Wie startet man den Standortbetrieb in Indien?
Der Weg zur betrieblichen Fläche in Indien folgt dem Zweck: Vertrieb und F&E entstehen meist in Grade-A-Büros, Managed Offices oder — als kostengünstiger Einstieg — über eine reine Virtual-Office-Adresse; Produktion siedelt in den…
Markteintritt Indien — operatives Handbuch für den deutschen Mittelstand
Worum es geht
Der Weg zur betrieblichen Fläche in Indien folgt dem Zweck: Vertrieb und F&E entstehen meist in Grade-A-Büros, Managed Offices oder — als kostengünstiger Einstieg — über eine reine Virtual-Office-Adresse; Produktion siedelt in den staatlichen Industrieparks (MIDC, GIDC, SIPCOT, KIADB, TSIIC, UPSIDA); Sonderwirtschaftszonen (SEZ) bieten heute vor allem operative, kaum noch steuerliche Vorteile. Die Mietniveaus streuen stark zwischen den Metros, und das indische Gewerbemietrecht — geprägt vom Transfer of Property Act 1882 und der Leave-&-License-Praxis — verlangt eine sorgfältige Vertrags-, Lock-in-, Kautions- und Titelprüfung. Warehousing-Kosten und die Anbindung an die neu fertiggestellten Dedicated Freight Corridors bestimmen darüber hinaus die Betriebslogistik.
9.3 Der Weg zur Fläche
9.3.1 Standorttypen nach Zweck
Die Immobilienentscheidung in Indien ist keine einzelne Wahl, sondern eine Staffel von Entscheidungen, die dem Aufbaupfad der Organisation folgt. Maßgeblich ist nicht die Frage „Wie viel Fläche?", sondern „Welche Funktion geht zuerst nach Indien — und welche Verpflichtungstiefe rechtfertigt sie?". Die Primärquellen unterscheiden fünf Standorttypen, die sich nach dem betrieblichen Zweck zuordnen lassen.
Vertrieb und repräsentative Funktionen entstehen typischerweise in Grade-A-Geschäftsdistrikten. Konkrete Micro-Markets sind laut Colliers etwa BKC und Lower Parel in Mumbai, Cyber City und Golf Course Road in Gurugram, UB City und der CBD in Bengaluru, HITEC City und der Financial District in Hyderabad sowie OMR und Guindy in Chennai. Für den Erstauftritt, für Kundentermine und für die Signalwirkung gegenüber Talent und Partnern zählt hier die Adresse.
Forschung, Entwicklung und Global Capability Centres (GCC) orientieren sich weniger an Prestige-Adressen als am Talentpool. Colliers verortet die relevanten Tech-Cluster in Bengaluru entlang des Outer Ring Road (der 2026 rund 68 % der städtischen Flächenabsorption auf sich zieht) und in Whitefield, in Pune in Hinjewadi und Kharadi sowie in Hyderabad im Secondary Business District (Madhapur/HITEC City) und Off-SBD (Gachibowli/Kokapet).
Produktion siedelt in den staatlichen Industrieparks (Industrial Estates) der Bundesstaaten — MIDC (Maharashtra), GIDC (Gujarat), SIPCOT (Tamil Nadu), KIADB (Karnataka), TSIIC (Telangana) und UPSIDA (Uttar Pradesh). Sie werden in Abschnitt 9.3.4 behandelt; die vollständige anreiz- und standortgetriebene Auswahl gehört in Kapitel 2 (Standortwahl).
Registrierung und kostengünstiger Einstieg erfolgen zunehmend über Virtual-Office-Adressen und Coworking-Plätze — der Gegenstand von Abschnitt 9.3.2.
Coworking und Managed Offices (Plug-and-play, kurze Bindung) bilden die Brücke zwischen der reinen Adresse und der eigenen Fläche; führende Anbieter sind WeWork India, Awfis, Smartworks, IndiQube und 91springboard.
Die folgende Übersicht ordnet Funktion und empfohlenen Standorttyp einander zu (Quelle: Colliers India Office Snapshot Q1 2026):
| Funktion | Empfohlener Standort-Typ | Konkrete Micro-Markets (Grade A) |
|---|---|---|
| Vertrieb / Enterprise | Grade-A-Geschäftsdistrikt | BKC/Lower Parel (Mumbai); Cyber City/Golf Course Rd (Gurugram); UB City/CBD (Bengaluru); HITEC City/Financial District (Hyderabad); OMR/Guindy (Chennai) |
| F&E / GCC | Tech-Cluster mit Talentpool | Bengaluru ORR (68 % der Stadt-Absorption), Whitefield; Pune Hinjewadi/Kharadi; Hyderabad SBD (Madhapur/HITEC City) & Off-SBD (Gachibowli/Kokapet) |
| Produktion | Industrial Estates / SEZ | staatliche Industrieparks (siehe 9.3.4) |
| SEZ / IT-SEZ | operative Vorteile; Fiskal-Benefits ausgelaufen (Steuer → Kapitel 6) | — |
| Coworking / Managed Office | Plug-and-play, kurze Bindung | WeWork India, Awfis, Smartworks, IndiQube, 91springboard |
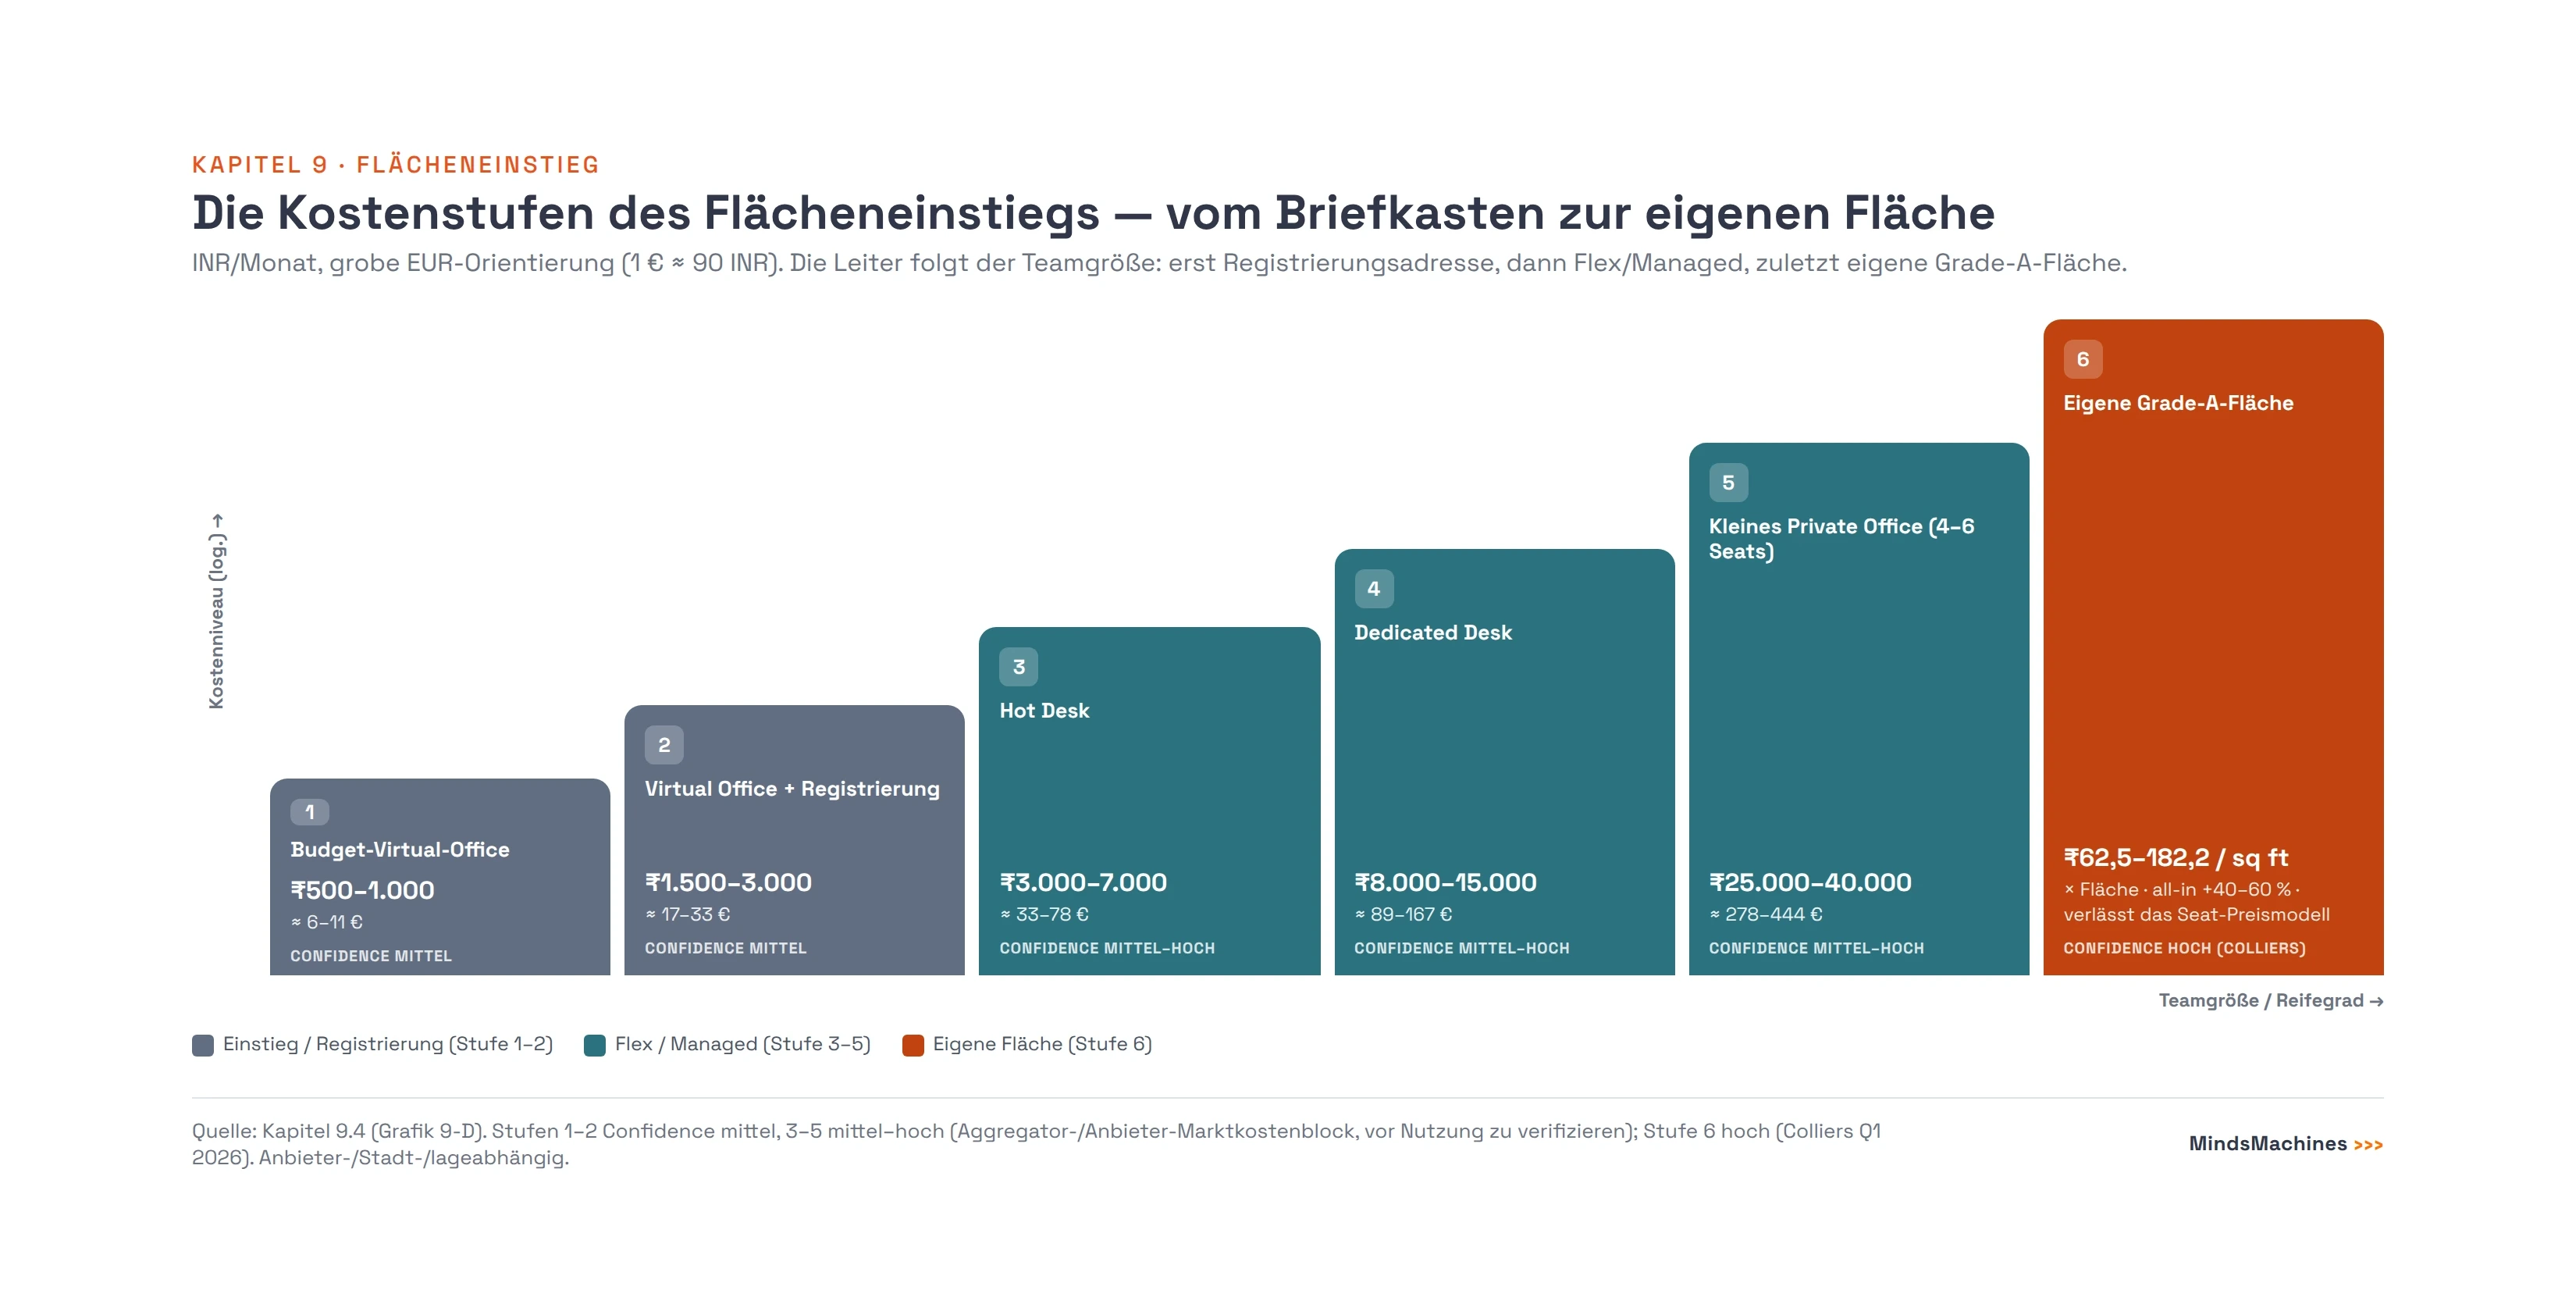
Der praktische Regelfall für den Mittelstand ist eine Reihung: reine Adresse für die Gründung → Managed Office für das erste operative Team → eigene Grade-A-Fläche, sobald die Mannschaftsgröße und die Bindungsbereitschaft dies tragen. Diese Kostenstufen-Leiter wird in Abschnitt 9.4 grafisch spezifiziert.
9.3.2 Virtual Office und Coworking als Einstieg
Viele Unternehmen starten in Indien nicht mit eigener Fläche, sondern mit einer reinen Geschäftsadresse. Der Grund ist regulatorisch: Für die Gesellschaftsgründung beim Ministry of Corporate Affairs (MCA) und für die GST-Registrierung wird ein registered office mit nachweisbarer Adresse benötigt (Querverweis Kapitel 4, registered office für GST/MCA). Bevor eigene Büro- oder Produktionsflächen bezogen werden, lässt sich diese Anforderung über ein Virtual-Office-Paket erfüllen, das neben der Anschrift auch die für die Registrierung nötigen Dokumente — insbesondere ein No Objection Certificate (NOC) des Eigentümers und einen Mietvertrag/„rent agreement" — bereitstellt. Erst wenn ein operatives Team aufgebaut wird, folgt der Schritt in ein Coworking- oder Managed-Office-Setup und schließlich in eigene Flächen.
Quellenkennzeichnung. Die nachfolgenden Preisangaben stammen nicht aus den Immobilien-Primärquellen (Colliers/Knight Frank), sondern aus einem Aggregator- und Anbieter-Marktkostenblock mit der Wechselkurs-Annahme 1 EUR ≈ 90 INR. Die Werte sind vor jeder Nutzung im Einzelfall zu verifizieren (Stadt, Lage, Anbieter, Leistungsumfang und Wechselkurs schwanken erheblich). Die zugrunde gelegten Quellen sind in Abschnitt 9.9 als Sekundär-/Anbieterquellen ausgewiesen.
Als grobe Orientierung nennt der Kostenblock für ganz Indien etwa 6–33 EUR/Monat für eine virtuelle Geschäftsadresse; Coworking-Desks (Hot bzw. Dedicated Desk) liegen je nach Stadt und Lage bei 33–167 EUR/Monat. Die vollständige Aufschlüsselung:
| Segment | Kategorie | Leistungsumfang | Preis/Monat (INR) | grob EUR/Monat |
|---|---|---|---|---|
| Virtual Office | Budget-Virtual-Office | Basisadresse, wenig Zusatz | 500–1.000 | ca. 6–11 |
| Virtual Office | Einfache Virtual-Office-Adresse | Geschäftsanschrift, Postannahme, Basisdokumente | 1.000–2.000 | ca. 11–22 |
| Virtual Office | Virtual Office mit Registrierung | Adresse inkl. NOC/Mietvertrag für GST & Company Reg., Mailhandling | 1.500–3.000 | ca. 17–33 |
| Virtual Office | Premium-Marke (WeWork/Regus) Virtual Office | A-Lage, Zugang Meetingräume/Coworking-Tage | 1.099–3.500 (stadtabhängig) | ca. 12–39 |
| Coworking / Managed | Hot Desk / Flex Desk | Flexibler Coworking-Sitzplatz, Community, WLAN | 3.000–7.000 | ca. 33–78 |
| Coworking / Managed | Dedicated Desk | Fester Schreibtisch, 24/7-Zugang | 8.000–15.000 | ca. 89–167 |
| Coworking / Managed | Kleines Private Office (4–6 Seats) | Abgetrenntes Büro, voll möbliert, inkl. Nebenkosten | 25.000–40.000 | ca. 278–444 |
| Meetingräume | Meetingräume (Stunde) | Besprechungsraum, WLAN, Bildschirm | 250–800/Std. | ca. 3–9/Std. |
| Meetingräume | Meetingräume (Tag) | Ganztägige Konferenzraumnutzung | 3.000–6.000/Tag | ca. 33–67/Tag |
Quelle: Aggregator-/Anbieter-Marktkostenblock; Wechselkurs-Annahme 1 EUR ≈ 90 INR; vor Nutzung zu verifizieren. Quellen-URLs siehe Abschnitt 9.9 (Sekundär/Anbieter).
Einordnung des Kostenblocks. Eine reine Geschäftsanschrift ist bei Low-Cost-Anbietern ab 500–1.000 INR (≈ 6–11 EUR) zu haben; bei etablierten Marken oder bei adressfähigen GST-/MCA-Paketen liegt sie typisch bei 1.500–3.000 INR (≈ 17–33 EUR). Coworking (Hot- bzw. Dedicated Desk) bewegt sich im Schnitt zwischen 3.000 und 15.000 INR (≈ 33–167 EUR), teurer in Mumbai, Bengaluru und Delhi, teurer im zentralen Geschäftsdistrikt (CBD) als in Randlagen und teurer bei Premium-Marken als bei lokalen Anbietern. Meetingräume sind stunden- oder tageweise zubuchbar.
Für den registrierungsgetriebenen Einstieg ist damit die Kategorie „Virtual Office mit Registrierung" die relevante: Sie bündelt Adresse, NOC und Mietvertrag und ist damit unmittelbar an die Gründungs- und GST-Anforderungen aus Kapitel 4 anschlussfähig. Da NOC-Verfügbarkeit, Adressfähigkeit für die GST-Registrierung und die Akzeptanz durch das jeweilige State-GST-Amt im Einzelfall variieren, ist die Eignung eines konkreten Anbieters vor Vertragsschluss zu prüfen (Einzelfallprüfung).
9.3.3 Der Grade-A-Mietmarkt je Metro
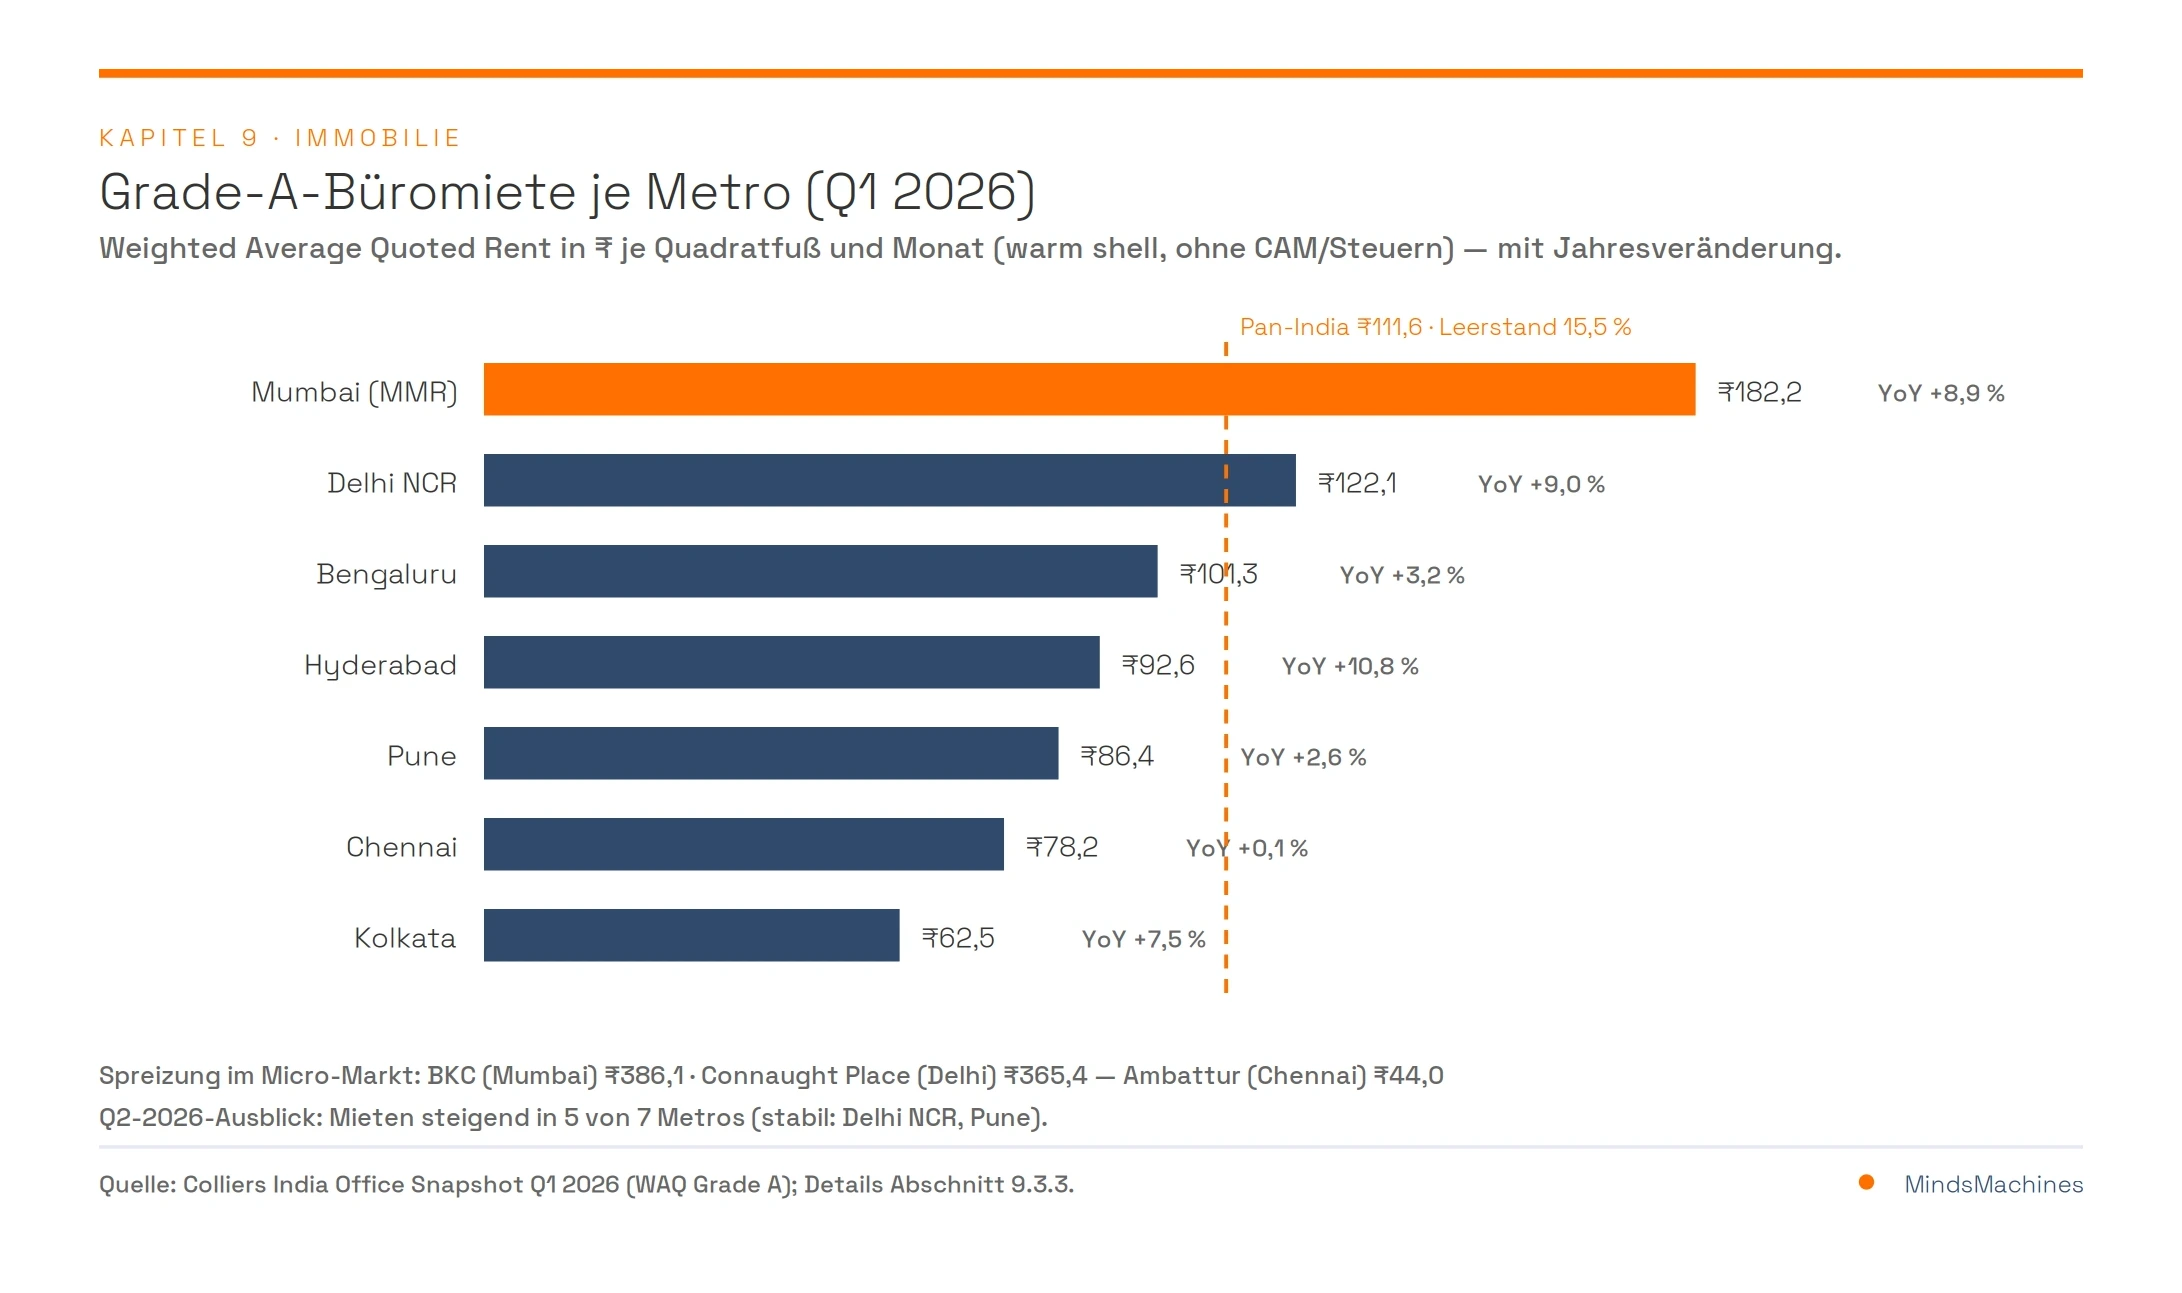
Sobald eine eigene, gebrandete Fläche bezogen wird, bestimmt die Metro-Wahl das Kostenniveau — und die Streuung ist erheblich. Der Pan-India-Durchschnitt der Grade-A-Miete (WAQ = Weighted Average Quoted Rent, warm shell, ohne CAM und Steuern) lag laut Colliers India Office Snapshot Q1 2026 bei ₹111,6 pro Quadratfuß und Monat bei einem Leerstand von 15,5 %. Mumbai ist mit deutlichem Abstand die teuerste Stadt, Chennai und Kolkata sind am günstigsten. Colliers erwartet für Q2 2026 in den meisten Metros steigende Mieten (fünf von sieben; Delhi NCR und Pune stabil).
Pflicht-Benchmark: Grade-A-Bürokosten Q1 2026 (₹/sq ft/Monat, warm shell, ohne CAM/Steuern; Umrechnungsbasis 1 USD = ₹93,48 zum 31.03.2026):
| Stadt | Durchschnitt Q1 2026 | Premium-Micro-Markt | Günstigster Micro-Markt | Leerstand | YoY | Q2-2026-Ausblick |
|---|---|---|---|---|---|---|
| Mumbai (MMR) | 182,2 | BKC 386,1; Worli/Prabhadevi 275,6; CBD 273,2 | Navi Mumbai 78,0; Thane 92,0 | 7,1 % | +8,9 % | Miete ↑ |
| Delhi NCR | 122,1 | Connaught Place 365,4; Aerocity 254,0; Golf Course Rd 180,1; Cyber City 175,7 | Noida Sec. 62 71,0; Noida Expressway 72,3 | 15,7 % | +9,0 % | stabil |
| Bengaluru | 101,3 | CBD 161,4; SBD 1 149,2; ORR 111,8 | Electronic City 66,0; Whitefield 71,6 | 15,3 % | +3,2 % | Miete ↑ |
| Hyderabad | 92,6 | SBD (Madhapur/HITEC City) 110,1 | PBD 49,3; CBD 61,8; Off-SBD 75,0 | 22,1 % | +10,8 % | Miete ↑ |
| Pune | 86,4 | CBD 109,3; Baner-Balewadi 93,6; Kharadi 93,0 | PCMC 62,1; Hinjewadi 62,6 | 20,3 % | +2,6 % | stabil |
| Chennai | 78,2 | OMR Zone 1 99,5; Guindy 90,0; CBD 88,8 | Ambattur 44,0; OMR Zone 2 49,0 | 14,7 % | +0,1 % | Miete ↑ |
| Kolkata | 62,5 | CBD 110,6; SBD 93,7 | PBD 57,5 | 16,0 % | +7,5 % | Miete ↑ |
| Pan-India | 111,6 | — | — | 15,5 % | +6,3 % | Miete ↑ |
Quelle: Colliers India Office Snapshot Q1 2026 (veröffentlicht Q2 2026). Cross-Check CBRE India Office Figures Q1 2026: Gesamtabsorption ~20,7 Mio. sq ft (+5 % YoY), GCC-Anteil 44 %, 79 % des Leasings in zertifizierten (grünen) Assets; Bengaluru/Delhi-NCR/Mumbai = 67 % der Absorption.
Drei Beobachtungen sind für die Budgetierung entscheidend:
Erstens — die Metro-Spanne. Die günstigste Metro (Kolkata, ₹62,5) liegt bei rund einem Drittel der teuersten (Mumbai, ₹182,2); innerhalb Mumbais reicht die Spanne von ₹78 in Navi Mumbai bis ₹386 in BKC. Die Standortwahl innerhalb einer Stadt ist damit ein ähnlich großer Kostenhebel wie die Wahl der Stadt selbst.
Zweitens — die Headline-Miete ist nicht die Vollkostenmiete. Nach Addition von Common Area Maintenance (CAM), Parking, Fit-out-Amortisation, Property Tax und GST liegen die tatsächlichen Bürokosten typischerweise 40–60 % über der reinen Grundmiete. Als Beispiel nennt die Quellenlage Bengaluru: aus einer Grundmiete von rund ₹95 werden „all-in" ₹140–155/sq ft/Monat. CAM allein bewegt sich je nach Grade und Stadt bei ₹15–35/sq ft/Monat. Wer mit der WAQ-Headline kalkuliert, unterschätzt die laufenden Kosten systematisch.
Drittens — der Q2-2026-Trend zeigt nach oben. CBRE meldete für Q2 2026 Rekord-Quartalsleasing (getrieben von GCC und Flex) mit Mietwachstum von 2–7 % über die Top-6-Städte; Colliers weist für H1 2026 ein Gross Leasing von 35,7 Mio. sq ft (+6 % YoY) aus, mit Mietsteigerungen in aktiven Micro-Markets bis +5 %. Die Q1-Colliers-Werte sind die genauesten verfügbaren zellengenauen Micro-Markt-Daten; Q2-Niveaus liegen etwa 1–4 % darüber.
Managed Office als Zwischenstufe. Für Teams, die schneller als ein eigener Lease-Prozess und ohne Fit-out-Investition an den Start müssen, ist das Managed Office die Zwischenstufe. National-Flex-Marken (WeWork, Awfis, Smartworks, 91springboard, Innov8) verlangten 2021–2026 im Median ₹8.600 pro Seat/Monat gegenüber ₹7.200 bei unabhängigen Betreibern gleicher Lage und Qualität — ein Marken-Premium von rund 19 %; Vertragsmieten eskalieren etwa 5 % p. a. Als Faustregeln für 2026 gelten: Hot Desk ₹3.500–15.000; Dedicated Desk ₹5.500–25.000; Private Cabin ₹15.000–40.000+, mit Mumbai am oberen und Ahmedabad/Kolkata am unteren Rand. Diese Faustregeln der National-Flex-Marken fallen breiter aus als der aggregatorbasierte Coworking-Snapshot in Abschnitt 9.3.2 — sie schließen Premium-Marken und Spitzenstädte am oberen Rand ein und sind daher ergänzend, nicht deckungsgleich zu lesen. Anbieterseitig positioniert sich WeWork India im Premium-Segment (Durchschnitt rund ₹16.700–19.300/Seat), Smartworks am günstigsten (rund ₹4.400–7.900), Awfis (rund ₹7.600) und IndiQube (rund ₹6.900–7.450) im Mittelfeld. * — Anbieter- und Aggregator-abhängig, mit Streuung nach Micro-Markt; vor Nutzung zu verifizieren.*
9.3.4 Industrieparks und SEZ
Für Produktion führt der Weg nicht über den Bürovermietungsmarkt, sondern über die staatlichen Industrieentwicklungskörperschaften. Jeder Kernstaat betreibt eine eigene Landbehörde, die erschlossene Industrieflächen (Plots/Sheds) in ausgewiesenen Estates und Corridors vergibt und dabei häufig Land-Rabatte als Teil des Anreizpakets gewährt:
| Bundesstaat | Landbehörde / Industrieparks | Land-bezogener Anreiz (Auszug) |
|---|---|---|
| Gujarat | GIDC-Estates; Dholera SIR | keine Flächen-Obergrenze bei Mega-Subsidy; Semiconductor: 75 % Land-Subsidy auf erste 200 Acres (Dholera SIR) |
| Maharashtra | MIDC-Estates | Priorität für Mega/Ultra-Projekte |
| Tamil Nadu | SIPCOT-Parks (Kategorie A/B/C) | Land-Rabatt 10 % (A/B) bis 50 % (C) |
| Karnataka | KIADB-Zonen (1/2/3) | Land-Conversion-Fee-Reimbursement Zone 1/2: 100 % |
| Telangana | TSIIC-Parks | 25 % Land-Rabatt in Industrial Estates/Parks (bis ₹10 Lakh) |
| Uttar Pradesh | UPSIDA-Land, Land-Bank | Private-Industrial-Park-Subsidy 25 % |
Quellen: State Industrial Policies (Gujarat IP 2020 / Semiconductor Policy 2022-27; Maharashtra IP 2019 / MIISP 2025; Tamil Nadu IP 2021; Karnataka New IP 2025-30; Telangana IP 2015 / T-IDEA; UP IIEPP 2022).
Die Zuordnung von Sektoren zu Clustern ist über Jahre gewachsen und ein eigenständiges Standortkriterium — Nähe zu Zulieferern, Fachkräften und Ankerkunden. Die Primärquellen dokumentieren u. a. folgende Produktions-Cluster:
| Sektor | Cluster (Bundesstaat) |
|---|---|
| Automotive | Chennai/Kanchipuram (TN); Chakan/Aurangabad, Pune-Chakan (MH); Sanand/Halol (GJ); Manesar/Neemrana (HR/RJ) |
| Electronics / EMS | Noida-Yamuna Expressway (UP); Sriperumbudur (TN); Hosur-Bengaluru (KA/TN) |
| Chemie | Dahej, Ankleshwar, Vapi (GJ); Vizag (AP) |
| Textil | Tiruppur, Coimbatore (TN); Surat (GJ) |
| Pharma | Hyderabad Genome Valley (TG); Baddi (HP); Ahmedabad (GJ) |
| Semiconductor (neu 2024–26) | Dholera (GJ), Sanand (GJ), Jagiroad (AS) |
Die vollständige, anreiz- und milestone-getriebene Standortauswahl — inklusive Capital-Subsidy- gegen SGST-Reimbursement-Architekturen, Bindung an die Commercial Production Date und Auszahlungsrisiken — gehört in Kapitel 2 (Standortwahl) und ist dort ausführlich behandelt.
Sonderwirtschaftszonen (SEZ): heute operativ, nicht mehr steuerlich. Die entscheidende Botschaft für 2026: Die fiskalischen SEZ-Vorteile sind ausgelaufen. Die Einkommensteuer-Begünstigung für neue SEZ-Einheiten nach Section 10AA ist für Neugründungen geschlossen (Sunset). Was bleibt, sind operative Vorteile — erschlossene Infrastruktur, Cluster-Nähe und teils fortbestehende Zoll-/Duty-Vorteile (STPI-Kontext). SEZs sind damit heute vor allem als operative Standorte relevant (etwa die KIADB Aerospace SEZ in Bagalur/Devanahalli, die Flextronics-/Foxconn-EMS-SEZs in Sriperumbudur oder die Fab-Standorte in Dholera und Sanand), nicht mehr als Steuersparinstrument. Die steuerliche Detailbetrachtung — insbesondere der Status von Section 10AA und die verbliebenen Duty-Vorteile — gehört in Kapitel 6 (SEZ-Steuer), auf das hier ausdrücklich verwiesen wird. Steuerliche Einordnungen sind im Einzelfall zu prüfen.
9.3.5 Gewerbemietrecht: Transfer of Property Act, Lock-in, Kaution und Titel
Die rechtliche Grundlage jeder Flächennutzung in Indien verdient besondere Aufmerksamkeit, weil sie sich vom deutschen Mietrecht strukturell unterscheidet. Bundesweite Grundlage ist der Transfer of Property Act 1882 (§§ 105–117). § 105 definiert den Lease als Übertragung des Rechts, eine Immobilie für eine bestimmte Zeit gegen Miete zu nutzen; § 106 behandelt mangels abweichender Vereinbarung eine gewerbliche Pacht als Monat-zu-Monat-Verhältnis, kündbar mit 15 Tagen Frist. Entscheidend ist die Unterscheidung zweier Vertragsformen:
- Ein Lease verschafft dem Nutzer in der Regel exklusiven Besitz und kann Mietrechtsschutz auslösen.
- Eine License (Indian Easement Act) verschafft keinen exklusiven Besitz — und genau deshalb ist in der indischen Marktpraxis das Leave & License Agreement die übliche Vertragsform: Es vermeidet den Tenancy-/Mietrechtsschutz für den Nutzer und damit Rent-Control-Risiken für den Eigentümer.
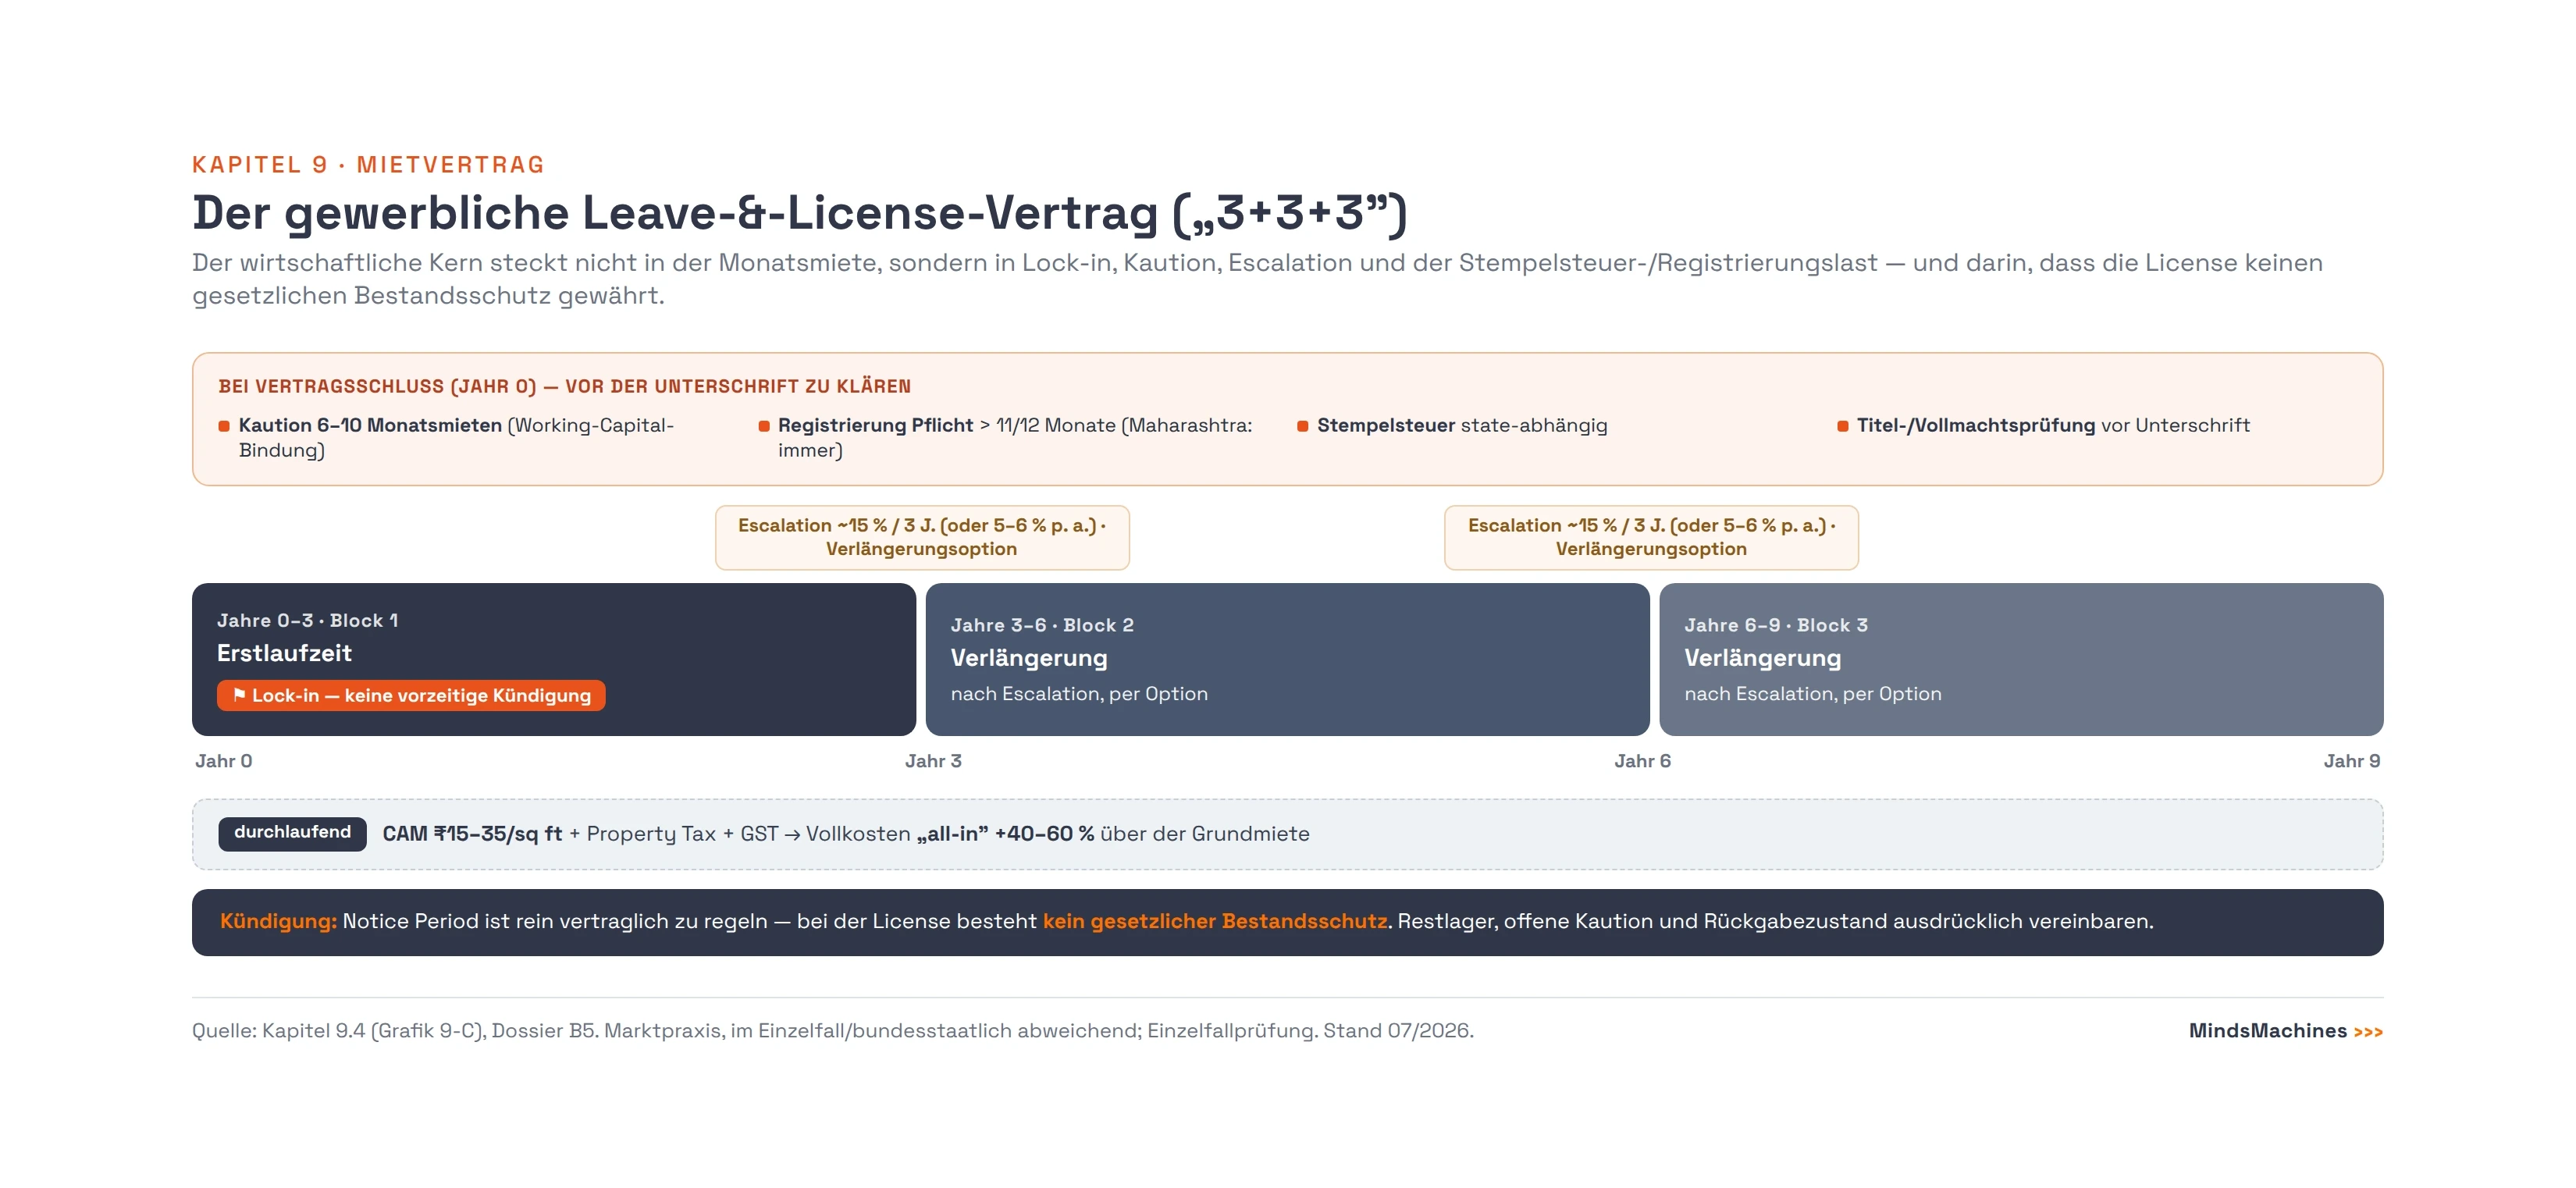
Diese Marktpraxis hat für den deutschen Nutzer eine unbequeme Kehrseite: Das Leave & License Agreement gibt ihm gerade keinen starken gesetzlichen Bestandsschutz. Die Absicherung der Nutzungsdauer muss daher vertraglich über Laufzeit, Lock-in und Verlängerungsoptionen erfolgen — sie ergibt sich nicht aus dem Gesetz.
Rent-Control und Model Tenancy Act. Die bundesstaatlichen Rent-Control-Acts sind überwiegend auf Wohnraum ausgerichtet. Eine wichtige Ausnahme ist Maharashtra: Der Maharashtra Rent Control Act 1999 (§ 55) erfasst alle Leave-&-License-Arrangements und macht die Registrierung unabhängig von der Laufzeit verpflichtend; die Verantwortung liegt beim Vermieter, ein Verstoß ist strafbewehrt (Geldbuße bis ₹5.000, Haft bis 3 Monate). Der Model Tenancy Act 2021 (vom Union Cabinet am 2. Juni 2021 genehmigt) ist lediglich eine Vorlage, nicht national verpflichtend; bislang haben ihn nur Assam, Uttar Pradesh, Tamil Nadu und Andhra Pradesh adaptiert (Karnataka und Maharashtra gelten als „teilweise/in Arbeit"). Für Nicht-Wohn-/Gewerbeimmobilien sieht der Model Tenancy Act eine Kaution von maximal 6 Monatsmieten und Mieterhöhungen nur mit mindestens 90 Tagen Vorankündigung vor.
Übliche Vertragsstruktur (Marktpraxis). Die folgende Tabelle fasst die marktüblichen Konditionen zusammen. Sämtliche Werte sind Marktpraxis, keine gesetzlichen Fixgrößen, und im Einzelfall verhandelbar bzw. bundesstaatlich abweichend:
| Element | Marktübliche Praxis |
|---|---|
| Vertragsform | Leave & License Agreement (kein Mietrechtsschutz für Nutzer; vermeidet Rent-Control-Risiken) |
| Laufzeit | historisch 11 Monate (um Registrierungspflicht zu umgehen); rechtlich bis 60 Monate je Einzelvertrag zulässig; gewerblich oft „3+3+3"-Struktur — drei aufeinanderfolgende, jeweils erneuerbare 3-Jahres-Blöcke (zusammen bis 9 Jahre) mit Lock-in und Verlängerungsoptionen |
| Lock-in | fester Bindungszeitraum, innerhalb dessen keine vorzeitige Kündigung möglich ist (typisch im ersten 3-Jahres-Block); explizit zu vereinbaren |
| Sicherheit / Kaution | gewerblich üblich 6–10 Monatsmieten; Model-Tenancy-Act-Obergrenze für Nicht-Wohnraum = 6 Monate (nur in Adoptions-Staaten) |
| Escalation | Marktstandard ~15 % alle 3 Jahre (konventionelle Leases); GCC-Großverträge eher 5–6 % p. a. |
| Registrierung | Pflicht bei Laufzeit > 11/12 Monaten (Registration Act 1908, § 17); in Maharashtra bei jeder Laufzeit (MRCA § 55) |
| Stempelsteuer | bundesstaatlich verschieden. Maharashtra: 0,25 % der Gesamtkonsideration ([Monatsmiete × Laufzeit] + Kaution); Karnataka ~0,5 %; Delhi Slab-System |
| Registrierungsgebühr | z. B. Maharashtra ₹1.000 (Corporation) / ₹500 (ländlich) |
| Wartung / CAM | Common Area Maintenance separat (₹15–35/sq ft/Monat je nach Grade/Stadt); zzgl. Property Tax und GST |
| E-Registration | Online-Portale: Maharashtra iSarita/IGR, Karnataka KAVERI, Delhi e-Registration; Aadhaar-eSign (IT Act § 3A) rechtsgültig |
Rechtsgrundlagen:.2 (u. a. Transfer of Property Act 1882 / India Code, Registration Act 1908, Maharashtra Rent Control Act 1999, Model Tenancy Act 2021, Marktpraxis-Quellen). Alle miet- und steuerrechtlichen Punkte sind im konkreten Einzelfall und je nach Bundesstaat anwaltlich zu prüfen (Einzelfallprüfung).
Titel- und Vollmachtsprüfung. Vor Vertragsschluss ist zu verifizieren, dass der Verpächter tatsächlich Eigentümer der Fläche ist und die rechtliche Befugnis besitzt, sie zu verpachten — die sogenannte Titelprüfung. In der Praxis umfasst dies die Prüfung der Eigentumskette, etwaiger Belastungen sowie der bau- und nutzungsrechtlichen Genehmigungslage der Immobilie. Indien kennt kein staatlich garantiertes Torrens-Titelsystem; Standard ist daher eine 30-Jahre-Titelkettenprüfung. Zu ihren Kernelementen zählen: das Encumbrance Certificate (EC) — ein 30-Jahre-Auszug aller registrierten Instrumente vom Sub-Registrar's Office (SRO); Occupancy Certificate (OC) und Completion Certificate (CC); die Mutation (Aktualisierung der Revenue-Records, etwa des 7/12-Auszugs); die Zweckwidmung/Zoning (Land-Use-Certificate bzw. Master Plan); die Vollmachts- und Titelkette (PoA, Mother Deed nebst Folge-Deeds); die RERA-Registrierung bei Neubau- und Entwicklungsobjekten; Property-Tax-Quittungen; sowie bei Erwerb durch Non-Residents der Nachweis der FEMA-/FDI-Konformität. Ein „Clean EC" ist notwendig, aber nicht hinreichend. Wegen der bundesstaatlich unterschiedlichen Grundbuch- und Genehmigungspraxis ist die Titelprüfung stets im Einzelfall und unter lokaler anwaltlicher Begleitung durchzuführen.
All-in-Kostenhinweis (Wiederholung, weil budgetkritisch). Nach Addition von CAM, Parking, Fit-out-Amortisation, Property Tax und GST liegen die tatsächlichen Bürokosten typischerweise 40–60 % über der Headline-Grundmiete. Die Kaution von 6–10 Monatsmieten bindet zusätzlich erhebliches Working Capital zum Zeitpunkt des Einzugs.
9.3.6 Warehousing und Logistik-Anbindung
Sobald physische Ware bewegt wird — Fertigprodukte, Ersatzteile, Importkomponenten —, tritt neben die Bürofläche die Lagerfläche. Sie ist ein eigener, deutlich günstigerer Immobilienmarkt und eng mit der Zoll- und Verkehrsinfrastruktur verzahnt (ausführlich in Kapitel 8, Logistik/Warehousing).
Grade-A-Logistik-Mieten 2025 (Knight Frank India Warehousing Market Report 2025, ₹/sq ft/Monat):
| Markt | 2024 | 2025 | Δ |
|---|---|---|---|
| Pune | 26,6 | 28,0 | +5 % (teuerster Markt) |
| Mumbai | 24,5 | 25,2 | +3 % |
| Chennai | 23,9 | 25,0 | +5 % |
| Kolkata | 24,8 | 25,0 | +1 % |
| Bangalore | 22,5 | 23,2 | +3 % |
| NCR | 21,3 | 21,9 | +3 % |
| Hyderabad | 20,7 | 21,5 | +4 % |
| Ahmedabad | 18,2 | 18,6 | +2 % |
Cross-Check Vestian Q4 2025: gewichtete Grade-A-Durchschnittsmieten Top-7 bei ₹19–28/sq ft/Monat, Pune Spitzenreiter. Grade-A-Anteil am Bestand: Chennai 78 %, Pune 69 % (Auto-getrieben).
Bemerkenswert ist das Kostenverhältnis: Selbst der teuerste Logistikmarkt (Pune, ₹28,0) liegt unter der günstigsten Grade-A-Büro-Metro (Kolkata, ₹62,5) — Lagerfläche ist strukturell ein Bruchteil der Bürofläche und sollte nicht mit Büromietlogik budgetiert werden.
Zollverzögernde Lagerformen. Zwei regulatorische Instrumente schonen das Working Capital, indem sie den Importzoll aufschieben:
- Free Trade Warehousing Zones (FTWZ): gelten zoll-/lagerrechtlich als „Deemed Foreign Territory"; Zoll fällt erst bei Auslieferung in den Domestic Tariff Area an, mit Zero-Rated IGST für zum Re-Export bestimmte Waren. Ideal für regionale Distributionshubs und Ersatzteil-Puffer, von denen aus auch Nachbarmärkte bedient werden.
- Bonded Warehouses (Sec. 57–73A Customs Act 1962) / MOOWR (Sec. 65): erlauben die zollverzögerte Einlagerung und — unter MOOWR — sogar Fertigung/Montage aus importierten Komponenten mit Duty Deferment; bei Re-Export entfällt der Importzoll, bei Auslieferung in den indischen Zollraum wird er fällig.
Verkehrsanbindung — die Dedicated Freight Corridors sind fertig. Für die Standortlogistik ist ein struktureller Umbruch von Mitte 2026 maßgeblich: Der Western Dedicated Freight Corridor (WDFC) wurde am 31.03.2026 vollständig fertiggestellt (letzte 102-km-Sektion JNPT–New Saphale); zusammen mit dem seit Oktober 2023 operativen Eastern DFC ist damit das 2.843-km-DFC-Netz operativ — vollelektrifiziert, mit 32,5-t-Achslast und Double-Stack-Containerzügen. Ergänzt wird es durch das weitgehend fertiggestellte Golden Quadrilateral (~5.846 km, Delhi–Mumbai–Chennai–Kolkata). Die WDFC-Fertigstellung senkt die Transitzeiten und -kosten von den Westhäfen (JNPT, Mundra) ins nordindische Landesinnere deutlich; die volle kommerzielle Auslastung rampt allerdings über mehrere Monate hoch. Für die Wahl eines Lagerstandorts gewinnt die Nähe zu einem DFC-Knoten damit an Gewicht.
Die Zollabwicklungszeiten selbst (Average Release Time, AEO-Status, DPD) und die Zolloptimierung sind Gegenstand von Kapitel 8.
9.3.7 Erfolgsmuster und typische Fehler
Die in den Abschnitten 9.3.1 bis 9.3.6 verteilten Warnungen lassen sich zu wenigen wiederkehrenden Fehlermustern verdichten. Fast alle folgen demselben Grundmuster: Eine Größenordnung wird unterschätzt — die Vollkosten, die Kapitalbindung, die Bedeutung der Reihenfolge oder die rechtliche Schutzlücke. Die folgende Übersicht stellt jedem Fehler die im Kapitel behandelte Gegenmaßnahme mit Fundstelle gegenüber; das übergeordnete Erfolgsmuster — Standort vor Recruiting — vertieft die ◆-Box in Abschnitt 9.6.
| Typischer Fehler | Folge | Gegenmaßnahme (Fundstelle) |
|---|---|---|
| Von Tag eins eigene Metro-Fläche für eine noch leere Organisation | Hohe Fixkosten und gebundenes Kapital ohne Gegenwert | Kostenstufen-Leiter Virtual Office → Managed Office → eigene Fläche entlang der Teamgröße (9.3.1, Grafik 9-D) |
| Kalkulation mit der Headline-WAQ statt mit Vollkosten | Laufende Bürokosten um 40–60 % unterschätzt | „All-in" rechnen: Grundmiete + CAM, Parking, Fit-out, Property Tax, GST (9.3.3) |
| Aggressives Recruiting vor einem präsentablen, gebrandeten Standort | Verlust der ersten und oft besten Zusagen an sichtbarere Wettbewerber | Erst Managed Office sichern, dann rekrutieren (9.6) |
| Leave & License als vermeintlichen Bestandsschutz missverstehen | Kein gesetzlicher Kündigungsschutz für den Nutzer | Nutzungsdauer über Laufzeit, Lock-in und Verlängerungsoption vertraglich sichern (9.3.5) |
| Kaution als bloße Formalie behandeln | 6–10 Monatsmieten binden zum Einzug erhebliches Working Capital | Kautionsbindung im Cashflow-Plan vorsehen (9.3.5; Checkliste 9.8-C) |
| SEZ wegen erwarteter Steuervorteile wählen | Section-10AA-Vorteil für Neugründungen ausgelaufen — Erwartung verfehlt | SEZ nur nach operativen Kriterien bewerten; Steuer-Status → Kapitel 6 (9.3.4) |
| Lagerfläche mit Büromietlogik budgetieren | Systematische Fehlkalkulation der Logistikkosten | Warehousing separat mit Logistikmieten ansetzen (₹18,6–28,0/sq ft/Monat, 2025; 9.3.6) |
| Aggregator-/Anbieterpreise ungeprüft übernehmen | Reale Kosten weichen je Stadt, Lage und Anbieter erheblich ab | Preise vor Vertragsschluss beim konkreten Anbieter verifizieren (9.3.2) |
Allen Mustern gemeinsam ist, dass sie sich mit dem Wissen aus diesem Kapitel bereits vor der ersten Unterschrift vermeiden lassen — nicht erst durch Nachverhandlung danach.
9.4 Nützliche Adressen & Ansprechpartner
Internationale Immobilienberater (volle Indien-Abdeckung). Die vier führenden Consultancies sind JLL India, CBRE India, Colliers India und Knight Frank India. Ein ausdrücklich benanntes „German Desk" führen diese Firmen nicht öffentlich als eigenes Team; deutsche Mandate laufen in der Regel über die Global-Client-/Corporate-Solutions-Teams. Als Vermittler kommt zusätzlich die AHK Indien (Deutsch-Indische Handelskammer) in Betracht.
- JLL India — ONE BKC, Tower A, 1502, 15th Floor, Bandra Kurla Complex, Bandra (East), Mumbai; Tel. +91 22 6620 7575. Ansprechpartner laut Redaktionsbrief: Yogesh Shevade; Rahul Arora.¹
- CBRE India — Büro Hyderabad: 1F/1A, Orwell Salarpuria Knowledge City, Raidurg, Hyderabad 500081; Tel. +91 40 42315000. Ansprechpartner laut Redaktionsbrief: Ram Chandnani; Rajesh Pandit.¹
- Colliers India — Herausgeber des zitierten Office Snapshot Q1 2026 (Primärquelle dieses Kapitels); Kontakt siehe Quellenverzeichnis.
- Knight Frank India — Herausgeber des zitierten Warehousing Market Report 2025; Kontakt siehe Quellenverzeichnis.
Staatliche Industrieentwicklungskörperschaften (State Industrial Corporations / Single Windows) — für Produktionsflächen:
- Gujarat: GIDC; Industries Commissionerate / iNDEXTb — ic.gujarat.gov.in
- Maharashtra: MIDC (midcindia.org); MAITRI (maitri.maharashtra.gov.in)
- Tamil Nadu: SIPCOT (sipcot.tn.gov.in); Guidance Tamil Nadu (guidance.tn.gov.in)
- Karnataka: KIADB; Invest Karnataka (investkarnataka.co.in)
- Telangana: TSIIC; TS-iPASS (ipass.telangana.gov.in)
- Uttar Pradesh: UPSIDA; Invest UP (invest.up.gov.in)¹ Namentliche Ansprechpartner laut Redaktionsbrief. Die Primärdossiers belegen nur die Firmenpräsenz sowie die genannten Adressen/Telefonnummern, nicht die Personen. Nach den offiziellen Firmenprofilen (Stand 16.07.2026) sind namentlich benannt: JLL India — Radha Dhir (CEO & Country Head), Yogesh Shevade (Head Industrial & Logistics, India) und Rahul Arora (Head Office Leasing & Retail Services, India); CBRE India — Anshuman Magazine (Chairman & CEO, India/SEA/MEA), Ram Chandnani (Leasing/Advisory) und Rajesh Pandit (MD Global Workplace Solutions India & Property Management); ergänzend Colliers India — Sankey Prasad (Chairman & MD India) und Badal Yagnik (CEO India); Knight Frank India — Shishir Baijal (Chairman & MD). Titel und Zuständigkeiten entwickeln sich fort und sind vor Nutzung gegen die aktuellen Firmen-Rosters abzugleichen.
9.5 Kritischer Erfolgsfaktor
Gebrandeter (Managed-)Arbeitsplatz und Standort vor aggressivem Recruiting.
Der häufigste Reihenfolgefehler beim Indien-Aufbau: Erst wird aggressiv rekrutiert, dann fällt auf, dass es keinen präsentablen Ort gibt, an dem die neuen Mitarbeitenden arbeiten — und keinen, der die Arbeitgebermarke trägt. In Indiens weiterhin „stabil-heißem" White-Collar-Markt (projizierte Gehaltssteigerung 2026 rund 9,1 %, GCC-Segment +9,3 %; Attrition zwar auf 16,2 % gesunken, aber weiterhin hoch) ist der physische Standort ein Signal für Stabilität und Seriosität des Arbeitgebers. Kandidaten und ihre Familien bewerten einen unbekannten deutschen Newcomer auch danach, wie und wo er auftritt.
Die praktische Konsequenz: Bevor die Rekrutierungsmaschine anläuft, sollte ein gebrandeter, sofort bezugsfähiger Arbeitsplatz stehen. Das Managed Office ist dafür das Instrument der Wahl — Plug-and-play, kurze Bindung, repräsentative Adresse und Ausstattung ab Tag eins, ohne dass ein monatelanger Fit-out-Prozess das Recruiting ausbremst. Die reine Virtual-Office-Adresse trägt zwar Gründung und GST-Registrierung, taugt aber nicht als Ort, an den man Talent einlädt. Die Sequenz lautet daher: erst Standort (mindestens Managed Office) sichern, dann aggressiv rekrutieren — nicht umgekehrt. Wer die Reihenfolge umdreht, verliert die ersten und oft besten Zusagen an sichtbarere Wettbewerber.
(Vertiefung Personalgewinnung, Kanäle und Gehaltsbänder: siehe das Personalkapitel; Managed-Office-Preise: Abschnitt 9.3.3; weitere typische Fehler und Gegenmaßnahmen im Überblick: Abschnitt 9.3.7.)
9.6 Musteranschreiben (copy-paste)
Die beiden folgenden Vorlagen sind unmittelbar verwendbar. Da die Empfänger (Makler, Vermieter) in Indien ansässig sind, sind die Texte in englischer Sprache gehalten; Platzhalter in eckigen Klammern sind zu ersetzen. Beide Vorlagen sind rechtlich unverbindliche Grundgerüste und ersetzen keine anwaltliche Prüfung (Einzelfallprüfung).
9.7.1 Flächen-Anfrage / Requirement an einen Makler
Subject: Office Space Requirement – [Company Name] (German company), [City]

Dear [Broker Name / Firm],

[Company Name], a [industry] company headquartered in Germany, is
establishing operations in India and is looking for office space in
[City]. We would appreciate a curated shortlist of options matching the
requirement below.

Requirement
- Type: [Grade-A lease / Managed office / Coworking]
- Function: [Sales & representation / R&D-GCC / Back office]
- Carpet area: approx. [___] sq ft (headcount approx. [___] seats)
- Preferred
 micro-markets: [e.g. BKC / ORR / HITEC City / Cyber City]
- Grade: Grade A, preferably a green-certified building
- Fit-out: [warm shell / fully fitted / managed]
- Lease horizon: [e.g. 3+3+3, with lock-in of 3 years]
- Target
 possession: [month/year]
- Budget guide: up to approx. INR [___] / sq ft / month (warm shell),
 plus CAM, parking, property tax and GST

Please indicate for each option: quoted rent (WAQ), CAM per sq ft,
security deposit (in months), escalation terms, lock-in, expected
all-in monthly cost, and the registration/stamp-duty responsibility.

We would also value your guidance on any current landlord incentives
(rent-free fit-out period, cap on escalation).

Kindly share the shortlist by [date]. We are happy to schedule
inspections in the week of [date].

With kind regards,
[Name], [Title]
[Company Name]
[Phone / Email]
9.7.2 Absichtserklärung / Letter of Intent (LOI) — Gewerbemietvertrag (Grundgerüst)
LETTER OF INTENT (non-binding) – Commercial Leave & License

Date: [date]
From: [Company Name / Indian entity], [address]
To: [Landlord / Licensor name], [address]
Re: Proposed licensing of office premises at
 [full property address, unit no., floor], [City]

This Letter of Intent sets out the principal terms on which
[Company Name] ("Licensee") proposes to take on leave-and-license
basis the premises described above from [Landlord] ("Licensor").
It is non-binding and subject to a definitive Leave & License
Agreement, satisfactory title/legal due diligence and internal
approvals.

Principal terms
1. Premises / area: [___] sq ft carpet area, [floor/unit].
2. Permitted use: office use.
3. Term: [9] years, structured [3+3+3], commencing on
 the possession date.
4. Lock-in: [3] years from commencement.
5. License fee: INR [___] / sq ft / month (warm shell),
 i.e. INR [___] / month.
6. Escalation: [15% every 3 years] OR [5% per annum].
7. Security deposit: [___] months' license fee, refundable,
 interest-free, payable on signing.
8. CAM / outgoings: CAM of INR [___] / sq ft / month; property
 tax and applicable GST as per law.
9. Fit-out period: [___] days rent-free for fit-out.
10. Registration: The Agreement shall be registered as required
 (Registration Act 1908; in Maharashtra
 mandatory irrespective of term). Stamp duty and
 registration charges to be borne by [___].
11. Title & approvals: Licensor to furnish proof of ownership /
 authority to license, encumbrance status and
 occupancy/building approvals prior to signing.
12. Notice period: [___] months after lock-in.
13. Conditions
 precedent: satisfactory legal due diligence; board/HQ
 approval; execution of the definitive Agreement.

Nothing in this LOI creates a binding lease or license; only the
definitive registered Leave & License Agreement shall be binding.

For [Company Name] Acknowledged – [Landlord]
_______________________ _______________________
[Name, Title] [Name]
Hinweis: Konditionen wie Lock-in, Kaution, Escalation und die Verteilung von Stempelsteuer/Registrierung sind Verhandlungssache und bundesstaatlich unterschiedlich; die Titel- und Genehmigungsprüfung (Ziff. 11) ist zwingend anwaltlich zu begleiten (Einzelfallprüfung).
9.7 Checkliste & Prüffragen
A — Standorttyp und Sequenz
- Ist geklärt, welche Funktion zuerst nach Indien geht (Registrierung, Vertrieb, F&E, Produktion, Lager) — und welcher Standorttyp dazu passt (Grafik 9-B)?
- Wird für die Gründung/GST-Registrierung zunächst eine Virtual-Office-Adresse genutzt statt vorschnell eigene Fläche anzumieten (Querverweis Kapitel 4)?
- Ist die Kostenstufen-Leiter (9-D) durchgerechnet und die Verpflichtungstiefe an die tatsächliche Teamgröße gekoppelt?
B — Virtual Office / Coworking (Einstieg)
- Liefert der Virtual-Office-Anbieter ein GST-/MCA-taugliches Paket inkl. NOC und Mietvertrag (Kategorie „Virtual Office mit Registrierung")?
- Wurde die Adressfähigkeit für die GST-Registrierung beim zuständigen State-GST-Amt im Einzelfall geprüft?
- Sind die Aggregator-Preise (1 EUR ≈ 90 INR) vor Vertragsschluss beim konkreten Anbieter verifiziert?
C — Grade-A-Bürofläche
- Ist die Metro- und Micro-Markt-Wahl bewusst getroffen (Spanne z. B. Navi Mumbai ₹78 vs. BKC ₹386)?
- Wird mit Vollkosten kalkuliert (Headline-Miete + 40–60 % all-in: CAM, Parking, Fit-out, Property Tax, GST)?
- Ist die Working-Capital-Bindung durch die Kaution (6–10 Monatsmieten) im Cashflow eingeplant?
- Prüfung Managed Office als schnellere/flexiblere Alternative für das erste Team (Marken-Premium ~19 % beachten)?
D — Industriepark / SEZ (Produktion)
- Ist die zuständige Landbehörde identifiziert (MIDC/GIDC/SIPCOT/KIADB/TSIIC/UPSIDA) und die Cluster-Nähe zum Sektor berücksichtigt?
- Sind land-bezogene Anreize (Land-Rabatte/Conversion-Rebates) in die Standortrechnung einbezogen (Detail-Anreize → Kapitel 2)?
- Ist bekannt, dass SEZ keinen Section-10AA-Steuervorteil mehr für Neugründungen bietet (nur operativ/Zoll; Steuer-Detail → Kapitel 6)?
E — Gewerbemietrecht
- Vertragsform geklärt (Leave & License) und bewusst, dass daraus kein gesetzlicher Bestandsschutz folgt?
- Laufzeit-/Lock-in-/Verlängerungsstruktur (z. B. 3+3+3) und Notice Period explizit vereinbart?
- Registrierungspflicht geklärt (> 11/12 Monate; Maharashtra: immer) und Stempelsteuer-/Registrierungslast zugeordnet?
- Titel-/Vollmachtsprüfung durchgeführt (Eigentum, Belastungen, Genehmigungen) — anwaltlich begleitet?
- Alle miet-/steuerrechtlichen Punkte im Einzelfall und bundesstaatlich geprüft?
F — Warehousing / Logistik
- Lagerfläche separat und mit Logistik- (nicht Büro-)Mietlogik budgetiert (Grade-A ₹18,6–28,0/sq ft/Monat, 2025)?
- Duty-Deferment-Optionen (FTWZ, Bonded Warehouse/MOOWR) für Import-/Ersatzteilbestände geprüft?
- Nähe zu DFC-Knoten/Golden Quadrilateral bei der Lagerstandortwahl berücksichtigt (Detail → Kapitel 8)?
9.8 Quellen & Links
Primärquellen (Immobilien, Recht, Logistik)
- Colliers India — Office Snapshot Q1 2026 (Grade-A-Mieten je Stadt/Micro-Markt, Leerstand, Leasing). Datenstand Q1 2026, veröffentlicht Q2 2026. Über CREDAI Knowledge Center / Colliers.
- CBRE India — Office Figures Q1 2026 (Absorption, GCC-Anteil, grüne Assets; Cross-Check). cbre.co.in. Q1 2026.
- CBRE / Business Standard (06.07.2026); Colliers / Economic Times (25.06.2026) — Q2-2026-Trend (+2–7 % Mietwachstum Top-6; H1-Leasing 35,7 Mio. sq ft).
- Transfer of Property Act 1882 (§§ 105–117), India Code, Volltext-PDF: indiacode.nic.in. Gesetz 1882, in Kraft.
- Registration Act 1908 (§ 17, Registrierungspflicht > 11 Monate).
- Maharashtra Rent Control Act 1999 (§ 55, Registrierungspflicht aller Leave-&-License-Arrangements).
- Model Tenancy Act 2021 (Union Cabinet 02.06.2021; Kaution max. 6 Monate Nicht-Wohnraum; Adoptionsstatus 4 Staaten). PIB/MoHUA; NoBroker (Statusupdate 2026).
- State Industrial Policies (Landbehörden/Land-Anreize): Gujarat IP 2020 & Semiconductor Policy 2022-27 (ic.gujarat.gov.in / gsem.gujarat.gov.in); Maharashtra IP 2019 & MIISP 2025 (industry.maharashtra.gov.in / MAITRI); Tamil Nadu IP 2021 (guidance.tn.gov.in / SIPCOT); Karnataka New IP 2025-30 (investkarnataka.co.in / KIADB); Telangana IP 2015 / T-IDEA (ipass.telangana.gov.in / TSIIC); UP IIEPP 2022 (invest.up.gov.in / UPSIDA). (Standortauswahl/Anreize im Detail → Kapitel 2).
- Knight Frank India — Warehousing Market Report 2025 (Grade-A-Logistik-Mieten je Stadt). Datenstand 2025. Cross-Check: Vestian Warehousing Q4 2025.
- CBIC — National Time Release Study (NTRS) 2025 (Zollfreigabezeiten, AEO, DPD; veröffentlicht 20.06.2025). (Detail → Kapitel 8).
- DFCCIL / PIB — WDFC-Fertigstellung 31.03.2026 (PRID 2112843; Economic Times 31.03.2026); EDFC operativ seit Oktober 2023; 2.843-km-DFC-Netz.
- Managed-Office-/Flex-Markt: Anbieter-Preislisten und Aggregatoren (Awfis, WeWork India, Smartworks, IndiQube, 91springboard; myHQ, cofynd); ETRealty — „National flex brands 25 % premium by FY28" (02.07.2026); Beacon Filing — Office Rent City Cost Comparison 2026. (Anbieter-/Aggregator-abhängig; vor Nutzung zu verifizieren).
Alle miet- und steuerrechtlichen Angaben sind Marktpraxis bzw. gesetzlicher Rahmen und im konkreten Einzelfall sowie je nach Bundesstaat anwaltlich/steuerlich zu prüfen (Einzelfallprüfung).
Nutzer-Sekundärquellen (Virtual Office & Coworking — Aggregator-/Anbieterdaten)
Grundlage des Kostenblocks in Abschnitt 9.3.2. Aggregator-/Anbieter-Marktdaten, Wechselkurs-Annahme 1 EUR ≈ 90 INR, vor Nutzung zu verifizieren. Stand: Juli 2026.
- triggerxchange.com/blog/virtual-office-cost-in-india-guide/ (Sekundär/Aggregator)
- linkedin.com/pulse/how-much-do-co-working-spaces-cost-india-infrapro-spaces-uoxac (Sekundär)
- wework.co.in/workspaces/virtual-office/ (Anbieter)
- coworkingers.com/virtual-office (Anbieter/Aggregator)
- spacesworks.com/de/in/coworking (Anbieter)
- workin.space/en/coworking/india (Anbieter/Aggregator)
- regus.com/en/in/virtual-offices (Anbieter)
Querverweise
- Kapitel 2 — Standortwahl (State-Incentives, Cluster, Milestone-/Auszahlungsrisiken).
- Kapitel 4 — Registered Office für GST/MCA (Gründungsadresse).
- Kapitel 6 — SEZ-Steuer (Status Section 10AA, verbliebene Duty-Vorteile).
- Kapitel 8 — Logistik/Warehousing (Zollabwicklung, AEO/DPD, DFC-Nutzung).
Kapitel 9 — Immobilie und Standortbetrieb. Recherchestand 15.–16.07.2026, ergänzt um einen Aggregator-/Anbieter-Marktkostenblock (Virtual Office & Coworking). Beträge in INR (₹); 1 Lakh = 100.000, 1 Cr. = 10 Mio. Alle miet-/steuerrechtlichen Punkte: Einzelfallprüfung erforderlich.
Häufige Fragen zu diesem Thema
Wie startet man den Standortbetrieb in Indien?
Empfohlen ist eine Kostenstufen-Leiter: vom Virtual Office über Managed/Serviced Office bis zur eigenen Fläche — entlang der wachsenden Teamgröße. Ein gebrandeter (Managed-)Arbeitsplatz sollte vor aggressivem Recruiting stehen.
Was kostet Büromiete in indischen Metros?
Die Mieten variieren erheblich je Metro und Lage; das Kapitel enthält Miet-Benchmarks je Metro sowie Lease-Strukturen und Kostenstufen für die Planung.