Warum sollte der Mittelstand nach Indien?
Indien ist 2025 mit einem nominalen BIP von rund 4.187 Mrd. US-Dollar zur viertgrößten Volkswirtschaft der Welt aufgestiegen (IMF WEO April 2025, Überholung Japans); nach der aktuellen Datenlage (WEO April 2026) liegt es nominal auf…
Worum es geht
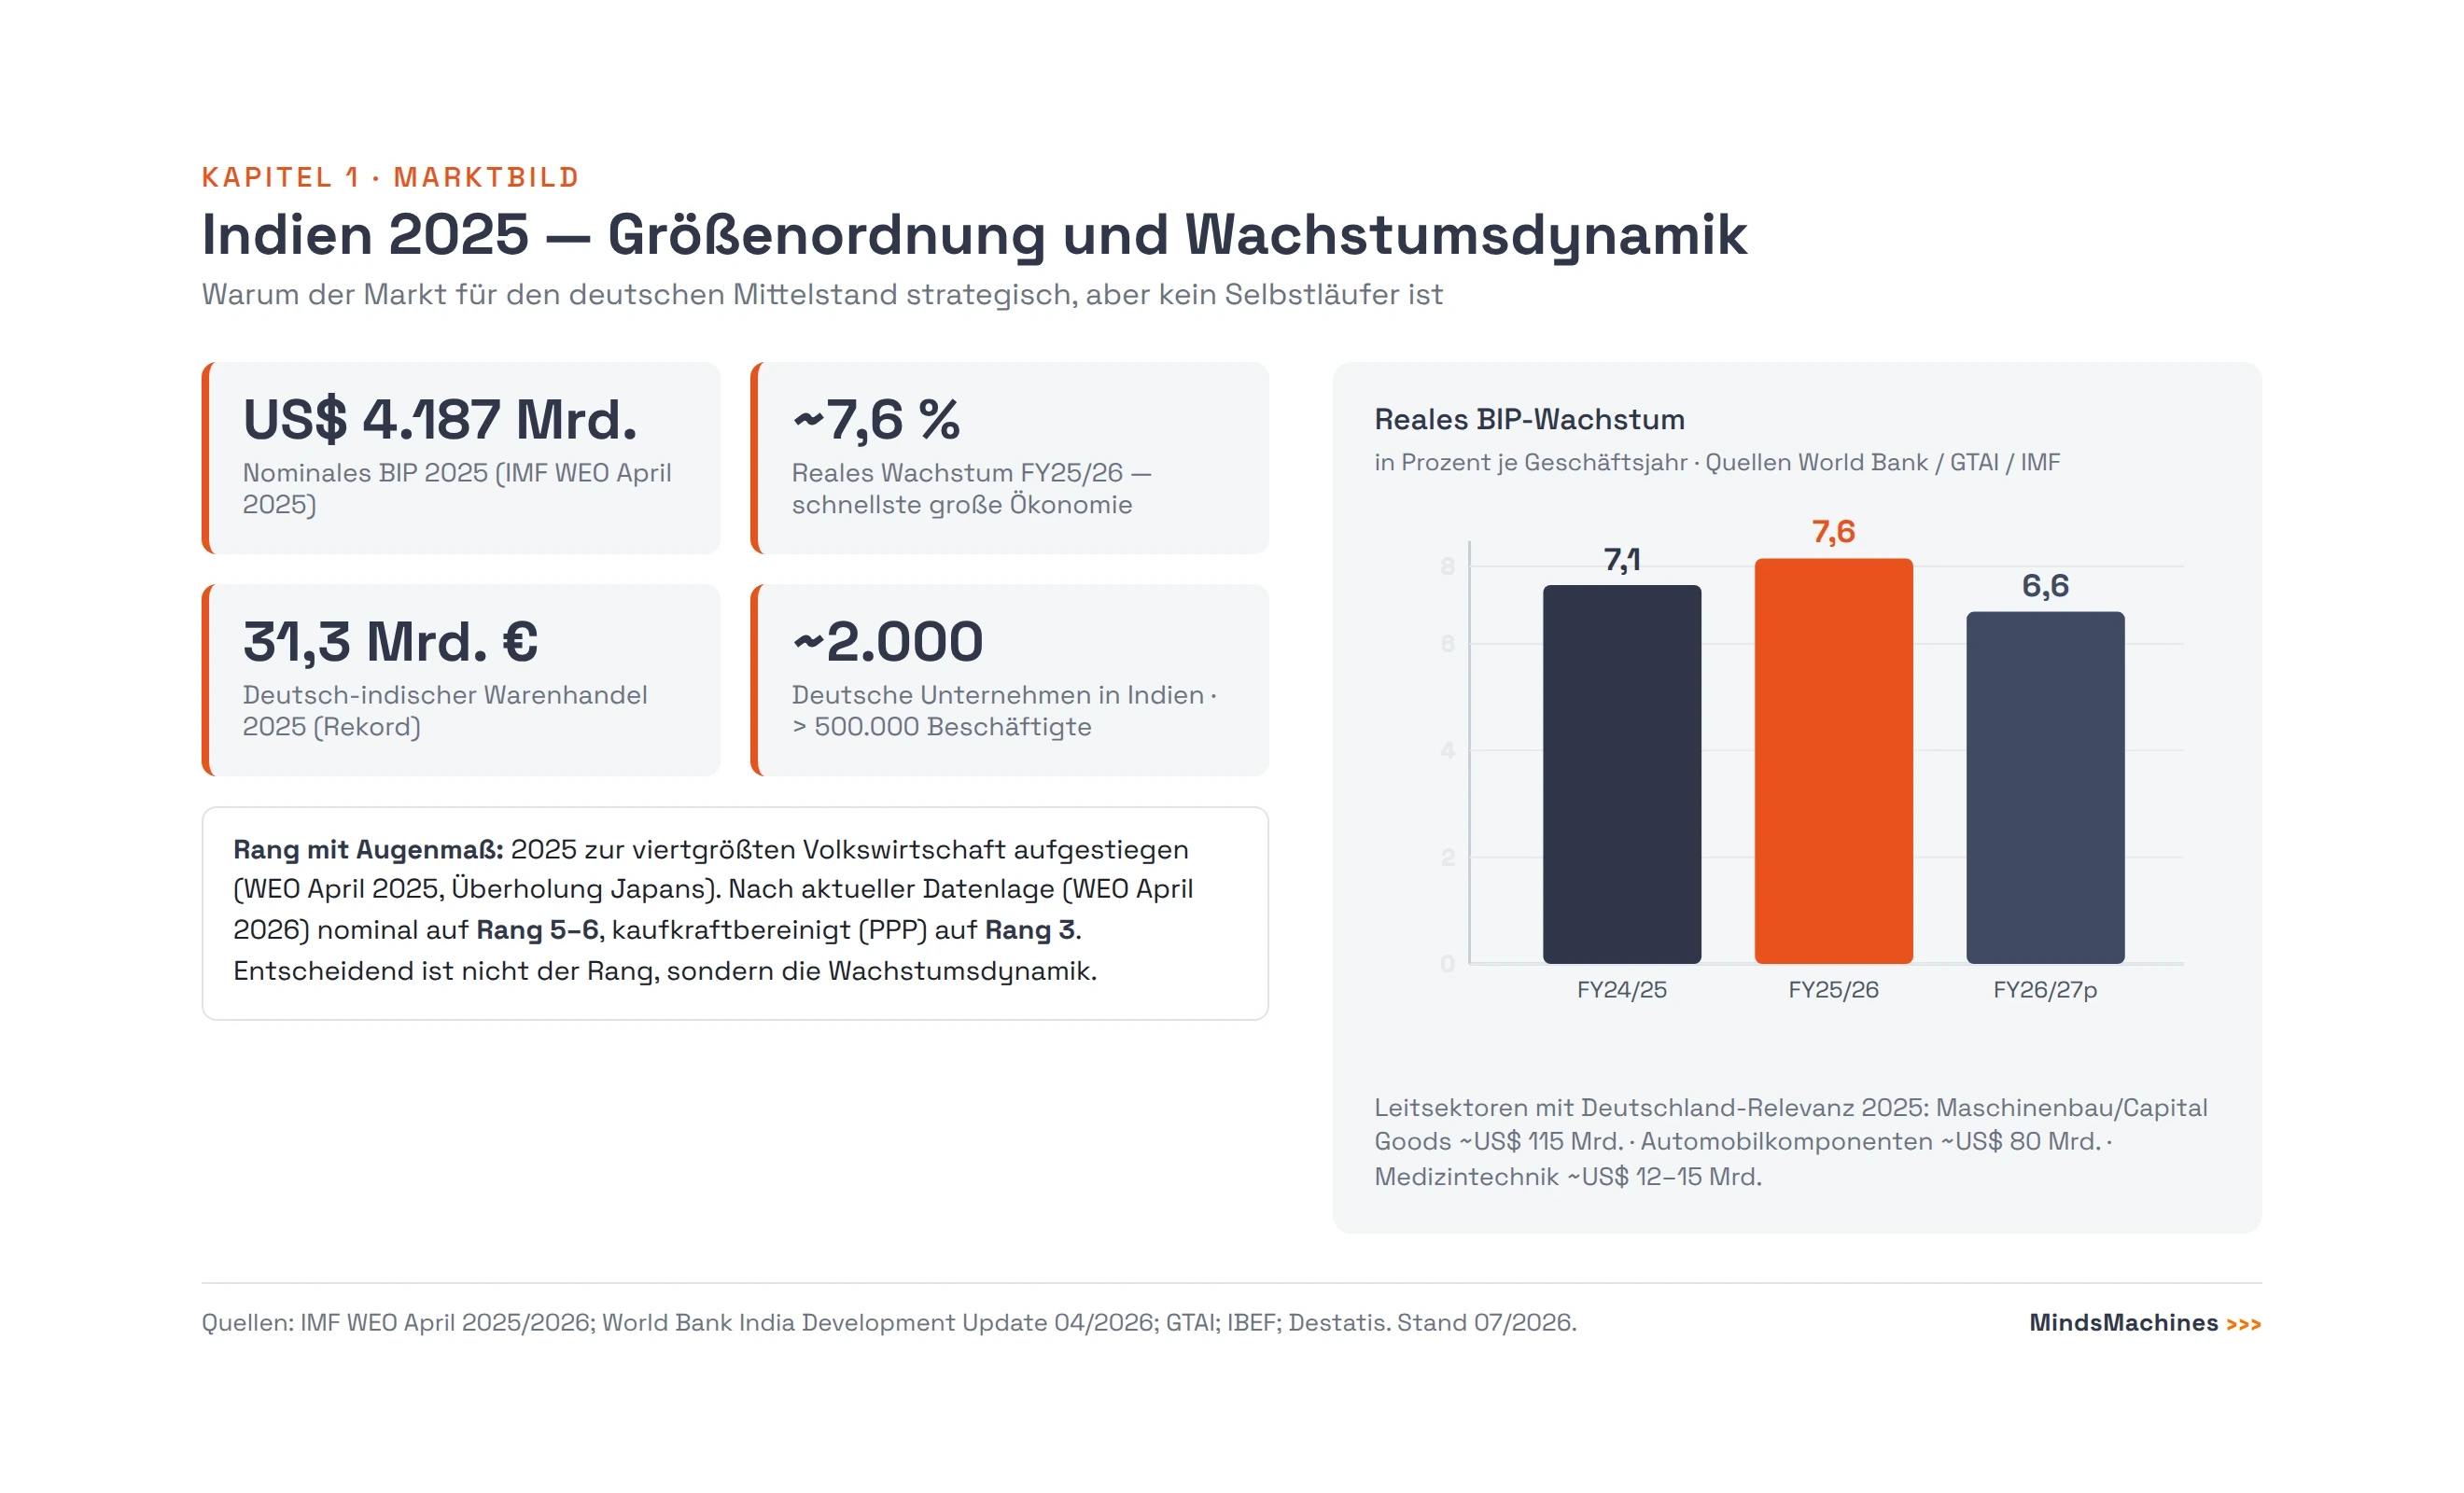
Indien ist 2025 mit einem nominalen BIP von rund 4.187 Mrd. US-Dollar zur viertgrößten Volkswirtschaft der Welt aufgestiegen (IMF WEO April 2025, Überholung Japans); nach der aktuellen Datenlage (WEO April 2026) liegt es nominal auf Rang fünf bis sechs, kaufkraftbereinigt (PPP) auf Rang drei — und wächst mit etwa 7,6 Prozent schneller als jede andere große Ökonomie. Für den deutschen Mittelstand eröffnen sich Absatz-, Entwicklungs- und Fertigungschancen in Leitsektoren wie Maschinenbau/Capital Goods, Automobilkomponenten und Medizintechnik; der bilaterale Handel erreichte 2025 mit 31,3 Mrd. Euro ein Rekordniveau. Zugleich ist Indien kein „billiges China-Alternativ", sondern eine eigenständige Plattform, deren regulatorische Dichte und Geschwindigkeit realistisch einzupreisen sind.
Lesehinweis (Währungen und Zahlenformate): Globale und sektorale Kennzahlen entstammen internationalen Quellen (IMF, Weltbank, IBEF, Branchenverbände) und werden dort in US-Dollar geführt; die bilateralen deutsch-indischen Handelszahlen stammen vom Statistischen Bundesamt und stehen in Euro. Beide Währungen werden hier quellentreu belassen und nicht ineinander umgerechnet. Indische Größenangaben folgen teils dem indischen Stellenwertsystem: 1 Lakh = 100.000; 1 Crore (Cr) = 10 Mio.; 1 Lakh Crore = 1 Billion (10¹²). Rupien-Beträge werden, wo sie in den Quellen erscheinen, mit ihrer US-Dollar-Entsprechung ausgewiesen.
1.3 Makrobild und Wachstum
Unter den größten Volkswirtschaften der Welt
Nach dem World Economic Outlook des Internationalen Währungsfonds (IMF) vom April 2025 erreichte Indiens nominales Bruttoinlandsprodukt 2025 rund US$ 4.187 Mrd. und rückte damit hinter die USA, China und Deutschland auf Rang vier der weltgrößten Volkswirtschaften vor — bei gleichzeitiger Überholung Japans. Diese vielzitierte Rang-vier-Aussage ist allerdings zeitpunkt- und datenstandsabhängig: Sukzessive Datenrevisionen (WEO Oktober 2025: US$ 4.125,2 Mrd.; WEO April 2026: rund US$ 3.916 Mrd., u. a. infolge revidierter Werte für Japan und Deutschland) haben den 2025er Nominalwert nach unten korrigiert, sodass Indien nach aktuellem Stand nominal auf Rang fünf bis sechs liegt. Kaufkraftbereinigt (PPP) ist Indien dagegen die drittgrößte Volkswirtschaft der Welt.
Entscheidend für die strategische Einordnung ist weniger der absolute Rang als die Wachstumsdynamik, die diesen Rang trägt. Indien ist nach übereinstimmender Einschätzung von Weltbank und Germany Trade & Invest (GTAI) die am schnellsten wachsende große Volkswirtschaft der Welt:
| Geschäftsjahr | Reales BIP-Wachstum | Quellenlage |
|---|---|---|
| FY24/25 (2024–25, tatsächlich) | 7,1 % (World Bank) / 6,5 % (IMF Art. IV) | World Bank India Development Update, April 2026 |
| FY25/26 (2025–26) | 7,6 % (World Bank, GTAI); Regierung 7,4 %; IMF (Jan. 2026) 7,3 % | World Bank / GTAI |
| FY26/27 (2026–27, Prognose) | 6,6 % (GTAI, World Bank); IMF-Basisszenario 6,2 % (mit Zöllen); Economic Survey 6,8–7,2 % | GTAI / IMF |
Selbst am unteren Rand der Schätzbandbreite (IMF 6,2 % für FY26/27, unter Berücksichtigung von Zolleffekten) bleibt Indien deutlich oberhalb des Wachstumspfads der etablierten Industrienationen. Flankiert wird die Expansion von einem für ein Schwellenland ungewöhnlich niedrigen Preisauftrieb: Die Verbraucherpreisinflation (CPI) lag im Geschäftsjahr FY25/26 zeitweise bei rund 2 % (Reserve Bank of India), im IMF-Jahresmittel bei 2,8 %.
Strukturelle Wachstumstreiber
Hinter der Wachstumsrate stehen strukturelle Treiber, die den Wachstumspfad mittelfristig tragen. Indien ist mit rund 1,45 Mrd. Menschen (2024) das bevölkerungsreichste Land der Welt — seit 2023 vor China — und verfügt mit einem Medianalter von rund 28 bis 29 Jahren über eine im internationalen Vergleich junge, wachsende Erwerbsbevölkerung (UN DESA, World Population Prospects 2024; Abruf 07/2026). Hinzu kommen die fortschreitende Urbanisierung, eine breit ausgerollte digitale Basisinfrastruktur (u. a. das Identitätssystem Aadhaar und das Echtzeit-Zahlungssystem UPI) und die zunehmende Formalisierung der Wirtschaft — Faktoren, die die Nachfragebasis verbreitern. Für Investitionsgüterhersteller ist dabei weniger die aggregierte Konsumzahl entscheidend als die daraus abgeleitete Investitions- und Industrienachfrage, die die folgenden Abschnitte beziffern; die konsumseitige Einkommens- und Segmentstruktur ist Gegenstand von Kapitel 13 (Preis).
Die industrielle Basis hinter der Zahl
Das Wachstum ist nicht allein konsum-, sondern zunehmend investitions- und industriegetragen — der Teil der indischen Wirtschaft, der für deutsche Investitionsgüterhersteller unmittelbar relevant ist. Der Anteil des verarbeitenden Gewerbes an der gesamtwirtschaftlichen Leistung wird auf rund 17 % beziffert; die absolute Bruttowertschöpfung des verarbeitenden Gewerbes lag im Geschäftsjahr FY 2024-25 bei 41,69 Lakh Crore ₹ — umgerechnet rund US$ 492,9 Mrd. (bei einem Kurs von 84,58 ₹/US$) (MoSPI eSankhyiki, National Accounts Statistics, „Statement Annual Current", 30.05.2025, FY 2024-25 Provisional Estimates; Abruf 07/2026). Der kumulierte ausländische Direktinvestitionszufluss der zurückliegenden Dekade in das verarbeitende Gewerbe summiert sich laut India Brand Equity Foundation (IBEF) auf US$ 165,1 Mrd. (rund 21 % aller kumulierten FDI-Zuflüsse); hinzu kommt die politische Zielmarke, bis 2030 Waren im Wert von US$ 1 Bio. zu exportieren (IBEF). Diese industrielle Verbreiterung bildet die Nachfragebasis für die im Folgenden dargestellten Leitsektoren.
Ein struktureller Rückenwind kommt hinzu: Das im Januar 2026 vereinbarte Freihandelsabkommen zwischen der EU und Indien sieht einen Abbau der indischen Zölle auf EU-Maschinen von derzeit 7,5–44 % schrittweise auf 0 % über einen Zeitraum von sieben bis zehn Jahren vor. Das Inkrafttreten wird frühestens Anfang 2027 erwartet (voraussichtlich Ende 2026/2027); die materiellen Details und Fristen gehören in die Fachkapitel zu Zoll und Regulatorik. Für die strategische Ausgangslage ist festzuhalten, dass sich der preisliche Abstand deutscher Güter mittelfristig verringern dürfte — ein Faktor, der die Attraktivität eines frühen, aber geduldigen Aufbaus erhöht.
1.4 Leitsektoren mit Deutschland-Relevanz
Die für den deutschen Investitionsgütersektor maßgeblichen Zielmärkte wachsen zweistellig und erreichen bereits heute Größenordnungen, die eigenständige Marktbearbeitung rechtfertigen.
Maschinenbau / Capital Goods
Der Umsatz der indischen Investitionsgüterindustrie (Capital Goods) stieg auf US$ 115,17 Mrd. (2025) — gegenüber US$ 92 Mrd. im Jahr 2019. Der Teilmarkt für elektrische Ausrüstung (Elektrogeräte/Elektrotechnik) lag 2022 bei US$ 71,85 Mrd. und wird für 2027 auf US$ 124,83 Mrd. projiziert. Die indischen Engineering-Exporte erreichten im Geschäftsjahr FY25 US$ 116,7 Mrd. Diese Zahlen belegen zweierlei: einen großen heimischen Absatzmarkt und zugleich eine wettbewerbsfähige lokale Fertigungs- und Zulieferbasis, mit der deutsche Anbieter sowohl konkurrieren als auch kooperieren können.
Der deutsche Maschinenexport nach Indien verzeichnete 2023 mit € 4,2 Mrd. einen Rekord; für 2026 wird ein weiterer Anstieg um 10–15 % erwartet. (Der Verband Deutscher Maschinen- und Anlagenbau, VDMA, weist für 2023 einen leicht höheren Exportwert von € 4,4 Mrd. aus; die Größenordnung ist konsistent.)
Automobilkomponenten
Der indische Automobilkomponentensektor erwirtschaftete laut Branchenverband ACMA im Geschäftsjahr FY24/25 einen Umsatz von ₹ 6,73 Lakh Cr = US$ 80,2 Mrd. (+9,6 %), bei Exporten von US$ 22,9 Mrd. und einem knappen Handelsüberschuss von US$ 453 Mio. Für FY25/26 meldet die Branche eine Beschleunigung auf ₹ 7,6 Lakh Cr = US$ 85,9 Mrd. (+12,7 %) mit Exporten von rund US$ 24 Mrd. Die von McKinsey/ACMA formulierte Zielgröße liegt bei US$ 200 Mrd. bis 2030. Für deutsche Zulieferer und Ausrüster ist dies ein Markt, der sowohl als Absatz- wie als Beschaffungs- und Fertigungsstandort in Frage kommt.
Medizintechnik
Der indische Medizintechnikmarkt liegt aktuell bei rund US$ 12–15 Mrd. (2023: US$ 15,35 Mrd.; FY24 nach indischer Rechnung ₹ 94.000–102.000 Cr ≈ US$ 11–12 Mrd.) und soll bis 2030 auf rund US$ 50 Mrd. anwachsen — eine geplante Vervielfachung. Der Teilmarkt für Diagnosegeräte wächst von US$ 4 Mrd. (2023) auf projizierte US$ 6 Mrd. (2027), die Exporte sollen bis FY30 auf US$ 20 Mrd. steigen. Bemerkenswert für die bilaterale Perspektive: Deutschland ist ein Schlüssel-Exportmarkt der indischen Medizintechnik — ein Hinweis auf bereits bestehende, wechselseitige Lieferbeziehungen.
Elektronik / Elektrotechnik
Elektronik und Elektrotechnik sind teils in den oben genannten Capital-Goods-Zahlen enthalten (elektrische Ausrüstung US$ 71,85 Mrd. → US$ 124,83 Mrd.), bilden aber einen eigenen strategischen Zugang. Für Produkte dieses Segments ist die verpflichtende BIS-Zertifizierung (Bureau of Indian Standards — die indische Pflichtzulassung für zahlreiche Produktkategorien) ein zentrales operatives Thema; die Verfahrens- und Kostendetails werden in den Regulatorik- und Preiskapiteln behandelt.
Einordnung: In allen vier Leitsektoren trifft ein zweistellig wachsender Absatzmarkt auf eine erstarkende lokale Wertschöpfung. Beides zusammen definiert die Grundthese dieses Buches — dass Indien nicht als reiner Exportmarkt, sondern als integrierte Wertschöpfungsplattform zu behandeln ist (siehe Abschnitt 1.7).
1.5 Bilateraler Handel und deutsche Präsenz
Rekordhandel 2025
Der deutsch-indische Warenhandel erreichte 2025 mit € 31,3 Mrd. ein Rekordniveau (Statistisches Bundesamt / GTAI); der offiziell ausgewiesene Zuwachs gegenüber 2024 beträgt in Euro rund 1,5 %. Davon entfielen € 16,2 Mrd. auf deutsche Ausfuhren nach Indien und € 15,1 Mrd. auf Einfuhren aus Indien; der deutsche Handelsüberschuss betrug rund € 1,1 Mrd. Der Rekord ist einfuhrgetragen: Die deutschen Ausfuhren gingen 2024→2025 leicht zurück (€ 16,9 → € 16,2 Mrd.), lagen aber weiterhin rund 42 % über dem Niveau von 2019 (€ 11,9 Mrd.), während die Einfuhren aus Indien stärker zulegten. (Auf Basis desselben Vintage — GTAI/Statistisches Bundesamt, Berechnung vom 28.01.2026, +1,5 % — lag das Gesamtvolumen 2024 bei rund € 30,8 Mrd.; die früher geführte Angabe € 30,09 Mrd. entstammt einer abweichenden destatis-Abgrenzung und ist mit dem Zuwachs von 1,5 % nicht direkt verrechenbar. GTAI beziffert dasselbe Rekordvolumen 2025 in Dollar mit rund US$ 35–36 Mrd.; die Differenz zur Euro-Zahl ergibt sich aus Wechselkurs und Abgrenzung.)
Die absolute Größenordnung ist zugleich der nüchterne Teil der Botschaft: Trotz Rekord rangiert Indien nur auf Platz ~22–23 unter Deutschlands Handelspartnern (IW Köln). Das Wachstumspotenzial ist also hoch, die heutige Durchdringung gemessen an der wirtschaftlichen Bedeutung des Landes aber noch gering — ein Argument für frühen Aufbau, kein Beleg für einen bereits gesättigten Markt.
Dichte, aber ausbaufähige Unternehmenspräsenz
Rund 2.000 deutsche Unternehmen sind mit eigener Präsenz oder Tochtergesellschaft in Indien tätig, davon etwa 650 mit eigener Produktion; zusammen beschäftigen sie über 500.000 Menschen (DIHK/IHK). Die Deutsch-Indische Handelskammer (AHK Indien / IGCC, gegründet 1956) ist mit rund 4.000 Mitgliedern die größte deutsche Auslandshandelskammer weltweit und unterhält neben dem Hauptsitz Mumbai Standorte in Pune, Delhi, Bengaluru, Chennai und Kolkata sowie eine Vertretung in Düsseldorf.
Das Momentum ist gut belegt: Der German-Indian Business Outlook (GIBO 2025, KPMG/AHK) meldete den Rekordwert von 79 % deutscher Unternehmen, die bis 2030 in Indien investieren wollen; für das Freihandelsabkommen erwarten laut GIBO 2026 sogar 96 % positive Effekte. Das Programm Make in India Mittelstand (MIIM) der Indischen Botschaft Berlin verzeichnet 224+ betreute deutsche Mittelständler mit € 2,14 Mrd. angekündigten Investitionen, und die Deutsche Investitions- und Entwicklungsgesellschaft (DEG) plant nach eigenen Angaben ein Indien-Portfolio von rund US$ 1 Mrd. Die institutionelle Unterstützungslandschaft für den Markteintritt ist damit ungewöhnlich dicht — ein struktureller Vorteil, der in Kapitel 15 (Unterstützer-Ökosystem) systematisch erschlossen wird.
1.6 Kaufkraft und Marktsegmente (Kurzeinordnung)
Die aggregierten Wachstumszahlen dürfen nicht über die Kaufkraftstruktur hinwegtäuschen. Das nominale BIP je Kopf lag 2025 bei rund US$ 2.702,5 (Weltbank); auf Basis der Kaufkraftparität (PPP) ergibt sich eine Einordnung von etwa US$ 9.800–12.000. Der indische Markt ist damit kein einheitlicher Premiummarkt, sondern in Segmente mit sehr unterschiedlicher Zahlungsfähigkeit und hohem Preis-Leistungs-Anspruch gegliedert.
Für die Positionierung deutscher Anbieter hat dies unmittelbare Konsequenzen — eine reine Hochpreisstrategie ohne preis-angemessene Alternative trifft nur einen schmalen Ausschnitt der Nachfrage. Eine belastbare, aktuelle, indienspezifische B2B-Preisprämie für „Made in Germany" ist öffentlich nicht verfügbar; als grobe Orientierung dient allenfalls eine generische Zahlungsbereitschaftsprämie von 10–20 % aus Konsumkontexten (geringe Belastbarkeit, tendenziell schrumpfend), während die reale Exportpreisdifferenz deutscher Investitionsgüter historisch beim rund Zweifachen lag (technologiegetrieben, kein reiner Herkunftsaufschlag). Die vollständige Preis- und Segmentanalyse mit den zugehörigen Belegen ist Gegenstand von Kapitel 13 (Preis) und wird hier bewusst nicht vorweggenommen.
1.7 Die strategische Ausgangslage: Indien als eigenständige Plattform
Aus dem Marktbild folgt die zentrale strategische Aussage dieses Kapitels: Indien ist als eigenständige Plattform zu behandeln, nicht als billiger Ersatzstandort für China oder als bloßer Verlängerungsmarkt für das deutsche Produktportfolio. Drei dokumentierte Befunde tragen diese Position.
Lokalisierung statt reiner Absatzlogik
Die Innovationsstudie Indien (Bertelsmann Stiftung/Roland Berger) hält fest, dass Indien für viele deutsche Firmen „noch immer vorrangig ein großer Markt für Güter aus Deutschland" ist, während „Frankreich, England und die USA" das indische Innovationspotenzial länger und intensiver nutzen. Die GIBO-Studien belegen die Trendwende quantitativ: Der Anteil deutscher Unternehmen, die Indien als Produktionsstandort nutzen oder planen, steigt von 31 % auf 63 %, als Absatzmarkt von 37 % auf 53 %, und der Ausbau von Global Capability Centern — unternehmenseigenen Kompetenzzentren für F&E, IT und Finanzfunktionen — klettert von 22 % auf 42 % (bis 2030). Eine integrierte Strategie über die gesamte Wertschöpfungskette — Vertrieb, Produktion, Beschaffung, Entwicklung — ist damit vom Wettbewerbsvorteil zum Standard geworden.
Eigene Wettbewerbsdynamik und eigene Preispunkte
Indien bringt starke lokale Wettbewerber hervor. Laut GIBO erwarten inzwischen 46–47 % der befragten deutschen Unternehmen, dass indische Wettbewerber ihnen binnen fünf Jahren überlegen sein werden — ein Anstieg um über 20 Prozentpunkte. Deren Vorteile liegen in günstigeren Kostenstrukturen und einem besseren Verständnis des lokalen Marktes. Der „Made in Germany"-Premiumvorteil im Maschinenbau erodiert laut McKinsey/VDMA und reicht „oft nicht aus", um Kostenstrukturnachteile zu absorbieren. Wer Indien allein über importierte Premiumqualität bedienen will, unterschätzt diese Dynamik.
Geduldiges Kapital und realistische Zeithorizonte
Der Aufbau in Indien folgt einer eigenen, längeren Zeitachse. Belastbare Markteintrittsanalysen (ITA/trade.gov, Altios, Tensor Advisory) beziffern die Realität wie folgt:
- Operative Vollausstattung (alle Registrierungen, Banking): 12–18 Monate bis zum funktionierenden Betrieb.
- Erste substanzielle Umsätze: 12–24 Monate — nicht die von Zentralen häufig erwarteten 3–6 Monate.
- Break-Even einer Vertriebstochter (B2B): 24–48 Monate (realistische Planungsannahme im späteren Fenster, 36–48 Monate; vgl. Kapitel 17).
- Kumulierter Cash-Bedarf bis Break-Even: je nach Ambitionsniveau rund 3–8 Mio. Euro (Vertriebstochter); ein Produktionsstandort liegt kapitalintensitätsbedingt um das 3- bis 10-fache höher.
Als grobe Kostenanker gelten ein Setup von 30.000–70.000 Euro, laufende Kosten von 400.000–800.000 Euro im ersten Jahr (5–10 Beschäftigte) und 1,0–2,5 Mio. Euro im zweiten Jahr (15–25 Beschäftigte); eine „Lernsteuer" aus Fehlern, Fehlbesetzungen und falschen Partnern von 10–15 % des Erstjahresbudgets ist realistisch einzuplanen. Die vollständige Kosten- und Sequenzlogik ist Gegenstand von Kapitel 3 (Eintrittsstrategie); hier zählt die Grundeinsicht: Indien belohnt geduldiges Kapital und bestraft die Erwartung schneller Erträge.
Hinzu kommt die föderale Differenzierung. Nach ITA/trade.gov variieren „Sprache, Kultur, Konsumverhalten und Standards" von Bundesstaat zu Bundesstaat, und Unternehmen mit einem Einheitsansatz („one-size approach") kommen „unwahrscheinlich" flächendeckend voran. Die Standort- und Bundesstaatswahl ist damit keine nachgelagerte Detailfrage, sondern strategisch — und wird in Kapitel 2 (Standortwahl) vertieft. Persönliche Präsenz und Beziehungsaufbau vor Ort sind laut ITA Vorbedingung formaler Partnerschaften, nicht deren Beiwerk.
1.8 Realitäts-Check: Was einzupreisen ist
Das Chancenbild ist ohne den nüchternen Gegenpart unvollständig. Der German-Indian Business Outlook dokumentiert die Belastungen mehrjährig und konstant:
- Bürokratie ist über alle Ausgaben hinweg die größte Herausforderung: 64 % (2024) → 65 % (2025) → 58 % (2026) der befragten Unternehmen nennen sie als Hauptproblem.
- Korruption: 39 % (2024) → 33 % (2025) → 34 % (2026).
- Steuersystem und regulatorischer Aufwand: 27 % (2024) → 32 % (2025, u. a. durch Quality Control Orders) → 27 % (2026).
Die regulatorische Unbeständigkeit zeigt sich exemplarisch an den Quality Control Orders (QCOs — behördlich verordnete Pflicht-Qualitätsnormen, deren Einhaltung über eine BIS-Zertifizierung nachzuweisen ist und die Einfuhren faktisch beschränken können): Deren kurzfristige Ankündigung und der teils weitreichende Ausschluss bestimmter Herkunftsländer machen sie „gerade für KMU zum Hindernis" (AHK). Hinzu kommt eine extreme Compliance-Dichte — für den indischen Betrieb sind Größenordnungen von rund 69.233 nationalen Anforderungen dokumentiert —, während die Arbeitsrechtskodizes (Labour Codes) zum 21.11.2025 in Kraft getreten sind. GTAI ergänzt, dass die Rechtsdurchsetzung „langwierig" sein kann. Rückwirkende bzw. kurzfristig wirksame Regeländerungen und die daraus folgende Planungsunsicherheit sind daher einzupreisen; die operativen Details behandeln Kapitel 6 und 11.
Rückwirkende Besteuerung — historisch belastend, inzwischen entschärft: Zwei prominente Fälle prägten lange das Bild rückwirkender Steuerregeln. Die Vodafone-Retro-Steuer (Finance Act 2012) änderte das Einkommensteuergesetz rückwirkend bis 1962, um indirekte Übertragungen indischer Vermögenswerte zu besteuern — und zwar, nachdem der Supreme Court 2012 zugunsten Vodafones entschieden hatte; sie wurde durch den Taxation Laws (Amendment) Act 2021 zurückgenommen (Annullierung der Forderungen für Übertragungen vor dem 28.05.2012, Rückzahlungen ohne Zinsen). Die Angel Tax (Sec. 56(2)(viib), ebenfalls 2012 eingeführt und 2023 auf ausländische Investoren ausgeweitet) wurde durch den Finance (No. 2) Act 2024 ab dem Assessment Year 2025-26 für alle Investoren abgeschafft und nicht in den neuen Income-tax Act 2025 übernommen. Beide Rücknahmen gelten als politisches Signal gegen rückwirkende Besteuerung und haben das Investitionsklima messbar verbessert; für Altfälle (2012–2024) besteht ein Restrisiko fort. Die operativen Details behandeln Kapitel 6 und 11.
Weitere, überwiegend exogene Risiken runden das Bild ab: Luftverschmutzung in Ballungsräumen (bis 55 % der Befragten als größte exogene Herausforderung genannt), Cyberangriffe (40 %) und die Volatilität der Handelspolitik (56 %, GIBO 2026). Ergänzend bleiben Talentgewinnung und -bindung eine operative Daueraufgabe: Qualifizierte Fachkräfte gelten zwar als Top-Standortvorteil (47–53 %), doch Fluktuation und Wettbewerb um Talente sind erheblich, und ein Fachkräftemangel wird von 36–42 % als Geschäftsrisiko benannt (DIHK/AHK).
Die praktische Konsequenz ist keine Abkehr, sondern Contingency-Planung. Das gemeinsame Erfolgsmuster der dokumentierten Markteintritte besteht nicht in der Abwesenheit dieser Belastungen, sondern in ihrem eingeplanten Management: Jeder dokumentierten Belastung lässt sich eine konkrete Gegenmaßnahme zuordnen, die von Beginn an mitzuplanen ist.
| Dokumentierte Belastung | Gegenmaßnahme (ab Tag eins) |
|---|---|
| Bürokratie- und Compliance-Dichte (~69.233 Anforderungen) | Spezialisierte Rechts- und Steuerberatung von Beginn an; strukturierter Compliance-Kalender |
| Kurzfristige Regeländerungen (z. B. QCOs) | Finanzielle und zeitliche Puffer; laufendes Regulatorik-Monitoring |
| Fluktuation und Wettbewerb um Talente | Retention-Programme von Beginn an; lokale Führung mit eigenem Mandat |
| Langwierige Rechtsdurchsetzung, Planungsunsicherheit | Dokumentierte Exit-Option; vertragliche Absicherung |
Damit verschiebt sich der Fokus vom Ob zum Wie: Wie die „Von den Besten lernen"-Fälle zeigen, unterscheidet nicht die Abwesenheit dieser Risiken, sondern ihr geplantes Management die erfolgreichen von den gescheiterten Markteintritten (siehe Kapitel 16). Die drei übergreifenden Erfolgsbedingungen dieses Managements fasst der Kritische Erfolgsfaktor in Abschnitt 1.11 zusammen.
1.10 Nützliche Adressen und Ansprechpartner
Klassifikation: essenziell = für die Vorbereitung des Markteintritts praktisch unverzichtbar; nachrangig/skip = nur bei spezifischem Bedarf heranzuziehen. Kosten-Kennzeichnung: kostenfrei/bundesfinanziert vs. bezahlt. Das vollständige Unterstützer-Ökosystem mit Leistungs- und Kostenlogik steht in Kapitel 15.
Germany Trade & Invest (GTAI) — kostenfrei/bundesfinanziert · essenziell (erste Anlaufstelle)
Bundeseigene Wirtschaftsförderungsgesellschaft (Sitz Berlin/Bonn). Außenwirtschafts-, Markt- und Branchenanalysen, Zoll- und Rechtsinformationen, Wirtschaftsausblick Indien. Basisinformationen und Registrierung zu 100 % kostenlos.
Web: gtai.de/de/trade/indien · Wirtschaftsausblick Indien (Stand 23.04.2026): gtai.de/de/trade/indien-wirtschaft/wirtschaftsausblick
Belegte Ansprechpartner: Florian Wenke (Korrespondent Indien, Mumbai); Mareen Haring (Wirtschaftsexpertin Indien, Berlin, +49 30 200 099 129).India Brand Equity Foundation (IBEF) — kostenfrei zugänglich · essenziell für Marktdaten, sonst nachrangig
Quelle der in diesem Kapitel verwendeten Sektor-Marktgrößen (Manufacturing, Engineering/Capital Goods, Medical Devices). Frei abrufbare Branchen-Infografiken und Sektorseiten. Nutzung gezielt für Marktgrößen; für belastbare Einzelentscheidungen sind die Primärquellen der Verbände vorzuziehen.
Web: ibef.org — u. a. ibef.org/industry/manufacturing-sector-india · ibef.org/industry/medical-devices
Hinweis: IBEF ist als Datenquelle für Marktgrößen belegt; über die hier zitierten Kennzahlen hinausgehende Angaben sind vor Verwendung zu prüfen (nur Belegtes übernehmen).
Ergänzende Institutionen (AHK Indien/IGCC, VDMA India, DIHK, DEG, GIZ/develoPPP, MIIM) mit Leistungs- und Kostenlogik sowie namentlichen Ansprechpartnern sind in Kapitel 15 (Unterstützer-Ökosystem) vollständig aufgeführt.
1.11 Kritischer Erfolgsfaktor
Indien als eigenständige Plattform behandeln — nicht als China-Ersatz.
Der Markteintritt gelingt, wenn Indien als integrierte Wertschöpfungsplattform (Vertrieb, Produktion, Beschaffung, F&E) und nicht als bloßer Absatz- oder Ausweichstandort geführt wird. Drei Bedingungen sind untrennbar:
1. Geduldiges Kapital — realistische Zeithorizonte (erste substanzielle Umsätze 12–24 Monate, Break-Even 24–48 Monate, Cash-Bedarf 3–8 Mio. € bis zum Break-Even einer Vertriebstochter) statt der Erwartung schneller Erträge.
2. Lokalisierung — Produkt, Preis und Wertschöpfung an indische Segmente anpassen; eine reine Premium-Position ohne preis-angemessene Alternative trifft nur einen schmalen Marktausschnitt.
3. Regulatorische Unbeständigkeit über Contingency-Planung abfedern — Puffer für kurzfristige Regeländerungen (z. B. QCOs), spezialisierte Rechts-/Steuerberatung ab Tag eins, hohe Compliance-Dichte (~69.233 Anforderungen) einplanen, Exit-Option vorhalten.
1.12 Musteranschreiben
Für dieses Frontkapitel entfällt ein Musteranschreiben. Vorlagen für die Erstansprache von Unterstützern (GTAI, AHK Indien/IGCC, VDMA, MIIM) stehen in Kapitel 15 (Unterstützer-Ökosystem), Vorlagen für die Ansprache potenzieller Partner ab Kapitel 3 (Eintrittsstrategie).
1.13 Checkliste und Prüffragen: Strategische Selbsteinordnung
Checkliste — vor jeder weiteren Kapitelarbeit zu klären:
- Zweck des Indien-Engagements definiert: Absatz, Beschaffung, Entwicklung/F&E, Fertigung — oder eine integrierte Kombination?
- Leitsektor und relevantes Marktsegment identifiziert und grob beziffert (Capital Goods, Auto-Komponenten, Medizintechnik, Elektronik/Elektrotechnik).
- Zeithorizont akzeptiert: erste substanzielle Umsätze 12–24 Monate, Break-Even 24–48 Monate.
- Kapitalhorizont belastbar: kumulierter Cash-Bedarf 3–8 Mio. € (Vertriebstochter) bzw. 3- bis 10-fach höher (Produktion), inkl. „Lernsteuer" 10–15 % des Erstjahresbudgets.
- Lokalisierungsbereitschaft geprüft: Ist eine Anpassung von Produkt, Preis und Wertschöpfung möglich und gewollt?
- Regulatorik-Puffer eingeplant: Compliance-Dichte, QCO-Kurzfristigkeit, langwierige Rechtsdurchsetzung.
- Exit-Contingency grundsätzlich vorgesehen.
Prüffragen — strategische Selbstprüfung:
- Verfolgt das Vorhaben primär reinen Absatz, oder ist eine Wertschöpfung über die gesamte Kette (Produktion/Beschaffung/F&E) angelegt? — Reiner Absatz gilt laut Studienlage als dokumentierte Schwäche.
- Trägt der interne Business Case einen Break-Even erst nach 24–48 Monaten, ohne dass das Engagement vorher aus Ungeduld abgebrochen wird?
- Existiert neben der Premium-Position eine preis-angemessene („good-enough"/frugale) Alternative für kaufkraftschwächere Segmente?
- Ist eine glaubwürdige lokale Führung mit eigenem Mandat vorgesehen, statt aller Entscheidungen in der deutschen Zentrale zu belassen?
- Sind Bundesstaats- und Standortwahl als strategische, nicht nachgelagerte Frage anerkannt (Weiterverweis Kapitel 2)?
- Ist die Bereitschaft vorhanden, persönlich und wiederholt vor Ort präsent zu sein (Beziehungsaufbau als Vorbedingung)?
1.14 Quellen und Links
Abrufdatum der Quellen: 2026-07-15 (Handels-, Institutions- und Studienquellen) bzw. 2026-07-16 (Makro-/Sektorquellen), sofern nicht anders vermerkt.
Makro (BIP, Wachstum, Inflation)
- IMF, World Economic Outlook April 2025 (Indien 2025 viertgrößte Volkswirtschaft, US$ 4.187 Mrd., Überholung Japans): via DD News, ddnews.gov.in/en/india-set-to-overtake-japan-as-fourth-largest-economy-in-2025-imf/; StatisticsTimes, statisticstimes.com/economy/country/india-gdp.php
- IMF, World Economic Outlook April 2026 (revidierter Datenstand: Indien 2025 nominal rund US$ 3.916 Mrd., nominal Rang 5–6; kaufkraftbereinigt/PPP Rang 3): imf.org/en/publications/weo/issues/2026/04/14/world-economic-outlook-april-2026; DataMapper NGDPD, imf.org/external/datamapper/api/v1/NGDPD/USA/CHN/DEU/JPN/IND
- IMF, India 2025 Article IV (PDF): imf.org/-/media/files/publications/cr/2025/english/1indea2025003-source-pdf.pdf
- World Bank, India Development Update, April 2026 (PDF): thedocs.worldbank.org/en/doc/4262e1e15b463ecb360cec4ad78cf062-0310012026/original/April-2026-India-Development-Update.pdf
- GTAI, Wirtschaftsausblick Indien, 23.04.2026: gtai.de/de/trade/indien-wirtschaft/wirtschaftsausblick
- PIB (CPI/Inflation): pib.gov.in/PressNoteDetails.aspx?NoteId=156770&ModuleId=3®=3&lang=1
- Demografie (belegt Abschnitt „Strukturelle Wachstumstreiber" in 1.3): rund 1,45 Mrd. Einwohner (2024), bevölkerungsreichstes Land der Welt (seit 2023 vor China), Medianalter rund 28–29 Jahre. Quelle: UN DESA, World Population Prospects 2024 (Abruf 07/2026).
Sektor-Marktgrößen
- IBEF, Manufacturing Sector in India: ibef.org/industry/manufacturing-sector-india; Manufacturing Infographic Aug 2025 (PDF): ibef.org/uploads/industry/Infrographics/large/Manufacturing-Infographic-Aug-2025.pdf
- Verarbeitendes Gewerbe — absolute Bruttowertschöpfung (GVA), FY 2024-25: 41,69 Lakh Crore ₹ ≈ US$ 492,9 Mrd. (bei 84,58 ₹/US$). Primärquelle: MoSPI eSankhyiki, National Accounts Statistics, „Statement Annual Current" (30.05.2025), FY 2024-25 Provisional Estimates (Abruf 07/2026). Die zuvor geführte Angabe „US$ 890 Mrd." war ein Output- statt GVA-Wert (unvereinbar mit dem 17-%-Anteil am nominalen BIP von rund US$ 3.916 Mrd.) und wurde ersetzt.
- IBEF, Engineering Infographic Mai 2025 (PDF): ibef.org/uploads/industry/Infrographics/large/Engineering-Infographic-May-25.pdf
- IBEF, Medical Devices Industry in India: ibef.org/industry/medical-devices; Medical Devices Infographic Aug 2024 (PDF): ibef.org/uploads/industry/Infrographics/large/medical-devices-infographic-august-2024.pdf
- ACMA, Press Release FY25, 08.07.2025 (PDF): acma.in/uploads/press-release/Press%20Release%20FY25.pdf; ET Auto (FY26 +12,7 %): auto.economictimes.indiatimes.com/news/auto-components/indias-auto-component-industry-grows-127-to-76-lakh-crore-in-fy26/132235493
- IBEF, German machinery exports to India to rise 10–15% in 2026: ibef.org/news/german-machinery-exports-to-india-to-rise-10-15-in-2026; Produktion.de: produktion.de/wirtschaft/indien-lockt-immer-mehr-deutsche-mittelstaendler/1672081
Bilateraler Handel und deutsche Präsenz
- Statistisches Bundesamt via GWS-OS (PDF): gws-os.com/fileadmin/downloads/GWS-Kurzmitteilung_2025_10.pdf
- Deutsch-indischer Warenhandel (belegt Abschnitt 1.5 und Grafik 1.3): 2025 = € 31,3 Mrd. (Rekord; Ausfuhren € 16,2 Mrd., Einfuhren € 15,1 Mrd.), Zuwachs +1,5 % ggü. 2024; 2024 = rund € 30,8 Mrd. (abgeleitet, desselbe Vintage). Quelle: GTAI/Statistisches Bundesamt, Berechnung 28.01.2026 (Abruf 07/2026); in Dollar weist GTAI 2025 mit rund US$ 35–36 Mrd. aus (Wechselkurs-/Abgrenzungsdifferenz).
- IW Köln, Indien-Kurzbericht 2025 (PDF): iwkoeln.de/fileadmin/user_upload/Studien/Kurzberichte/PDF/2025/IW-Kurzbericht_2025-Indien.pdf
- Handelsblatt, Deutscher Handel mit Indien erreicht 2025 Rekordniveau (GTAI), 27.01.2026: handelsblatt.com/unternehmen/industrie/freihandel-deutscher-handel-mit-indien-erreicht-2025-rekordniveau/100195193.html
- DIHK, Stellungnahme EU-Indien (PDF): dihk.de/resource/blob/112050/59b65c50073675ea61da7bc2982f8b60/dihk-stellungnahme-eu-indien-data.pdf; IHK Frankfurt, Ländermarkt Indien: frankfurt-main.ihk.de/international/laender-und-maerkte/laenderliste-a-z/international-auslandsmaerkte-laenderkontakte-g-k-gb/indien-5272356
- AHK Indien/IGCC (Über uns/Kontakt): indien.ahk.de/en/about-us; indien.ahk.de/en/contact
- VDMA – Office Indien: vdma.eu/de/office-indien
- MIIM (Make in India Mittelstand), Broschüre 2024 (DE, PDF): indianembassyberlin.gov.in/pdf/menu/miim/MIIM_Brochure_2024_DE.pdf
- DEG (US$ 1 Mrd. Indien-Portfolio), Reuters, 30.01.2026: reuters.com/world/india/germanys-deg-plans-1-billion-portfolio-across-india-investments-top-exec-says-2026-01-30/
Strategische Ausgangslage, Schwächen und Realitäts-Check
- KPMG/AHK, German-Indian Business Outlook (GIBO) 2026, PM 25.06.2026: kpmg.com/de/en/media/press-releases/2026/06/eu-india-free-trade-agreement-to-drive-growth-for-german-companies.html
- KPMG/AHK, GIBO 2025, PM 25.06.2025 (79 % Investitionsabsicht): kpmg.com/de/en/media/press-releases/2025/06/new-record-79-percent-of-german-companies-plan-to-invest-in-india-by-2030-in-response-to-geopolitical-tensions.html
- KPMG/AHK, GIBO 2024 (Voll-PDF, 35 S.): hub.kpmg.de/hubfs/20240627_GIBO_2024_sec_bf.pdf
- DIHK/AHK, Asia-Pacific Business Outlook Fall 2024 – Focus on India (PDF): dihk.de/resource/blob/123344/00f2b58f7f28f87adc4f94007f03f46f/ahk-asia-business-outlook-fall-2024-data.pdf
- Bertelsmann Stiftung/Roland Berger, Innovationsstudie Indien (Exec. Summary, DE, PDF): bertelsmann-stiftung.de/fileadmin/files/BSt/Publikationen/GrauePublikationen/201611201_Innovationsstudie_Indien_Executive_Summary_Deutsch.pdf
- GTAI, Wirtschaftsstruktur Indien (SWOT): gtai.de/de/trade/indien/wirtschaftsumfeld/wirtschaftsstruktur-1037986
- ITA/US-Handelsministerium, India – Market Entry Strategy: trade.gov/country-commercial-guides/india-market-entry-strategy
- Altios, India Market Entry: What Global Companies Must Know, 09.10.2025: altios.com/publication/india-market-entry-what-global-companies-must-know/
- Tensor Advisory, India Market Entry Costs for European Companies, 24.02.2026: tensor-advisory.com/intelligence/india-market-entry-costs-european-companies
Preis-/Prämien-Einordnung (Details in Kapitel 13)
- Universität St. Gallen, „The Germany brand" (2014): unisg.ch/en/newsdetail/news/the-germany-brand/
- Statista, Made-In-Country-Index (MICI, Edition 2017): statista.com/page/Made-In-Country-Index
- McKinsey/VDMA, The Future of German Mechanical Engineering (PDF): mckinsey.com/~/media/mckinsey/industries/automotive%20and%20assembly/our%20insights/the%20future%20of%20german%20mechanical%20engineering/future%20of%20mechanical%20engineering%20full%20report.pdf
- DSIR, Capital Goods Export Price Comparison (PDF): dsir.gov.in/static/uploads/2025/11/471169e7511fba12847ebfd24edc5873.pdf
Querverweise: Kapitel 2 (Standortwahl) · Kapitel 3 (Eintrittsstrategie) · Kapitel 13 (Preis) · Kapitel 16 (Von den Besten lernen).
Häufige Fragen zu diesem Thema
Warum sollte der Mittelstand nach Indien?
Indien ist 2025/26 eine der größten und am schnellsten wachsenden Volkswirtschaften; der deutsch-indische Handel erreichte 2025 rund 31,3 Mrd. Euro. Für Maschinenbau, Automobilkomponenten und Medizintechnik bestehen große Chancen — der Markteintritt verlangt jedoch Geduld und Kapital.
Wie lange bis zu ersten Umsätzen in Indien?
Erste substanzielle Umsätze sind meist nach 12 bis 24 Monaten realistisch, der Break-Even einer B2B-Vertriebstochter in einem Fenster von 24 bis 48 Monaten (realistisch 36–48 Monate).