Was sind die typischen deutschen Fehler in Indien?
Führende Investorennationen sind in Indien erfolgreich, weil sie mit geduldigem Kapital, konsequenter Lokalisierung, Aftercare und dedizierten Fast-Track-Kanälen arbeiten und Indien als eigenständige Plattform behandeln. Deutsche…
Konzentrationskapitel · Bündelung der kritischen Erfolgsfaktoren · Stand der zugrunde liegenden Recherche: 15. Juli 2026
Worum es geht
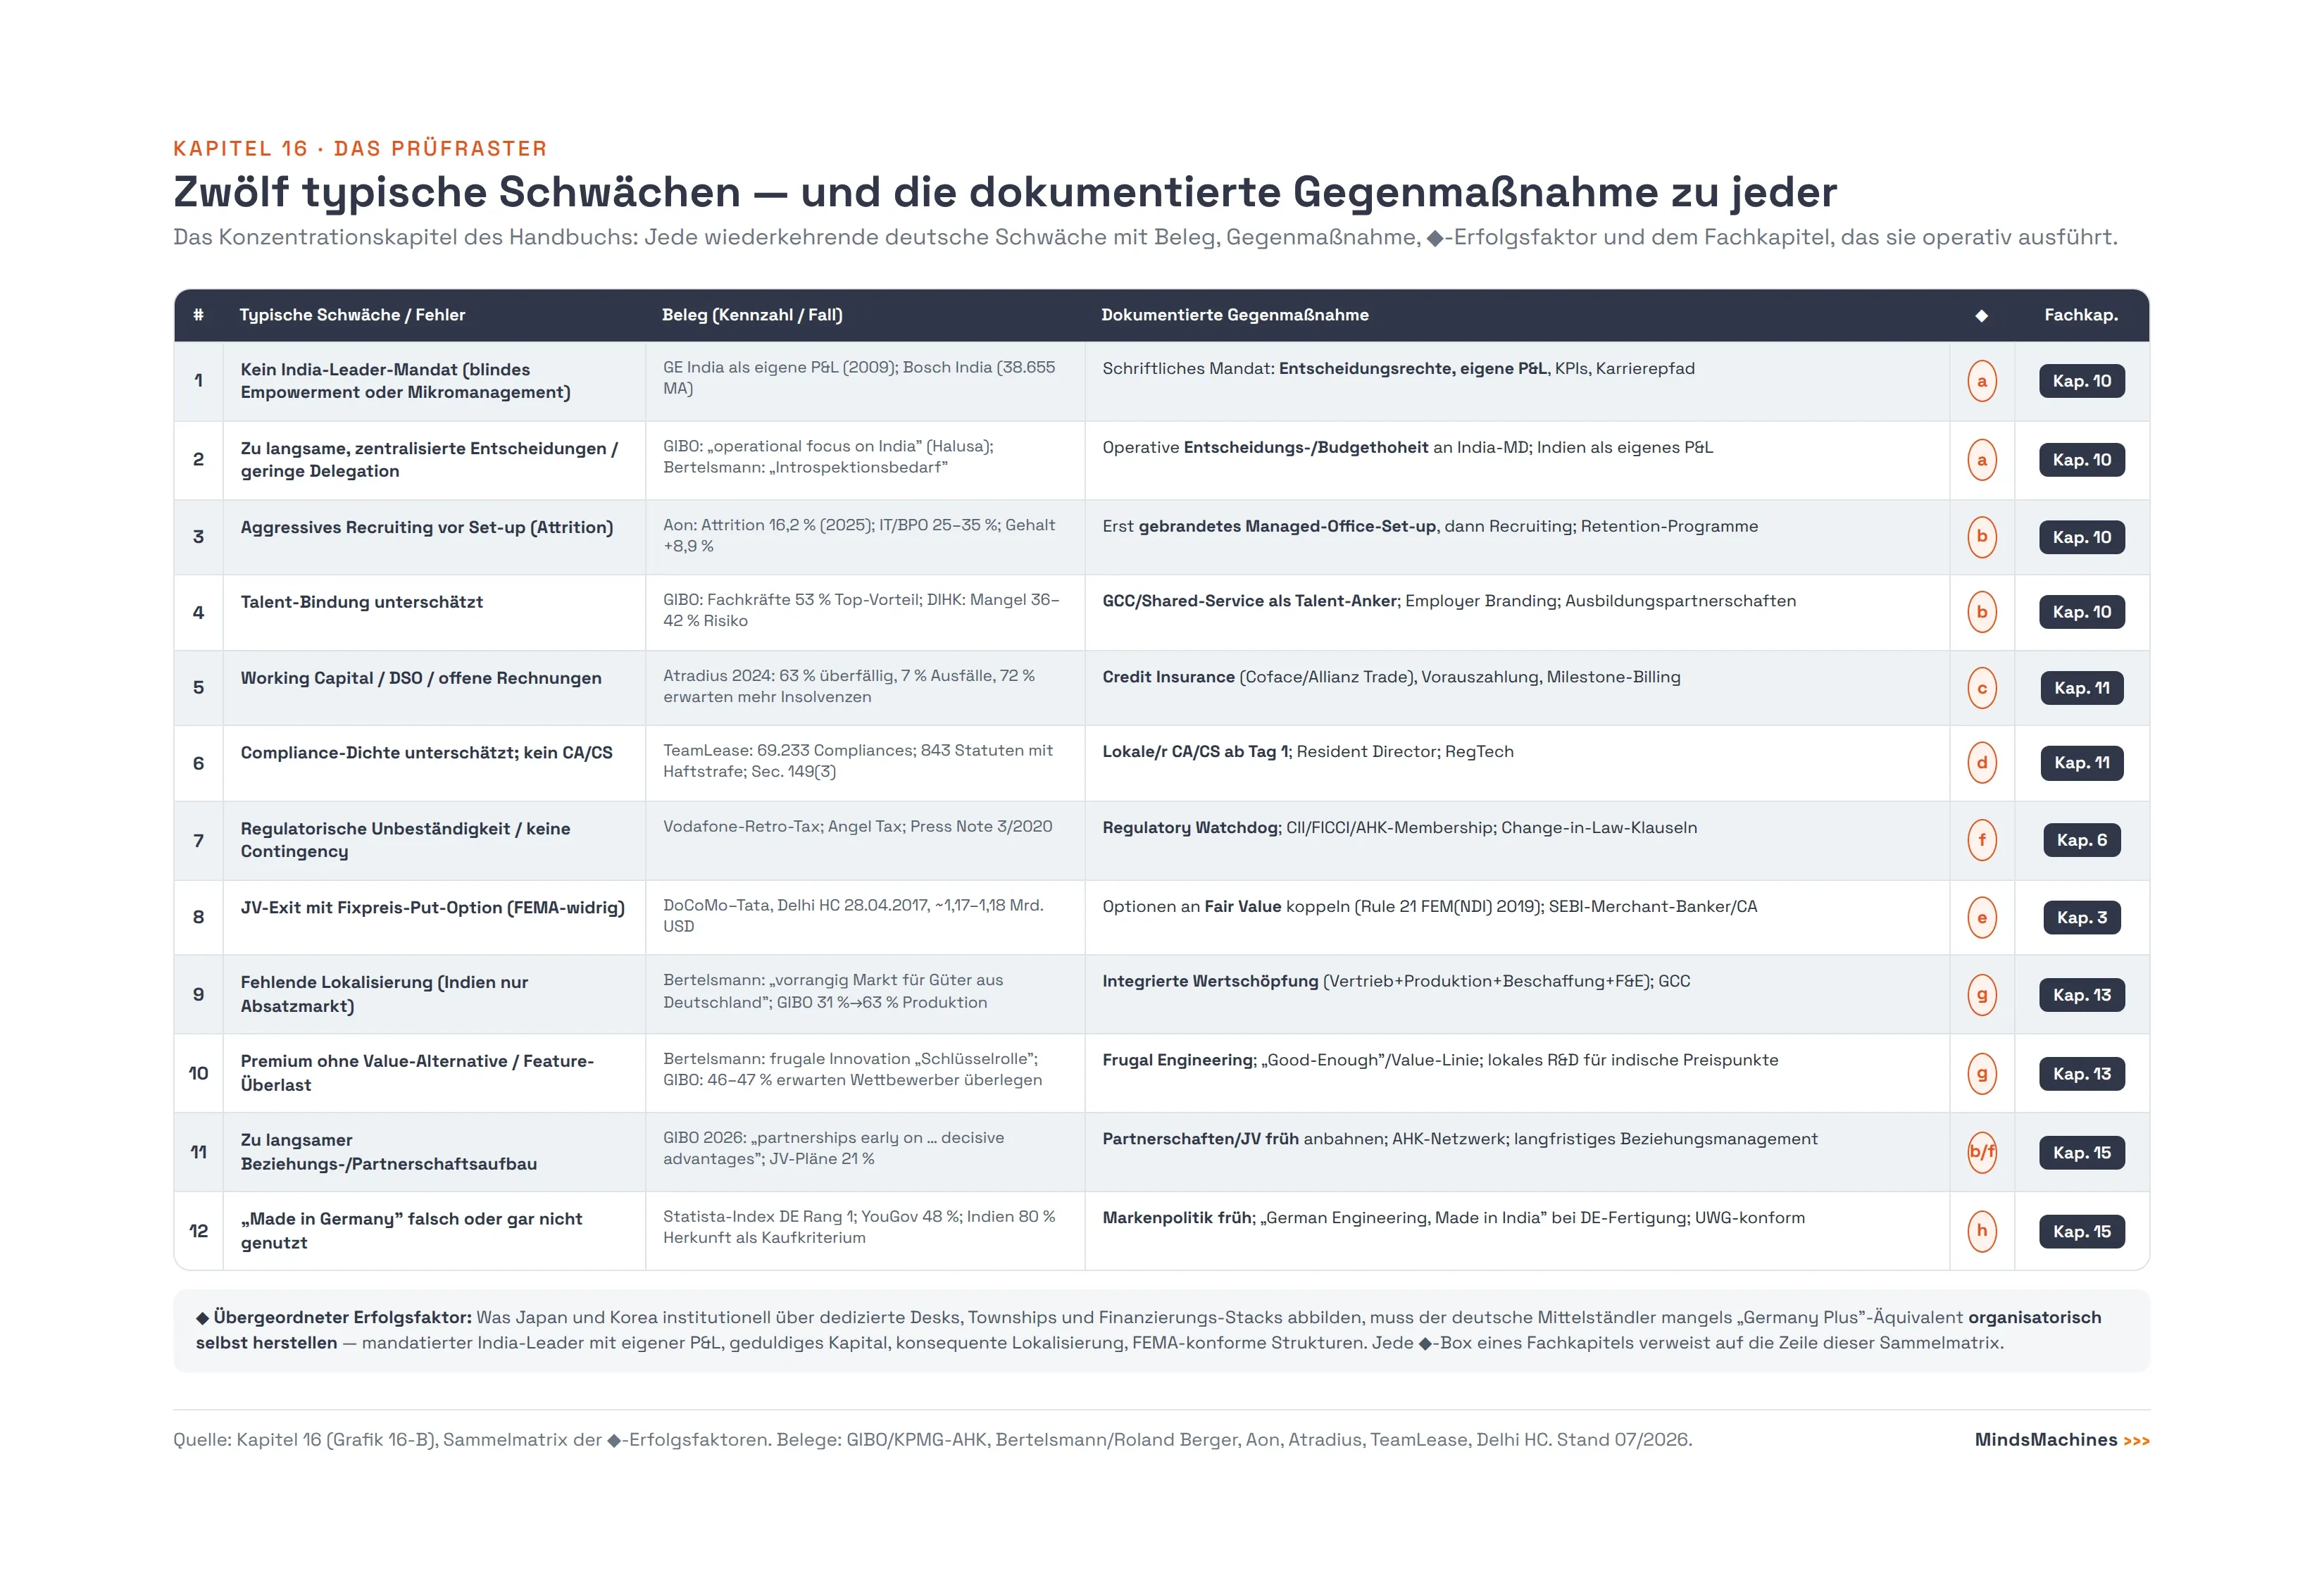
Führende Investorennationen sind in Indien erfolgreich, weil sie mit geduldigem Kapital, konsequenter Lokalisierung, Aftercare und dedizierten Fast-Track-Kanälen arbeiten und Indien als eigenständige Plattform behandeln. Deutsche Unternehmen scheitern dagegen wiederkehrend an denselben Mustern — fehlendes India-Leader-Mandat, unterschätzte Fluktuation und Compliance-Dichte, Working-Capital-Fehler, FEMA-widrige JV-Exit-Klauseln und mangelnde Lokalisierung. Dieses Kapitel bündelt zu jeder dieser Schwächen die dokumentierte Gegenmaßnahme und illustriert sie an realen Fallstudien. Als Konzentrationskapitel führt es die kritischen Erfolgsfaktoren aller Fachkapitel in einer einzigen Schwäche→Gegenmaßnahme-Matrix (Grafik 16-B) zusammen: Jede Zeile verweist auf das Fachkapitel, das die Gegenmaßnahme operativ ausführt, sodass das Kapitel zugleich als Prüfraster für ein Markteintritts- oder Ausbauvorhaben dient.
16.3 Benchmark der führenden Investorennationen — und die deutsche Lücke
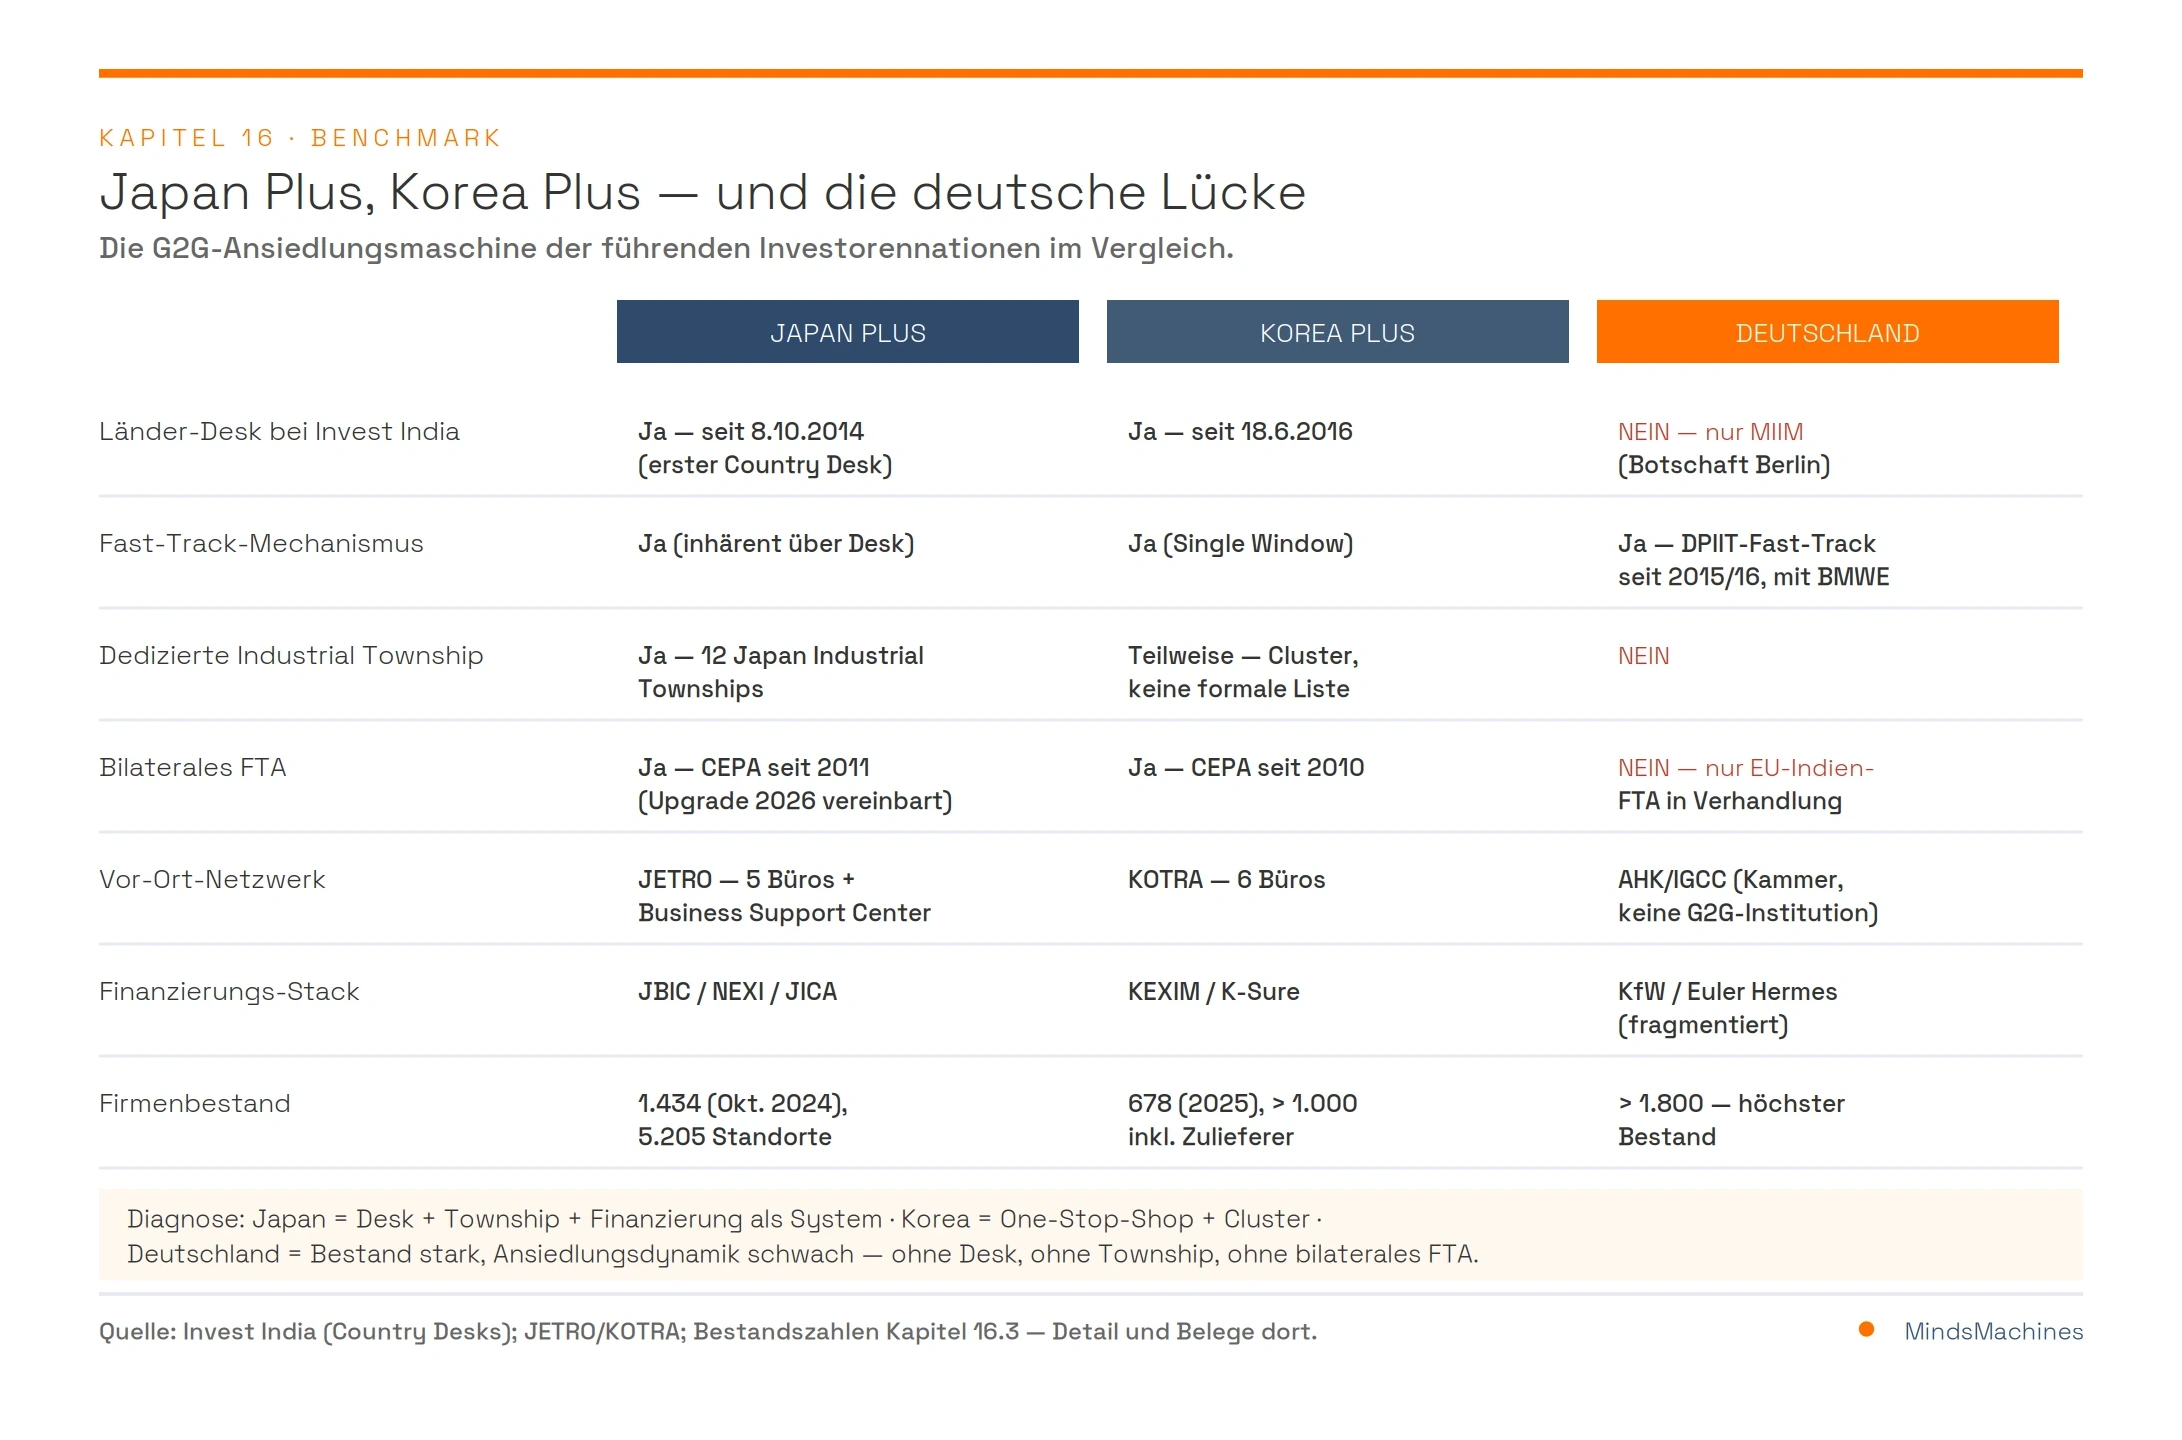
Der Vergleich der führenden ausländischen Investorennationen in Indien zeigt ein klares Erfolgsmuster. Die produktivsten Regierungs-zu-Regierungs-Beziehungen beruhen auf dedizierten bilateralen Länder-Desks bei der nationalen Investitionsförderagentur Invest India, auf physisch dedizierter Township-Infrastruktur mit Plug-&-Play-Angebot, auf dichten institutionellen Netzwerken vor Ort und auf durchgängigen Finanzierungs- und Versicherungsinstrumenten — unterlegt mit bilateralen Freihandelsabkommen. Von den drei institutionell entscheidenden Hebeln — dediziertem Länder-Desk, dedizierter Township-Infrastruktur und bilateralem Freihandelsabkommen — verfügt Deutschland über keinen in dedizierter Form; es kompensiert dies allein über einen reaktiven Fast-Track-Reklamationskanal. Dichte Vor-Ort-Netzwerke und Finanzierungsinstrumente bestehen zwar (AHK/IGCC, KfW, staatliche Exportkreditgarantien), aber fragmentiert und ohne die Regierung-zu-Regierung-Bündelung, die Japan und Korea auszeichnet.
16.3.1 Japan: der erste Country Desk und die Township-Maschine
„Japan Plus" wurde zum 8. Oktober 2014 operationalisiert — als erster dedizierter bilateraler Länder-Desk Indiens überhaupt. Das Team ist bei Invest India / DPIIT (Department for Promotion of Industry and Internal Trade) angesiedelt und vereint indische und japanische Regierungsvertreter (ursprünglich koordiniert durch einen Vertreter des japanischen METI, plus vier indische und zwei bis drei japanische Vertreter). Sein Mandat umfasst das gesamte Spektrum der Investitionsförderung: Research, Outreach, Promotion, Facilitation und — entscheidend — Aftercare, also die Identifizierung potenzieller japanischer Firmen einschließlich KMU und deren Handholding durch die Genehmigungsprozesse. Noch 2015 galt: „Weder existiert eine solche Zelle in Indien für ein anderes Land, noch haben die Japaner ein solches Team in einer anderen Regierung platziert."
Ergänzt wird der Desk durch die zwölf Japan Industrial Townships (formalisiert im April 2015), durch fünf JETRO-Büros (New Delhi, Mumbai, Bengaluru, Chennai, Ahmedabad) samt Business Support Centern mit temporären Büroräumen sowie durch das Finanzierungs-Ökosystem aus JBIC (Projektfinanzierung), NEXI (Exportkredit-/Investitionsversicherung) und JICA (ODA-Finanzierung der Industriekorridore DMIC/CBIC, in denen die Townships liegen). Fundament ist das seit 2011 in Kraft befindliche Japan-CEPA, dessen Modernisierung Modi und Japans Premierministerin Takaichi im Juli 2026 vereinbart haben. Ergebnis: 1.434 japanische Unternehmen (Oktober 2024) mit 5.205 operativen Standorten, fünftgrößter Investor mit über 36,2 Mrd. US-Dollar seit 2000. Bemerkenswerte Strukturschwäche: Nur etwa 15 bis 20 Prozent der japanischen Firmen in Indien sind KMU — gegenüber 40 bis 60 Prozent in ASEAN, China und Bangladesch.
16.3.2 Südkorea: Korea Plus als One-Stop-Shop
„Korea Plus" wurde am 18. Juni 2016 operationalisiert, auf Basis eines MOU zwischen dem koreanischen Ministry of Trade, Industry and Energy (MOTIE) und Invest India. Das Team besteht aus je einem Vertreter von MOTIE und KOTRA sowie drei Vertretern von Invest India und funktioniert als Single-Window beziehungsweise One-Stop-Shop für koreanische Erstinvestoren; es leistet Problemlösung für bestehende Firmen, Policy Advocacy, Mediation und Counselling. In den ersten beiden Betriebsjahren unterstützte Korea Plus rund 100 koreanische Firmen; im März 2026 wurde eine „Korea Plus for Business"-Kampagne relauncht. Vor Ort betreibt KOTRA sechs Büros (New Delhi, Mumbai, Chennai, Bengaluru, Kolkata, Ahmedabad); die Finanzierung stützen KEXIM und K-Sure, das Fundament bildet das Korea-CEPA (in Kraft seit 2010, Upgrade-Verhandlungen 2024–2026). Ergebnis: 678 koreanische Unternehmen (2025er-Survey), über 1.000 inklusive Zulieferer; bilateraler Handel 2025 bei 25,6 Mrd. US-Dollar.
16.3.3 USA und Singapur: Advocacy-Foren und FTA-Hebel statt Desk
Die USA verfügen über keinen dedizierten Country Desk bei Invest India. Die Steuerung erfolgt über strategische Regierungsinitiativen — iCET (Initiative on Critical and Emerging Technology, lanciert Januar 2023), am 13. Februar 2025 durch TRUST (Transforming the Relationship Utilizing Strategic Technology) ersetzt/erweitert, flankiert von der übergreifenden COMPACT-Initiative und dem Quad Investors Network (2024) — sowie über das privatwirtschaftlich getragene U.S.-India Business Council (USIBC) an der U.S. Chamber of Commerce und den U.S. Commercial Service. Ein bilaterales FTA existiert nicht (ein Bilateral Trade Agreement ist in Verhandlung); der bilaterale Handel erreichte im Geschäftsjahr 2024 rund 118,2 Mrd. US-Dollar.
Redaktioneller Hinweis: Für die USA ist durchgehend das primärquellenbelegte USIBC (U.S.-India Business Council) angesetzt. Das teils genannte „USISPF" (U.S.-India Strategic Partnership Forum) ist eine separate Organisation und wird hier bewusst nicht verwendet, da für die hier belegten Aussagen das USIBC einschlägig ist.
Singapur stützt sich auf den umfassenden FTA-Rahmen: Das CECA (Comprehensive Economic Cooperation Agreement) ist seit 2005 in Kraft — Indiens erstes umfassendes Wirtschaftsabkommen — und bietet ein Investitionskapitel mit National Treatment, Investor-State Dispute Settlement, freiem Kapitaltransfer und garantierter Personenmobilität. Auch hier gibt es keinen dedizierten Country Desk; die Förderung läuft über den FTA-Rahmen und Enterprise Singapore. Singapur zählt seit Jahren zu den größten FDI-Quellstaaten Indiens.
16.3.4 Vereinigtes Königreich: UKIBC-Advocacy plus CETA seit dem 15. Juli 2026
Das englischsprachige Vergleichs-Ökosystem ist besonders instruktiv, weil das UK-India Comprehensive Economic and Trade Agreement (CETA) exakt am 15. Juli 2026 in Kraft getreten ist — dem Stichtag der zugrunde liegenden Recherche. Der Verhandlungsstrang lief von der Enhanced Trade Partnership 2021 über den grundsätzlichen Abschluss am 6. Mai 2025 und die Unterzeichnung am 24. Juli 2025 bis zum Inkrafttreten. Indien senkt oder eliminiert Zölle auf 90 Prozent der Zolllinien, das Vereinigte Königreich auf 99 Prozent der indischen Exporte; erwartet wird eine Steigerung des bilateralen Handels um 25,5 Mrd. Pfund pro Jahr, dazu ein eigenes Kapitel für Finanzdienstleistungen und eine Double Contributions Convention.
Institutionell tragen zwei Akteure das UK-Ökosystem: Der UK India Business Council (UKIBC) ist eine bilaterale Non-Profit-Organisation mit ausgeprägter Advocacy-Rolle — Sektor-Policy-Groups mit direktem Zugang zu Regierung und Gesetzgebern, systematisches jährliches State-Ranking und eine „Doing Business in India"-Report-Reihe, die seit 2015 jährlich erscheint; im Pre-FTA-Prozess führte UKIBC 20 Roundtables mit über 200 Unternehmen durch und speiste deren Input direkt in die Verhandlung ein. Das UK Department for Business and Trade (DBT) unterhält ein flächendeckendes Netzwerk in neun indischen Städten (New Delhi plus Deputy High Commissions in Ahmedabad, Bengaluru, Chandigarh, Chennai, Hyderabad, Kolkata, Mumbai, Pune) und ein integriertes Ein-Portal-Modell (business.gov.uk) mit FTA-Day-1-Support. Das UK-India-Ökosystem ist damit der EU und Deutschland strukturell voraus.
16.3.5 Deutschland: höchster Bestand, schwächste Ansiedlungsmaschine
Deutschland ist der einzige der hier verglichenen großen Bestandsinvestoren ohne dediziertes bilaterales Facilitation-Team auf indischem Boden. Es gibt keinen „Germany Plus"-Desk bei Invest India, keine dedizierte deutsche Industrial Township und kein bilaterales FTA (nur die laufende EU-Indien-Verhandlung). Zeitkritischer Vorbehalt: Der EU-Indien-FTA-Status ist der volatilste Parameter dieses Benchmarks und zugleich thesentragend; er ist zum Veröffentlichungszeitpunkt gegen den Recherchestand 15. Juli 2026 (Verhandlung laufend) zu aktualisieren. Deutschland stützt sich auf zwei Instrumente:
- den Fast-Track-Mechanismus (Fast-Track System for German companies), eingerichtet im DPIIT auf Basis eines MOU vom 5. Oktober 2015, voll operativ ab 2016, gemeinsam mit dem deutschen Bundeswirtschaftsministerium (bei Einrichtung BMWi, seit 2025 BMWE) betrieben — das zweite solche Sonderfenster nach dem für Japan. Er funktioniert als Single-Window-Clearance-Kanal: Statt bis zu rund 30 Genehmigungen auf Bundes- und Landesebene soll eine Behörde zentral zuständig sein; deutsche Firmen bündeln Probleme über die Botschaft und legen sie der indischen Regierung vor. Der Mechanismus wird zweimal jährlich auf Staatssekretärs-/Botschafterebene überprüft; seit 2018 besteht ein spiegelbildliches Fast-Track-System für indische Firmen in Deutschland. Sein Charakter ist jedoch reaktiv (Problemlösung) statt proaktiv (Ansiedlungsakquise und Standort-Handholding).
- Make in India Mittelstand (MIIM), ein von der Botschaft Indiens in Berlin seit September 2015 betriebenes Markteintritts-Programm für den deutschen Mittelstand; seit Gründung wurden über 157 Mittelstandsfirmen mit einem deklarierten Investment von über 1,46 Mrd. Euro unterstützt. MIIM ist jedoch ein Berlin-basiertes Outreach-Programm — kein in Indien angesiedeltes Länder-Team mit deutschen und indischen Regierungsvertretern wie Japan/Korea Plus.
Die Kennzahlen belegen den Widerspruch: über 1.800 deutsche Unternehmen (höchster Bestand), siebtgrößter FDI-Investor mit kumuliert rund 12 bis 13 Mrd. US-Dollar, über 1.600 Indo-German Collaborations und über 600 Joint Ventures. Der Bestand ist historisch gewachsen (Bosch, Siemens, BASF, SAP, Daimler, VW, BMW, Audi, Mercedes-Benz), doch die Neuansiedlungsdynamik bleibt hinter Japan/Korea zurück, insbesondere beim Mittelstand — weil die skalierende Handhalte-Infrastruktur fehlt.
Auch auf der Publikations- und Advocacy-Ebene besteht eine Lücke: Anders als UKIBC (jährliches „Doing Business in India"-Flaggschiff mit State-Ranking seit 2015), Nishith Desai (kostenfreier 177-seitiger Rechtsguide), das KPMG-Compendium der zentralen und bundesstaatlichen Anreize (67 Seiten, Dezember 2024) oder Invest Indias jährlicher, prozessverlinkter Investor's Guide (2025-26) publiziert die AHK Indien / IGCC nur themenspezifische Reports (etwa „Germany's India Advantage", September 2025, oder „Roadmap to India", September 2024) — kein durchgängig als „Doing Business in India" betiteltes, jährliches Flaggschiff mit State-Ranking und formalisierter Advocacy-Einspeisung.
16.3.6 Das übertragbare Erfolgsmuster
Aus dem Benchmark lässt sich ein Erfolgsmuster destillieren, das für das einzelne Unternehmen unabhängig von der staatlichen Infrastruktur handlungsleitend ist:
- Dedizierte Desks / Ansprechpartner und proaktives Handholding über die gesamte Kette (Research → Facilitation → Aftercare).
- Aftercare / Handholding als Daueraufgabe, nicht als einmalige Markteintrittshilfe.
- Geduldiges Kapital und ein langer Investitionshorizont.
- Konsequente Lokalisierung von Wertschöpfung, Produkt und Preis.
- Sektor- und Standortfokus (Cluster-Wahl).
- Staatliche Fast-Track-Kanäle konsequent nutzen.
- Indien als eigenständige Plattform — nicht nur als Absatzmarkt, sondern als Export- und F&E-Basis.
Was Japan und Korea institutionell abbilden, muss der deutsche Mittelständler organisatorisch selbst herstellen. Die folgenden Abschnitte übersetzen dieses Muster in die typischen Schwächen, ihre Gegenmaßnahmen und die acht kritischen Erfolgsfaktoren.
16.4 Die typischen deutschen Schwächen
Die harten Standortnachteile — Bürokratie, Korruption, Steuersystem — dominieren in allen Ausgaben des German-Indian Business Outlook (GIBO, herausgegeben von KPMG und der AHK Indien) und sind gut dokumentiert. Die „weichen" Eigen-Schwächen deutscher Unternehmen werden von GIBO teils nur indirekt belegt; der klarste direkte Beleg für die Lokalisierungs- und Innovationsschwäche stammt aus der Innovationsstudie Indien der Bertelsmann Stiftung (erstellt mit Roland Berger). Diese Zuordnung wird hier transparent gehalten (direkter Beleg vs. abgeleiteter Beleg). Nachstehend sind die sechs unternehmensspezifischen Eigen-Schwächen nummeriert; jede verweist auf den zugehörigen ◆-Erfolgsfaktor (Abschnitt 16.5) und die Zeile der Sammelmatrix (Grafik 16-B).
(1) Fehlende Marktlokalisierung. Deutsche Firmen behandeln Indien überwiegend als Absatz- und Exportmarkt und nutzen lokale Wertschöpfung, F&E und Innovationsökosysteme deutlich zu wenig. Die Bertelsmann-Studie formuliert direkt: Für viele Firmen sei das zweitgrößte Schwellenland „noch immer vorrangig ein großer Markt für Güter aus Deutschland, während andere westliche Industrieländer bereits intensiv auf Indiens vielseitiges Innovationspotenzial zurückgreifen" — „Frankreich, England und die USA nutzen dieses Potenzial meist länger als Deutschland." GIBO bestätigt den Gegentrend: Der Anteil, der Indien als Produktionsstandort nutzt oder plant, steigt von 31 auf 63 Prozent; als Absatzmarkt von 37 auf 53 Prozent. (→ ◆ g · Matrix-Zeile 9)
(2) Premium ohne Value-Alternative. Eine reine Premium-Positionierung passt schlecht zu einem Markt mit niedriger Kaufkraft, unterversorgten Segmenten und hohem Preis-Leistungs-Anspruch. Bertelsmann verlangt „angemessene Preise und Angebote mit akzeptablem Preis-Leistungs-Verhältnis" und weist frugaler Innovation eine „Schlüsselrolle" zu. GIBO zeigt den steigenden Wettbewerbsdruck: Der Anteil deutscher Firmen, der indische Wettbewerber binnen fünf Jahren als überlegen einschätzt, stieg von rund 17 Prozent in einer früheren Erhebungswelle auf 47 Prozent in GIBO 2025 und liegt in GIBO 2026 bei 46 Prozent. (→ ◆ g · Matrix-Zeile 10)
(3) Zu langsame, zentralisierte Entscheidungen und unzureichende Delegation. Strategische und operative Entscheidungen bleiben zu stark in der deutschen Zentrale. AHK und KPMG mahnen ausdrücklich „both a strategic and operational focus on India" an; Bertelsmann rahmt die deutsche Grundhaltung als „Introspektionsbedarf" und warnt, Deutschland müsse rasch handeln, „um nicht abgehängt zu werden". (Hinweis: GIBO liefert hierzu keinen direkten Prozentwert; die These ist teils erfahrungsbasiert und aus den Herausgeber-Appellen abgeleitet.) (→ ◆ a · Matrix-Zeile 2)
(4) Talent-Gewinnung und -Bindung. Die Verfügbarkeit qualifizierter Fachkräfte ist der Top-Standortvorteil (GIBO: 53 Prozent), doch Gewinnung und Bindung bleiben eine operative Herausforderung; DIHK/AHK nennen Fachkräftemangel als Geschäftsrisiko (Herbst 2024: 36 Prozent, Frühjahr 2024: 42 Prozent). (→ ◆ b · Matrix-Zeilen 3–4)
(5) Compliance- und Regulatorik-Unterschätzung. Bürokratie ist über alle GIBO-Ausgaben die Herausforderung Nummer eins (64 Prozent 2024, 65 Prozent 2025, 58 Prozent 2026), gefolgt von Korruption (39/33/34 Prozent) und Steuersystem beziehungsweise QCO-Aufwand (27/32/27 Prozent). Kurzfristig angekündigte Quality Control Orders (QCOs) belasten laut AHK besonders KMU. (→ ◆ d/f · Matrix-Zeilen 6–7)
(6) Zu langsamer Beziehungs- und Partnerschaftsaufbau. Zu späte oder zu zögerliche Bildung lokaler Partnerschaften kostet Wettbewerbsvorteile. AHK 2026: „Companies that focus on localization and partnerships early on can achieve decisive competitive advantages in the long term"; geplante neue Partnerschaften/JV 2026 bei 21 Prozent. (→ ◆ b/f · Matrix-Zeile 11)
Ein siebtes, weitgehend exogenes Risikobündel (Luftverschmutzung 55 Prozent, Cyberangriffe 40 Prozent, Handelsvolatilität 56 Prozent) ist wichtig, aber keine unternehmensspezifische Eigen-Schwäche und wird deshalb im Erfolgsfaktoren-Katalog dieses Kapitels nicht als ◆ geführt.
16.5 Die acht kritischen Erfolgsfaktoren (Praktiker-Lessons)
Aus der Praxis erfahrener Markteintreter lassen sich acht kritische Erfolgsfaktoren ableiten. Jeder benennt den typischen Fehler, eine dokumentierte Fallquelle und die belegte Gegenmaßnahme. Jeder Faktor ist eine ◆-Box und läuft in der Schwäche→Gegenmaßnahme-Matrix (Grafik 16-B, Abschnitt 16.7) zusammen; Abschnitt 16.9 rahmt diese Matrix als Prüfraster des Konzentrationskapitels.
Die acht Faktoren im Überblick: (a) India-Leader mit dokumentiertem Mandat · (b) Managed Office/Standort vor aggressivem Recruiting · (c) Working-Capital-/DSO-Absicherung · (d) Compliance-Dichte — lokale/r CA/CS ab Tag 1 · (e) JV-Exit an FEMA-Fair-Value ausrichten · (f) Regulatorische Unbeständigkeit — Watchdog und Change-in-Law-Klauseln · (g) Lokalisierung von Produkt und Preis (Frugal Engineering) · (h) „Made in Germany" bewusst und rechtssicher nutzen.
◆ (a) India-Leader mit dokumentiertem Mandat
Fehler. Muttergesellschaften pendeln zwischen blindem Empowerment eines lokalen Country Managers ohne klare Entscheidungsrechte und erstickendem Mikromanagement aus der Zentrale. Beide Extreme lähmen die lokale Reaktionsfähigkeit.
Fallquelle. Der GE-Healthcare-Fall belegt, dass der Durchbruch erst nach Dezentralisierung erfolgte: Indien wurde im Januar 2009 zu einer eigenständigen Division mit eigener Gewinn- und Verlustrechnung (P&L), der lokale Länderchef erhielt volle Verantwortung für Produktentwicklung und Innovation — „India as a country, as a separate P&L, which was never before". Deutsche Referenz ist Bosch, das Indien mit einem starken lokalen Präsidenten (Guruprasad Mudlapur, President Bosch Group India / MD Bosch Ltd) mit 38.655 Mitarbeitern (Stand 31.03.2025), 17 Produktionszentren und eigener Exportstrategie führt.
Gegenmaßnahme. Der India-Leader erhält ein schriftliches Mandat mit (1) klar abgegrenzten Entscheidungsrechten (eigene P&L, lokale Produkt- und Preishoheit im definierten Rahmen), (2) messbaren KPIs und (3) einem klaren Karrierepfad in die Konzernspitze. → Cross-Ref Organisation/Führung (Kap. 10).
◆ (b) Managed Office / Standort vor aggressivem Recruiting
Fehler. Aggressives Recruiting, bevor ein funktionsfähiger, idealerweise gebrandeter Arbeitsplatz steht. In Indiens Arbeitsmarkt mit hoher Fluktuation und zweistelliger Gehaltsinflation springen Kandidaten ab, wenn Onboarding, Büro und Führungsstruktur noch fehlen.
Fallquelle (Zahlen 2024/2025). Die Gesamt-Attrition sank laut Aon-Survey (über 1.400 Organisationen) auf 16,2 Prozent (2025), nach 17,7 Prozent (2024) und 18,7 Prozent (2023); in IT, BFSI (Banking, Financial Services & Insurance) und E-Commerce liegt sie über 25 Prozent, in BPO (Business Process Outsourcing)/Business Services bei 30 bis 35 Prozent. Die tatsächliche Gehaltssteigerung betrug 8,9 Prozent (2025), Prognose 9,1 Prozent (2026).
Gegenmaßnahme. Zuerst Set-up, dann Recruiting: ein gebrandetes Managed-Office-Set-up mit funktionsfähigem Arbeitsplatz, klarer Führung und HR-Prozessen aufbauen und erst danach in großem Umfang rekrutieren; Retention-Instrumente (Karrierepfade, Engagement-Programme) senken belegt die Fluktuation. → Cross-Ref HR/Personal (Kap. 10).
◆ (c) Working Capital / DSO absichern
Fehler. Deutsche Unternehmen unterschätzen die langen Zahlungsziele (60 bis 90 Tage verbreitet) und die schwache Zahlungsmoral im indischen B2B-Geschäft; Lieferung auf offener Rechnung ohne Absicherung bindet Working Capital und riskiert Liquiditätsengpässe.
Fallquelle. Laut Atradius B2B Payment Practices Barometer India 2024 sind 63 Prozent aller kreditbasierten B2B-Umsätze von überfälligen Rechnungen betroffen, die Forderungsausfälle liegen im Schnitt bei 7 Prozent, und 72 Prozent der Firmen erwarten steigende Kundeninsolvenzen. DSO-Benchmarks (DSO = Days Sales Outstanding, durchschnittliche Debitorenlaufzeit in Tagen): Manufacturing 45 bis 60 Tage, Construction 60 bis 90 Tage, Pharma/Health 40 bis 60 Tage, IT/Services 30 bis 45 Tage.
Gegenmaßnahme. Working Capital aktiv absichern durch Warenkreditversicherung (Coface, Allianz Trade), Vorauszahlungsklauseln und Milestone-Billing statt Lieferung auf offener Rechnung; die Prämie einer Trade Credit Insurance liegt typischerweise bei einem Bruchteil von einem Prozent des Umsatzes. → Cross-Ref Finanzierung/Working Capital (Kap. 11).
◆ (d) Compliance-Dichte — lokale/r CA/CS ab Tag 1
Fehler. Die Regulierungsdichte wird massiv unterschätzt. Viele Verstöße sind straf-, nicht nur bußgeldbewehrt; ohne lokale/n Chartered Accountant (CA) / Company Secretary (CS) und ohne Erfüllung der Resident-Director-Pflicht drohen Strafen und operative Blockaden.
Fallquelle. Der TeamLease-Regtech-Report beziffert Indiens Business-Ökosystem auf 1.536 Acts und Rules, 69.233 Compliances und 6.618 Filings; 843 Statuten enthalten Haftstrafen-Provisionen. Typische MSMEs (Micro, Small and Medium Enterprises) bewältigen 500 bis 1.000 einzigartige Compliance-Verpflichtungen, davon 40 Prozent aus dem Arbeitsrecht. Nach Section 149(3) Companies Act 2013 muss jede indische Gesellschaft mindestens einen Direktor haben, der im Geschäftsjahr mindestens 182 Tage in Indien war.
Gegenmaßnahme. Lokale/n CA/CS ab Tag 1 verpflichtend einbinden (Resident-Director-Pflicht, laufende Filings beim Registrar of Companies (ROC) und Ministry of Corporate Affairs (MCA), DIR-3-KYC (jährliche Direktoren-Identitätsprüfung), FLA-Return (Foreign Liabilities and Assets)); digitale Compliance-Management-Lösungen (RegTech) reduzieren das Übersehen von Fristen. → Cross-Ref Recht/Compliance/Gründung (Kap. 11).
◆ (e) JV-Exit an FEMA-Fair-Value ausrichten
Fehler. Ausländische JV-Partner vereinbaren häufig Put-Optionen zu einem Fixpreis oder garantierten Mindestpreis. Das kollidiert mit den Devisenregeln des FEMA (Foreign Exchange Management Act), wonach Anteilsübertragungen zwischen Resident und Non-Resident zum Fair Value erfolgen müssen.
Fallquelle — DoCoMo–Tata. Die Share Subscription Agreement (Clause 5.7.2) sah bei Verfehlen bestimmter KPIs einen Exit zum höheren Wert aus Fair Value oder 50 Prozent des ursprünglichen Kaufpreises vor. Das LCIA-Schiedsgericht sprach NTT DoCoMo rund 1,17 Mrd. US-Dollar zu; der Delhi High Court wies am 28. April 2017 die Einwände der Reserve Bank of India zurück, erklärte den Schiedsspruch für in Indien vollstreckbar und ordnete die Überweisung von rund 1,17 bis 1,18 Mrd. US-Dollar an. Das Gericht befand, die RBI habe Schadensersatzzahlung mit Anteilsübertragung zum Sale Price konflatiert.
Gegenmaßnahme. Put-/Call-Optionen strikt an die Fair-Value-Regeln ausrichten — kein Fixpreis, kein garantierter Mindestpreis. Nach Rule 21 der FEM(NDI) Rules 2019 (Foreign Exchange Management (Non-Debt Instruments) Rules) ist die Bewertung unnotierter Anteile durch einen SEBI-registrierten (Category I) Merchant Banker oder einen Chartered Accountant nach anerkannter Methodik (etwa Discounted Cash Flow, DCF) vorzunehmen; das Zertifikat darf bei Allotment nicht älter als 90 Tage sein. → Cross-Ref Rechtsform/JV/M&A (Kap. 3).
◆ (f) Regulatorische Unbeständigkeit — Watchdog und Change-in-Law-Klauseln
Fehler. Indiens Regulierungs- und Steuerumfeld ist volatil und teils rückwirkend. Wer ohne Monitoring und ohne Contingency-Klauseln plant, wird von Regeländerungen überrascht.
Fallquelle. Retroaktive Besteuerung (Vodafone-Fall, rückwirkendes Steuergesetz 2021 aufgehoben), die 2024 abgeschaffte Angel Tax (wirksam ab FY 2025-26) und die FEMA/FDI-Änderung durch Press Note 3/2020 (ab 17.04.2020 vorherige Regierungsgenehmigung für Investitionen aus Ländern mit gemeinsamer Landgrenze; 2026 durch Press Note 2/2026 wieder gelockert) belegen die Unbeständigkeit.
Gegenmaßnahme. Regulatory Watchdog Setup (kontinuierliches Monitoring), Mitgliedschaft in Wirtschaftskammern (CII, FICCI, AHK/Indo-German Chamber) für Frühwarnung und Advocacy sowie Change-in-Law-Klauseln in Verträgen. → Cross-Ref Steuer-/Regulatorik-Monitoring (Kap. 6); Ausformulierung der Change-in-Law-/Schiedsklauseln siehe Vertragskapitel (Kap. 14).
◆ (g) Lokalisierung von Produkt und Preis — Frugal Engineering
Fehler. Deutsche Premium-Produkte scheitern in Indien oft an Preisniveau und Feature-Überladung und verfehlen die preissensitive Massenmitte.
Fallquelle. Das in Indien entwickelte, drastisch kostenreduzierte tragbare EKG-Gerät GE Healthcare MAC 400 wurde später — mit zusätzlichen Features — in Industrieländer zurückgebracht („Nano of ECGs", Reverse Innovation). Weitere Musterbeispiele preisradikaler Entwicklung sind Renault Kwid und Nokia 1100.
Gegenmaßnahme. Produkt und Preis konsequent lokalisieren: Frugal Engineering (Fokus auf Kernnutzen, radikale Kostensenkung, lokale Beschaffung, eigenes R&D-Team für „value for money"-Produkte) und lokale P&L-Verantwortung für schnelle Marktanpassung. (Die im Briefing genannten deutschen Beispiele Bosch Value Solutions und Vaillant sind primärquellenseitig weniger belegt als der GE-MAC-400-Fall.) → Cross-Ref Produkt/Pricing/Strategie (Kap. 13).
◆ (h) „Made in Germany" bewusst — aber rechtssicher — nutzen
Fehler. „Made in Germany" genießt in Indien hohen Trust-Score; wird das Label jedoch für in Indien gefertigte Ware genutzt, drohen Wettbewerbsverstöße (Irreführung). Umgekehrt verschenken Unternehmen Vertrauen, wenn sie den Country-of-Origin-Effekt gar nicht adressieren.
Fallquelle. Im Statista Made-In-Country-Index belegt Deutschland Platz 1 (Indexwert 100); laut YouGov vertrauen weltweit 48 Prozent der Verbraucher deutschen Produkten „a lot"; in Indien nennen 80 Prozent den Firmensitz der Marke als wichtiges Kaufkriterium. Rechtlich ist „Made in Germany" eine geografische Herkunftsangabe unter dem UWG; sie ist nur zulässig, wenn die qualitätsbestimmenden Produktionsschritte in Deutschland stattfinden (Richtwert rund 45 bis 50 Prozent Wertschöpfung, Einzelfallprüfung).
Gegenmaßnahme. Markenpolitik früh definieren: bei tatsächlicher Fertigung in Deutschland „Made in Germany" gezielt nutzen; bei Fertigung in Indien rechtssicher auf „German Engineering, Made in India" beziehungsweise „Designed in Germany" ausweichen. → Cross-Ref Marketing/Branding/Vertrieb (Kap. 15).
16.6 Fallstudien-Deep-Dive: Erfolgs- und Scheitermuster
16.6.1 Ehrlichkeits-Caveat zur Datenlage
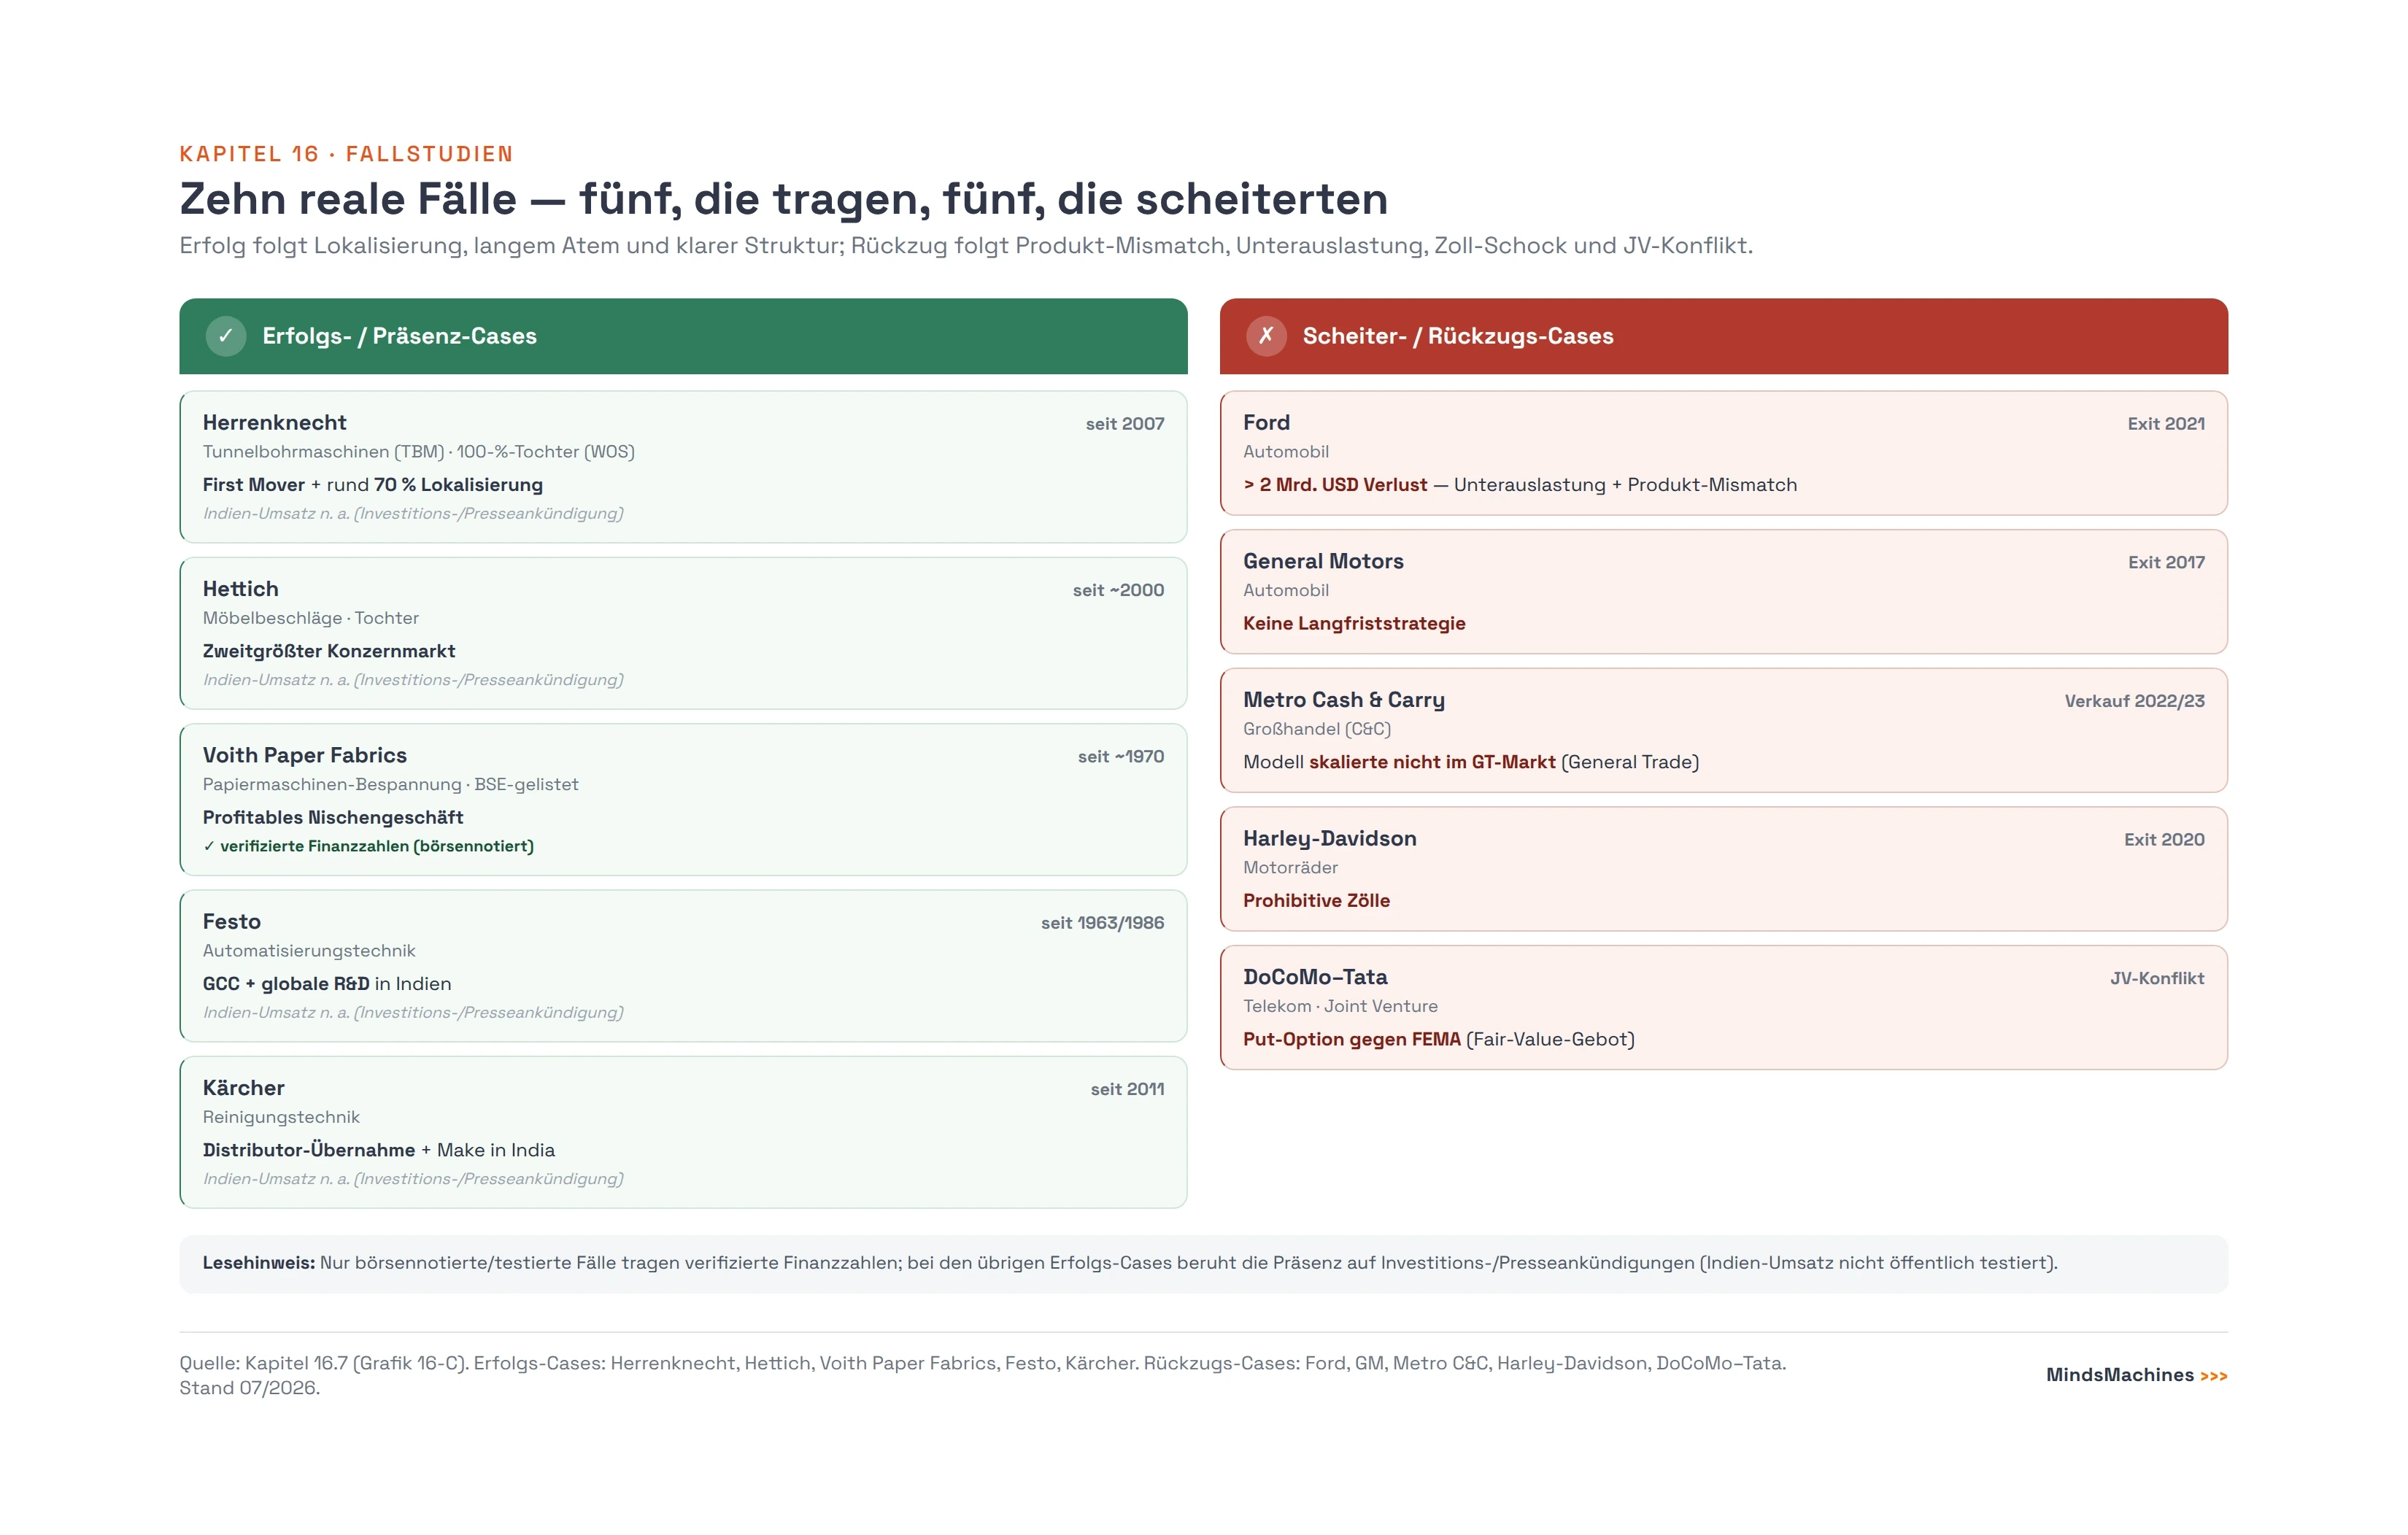
Bevor die Fallstudien Muster liefern, ist eine methodische Klarstellung zwingend. Für die meisten der dokumentierten Mittelständler ist der Indien-Umsatz nicht öffentlich verfügbar (n.a.). TRUMPF, Festo, Herrenknecht, Krones, Kärcher, Hettich, thyssenkrupp Uhde, B. Braun, STIHL, Wilo, Ziehl-Abegg und Rittal legen keine separaten Indien-Umsätze offen; belegt sind lediglich Konzernzahlen, Investitionssummen und Presseankündigungen. „Erfolg" stützt sich in diesen Fällen also auf Investitions- und Presseankündigungen, nicht auf verifizierten Indien-Umsatz — und ist entsprechend als Präsenz-/Ausbau-Case zu lesen, nicht als belegter finanzieller Erfolg.
Nur vier der 26 Fallstudien verfügen über verifizierte Indien-Finanzzahlen aus Geschäftsberichten oder offiziellen Presseangaben:
- Voith Paper Fabrics India Limited (BSE-gelistet, 74,04 Prozent deutscher Anteil): FY2024-25 Umsatz aus Operationen INR 1.902,27 Mio., Jahresüberschuss INR 398,93 Mio., EPS (Ergebnis je Aktie) INR 90,87, 137 Mitarbeiter (Stand 31.03.2025) — ein fokussiertes, profitables Nischengeschäft (Papiermaschinen-Bespannung) mit hoher Wertschöpfung je Mitarbeiter.
- BASF India Limited (BSE-gelistet): FY2024-25 Umsatz rund INR 15.162 Cr (1 Crore = 10 Mio.), PBT (Vorsteuerergebnis) INR 6.699,2 Mio.; die BASF-Gruppe in Indien beschäftigte Ende 2024 2.411 Mitarbeiter bei Verkäufen an indische Kunden von rund 2,4 Mrd. Euro. (PBT-Rückgang gegenüber Vorjahr trotz Umsatzwachstum — Margendruck.)
- Siemens Limited (BSE/NSE-gelistet): FY2024 (30.09.2024) Umsatz rund INR 20.250 Cr (rund 2,2 Mrd. Euro), rund 10.000 Mitarbeiter, PAT (Nachsteuergewinn) INR 26.651 Mio. (plus 39,4 Prozent). (2025 wurde das Energiegeschäft als Siemens Energy India separat gelistet.)
- Bosch (Bosch Group in India / Bosch Limited): FY2024-25 Nettoumsatz INR 37.345,7 Cr (rund 4,13 Mrd. Euro), 38.655 Associates (Stand 31.03.2025); Bosch Limited allein INR 18.087 Cr. (Rund 84 Prozent des Indien-Umsatzes aus Automotive — hohe Sektorabhängigkeit.)
Für Continental (Indien-Umsatz rund INR 4.010 Cr) stammt die Zahl aus einer Branchenanalyse, nicht aus einer Primärquelle, und zählt daher nicht zu den verifizierten vier. Für Wittenstein India und ZF India bestehen ausdrückliche Datenlücken.
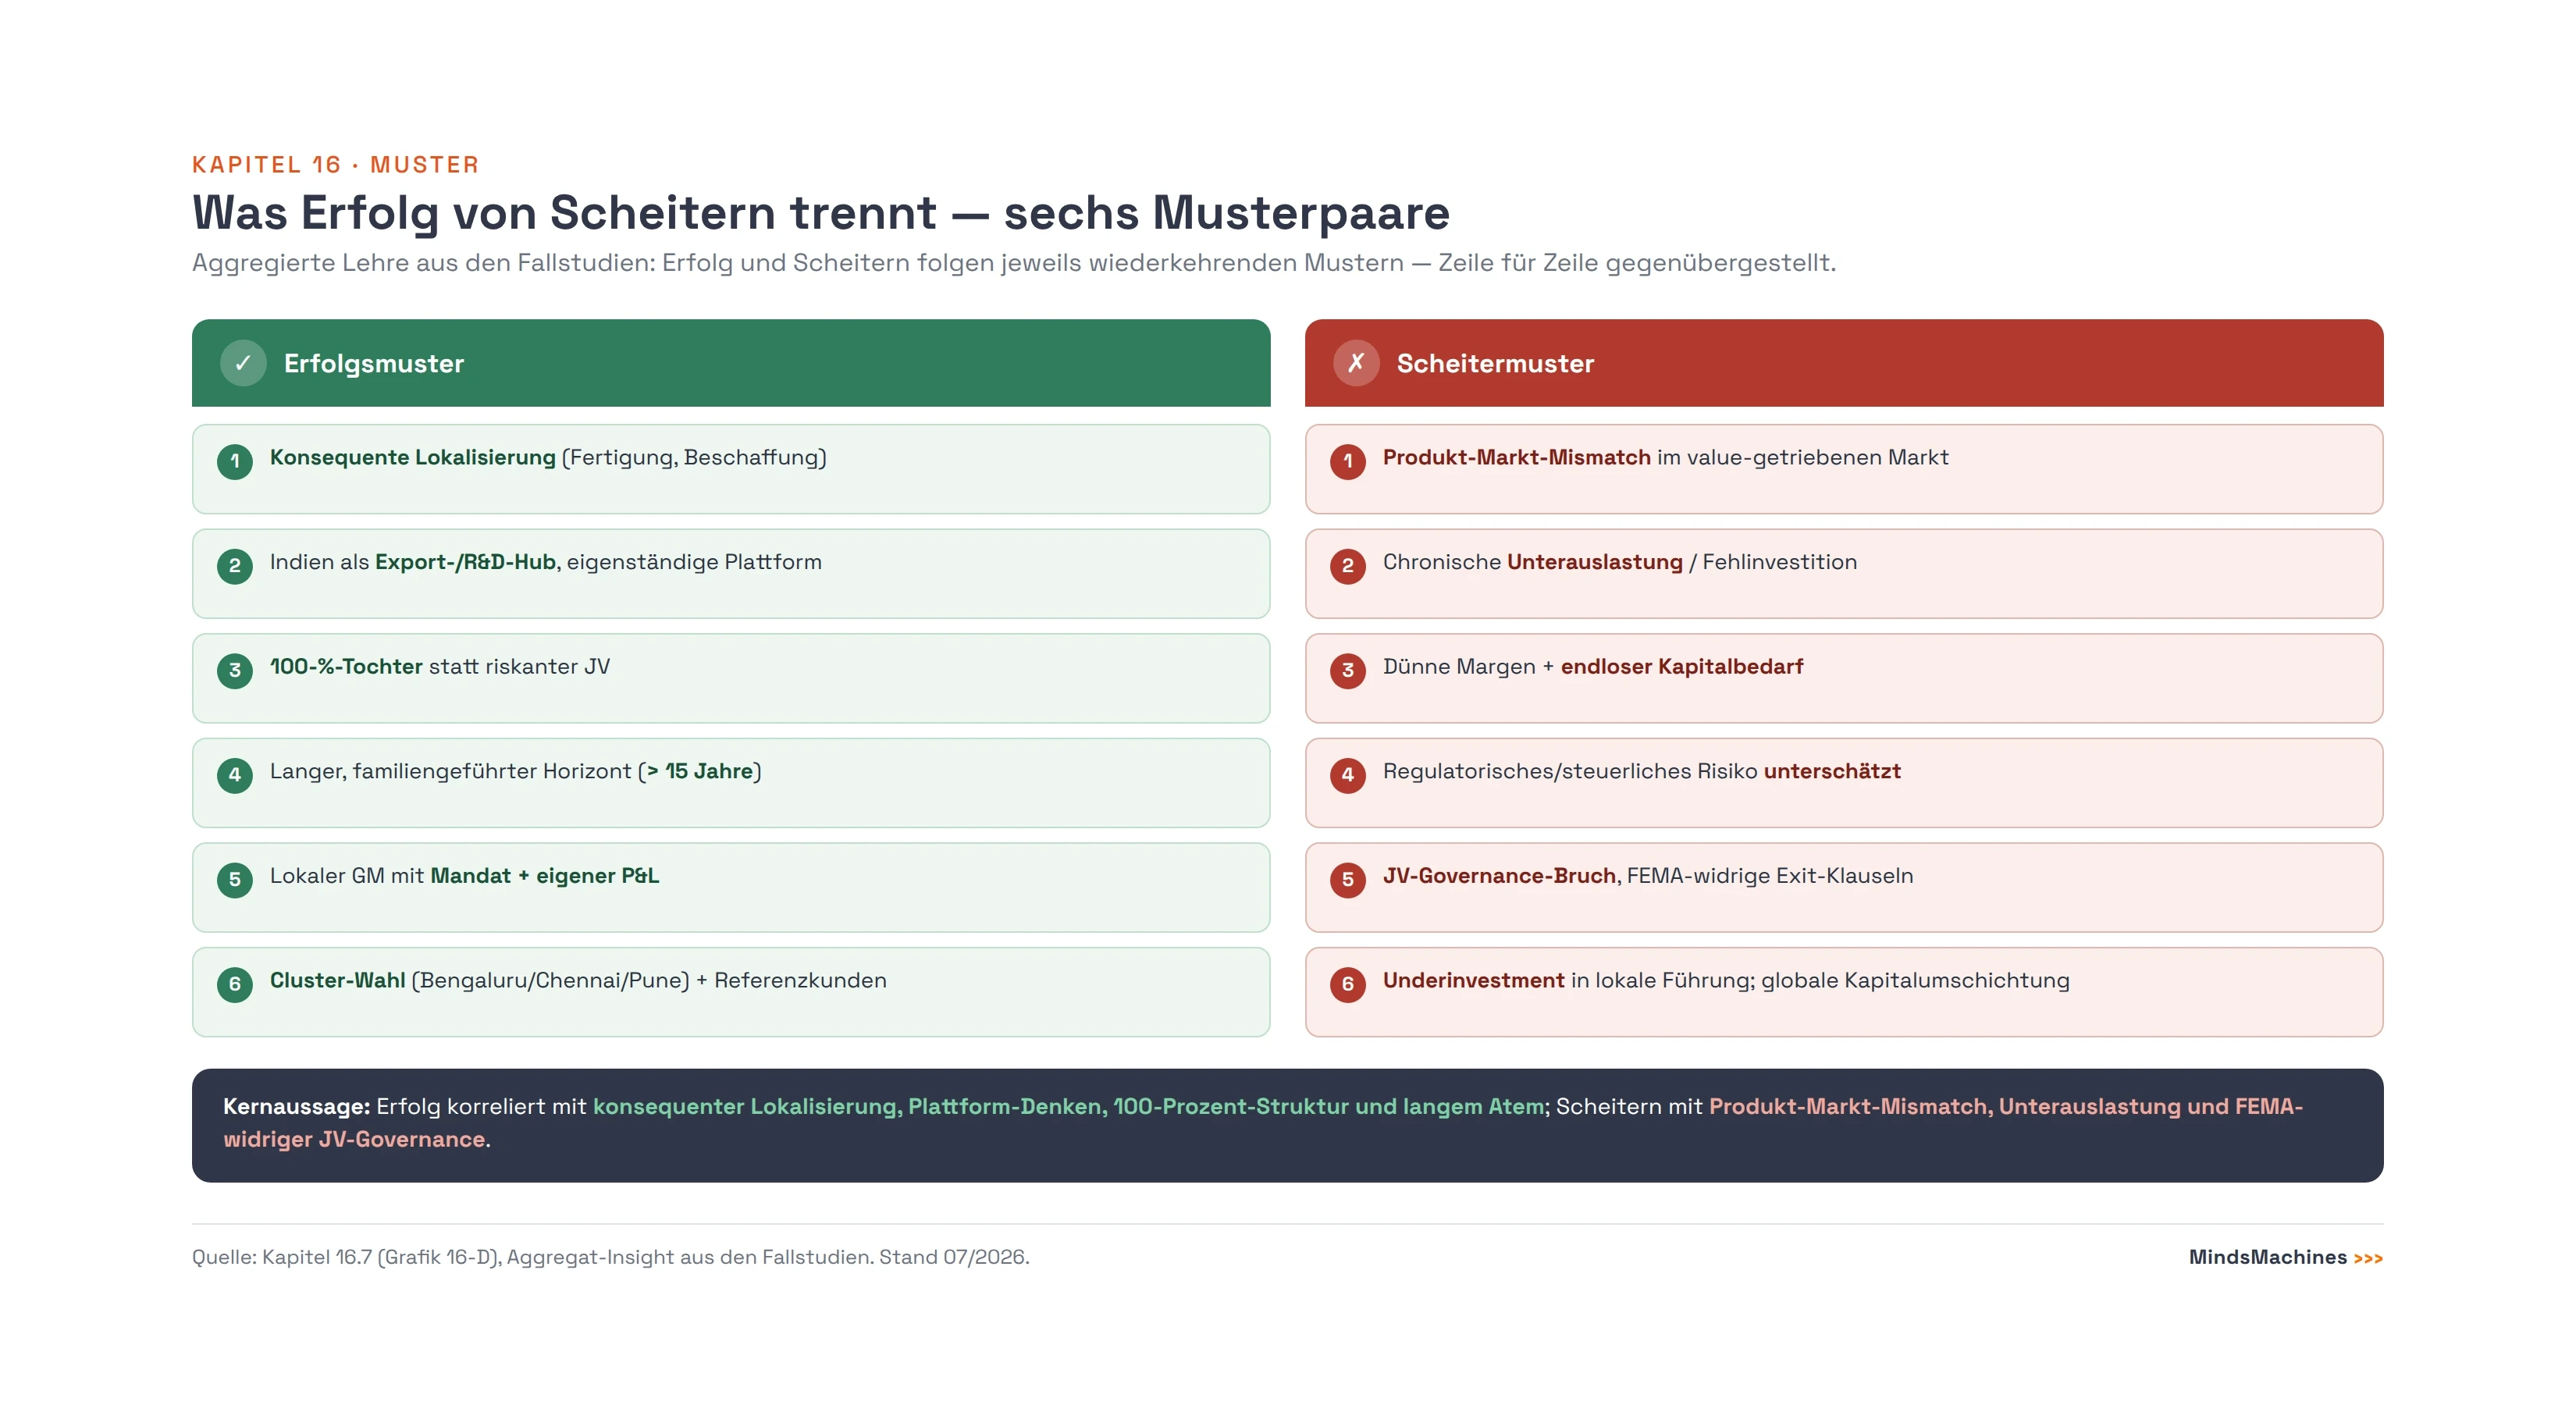
16.6.2 Erfolgsmuster
Über die vierzehn Mittelstands-/Hidden-Champion-Cases und die fünf Referenzkonzerne hinweg zeigen sich sechs robuste Muster:
- Lokalisierung als Kernhebel. Fast alle erfolgreichen Mittelständler bauen von reinem Vertrieb/Import zu lokaler Fertigung aus — Herrenknecht (rund 70 Prozent Lokalisierung über 15 Jahre, einzige vollwertige TBM-Fertigung (Tunnelbohrmaschinen) Indiens, Chennai seit 2007), Hettich (₹2.000 Cr Gesamtinvestition, „Made in India for the World", Indien zweitgrößter Konzernmarkt), Wilo (Premium-Werk Kesurdi), Kärcher (Make in India), Krones (Vemgal-Werk ab 2025/26), TRUMPF (Pune-Produktion ab 2024).
- Indien als globaler Hub, nicht nur Absatzmarkt. Festo (neues Global Capability Center (GCC) in Bengaluru mit über 600 geplanten Stellen für globale R&D), SAP Labs (zweitgrößter SAP-Lab weltweit, 194 Mio. Euro neuer Campus), Hettich (Export nach SAARC/Nahost/Europa/China), Herrenknecht (Export Asien-Pazifik/Europa), Wilo (rund 25 Prozent Exportziel).
- Struktur: überwiegend 100-Prozent-Tochter statt riskanter JV. Die Mittelstands-Erfolgsfälle sind fast durchweg Wholly Owned Subsidiaries (Herrenknecht, STIHL, Ziehl-Abegg) oder Töchter mit teilweiser Lokalpartner-Fertigung (Kärcher); Voith geht sogar den Weg der börsennotierten Tochter mit lokaler Governance.
- Langer Atem und familiengeführte Geduld. Erfolgreiche Hidden Champions sind oft Familienunternehmen mit langfristigem Horizont (Herrenknecht, STIHL, Kärcher, Hettich, B. Braun, Voith); Referenzkonzerne mit über 70 bis 130 Jahren Präsenz (Bosch seit 1951, BASF 130+ Jahre, Wilo/Mather & Platt-Erbe seit 1913) belegen die Bedeutung der Ausdauer.
- Nischenfokus und Technologieführerschaft. Profitable Nischenspezialisten (Voith Paper Fabrics, Ziehl-Abegg EC-Ventilatoren, Herrenknecht TBM) übersetzen deutsche Ingenieur-USPs in verteidigbare Marktpositionen.
- Skill- und Ökosystem-Aufbau. Erfolgreiche Cases investieren in Talent (Festo Campus-Hiring, Hettich Poddar Woodworking Institute, STIHL-Schulungszentren).
Standortseitig verdichten sich die Erfolge auf die Cluster Pune, Bengaluru und Chennai — mit Referenzkunden als Türöffner (etwa Krones' erste aseptische Linie für Coca-Cola Indien).
16.6.3 Scheitermuster
Die sieben dokumentierten Scheiter-, Rückzugs- und JV-Konfliktfälle liefern das Spiegelbild:
- Produkt-Markt-Mismatch im value-getriebenen Markt. Ford (keine passenden Kleinwagen), General Motors (veraltetes Portfolio) und Harley-Davidson (Nischen-Superbikes) unterschätzten die Dominanz preiswerter Volumenmodelle. Ohne lokal angepasstes, preisgerechtes Produkt kein Volumen.
- Chronische Unterauslastung und Fehlinvestition. Ford baute ein zweites Werk (Sanand) trotz freier Chennai-Kapazität und lag unter 20 Prozent Auslastung; über zehn Jahre summierten sich über 2 Mrd. US-Dollar operative Verluste.
- Dünne Margen und endloser Kapitalbedarf. Metro Cash & Carry (rund 85 Prozent des Handels über General Trade, hauchdünne FMCG-Margen, 16 Jahre bis zum ersten Gewinn) wurde 2022/23 für ₹2.850 Cr an Reliance verkauft — deutlich unter der ursprünglichen Preisvorstellung von 1,5 bis 1,7 Mrd. Euro.
- Regulatorisches und steuerliches Risiko. Harley-Davidson (Gesamtzoll-/Steuerbelastung teils rund 81 Prozent), Vodafone Idea (Nachforderungen auf Adjusted Gross Revenue (AGR) rund ₹78.500 Cr, Beteiligungswert „cut to zero") und GM (blockierter Werksverkauf an Great Wall durch Indien-China-Spannungen) zeigen: Zoll-, Steuer- und FDI-/FEMA-Regime sind existenzielle Variablen.
- JV- und Partner-Konflikte, Exit-Fallen. Fiat–Tata (konkurrierende Produktlinien im selben Showroom, Ende der Vertriebs-JV 2012), Ford–Mahindra (JV-Absage Januar 2021 als Exit-Trigger) und DoCoMo–Tata (Put-Option gegen FEMA, 1,17 Mrd. US-Dollar Schiedsspruch) belegen die Kritikalität rechtssicherer, FEMA-konformer Exit-Klauseln.
- „Setting up is hard, leaving is even harder." GM (blockierter Werksverkauf), DoCoMo (jahrelanger Rechtsstreit) und Ford (Restrukturierungskosten rund 2 Mrd. US-Dollar) zeigen, dass der Marktaustritt in Indien oft ebenso kostspielig ist wie der Eintritt.
- Globale Kapitalumschichtung. Ford (EVs/Trucks), Harley (Rewire auf rund 50 Kernmärkte) und Metro (sCore-Strategie) verließen Indien im Rahmen globaler Portfoliobereinigungen — Indien war „expendable", sobald die lokale Rendite unter globalen Alternativen lag.
Kontrast. Die Mittelstands-Erfolgsfälle sind überwiegend B2B-Investitionsgüter- und Nischenspezialisten mit langfristigem, familiengeführtem Horizont und konsequenter Lokalisierung. Die Scheiter-Fälle sind überwiegend B2C-Massenmarkt-Player (Auto, Motorrad, Großhandel, Telekom), die im preissensiblen Volumenmarkt gegen etablierte lokale und asiatische Wettbewerber sowie regulatorische Belastungen scheiterten.
16.7 Nützliche Adressen & Ansprechpartner (Peer-Netzwerke)
Aufgeführt sind nur dossier-belegte Institutionen; für nicht belegte Kontaktdetails ist auf die jeweiligen Fachkapitel bzw. den Anhang verwiesen. Die Einträge gliedern sich nach Zugangstyp: der einzige deutsche G2G-Kanal (Invest India / DPIIT-Fast-Track), Kammern und Verbände als Membership-Zugang (AHK/IGCC, CII, FICCI, VDMA India) sowie das Berlin-basierte Outreach-Programm MIIM.
- AHK Indien / IGCC (Indo-German Chamber of Commerce). Bilaterale Kammer; Herausgeber (mit KPMG) des jährlichen German-Indian Business Outlook und themenspezifischer Reports („Germany's India Advantage", September 2025; „Roadmap to India", September 2024; BIS-Zertifizierungs-Leitfaden). Rolle: Netzwerk, Frühwarnung, Zertifizierung; als Kammer keine G2G-Institution. (Konkrete Büroadressen/Fachkreis-Kontakte: siehe Anhang / Fachkapitel — öffentlich nicht mit Adressdaten hinterlegt.)
- CII (Confederation of Indian Industry). Indischer Spitzenverband; als Membership für regulatorische Frühwarnung und Advocacy dokumentiert (Gegenmaßnahme zu ◆ f); Mitverfasser des India-Korea Business Cooperation Reports.
- FICCI (Federation of Indian Chambers of Commerce & Industry). Indischer Spitzenverband; als Kammer-Membership für Frühwarnung/Advocacy dokumentiert (Gegenmaßnahme zu ◆ f).
- Invest India / DPIIT — Fast-Track System for German Companies. Single-Window-Clearance-Kanal für deutsche Firmen, gemeinsam mit dem deutschen Bundeswirtschaftsministerium (BMWE, vormals BMWi/BMWK) betrieben (seit 2015/2016), halbjährliche Überprüfung auf Staatssekretärs-/Botschafterebene.
- Make in India Mittelstand (MIIM). Von der Botschaft Indiens in Berlin betriebenes Markteintritts-Programm für den Mittelstand (seit September 2015); über 157 unterstützte Firmen, über 1,46 Mrd. Euro deklariertes Investment.
- VDMA India. VDMA India Services Pvt. Ltd. mit Hauptsitz in Kolkata und Büros in Bengaluru, Mumbai und Noida (Branchenfokus Maschinen- und Anlagenbau; Geschäftsführer Rajesh Nath). Für Mitglieder kostenfrei: Marktinformationen, Business-Climate-Umfrage, Messeunterstützung, Networking; kostenpflichtig: Marktanalysen, Rechts-/Steuerberatung, Delegationen, Markenregistrierung. Vollständige Koordinaten im Master-Adressverzeichnis (Anhang).
16.8 Kritischer Erfolgsfaktor: die Sammelmatrix
Dieses Kapitel ist das Konzentrationskapitel des Handbuchs. Hier laufen die ◆-Erfolgsfaktoren aller Fachkapitel als Matrix zusammen (Grafik 16-B, Abschnitt 16.7). Die acht ◆-Praktiker-Faktoren (a bis h) und die sechs GIBO-/Bertelsmann-Eigen-Schwächen (Abschnitt 16.4) sind in dieser zwölfzeiligen Sammelmatrix verschränkt: Mehrere Schwächen und Faktoren fallen zusammen, sodass zwölf — nicht vierzehn — Prüfzeilen entstehen, gegen die ein Markteintritts- oder Ausbauvorhaben zu spiegeln ist. Jede ◆-Box eines Fachkapitels verweist zurück auf die Zeile dieser Sammelmatrix; umgekehrt verweist jede Matrixzeile auf das Fachkapitel, das die Gegenmaßnahme operativ ausführt. Der übergeordnete Erfolgsfaktor lautet: Was Japan und Korea institutionell über dedizierte Desks, Townships und Finanzierungs-Stacks abbilden, muss der deutsche Mittelständler mangels „Germany Plus"-Äquivalent organisatorisch selbst herstellen — durch einen mandatierten India-Leader mit eigener P&L, geduldiges Kapital, konsequente Lokalisierung und rechtssichere, FEMA-konforme Strukturen.
16.9 Musteranschreiben
Für dieses Konzentrationskapitel ist kein eigenes Musteranschreiben zwingend. Die einschlägigen Vorlagen sind kapitelbezogen abgelegt: Mandatsschreiben an CA/CS (Kap. 11), Term-Sheet-/JV-Klauseln zu Fair-Value-Exit (Kap. 3) und Schieds-/Change-in-Law-Klauseln (Kap. 14), India-Leader-Mandat (Kap. 10), Working-Capital-/Credit-Insurance-Anfragen (siehe einschlägiges Fachkapitel) sowie Herkunftskennzeichnung „German Engineering, Made in India" (Kap. 15). Dieses Kapitel verweist auf diese Vorlagen, statt sie zu duplizieren.
16.10 Checkliste & Prüffragen (Selbstprüfung gegen die typischen Fehler)
Checkliste — die zwölf kritischen Punkte:
- ☐ Ist ein India-Leader mit schriftlichem Mandat (Entscheidungsrechte, eigene P&L, KPIs, Karrierepfad) benannt?
- ☐ Werden operative Entscheidungen und Budgets tatsächlich lokal getroffen — oder hängt Indien an der Zentrale?
- ☐ Steht das (gebrandete) Managed-Office-Set-up, bevor in großem Umfang rekrutiert wird?
- ☐ Ist die Attrition (16,2 % gesamt; IT/BPO 25–35 %) in Personalplanung und Retention-Budget eingepreist?
- ☐ Ist das Working Capital abgesichert (Credit Insurance, Vorauszahlung, Milestone-Billing) angesichts 63 % überfälliger B2B-Rechnungen?
- ☐ Ist eine/ein lokale/r CA/CS ab Tag 1 eingebunden und die Resident-Director-Pflicht (Sec. 149(3), 182 Tage) erfüllt?
- ☐ Existiert ein Regulatory Watchdog plus Kammer-Membership (CII/FICCI/AHK) und Change-in-Law-Klauseln?
- ☐ Sind alle JV-Exit-/Put-Optionen an FEMA-Fair-Value (Rule 21 FEM(NDI) 2019) gekoppelt — ohne Fixpreis/Mindestpreis?
- ☐ Wird Indien als eigenständige Plattform (Produktion + Beschaffung + F&E) statt nur als Absatzmarkt behandelt?
- ☐ Gibt es eine Value-/„Good-Enough"-Linie oder Frugal-Engineering-Ansatz für indische Preispunkte?
- ☐ Werden lokale Partnerschaften früh und aktiv angebahnt statt spät und transaktional?
- ☐ Ist die Herkunftskennzeichnung rechtssicher (UWG; „Made in Germany" nur bei DE-Wertschöpfung, sonst „German Engineering, Made in India")?
Prüffragen — Spiegelung an den Scheitermustern:
- Passt das Produkt zum value-getriebenen Volumenmarkt — oder droht ein Preis-Segment-Mismatch wie bei Ford/GM/Harley?
- Ist die geplante Kapazität an realistischer, nicht optimistischer Nachfrage ausgerichtet (Ford-Sanand-Lehre)?
- Passt das Geschäftsmodell zur indischen Handels-/Margenstruktur — oder droht endloser Kapitalbedarf wie bei Metro C&C (16 Jahre bis zum ersten Gewinn)?
- Sind Zoll-, Steuer- und FEMA-/FDI-Risiken als existenzielle Variablen modelliert (Harley ~81 % Belastung; Vodafone Idea AGR)?
- Sind JV-Governance, Produktabgrenzung und Exit-Klauseln rechtssicher — oder droht ein Showroom-Konflikt (Fiat–Tata) bzw. ein FEMA-Exit-Streit (DoCoMo–Tata)?
- Ist der Marktaustritt mitgedacht („leaving is even harder")?
- Wird der Country-of-Origin-Vorteil („Made in Germany", Rang 1; 80 % Kaufkriterium in Indien) bewusst und rechtssicher gehoben?
16.11 Quellen & Links (mit Datum)
Benchmark / G2G:
- Japan Plus (8.10.2014) — The Economic Times / MIBC-PDF; Business Standard (18.02.2015).
- Japan Industrial Townships — DPIIT (12 Potential Sites, 2025); PIB (14.02.2022); Beacon Filing.
- JETRO (5 Büros) — Daily Pioneer (31.01.2025); Botschaft Japans in Indien, List of Japanese Companies (Okt. 2024).
- Korea Plus (18.06.2016) — PIB (18.06.2016); CII India-Korea Business Cooperation Report; The Chosun Daily (02.11.2025).
- KOTRA (6 Büros) — Yonhap (17.01.2019); Asian Community News (11.01.2026).
- USA — White House Joint Leaders' Statement (13.02.2025); PSA India (iCET/TRUST); U.S. Chamber of Commerce (USIBC).
- Singapur CECA (2005) — National Archives Singapore (29.06.2005); MTI Singapur.
- Deutschland Fast-Track — Nishith Desai; The Hindu; Heuking (14.10.2015); MIIM-Broschüre (Botschaft Indiens Berlin).
- Bestandszahlen — Equipment India (30.01.2025); JETIR-Paper; AHK GIBO 2024.
Englischsprachige Institutionen / FTA:
- UK-India CETA in Kraft 15.07.2026 — business.gov.uk; GOV.UK Conclusion Summary; Mayer Brown (Mai 2025).
- UKIBC — ukibc.com; „Doing Business in India" (jährlich seit 2015, 2022er-Ausgabe 29 S.); GKToday (Report 2022).
- UK DBT (9 Städte) — GOV.UK DBT India.
- Big Four / Kanzleien — Nishith Desai „Doing Business in India" (Jan. 2023, 177 S.) & „M&A in India" (Juni 2025, 79 S.); KPMG „Doing Business in India" (Sep. 2022) & „Driving Make in India" (Dez. 2024, 67 S.); Invest India Investor's Guide 2025-26; PwC „Advantage India".
Schwächen:
- GIBO 2024 (KPMG + AHK, 35 S.); GIBO 2025 (PM 25.06.2025); GIBO 2026 (PM 25.06.2026).
- AHK Asia-Pacific Business Outlook Fall 2024 (DIHK, 643 Antworten).
- Bertelsmann/Roland Berger — Innovationsstudie Indien (Exec. Summary, deutsch).
- GTAI — Wirtschaftsstruktur/Wirtschaftsausblick Indien.
Praktiker-Lessons:
- (a) GE India als eigene P&L — Knowledge at Wharton; Snyder Innovation Management Center; Bosch India — Business Standard (11.07.2025).
- (b) Aon Salary Increase & Turnover Survey 2025-26 (PM 24.02.2026); FORJ-Sektorüberblick 2025; Wisemonk.
- (c) Atradius B2B Payment Practices Barometer India 2024; Dun & Bradstreet India Q1 2026; Allianz Trade; Coface.
- (d) TeamLease Regtech Compliance-Flagship-Report (Financial Express, 06.03.2024); Companies Act 2013, Sec. 149(3) — Commenda; Beacon Filing.
- (e) DoCoMo v Tata, Delhi High Court (28.04.2017) — Nishith Desai; NTT DOCOMO PR (01.05.2017); FEM(NDI) Rules 2019 (Rule 21) — thc.nic.in.
- (f) Vodafone-Retro-Tax — BBC (06.08.2021); Angel Tax — Reuters (23.07.2024), PIB; Press Note 3/2020 — PwC (18.04.2020); Press Note 2/2026 — Global Law Experts (14.05.2026).
- (g) GE Healthcare MAC 400 — Knowledge at Wharton, Economic Times, Nesta; Frugal Engineering — Business Today, IBEF.
- (h) Statista Made-In-Country-Index (DE Rang 1); YouGov (12.09.2024); Statista (14.02.2025); MadeinGermany.de FAQ; IHK Reutlingen/München.
Fallstudien — verifizierte Indien-Finanzzahlen:
- Voith Paper Fabrics India Limited — 55th Annual Report 2024/25 (voith.com).
- BASF India Limited — PM 15.05.2025; India Infoline / Directors Report; BASF India Factsheet 2024.
- Siemens Limited — Press 26.11.2024; Annual Report 2024.
- Bosch Group in India — Bosch in India (Facts & Figures); Bosch Media Service (Q3 FY2025-26, 06.02.2026).
- Übrige Cases (TRUMPF, Festo, Herrenknecht, Krones, Kärcher, Hettich, thyssenkrupp Uhde, B. Braun, STIHL, Wilo, Ziehl-Abegg, Rittal, Wittenstein; Metro C&C, Ford, GM, Harley-Davidson, Fiat–Tata, Vodafone Idea, DoCoMo–Tata) — Firmen-Pressemitteilungen, Geschäftsberichte und Wirtschaftspresse (Economic Times, Business Standard, Mint, Business Line, Reuters, BBC), jeweils einzeln in den Quellen verlinkt; Indien-Umsatz überwiegend n.a.
Cross-Referenzen: alle Fachkapitel (◆-Rückverweise), insbesondere Kap. 3, 6, 10, 11, 13, 14 und 15.
Kapitel 16 — erstellt ausschließlich aus den internen Primärquellen. Kennzahlen quellenbelegt oder als n.a. gekennzeichnet; keine unbelegten Erfolgs-/Umsatzangaben. Redaktionell abgeschlossen: US-Institution auf USIBC festgelegt, Fachkapitel-Zuordnung der Schwäche→Gegenmaßnahme-Matrix abgeglichen, VDMA-India-Koordinaten aus dem Master-Adressverzeichnis ergänzt.
Häufige Fragen zu diesem Thema
Was sind die typischen deutschen Fehler in Indien?
Häufig unterschätzt werden Working-Capital/Zahlungsziele, Compliance-Dichte, ein fehlendes lokales Mandat, zu späte Lokalisierung und starre JV-Exit-Klauseln. Das Kapitel destilliert aus Erfolgs- und Scheiterfällen konkrete Gegenmaßnahmen.
Was zeichnet erfolgreiche Markteintritte aus?
Erfolgreiche Unternehmen setzen einen mandatierten India-Leader ein, sichern Working Capital, lokalisieren Produkt und Preis und wahren die strikte Reihenfolge der Genehmigungen.