Wie sollte man Produkte für Indien bepreisen?
Deutsche Premiumpreise übertragen sich nicht eins zu eins: Indien ist preissensitiv, ein belastbarer indienspezifischer B2B-Aufschlag für „Made in Germany" ist öffentlich nicht messbar — qualitativ existiert ein Vertrauensbonus,…
Worum es geht
Deutsche Premiumpreise übertragen sich nicht eins zu eins: Indien ist preissensitiv, ein belastbarer indienspezifischer B2B-Aufschlag für „Made in Germany" ist öffentlich nicht messbar — qualitativ existiert ein Vertrauensbonus, quantitativ ist er nicht seriös zu beziffern. Erfolgreiche Anbieter lokalisieren Produkt und Preis über Value- und Frugal-Engineering und arbeiten mit indischen B2B-Preismodellen. Verrechnungspreise für konzerninterne Lieferungen sind an die Safe-Harbour-/APA-Regeln zu binden.
Einzelfall-Hinweis (Preis / Steuer): Sämtliche in diesem Kapitel genannten Prämien-, Preis-, Marktsegment- und Verrechnungspreis-Angaben sind allgemeine, quellengebundene Orientierungswerte. Sie ersetzen keine produkt-, markt-, wettbewerbs- oder mandatsspezifische Preis- bzw. Steuerberatung. Die tatsächlich am Markt realisierbaren Preise, Prämien und Margen sind fallweise zu validieren.
13.3 Kaufkraft und Preissensitivität — PPP versus Marktkurs
Das Kaufkraft-Paradox
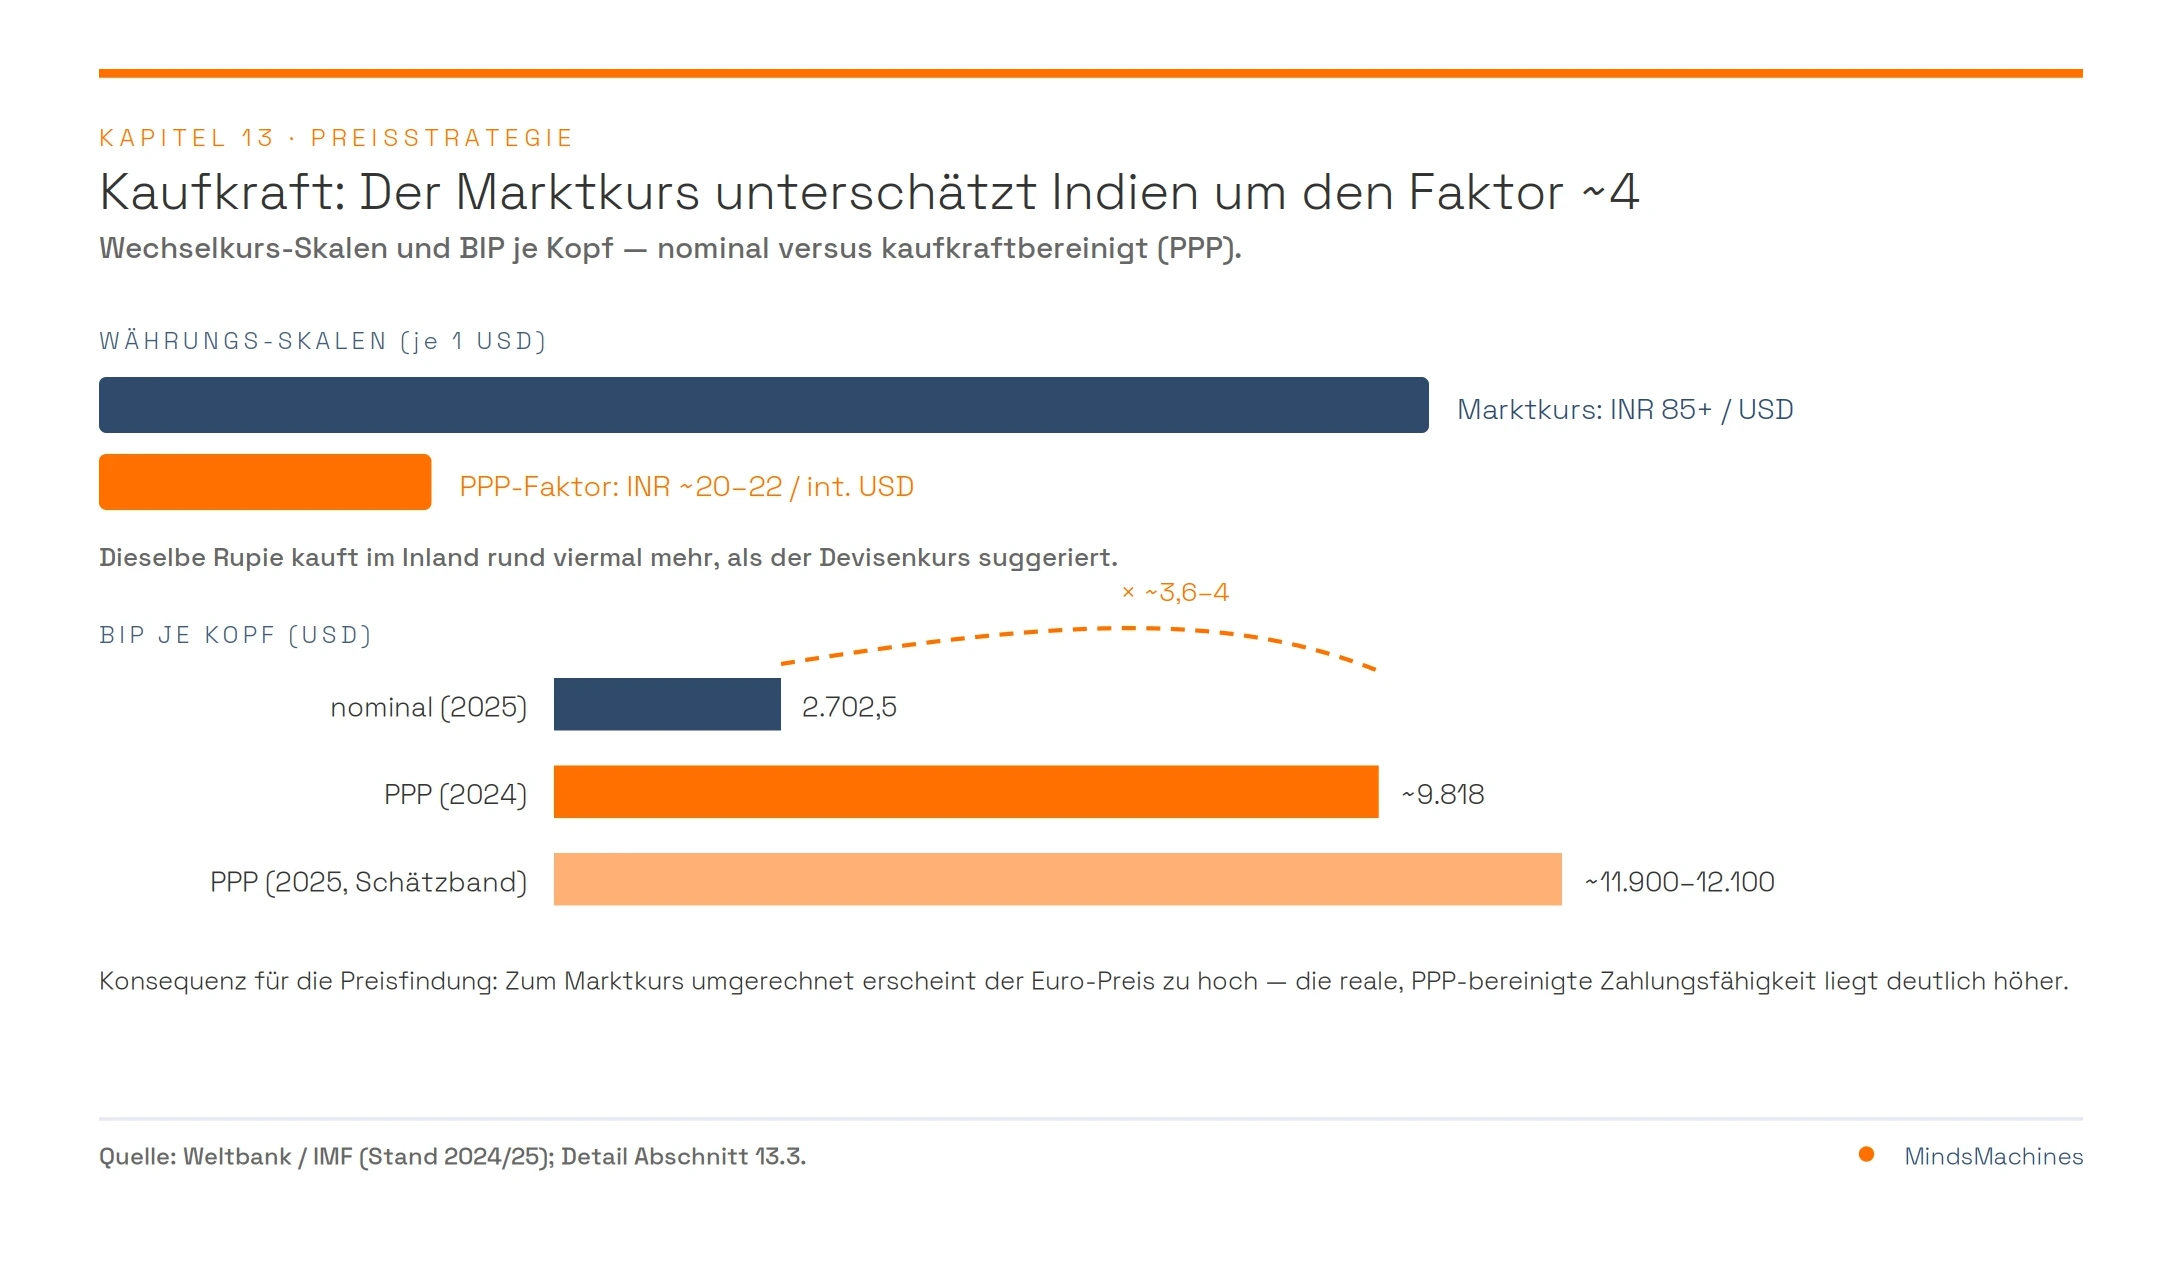
Der zentrale Fehler beim Preistransfer nach Indien liegt in der Umrechnung. Wer den Euro-Listenpreis zum Marktwechselkurs (INR 85+/USD) in Rupien umrechnet, erhält einen Preis, der an der lokalen Kaufkraft vorbeigeht — unterschätzt aber zugleich, wie viel diese Kaufkraft real hergibt.
Die Kennziffern (Querverweis Kapitel 1 — Kaufkraft):
- BIP pro Kopf, nominal: US$ 2.702,5 (2025, Weltbank). Dies ist der Wert, an dem ein zum Marktkurs kalkulierter Premiumpreis gemessen wird — und der die Preissensitivität erklärt.
- BIP pro Kopf, kaufkraftbereinigt (PPP): rund US$ 9.818 (2024, Weltbank/Trading Economics); für 2025 werden je nach Quelle etwa US$ 11.900–12.100 (PPP, IMF-Reihe) angegeben. Diese beiden Werte stammen aus unterschiedlichen Quellen und Rechenständen und bilden keine direkt vergleichbare Zeitreihe — der scheinbare Sprung zwischen beiden Jahren ist quellen- und methodenbedingt, nicht ein realer Jahreszuwachs. Die gemeinsame Aussage beider Werte: Die reale Kaufkraft liegt ein Mehrfaches über dem nominalen Wert.
- PPP-Umrechnungsfaktor: rund INR 20–22,4 pro internationalem US-Dollar (je nach Aggregat und Jahr: ~19,8 für den privaten Konsum 2025; 20,42 als BIP-PPP-Faktor 2024; 22,4 im April 2024). Das heißt: INR 20–22 haben in Indien in etwa dieselbe Kaufkraft wie 1 US-Dollar in den USA.
- Marktwechselkurs: INR 85+/USD (2025/26).
Die Konsequenz: Bei einem Marktkurs von INR 85+/USD, aber einem PPP-Faktor von rund 20–22, wird die indische Kaufkraft in US-Dollar-Marktkurs-Termen um den Faktor rund 4 unterschätzt. Für die Preisstrategie folgt daraus zweierlei: Erstens ist der zum Marktkurs umgerechnete deutsche Premiumpreis für die Breite des Marktes zu hoch. Zweitens ist der indische Markt jedoch nicht arm im Sinne von zahlungsunfähig — die reale Kaufkraft ist höher, als der nominale Pro-Kopf-Wert nahelegt, was Premiumsegmente durchaus trägt. Der deutsche Premiumpreis überträgt sich nicht 1:1, aber es existieren zahlungskräftige Teilsegmente.
Segment-Realität
Der indische Markt ist keine homogene Preismasse, sondern stark segmentiert. Bei einer Gesamtbevölkerung von rund 1,46 Mrd. Menschen und 300+ Mio. Haushalten (Weltbank) verteilt sich die Zahlungsbereitschaft grob wie folgt:
| Segment | Größenordnung (Einheit beachten — nicht spaltenweise summierbar) | Premium-Bereitschaft |
|---|---|---|
| Ultra-Rich / HNI (High Net-Worth Individuals) | ca. 2–3 Mio. Haushalte | Voll premiumfähig; Import-Premium akzeptiert |
| Rich / Upper-Middle | 30–40 Mio. Haushalte | Premium mit Rabatt; starkes „Better"-Segment |
| Middle Class | definitionsabhängig ≈ 432 Mio. (PRICE/ICE 360°, 2020-21) bis 583 Mio. (McKinsey) Personen — siehe Kasten | Value-Segment; Preis-Leistung entscheidend |
| Aspirational / Mass Market | 800+ Mio. Personen | Frugal-Segment; Erstkäufer, Kernfunktion |
Zur Segmentgröße der Mittelschicht (definitionsabhängig — Werte nicht direkt vergleichbar): Die Größenordnungen der oberen Segmente (2–3 Mio. HNI-Haushalte; 30–40 Mio. Upper-Middle-Haushalte) sind Orientierungswerte. Die Mittelschicht selbst wird je nach Definition sehr unterschiedlich beziffert: Nach PRICE/ICE 360° (Einkommensband ₹5–30 Lakh, Preisstand 2020-21) umfasst sie 432 Mio. Personen (2020-21) und wächst projiziert auf 715 Mio. (2030-31) bis rund 1,02 Mrd. (2046-47); McKinsey („The Bird of Gold") kommt mit niedrigeren Einkommensschwellen auf 583 Mio. (bis 2025). Da beide Werte auf unterschiedlichen Definitionen beruhen, sind sie nicht direkt vergleichbar; die jeweils zugrunde gelegte Definition ist stets mit anzugeben.
B2B-Preislogik: SME, Enterprise, Public Sector
Im B2B-Geschäft verschiebt sich die Segmentierung von Haushalten auf Firmentypen:
- SME zahlen deutlich weniger als Enterprises. Enterprise-Kunden akzeptieren höhere Premium- und Servicepreise; kleine und mittlere indische Unternehmen sind extrem preissensitiv und OpEx-orientiert (Vorrang laufender Betriebskosten vor hoher Anfangsinvestition).
- Public Sector folgt der „L1"-Logik. Öffentliche Beschaffung erfolgt in Indien überwiegend nach dem Prinzip des Zuschlags an den niedrigsten technisch qualifizierten Bieter (Lowest 1 / L1). Das erzwingt eine eigene, aggressive Preislogik und macht eine reine Premium-Positionierung im öffentlichen Sektor schwierig. Primäre Rechtsquelle ist GFR 2017 Rule 173(xvi), die den Zuschlag an den „lowest evaluated responsive bidder" (L1) verankert. Ausnahmen bestehen für Beratungsleistungen über Rule 192 (Quality and Cost Based Selection/QCBS, technische Gewichtung ≤ 80 Prozent) und Rule 193 (Least Cost System/LCS); seit dem DoE-Office-Memorandum vom 12.11.2020 ist QCBS zudem für Works und Non-Consultancy-Services zulässig (nicht-finanzielle Gewichtung ≤ 30 Prozent, Auftragswert ≤ ₹10 Cr). Quelle: GFR 2017 (doe.gov.in; Abruf 07/2026). Der Bezug zur Vertriebs- und Kanalstrategie wird in Kapitel 12 (Vertrieb) vertieft.
13.4 „Made in Germany" — Qualitäts-, nicht pauschales Preisargument
Der ehrliche Prämien-Caveat
„Made in Germany" ist in Indien ein reales Qualitäts- und Vertrauenssignal — aber kein belegbarer, pauschaler Preisaufschlag. Dies ist die zentrale, bewusst nüchterne Botschaft dieses Kapitels.
Es existiert keine belastbare, aktuelle, indienspezifische B2B-/Investitionsgüter-Punktschätzung einer „Made in Germany"-Preisprämie in öffentlichen Quellen. Häufig kursierende Spannen von „15–30 %" oder gar „50–100 %" lassen sich für das Segment „deutsche Investitionsgüter in Indien" nicht belegen und sollten nicht als gesicherter Wert kommuniziert werden. Die verfügbare Evidenz im Überblick:
| Quelle (Datenstand) | Kernaussage | Kontext / Einschränkung | Charakter |
|---|---|---|---|
| St. Gallen, „Marke Deutschland" (2014) | Zahlungsbereitschaftsprämie 10–20 % | Konsumkontext (4.041 Befragte weltweit), nicht B2B, nicht investitionsgüterspezifisch, methodisch gealtert; Indien explizit unter den Ländern mit tendenziell höherer Prämie als Westeuropa | Best-available-Proxy |
| Made-in-Country-Index / Statista (Edition 2017) | Deutschland Rang 1 (Index 100), Indien Rang 42 (Index 36) | Perzeptions-/Imagewert, kein Preiswert; Erhebung Dez. 2016 / Jan. 2017, 52 Länder; nur mit Datums-Caveat (2017) | Imageindex — nicht als Preisprämie |
| McKinsey/VDMA (Maschinenbau) | Herkunftsaufschlag „oft nicht ausreichend", um Kostenstrukturnachteile zu absorbieren | Premiumvorteil erodiert (steigende Qualität ausländischer Wettbewerber); Kunden verlangen Premiumqualität plus lokales Servicenetz | qualitativ |
| DSIR, indische Regierung (Daten 2001–2009) | dt. Investitionsgüter-Ausfuhrpreis (Capital Goods, Elektrotechnik-Segment) ~2× des indischen/chinesischen Werts (USD/Tonne, 2009) | reale Preisdifferenz, aber technologie-/produktmixgetrieben, nicht reine Herkunfts-(Country-of-Origin-, COO-)Prämie; Daten alt | Preisrealität, gealtert |
| Wageningen-Meta-Analyse | COO-Effekt nicht signifikant verschieden zwischen industriellem und Konsumkauf; größer bei „perceived quality"; wächst mit dem Entwicklungsgefälle | stützt qualitative Übertragbarkeit auf Schwellenländer wie Indien, ersetzt keine indienspezifische Punktschätzung | akademischer Rahmen |
Als Best-available-Proxy verbleibt damit die generische Zahlungsbereitschaftsprämie von 10–20 % (St. Gallen 2014, Konsumkontext: in Schwellenländern wie Indien tendenziell höher, im Maschinenbau jedoch erodierend und an ein lokales Servicenetz gekoppelt. Eine belastbare, indienspezifische B2B-Punktschätzung ist daraus nicht ableitbar.
Empfohlene Guide-Formulierung (wörtlich übernehmbar): „Für deutsche Investitionsgüter in Indien ist keine belastbare, aktuelle B2B-spezifische Preisprämie öffentlich belegbar. Als Orientierung dient eine generische Zahlungsbereitschaftsprämie von 10–20 % (St. Gallen 2014, Konsumkontext, die in Schwellenländern tendenziell höher, im Maschinenbau jedoch erodierend ist. Die tatsächlich am Markt realisierbare Prämie ist produkt-, service- und wettbewerbsabhängig und muss fallweise validiert werden."
Hinweis (bewusst offen — kein Scheinwert): Eine indienspezifische B2B-/Maschinenbau-Punktschätzung der „Made in Germany"-Preisprämie ist öffentlich nicht verfügbar (n. a.). Die genannten 10–20 % sind ein gealterter Konsumgüter-Proxy und keine verifizierte B2B-Größe; ein belastbarer Wert lässt sich nur über eigene, mandatsspezifische Marktforschung bzw. Preistests gewinnen.
Wo die Herkunft trägt — und wo nicht
- Gut: Präzisions-, Sicherheits- und Langlebigkeitsprodukte — Werkzeugmaschinen, Sensorik, Medizintechnik. Diese Kategorien schlagen genau in die Top-Wahrnehmungsdimensionen „Qualität" und „Sicherheit" ein, in denen deutsche Herkunft am stärksten wahrgenommen wird.
- Nicht: Commodity-Produkte, kurzlebige Konsumgüter, IT-Services — hier dominiert der Preis über die Herkunft; ein Herkunfts-Premium ist marginal.
Praktische Konsequenz: „Made in Germany" ist als Qualitäts- und Vertrauensargument in die Verkaufsargumentation zu heben (Total Cost of Ownership/TCO, Ausfallsicherheit, Servicenetz), nicht als pauschaler prozentualer Aufpreis in die Preisliste. Der Vertrauensbonus wird über Wertargumentation eingelöst, nicht über einen behaupteten Prämiensatz.
13.5 Value- und Frugal-Engineering
Der Weg zu marktgerechten Preisen führt nicht über Rabatte auf das deutsche Produkt, sondern über die gezielte Neukonstruktion von Produkt und Kostenstruktur für den indischen Bedarf. Frugal Engineering heißt dabei nicht „billig", sondern maximaler Wert je Preis — Robustheit, Wartbarkeit und Kernfunktion statt Feature-Fülle. Die Lokalisierungs-Lessons hierzu werden in Kapitel 16 vertieft.
Prinzipien
Prahalad — „The Fortune at the Bottom of the Pyramid" (12 BoP-Innovationsprinzipien):
- Fokus auf Price-Performance-Sprünge (maximale Leistung je Preis, nicht bloß billig).
- Hybride Lösungen (alte + neue Technologie).
- Skalierbar/transportierbar über Länder, Kulturen, Sprachen.
- Reduzierte Ressourcenintensität (öko-effizient).
- Radikales Produkt-Redesign von Grund auf (marginale Änderungen westlicher Produkte scheitern).
- Aufbau eigener Logistik-/Fertigungsinfrastruktur.
- „Deskilling" von Serviceleistungen.
- Kundenschulung (auch semiliterate Nutzer).
- Funktion in feindlichen Umgebungen: Lärm, Staub, Missbrauch, Stromausfälle, Wasserverschmutzung.
- Adaptierbare Nutzeroberfläche für heterogene Nutzerbasis.
- Distribution für dispers-ländliche UND dicht-urbane Märkte.
- Fokus auf Plattform-Architektur (schnelle Feature-Integration).
Die „drei As" der Konsumfähigkeit: Affordability, Access, Availability — Erschwinglichkeit ohne Qualitätsverlust.
Radjou / Prabhu / Ahuja — „Jugaad Innovation" (6 Prinzipien): (1) Chancen in Widrigkeiten suchen; (2) mehr mit weniger erreichen; (3) flexibel denken und handeln; (4) Einfachheit bewahren; (5) Randgruppen einbeziehen; (6) der Intuition/Empathie folgen.
Fallbeispiele
| Produkt / Firma | Prinzip | Lokalisierung / Preis | Ergebnis |
|---|---|---|---|
| Renault Kwid (Renault-Nissan) | CMF-A-„Affordable"-Plattform; radikale Gewichts- und Teilereduktion (nur 3 Radmuttern, Advanced Welding statt Fastener) | 97–98 % Lokalisierung, >400 lokale Zulieferer; Teilekosten −20–30 %, Gesamtkosten −30–40 %. Einführung INR ~2,57 Lakh (2015; ≈ EUR 2.760 @₹93), 2026 ab ~INR 4,30 Lakh (≈ EUR 4.620) | Erfolg; „Game changer" im Sub-4-Lakh-Segment; jedoch 0-Sterne-Ergebnis im Global-NCAP-Crashtest (Sicherheits-Trade-off) |
| GE MAC 400 / MAC i (GE Healthcare) | Reverse Innovation; batteriebetrieben (Stromausfälle), leicht/portabel, handelsübliche Standardkomponenten statt Proprietär (Wartbarkeit), integrierte engl. Interpretation | MAC 400 = ~1/3 des Preises vergleichbarer Importsysteme (~US$ 1.000; Kosten je EKG < US$ 1); MAC i = halber MAC-400-Preis | Erfolg; Blaupause der GE-Strategie „Reverse Innovation" (HBR-Case „How GE Is Disrupting Itself", 2009) |
| Nokia 1100 (Nokia) | Extreme Robustheit („Brick"), lange Batterielaufzeit (bis 400 h Standby), staubfeste Tastatur, Taschenlampe; Fokus auf Kernfunktion (Anruf/SMS) | ~US$ 100 (Einführung) | Meistverkauftes Handy weltweit: >250 Mio. Einheiten seit Q4 2003 |
| Tata Nano (Tata Motors) | „People's Car"; simplifizierte Montage, tiefe Zuliefererkooperation | Zielpreis ₹1 Lakh (~US$ 2.000) | Marktflop (siehe „Die Nano-Lehre"); bis 2015 nur 250.000 Stück; Produktionsende Dez. 2018 |
| Bajaj Qute (RE60) (Bajaj Auto) | Ultra-Low-Cost-Quadricycle; 216 cc, Petrol+CNG, Allwetterschutz, 43 km/kg (CNG) | ab ~INR 2,48–2,63 Lakh ex-showroom (≈ EUR 2.670–2.830 @₹93) | Nischenerfolg; Indiens erstes Quadricycle; primär urban/kommerziell |
| Bosch India „Value-for-Money"-FIS (Bosch) | Frugal-Innovation für Common-Rail-Einspritzsysteme in Low-Price Commercial Vehicles; angepasst an Bharat-Stage-Emissionsnormen | B2B-Komponentenpreis n. a. | Dokumentiertes deutsches Frugal-Beispiel (IIM-Calcutta-Case IIMC-CRC-2014-10) |
| Vaillant India (Vaillant) | Für den indischen Markt angebotene Wandthermen/Wassererwärmer (Gas- und Elektromodelle) | Import/Distribution, keine lokale Fertigung; offizielle Listenpreise n. a. (dokumentierte Straßenpreise siehe Anmerkung) | Marktpräsenz Indien bestätigt |
Hinweis zu den Euro-Angaben: Rupienpreise sind zur Vergleichbarkeit einheitlich mit einem aktuellen Referenzkurs von rund ₹93/EUR umgerechnet (indikativ). Dies ist ausdrücklich nicht der jeweilige historische Wechselkurs zum Einführungszeitpunkt (z. B. Kwid 2015); die Euro-Werte dienen nur der Größenordnung.
Anmerkung Vaillant India: Vaillant ist in Indien über ein Importeurs-/Distributionsmodell präsent — exklusiver Partner ist Aquagreen Solutions LLP, eine lokale Fertigung besteht nicht. Offizielle Vaillant-India-Listenpreise sind nicht ausgewiesen (n. a.); als Orientierung dienen dokumentierte Straßen-/Marktplatzpreise (keine offiziellen Listenpreise): ElectronicVED (Durchlauferhitzer, 3-phasig) rund ₹47.491, miniVED pro / ElectronicVED pro ₹13.990–32.990, aroSTOR Wärmepumpen-Boiler (150 L) rund ₹3,99 Lakh. Gas-Durchlauferhitzer sind laut Anbieter „not for sale currently in India".
Die Nano-Lehre
Der Tata Nano scheiterte nicht an der Ingenieurleistung, sondern an Positionierung und übersehenen Kundenbedürfnissen (Jobs-to-be-Done — die eigentliche Aufgabe, für die ein Kunde ein Produkt „anheuert"). Die dokumentierten Lehren (HBR / Christensen Institute):
- Funktional konkurrierte er mit billigeren, wendigeren Motorrädern und Fahrrädern — der Kernnutzen war nicht überlegen genug.
- Sozial wurde er als „Auto für Arme" gebrandet; der aufstiegsorientierte Erstkäufer mied ihn als Statussymbol.
- Emotional wurde „billig" als „schlechte Qualität / unsicher" gelesen.
Kernlehre für den deutschen Mittelstand: Frugal ist nicht gleich „billig positioniert". Bei der Value-Line müssen Wert und Aspiration erhalten bleiben — die Frugal-Version darf nicht als Verzichtsprodukt kommuniziert werden, sondern als robuste, wartbare, auf den Kernnutzen fokussierte Lösung.
Frugal-Prinzipien-Checkliste (Ableitung für den deutschen Mittelstand)
| Prinzip | Umsetzung | Referenzfall |
|---|---|---|
| Feature-Reduktion auf das Essenzielle | Kernfunktion isolieren, Premium-Features als optionale Tiers | Kwid (3 Radmuttern, single wiper); Nokia 1100 (nur Call/SMS) |
| Robustheit für harte Betriebsbedingungen | Batteriebetrieb, staubfeste Gehäuse, Toleranz gegen Netzschwankungen | GE MAC 400; Prahalad-Prinzip 9 |
| Wartungsfreundlichkeit vor Ort | Handelsübliche Standardkomponenten statt Proprietär | GE MAC 400 |
| Lokale Zulieferer (Reduktion der Stückliste/Bill of Materials, BoM; Zielkorridor −30–60 %) | Hohe Lokalisierung; im Referenzfall CMF-A senkt Teilekosten 20–30 %, Gesamtkosten 30–40 % (fallspezifisches Ist, nicht mit dem BoM-Zielkorridor identisch) | Renault Kwid (97–98 % lokal, >400 Zulieferer) |
| Modulare Skalierbarkeit | Plattform, die mehrere Varianten trägt | CMF-A; Prahalad-Prinzip 12 |
13.6 B2B-Preismodelle
Indische B2B-Käufer — insbesondere SME — sind kapitalschonend orientiert; hohe Days Sales Outstanding (DSO) machen die Cashflow-Absicherung kritisch. Ein DSO von 30–45 Tagen gilt allgemein als „gut"; im indischen B2B-Projektgeschäft liegt die Zahlungsdauer häufig darüber, was Anzahlungs- und Meilensteinmodelle strategisch wichtig macht. Der „as-a-Service"-Trend ist auch in Indien etabliert (Robot-as-a-Service, RaaS, als eigenes Marktsegment ausgewiesen).
Hinzu kommt das Währungsrisiko: In Euro fakturierte Preise, Wartungs- und Ersatzteilpreise verschieben sich mit dem INR/EUR-Kurs; das belastet insbesondere langlaufende Angebote und Rahmenverträge und spricht tendenziell für eine lokale Kostenbasis (Lokalisierung, lokale Fertigung, INR-Fakturierung) sowie für vertragliche Kurs- bzw. Preisgleitklauseln. Als belastbare Orientierung: Die annualisierte EUR/INR-Volatilität lag über die letzten 24 Monate bei rund 7,3 Prozent p. a., die USD/INR-Volatilität bei rund 4,5 Prozent p. a. (eigene Berechnung auf Basis der EZB-/FBIL-Referenzkurse; Abruf 07/2026). Die USD/INR-Forwardprämie beträgt rund 2,85 bis 3,05 Prozent p. a. (Terminkurve 09.07.2026); direkte EUR/INR-Forward-Kosten sind öffentlich nicht ausgewiesen und lassen sich über die gedeckte Zinsparität (Covered Interest Parity) nur näherungsweise auf rund 3 bis 4,5 Prozent p. a. (mit Vorbehalt) schätzen.
Preismodell-Baukasten
| Modell | Eignung | Vorteile / Nachteile |
|---|---|---|
| Freemium / Try-before-buy (Pilot-Installation) | Komplexe Investitionsgüter; Vertrauensaufbau vor Großauftrag | + reduziert wahrgenommenes Risiko / − Vorleistungskosten, längere Vertriebsdauer |
| Subscription / OpEx statt CapEx (RaaS, Machinery-as-a-Service) | SME ohne Kapitalbudget; digital-nahe Anlagen | + keine hohe Anfangsinvestition, planbare OpEx / − Anbieter trägt Restwert-/Auslastungsrisiko |
| Milestone-Billing (Anzahlung → Lieferung → Inbetriebnahme → Abnahme) | Anlagen-/Projektgeschäft bei hohem DSO | + Cashflow-Sicherung, senkt DSO-Risiko / − Verhandlungsaufwand, Streit über Meilenstein-Definition |
| Rental / Leasing | Kapitalschonung; saisonale Nutzung | + kapitalschonend, steuerlich attraktiv / − Bonitätsprüfung, Restwertrisiko |
| Pay-per-Use / Result-as-a-Service (Performance Contracting) | Produktionsmittel mit messbarem Output | + Zahlung am tatsächlichen Nutzen ausgerichtet / − Messbarkeit und Vertrauen nötig, Anbieter trägt Output-Risiko |
Kernbotschaft: Der Preis ist in Indien nicht nur eine Zahl, sondern ein Finanzierungs- und Risikomodell. Ein OpEx-freundliches Modell (Leasing, RaaS, Meilensteine) kann einen höheren Gesamtpreis marktfähig machen, weil es die Kapitalbindung und das Investitionsrisiko des indischen Käufers senkt.
Good-Better-Best-Portfolio
Dreistufige Angebote schöpfen die vorhandene Zahlungsbereitschaft besser ab, indem Käufer nach oben gezogen (statt nach unten rabattiert) werden. Empfohlen werden 2–4 Stufen (darüber „friert" der Käufer); die „Better"-Stufe fängt typischerweise 60–70 % der Käufer und ist der eigentliche Erlösanker. Die 60–70-%-Quote ist ein generischer Good-Better-Best-Benchmark (nicht indienspezifisch belegt); angesichts des stark massenlastigen indischen Segmentaufbaus (vgl. 13.3) hängt der tatsächlich realisierte Stufen-Mix davon ab, welche Segmente ein Anbieter adressiert. Die Quote ist daher als Gestaltungsregel, nicht als Marktprognose zu lesen.
| Ebene | Zielsegment | Positionierung | Umsetzung |
|---|---|---|---|
| Good (Basis-Lokalversion) | Middle Class / Mass Market, SME, Public Sector (L1) | Frugal-Version: Kernfunktion, robust, hoch lokalisiert, OpEx-fähig | Lokal gefertigte Value-Line (BoM −30–60 %); Analogie GE MAC 400 / Renault Kwid |
| Better (mittleres Value-Segment) | Upper-Middle / SME–Enterprise-Grenze | Deutsches Engineering mit selektivem Feature-Set; Premium mit Rabatt; Erlösanker (60–70 % der Käufer) | Teils lokal montiert, Kernkomponenten importiert |
| Best (Premium-Import) | Ultra-Rich / HNI, Großkonzerne, Präzisions-/Sicherheitsanwendungen | Voller „Made in Germany"-Import; volles Feature-Set; Anker-/Statuseffekt | Import-Werkzeugmaschinen, High-End-Medizintechnik, Präzisionssensorik |
Framework-Logik: Die unterste Stufe deckt mindestens die Cost-to-Serve; jede höhere Stufe steigt im Preis schneller als in den Kosten; die Premium-Stufe muss nicht in Menge verkaufen — sie verankert den Wert und lässt die Mittelstufe „vernünftig" erscheinen. Beim Voll-Import (Best) erhöhen Zoll, IGST/einfuhrbezogene Abgaben und Logistik den Endpreis gegenüber den lokal gefertigten Stufen zusätzlich (Landed-Cost-Effekt; Detail zur indirekten Einfuhrbesteuerung siehe Steuerkapitel); das vergrößert den Preisabstand zu Good/Better und unterstreicht deren Rolle für die Marktbreite. Ergänzend liefert der Reverse-Innovation-Ansatz (GE) die Blaupause: zuerst für den lokalen Bedarf entwickeln (Good/Better), dann ggf. in Industriemärkte zurückskalieren.
13.7 Verrechnungspreise — der Preis-Bezug (Detail: Kapitel 6)
Sobald die indische Tochtergesellschaft Komponenten oder Fertigprodukte von der deutschen Mutter bezieht (oder umgekehrt), wird der interne Lieferpreis steuerlich relevant. Für die Preisstrategie sind hier nur die Grundlinien maßgeblich; die vollständige Regelung — Margentabelle, Dokumentationspflichten (Form 3CEB), APA-Verfahren — steht in Kapitel 6 (Verrechnungspreise / Safe Harbour).
- Fremdvergleichsgrundsatz (Arm's Length): Preise zwischen deutscher Mutter und indischer Tochter müssen fremdvergleichskonform sein. Indien hat eine der aggressivsten Verrechnungspreis-Litigationslandschaften weltweit — konservative Preissetzung ist daher angezeigt.
- Safe Harbour (Section 92CB, Rule 10TD): Erklärt der Steuerpflichtige Margen innerhalb der vorgeschriebenen Bandbreite, gilt der Verrechnungspreis als fremdvergleichskonform. Mit der CBDT-Notification 21/2025 (25.03.2025) wurde die maßgebliche Wertschwelle von INR 200 Cr auf INR 300 Cr angehoben, während die Margen unverändert blieben. Für deutsche Automotive-Zulieferer mit indischer Fertigungstochter besonders preisrelevant: die Auto-Komponenten-Bandbreiten von Operating Cost + 12 % (Core) bzw. + 8,5 % (Non-Core) — ohne Wertschwelle (Detail in Kapitel 6).
- Advance Pricing Agreement (APA): Für langfristig kritische konzerninterne Preise. Ein APA gibt Planungssicherheit für bis zu 9 Jahre (5 Jahre prospektiv + 4 Jahre Rollback); unilateral, bilateral oder multilateral möglich.
Einzelfall-Hinweis (Steuer): Verrechnungspreisgestaltung ist stark einzelfall- und dokumentationsabhängig und in Indien litigationsintensiv. Die Bindung des internen Lieferpreises an Safe-Harbour- bzw. APA-Regeln ist zwingend mit steuerlicher Fachberatung abzustimmen (siehe Kapitel 6).
13.8 Nützliche Adressen & Ansprechpartner
Die Adressen sind nach Bedarf klassifiziert. Die Statusspalte trennt Primärdatenquellen und institutionelle Anlaufstellen von fachlichen Orientierungshinweisen, die ausdrücklich nicht vom Verlag geprüft sind und im Einzelfall mit eigenem Berater abzustimmen bleiben.
| Bedarf | Adresse | Leistung / wofür | Status / Hinweis |
|---|---|---|---|
| Markt- & Konsumdaten (Segmentierung, Zahlungsbereitschaft) | NCAER — National Council of Applied Economic Research | Haushalts-/Einkommenssegmentierung (ICE-360°-Typ-Studien) | Primärdatenquelle; für belastbare Segmentgrößen (vgl. die definitionsabhängige Mittelschicht-Spanne nach PRICE/ICE 360° und McKinsey in 13.3) |
| Markt- & Konsumdaten | PRICE — People Research on India's Consumer Economy | Konsumökonomie / Einkommenspyramide | Primärdatenquelle |
| Verrechnungspreis-/Steuerpraxis | PwC India, KPMG India | APA- und Safe-Harbour-Praxis | fachliche Orientierung, nicht vom Verlag geprüft; Auswahl mit eigenem Steuerberater (Kapitel 6) |
| Verrechnungspreis-/Steuerpraxis | Steadfast Consultants, Virtual Auditor | Safe-Harbour-Aufbereitung / -Dokumentation | fachliche Orientierung, nicht vom Verlag geprüft |
| Markteintritt / Erstkontakt | AHK Indien / IGCC — Indo-German Chamber of Commerce | erster Anlaufpunkt für Markt-, Preis- und Partnerfragen; größte deutsche Auslandshandelskammer weltweit (~4.000–6.000 Mitglieder) | institutionelle Anlaufstelle |
| Indienspezifische Pricing-/Marktforschung | Simon-Kucher India (Managing Director India Amit Kumar; Büros Mumbai/Bengaluru); ergänzend McKinsey, BCG, Kearney, Bain (India-Büros) | Preistests, Zahlungsbereitschafts-/Conjoint-Analyse zur fallweisen Validierung der Herkunftsprämie | fachliche Orientierung (offizielle Firmenangaben), nicht vom Verlag geprüft; Erstkontakt über die offiziellen Kontaktseiten (siehe Anmerkung unten) |
Indienspezifische Pricing-/Marktforschungs-Berater (offizielle Firmenangaben): Als namentliche Anlaufstelle kommt Simon-Kucher India in Betracht — Managing Director India ist Amit Kumar (Mumbai-Büro: Birla Centurion, Worli; zweiter Standort Bengaluru). Ergänzend unterhalten McKinsey, BCG, Kearney und Bain India-Büros mit Pricing-/Marktforschungspraxis. Weitere namentliche India-Ansprechpartner sind überwiegend nicht stabil öffentlich dokumentiert (n. a.); der Erstkontakt erfolgt über die offiziellen Kontaktseiten der jeweiligen Häuser. Namentliche Personenangaben sind alterungsanfällig und bei Drucklegung zu verifizieren. Die Auswahl ist nicht vom Verlag geprüft und im Einzelfall mit eigenem Berater abzustimmen.
13.9 Kritischer Erfolgsfaktor
◆ Produkt UND Preis lokalisieren. Der Markterfolg entsteht nicht durch Rabatte auf das deutsche Produkt, sondern durch Value- und Frugal-Engineering (Kernfunktion, Robustheit, Wartbarkeit, hohe Lokalisierung) plus indische B2B-Preismodelle (Milestone, Leasing, RaaS) und ein Good-Better-Best-Portfolio.
◆ „Made in Germany" bewusst als Qualitäts-, nicht als pauschales Preisargument einsetzen. Es existiert kein belastbarer indienspezifischer B2B-Prämienwert. Der Vertrauensbonus ist real, aber über Wertargumentation (TCO, Ausfallsicherheit, Service) einzulösen — nicht über einen behaupteten prozentualen Aufschlag.
◆ Nicht der Nano-Falle erliegen: Die Frugal-/Value-Line darf nicht als „Billigprodukt für Arme" positioniert werden. Wert und Aspiration müssen erhalten bleiben.
13.10 Angebots- / Preismodell-Strukturvorlage (kurz)
Kein zwingendes Musteranschreiben. Als Strukturhilfe für ein indientaugliches B2B-Angebot:
1. Wertversprechen (nicht Preis zuerst)
 - Kernnutzen / Jobs-to-be-Done des Kunden
 - „Made in Germany" als Qualitäts-/TCO-Argument (Ausfallsicherheit, Service)

2. Portfolio-Auswahl (Good-Better-Best)
 - Good : lokalisierte Value-Line (Kernfunktion, robust, OpEx-fähig)
 - Better: deutsches Engineering, selektives Feature-Set [Empfehlung/Anker]
 - Best : Voll-Import, volles Feature-Set

3. Preis- und Finanzierungsmodell (zur Wahl gestellt)
 - CapEx-Kauf | Leasing/Rental | Subscription/RaaS | Pay-per-Use
 - Zahlungsstruktur: Anzahlung → Lieferung → Inbetriebnahme → Abnahme
 (Milestone-Billing zur DSO-/Cashflow-Absicherung)

4. Lokalisierungs- und Servicezusage
 - Lokalisierungsgrad, lokale Ersatzteile, Servicenetz, Reaktionszeit

5. Konzerninterne Lieferungen (falls zutreffend)
 - Verrechnungspreis fremdvergleichskonform (Safe Harbour / APA, Kap. 6)
13.11 Checkliste und Prüffragen
Checkliste (Preis & Lokalisierung):
- ☐ Zahlungsbereitschaft je Zielsegment PPP-bereinigt ermittelt (nicht zum Marktkurs umgerechneter Euro-Preis).
- ☐ Zielsegmente definiert (HNI/Enterprise vs. Middle/SME vs. Mass/Public-Sector-L1).
- ☐ „Made in Germany" als Qualitäts-/TCO-Argument formuliert — kein pauschaler Prämienprozentsatz behauptet.
- ☐ Frugal-/Value-Line konstruiert (Kernfunktion, Robustheit, Wartbarkeit, Lokalisierung BoM −30–60 %).
- ☐ Value-Line nicht als „Billigprodukt" positioniert (Nano-Lehre beachtet).
- ☐ Good-Better-Best-Portfolio aufgesetzt (2–4 Stufen; „Better" als Erlösanker).
- ☐ OpEx-freundliches Preismodell geprüft (Leasing / RaaS / Pay-per-Use).
- ☐ Zahlungsstruktur mit Milestone-Billing gegen hohes DSO abgesichert.
- ☐ Konzerninterne Lieferpreise an Safe-Harbour-/APA-Regeln gebunden (Kap. 6, Steuerberatung).
Prüffragen:
- Ist der angebotene Preis an der realen (PPP-bereinigten) Kaufkraft des Zielsegments gemessen — oder nur aus dem Euro-Preis umgerechnet?
- Welches konkrete Wertargument trägt das Herkunfts-Premium, wenn kein belastbarer Prämienprozentsatz existiert?
- Was ist die isolierte Kernfunktion des Produkts — und welche Features können in höhere Tiers verschoben werden?
- Übersteht die Frugal-Version Staub, Hitze, Netzschwankungen und Vor-Ort-Wartung mit handelsüblichen Teilen?
- Signalisiert die Positionierung der Value-Line Wert und Aspiration — oder „billig/für Arme"?
- Fängt die „Better"-Stufe die Mehrheit der Käufer (60–70 %) und deckt die „Good"-Stufe mindestens die Cost-to-Serve?
- Senkt das Preismodell die Kapitalbindung und das Investitionsrisiko des indischen Käufers (OpEx statt CapEx)?
- Sind konzerninterne Lieferpreise fremdvergleichskonform und dokumentiert (Safe Harbour / APA)?
13.12 Quellen & Links (mit Datum)
Kaufkraft / PPP / BIP:
- Weltbank — India (BIP/Kopf nominal US$ 2.702,5, 2025): https://data.worldbank.org/country/india
- Trading Economics / Weltbank — BIP/Kopf PPP US$ 9.818 (2024): https://tradingeconomics.com/india/gdp-per-capita-ppp
- IMF / Wikipedia — Economy of India (PPP ~US$ 11.900–12.100, 2025): https://en.wikipedia.org/wiki/Economy_of_India
- IMF-Circular (PPP-Faktor INR 22,4, April 2024): https://ca2013.com/wp-content/uploads/2024/12/NSE-Circular-on-Industry-Notes_BRSR_20.12.2024.pdf
- CostStatGlobe / World Bank WDI (Konsum-PPP-Faktor ~19,8, 2025): https://data.coststatglobe.com/india/ppp-conversion-factor-statistics
„Made in Germany" / COO-Prämie:
- Statista — Made-In-Country-Index (Perzeptionsindex, Edition 2017, DE Rang 1/Index 100, IN Rang 42/Index 36): https://www.statista.com/page/Made-In-Country-Index (Pressemitteilung 27.03.2017)
- Universität St. Gallen — „The Germany brand" (Zahlungsbereitschaft „10–20 %", Konsumkontext, 2014): https://www.unisg.ch/en/newsdetail/news/the-germany-brand/
- McKinsey/VDMA — The Future of German Mechanical Engineering (Premium erodierend): https://www.mckinsey.com/~/media/mckinsey/industries/automotive%20and%20assembly/our%20insights/the%20future%20of%20german%20mechanical%20engineering/future%20of%20mechanical%20engineering%20full%20report.pdf
- DSIR (Indien) — Capital Goods Export Price (dt. ~2x, Daten 2009): https://www.dsir.gov.in/static/uploads/2025/11/471169e7511fba12847ebfd24edc5873.pdf
- Wageningen — COO-Meta-Analyse (kein signifikanter Unterschied B2B/Konsum): https://research.wur.nl/en/publications/a-review-and-meta-analysis-of-country-of-origin-research/
- AHK Indien — Germany's India Advantage (Sep 2025, ohne Prämienzahl): https://indien.ahk.de/en/publications/germany-s-india-advantage
Frugal-/Value-Engineering-Fälle:
- Renault Kwid (97–98 % Lokalisierung, 2015/2026): https://www.deccanherald.com/business/renaults-kwid-launches-globally-india-2129106; https://www.autocarindia.com/auto-features/renault-kwid-403592; https://www.cardekho.com/carmodels/Renault/Renault_KWID
- Tata Nano (Flop-Lessons): HBR (2011) https://hbr.org/2011/01/learning-from-tatas-nano-mista; Christensen Institute https://www.christenseninstitute.org/blog/3-lessons-for-innovators-from-a-tiny-cars-colossal-failure/
- GE MAC 400 (Reverse Innovation, ~1/3 Importpreis, 2010): https://knowledge.wharton.upenn.edu/article/reverse-innovation-ge-makes-india-a-lab-for-global-markets/
- Nokia 1100 (>250 Mio., seit 2003): https://en.wikipedia.org/wiki/Nokia_1100; https://www.guinnessworldrecords.com/world-records/106742-biggest-selling-mobile-phone
- Bajaj Qute (RE60): https://www.cardekho.com/bajaj/qute; https://www.motorbeam.com/bajaj-qute-price-starts-at-rs-2-63-lakhs/
- Bosch India „Value-for-Money"-FIS (IIMC-CRC-2014-10): https://www.iimcal.ac.in/bosch-india-value-for-money-innovation-common-rail-diesel-systems
- Vaillant India: https://vaillant.in/
Frugal-Prinzipien:
- Prahalad — Fortune at the Bottom of the Pyramid (2004/05): https://people.eecs.berkeley.edu/~brewer/ict4b/Fortune-BoP.pdf
- Radjou/Prabhu/Ahuja — „Jugaad Innovation" (2012): https://knowledge.wharton.upenn.edu/podcast/knowledge-at-wharton-podcast/jugaad-a-frugal-flexible-approach-to-innovation/
B2B-Preismodelle:
- RaaS / Machinery-as-a-Service (2026): https://www.factmr.com/report/raas-platforms-for-small-and-mid-size-manufacturers-market; https://www.6wresearch.com/industry-report/india-robot-as-a-service-market
- DSO / Milestone-Billing (2026): https://www.salesforce.com/in/sales/revenue-lifecycle-management/days-sales-outstanding-dso/
- Good-Better-Best-Mechanik („Better" 60–70 %, 2–4 Tiers): https://eightx.co/blog/dynamic-tiered-pricing-ecommerce
Verrechnungspreise (Detail: Kapitel 6):
- Safe Harbour Rule 10TD, CBDT-Notification 21/2025 (25.03.2025; Schwelle 200→300 Cr, Margen unverändert): https://steadfastconsultants.in/SBC-TP-Update-on-CBDT-Amendments-to-Indian-Safe-Harbour-Rules-3.pdf; https://taxguru.in/income-tax/safe-harbor-margins-attractive.html; https://virtualauditor.in/learn/safe-harbour-rules-transfer-pricing/
- APA (bis 9 Jahre; PwC / KPMG / Southcentre, 2014–2024): https://www.pwc.in/assets/pdfs/publications/2014/advance-pricing-arrangements.pdf; https://kpmg.com/kpmg-us/content/dam/kpmg/pdf/2022/tni-india-apa-program-decade-january-2022.pdf
Adressen / Kontext:
- AHK Indien / IGCC: https://indien.ahk.de/
- Michael Page India — Salary/Benchmark-Tool (Marktbenchmarking): https://www.michaelpage.co.in/salary-guide
Querverweise: Kapitel 1 (Kaufkraft/Makro), Kapitel 6 (Verrechnungspreise / Safe Harbour), Kapitel 12 (Vertrieb / Public-Sector-L1), Kapitel 16 (Lokalisierungs-Lessons). Quellenstand der zugrunde liegenden Primärquellen: 15.–16.07.2026.
Häufige Fragen zu diesem Thema
Wie sollte man Produkte für Indien bepreisen?
Indien ist in der Breite preissensitiv. Empfohlen sind Value- und Frugal-Engineering sowie passende B2B-Preismodelle; „Made in Germany“ wirkt als Qualitäts-, nicht als pauschales Preisargument. PPP-Kaufkraft und Marktkurs sind zu unterscheiden.
Was ist Frugal Engineering?
Frugal Engineering bedeutet, Produkte gezielt auf das für den indischen Markt nötige Funktions- und Kostenniveau zu lokalisieren, ohne die Kernqualität zu verlieren.