Wie sieht ein Umsetzungsfahrplan für Indien aus?
Der Markteintritt wird entlang dreier Zeithorizonte gesteuert: Tag 90 legt das Fundament (90-Tage-Sprint mit Go/No-Go), Tag 180 prüft zur Halbzeit die Betriebsreife (Gründung vollzogen, Kernteam an Bord, erste Pipeline) als…
Worum es geht
Der Markteintritt wird entlang dreier Zeithorizonte gesteuert: Tag 90 legt das Fundament (90-Tage-Sprint mit Go/No-Go), Tag 180 prüft zur Halbzeit die Betriebsreife (Gründung vollzogen, Kernteam an Bord, erste Pipeline) als Freigabeschwelle vor der Skalierung, Tag 365 schließt das erste Geschäftsjahr mit testiertem Abschluss und beginnender Skalierung ab. Diese Horizonte werden in einen 90-Tage-Sprint, eine 12-Monats-Roadmap und einen laufenden Steuerungsrahmen mit KPIs (Balanced Scorecard), Risiko-Register und Governance zwischen Mutter und Tochter überführt. Jede Phase hat definierte Gate-Kriterien und Verantwortliche, sodass Fortschritt und Kapitalfreigabe an nachprüfbare Meilensteine gebunden sind. Für den Fall des Rückzugs stehen vier Exit-Optionen mit Rechtsgrundlage, Zeitachse und Kosten bereit.
So ist dieses Kapitel zu nutzen. Wer die Umsetzung verantwortet, liest es als Arbeitsmittel, nicht als Fließtext: Die drei Horizonte (Tag 90 / 180 / 365) geben die Taktung vor; die tragende Regel lautet, dass Kapital nicht am Kalender, sondern am erfüllten Gate freigegeben wird. Für den unmittelbaren Start liegen fertige Vorlagen zum Ausfüllen bereit (Abschnitt 7: 90-Tage-Plan, RACI, Board-Report), die Gesamt-Übersicht über den Lebenszyklus bündelt die Master-Checkliste (Abschnitt 8), und alle Abkürzungen sind in der Lesehilfe zu Beginn von Abschnitt 3 aufgeschlüsselt.
Der operative Fahrplan im Detail
Das methodische Gerüst dieses Kapitels stützt sich auf vier etablierte Management-Frameworks: die RACI-Verantwortungsmatrix (jede Aufgabe erhält genau einen Accountable, mindestens einen Responsible sowie Consulted und Informed), die Balanced Scorecard nach Kaplan/Norton (Steuerung über die vier Perspektiven Finanzen, Kunde, interne Prozesse, Lernen & Entwicklung), das OKR-Prinzip zur quartalsweisen Zielkaskadierung sowie die acht Performance Domains des PMI-PMBOK (7. Auflage) als Struktur für Projektsteuerung und Governance. Der zeitliche Rahmen der Roadmap folgt der CEO-Agenda „next 6–24 months" aus dem KPMG-GTM-Blueprint (März 2026).
Lesehilfe — zentrale Abkürzungen. RACI = Responsible/Accountable/Consulted/Informed · BSC = Balanced Scorecard · OKR = Objectives and Key Results · PMBOK = Project Management Body of Knowledge · IH = India Head · LA = Legal Advisor · ST = Steuer/Payroll · ES = Executive Search · IPA = State Investment Promotion Agency (staatliche Investitionsförderagentur) · SPICe+ = elektronisches Gründungs-Sammelformular der indischen Registerbehörde (MCA) · CoI = Certificate of Incorporation (Gründungsurkunde) · PAN/TAN = Steuernummer / Quellensteuer-Registriernummer · AD-Bank = Authorised Dealer Bank (RBI-lizenzierte Devisenbank) · GST = Goods and Services Tax · PF/ESI = Provident Fund / Employees' State Insurance (gesetzliche Sozialabgaben) · EOR = Employer of Record · CTC = Cost to Company (Jahres-Gesamtvergütung) · PE = Permanent Establishment (Betriebsstätte) · SEP = Significant Economic Presence · FC-GPR/FC-TRS = FDI-Meldeformulare (Kapitalzufluss / Anteilsübertragung) · MBR/QBR = Monthly/Quarterly Business Review.
3.1 Der 90-Tage-Sprint (Phase 0: Fundament & Entscheidung)
Zielbild Tag 90: Die Rechtsform- und Standortentscheidung ist getroffen, die Berater sind mandatiert, der indische Markt ist durch eine Deep-Dive-Reise validiert, der Gründungsprozess (SPICe+) ist angestoßen und die Executive Search für die operative Leitung vor Ort (im Folgenden: India Head) ist gestartet.
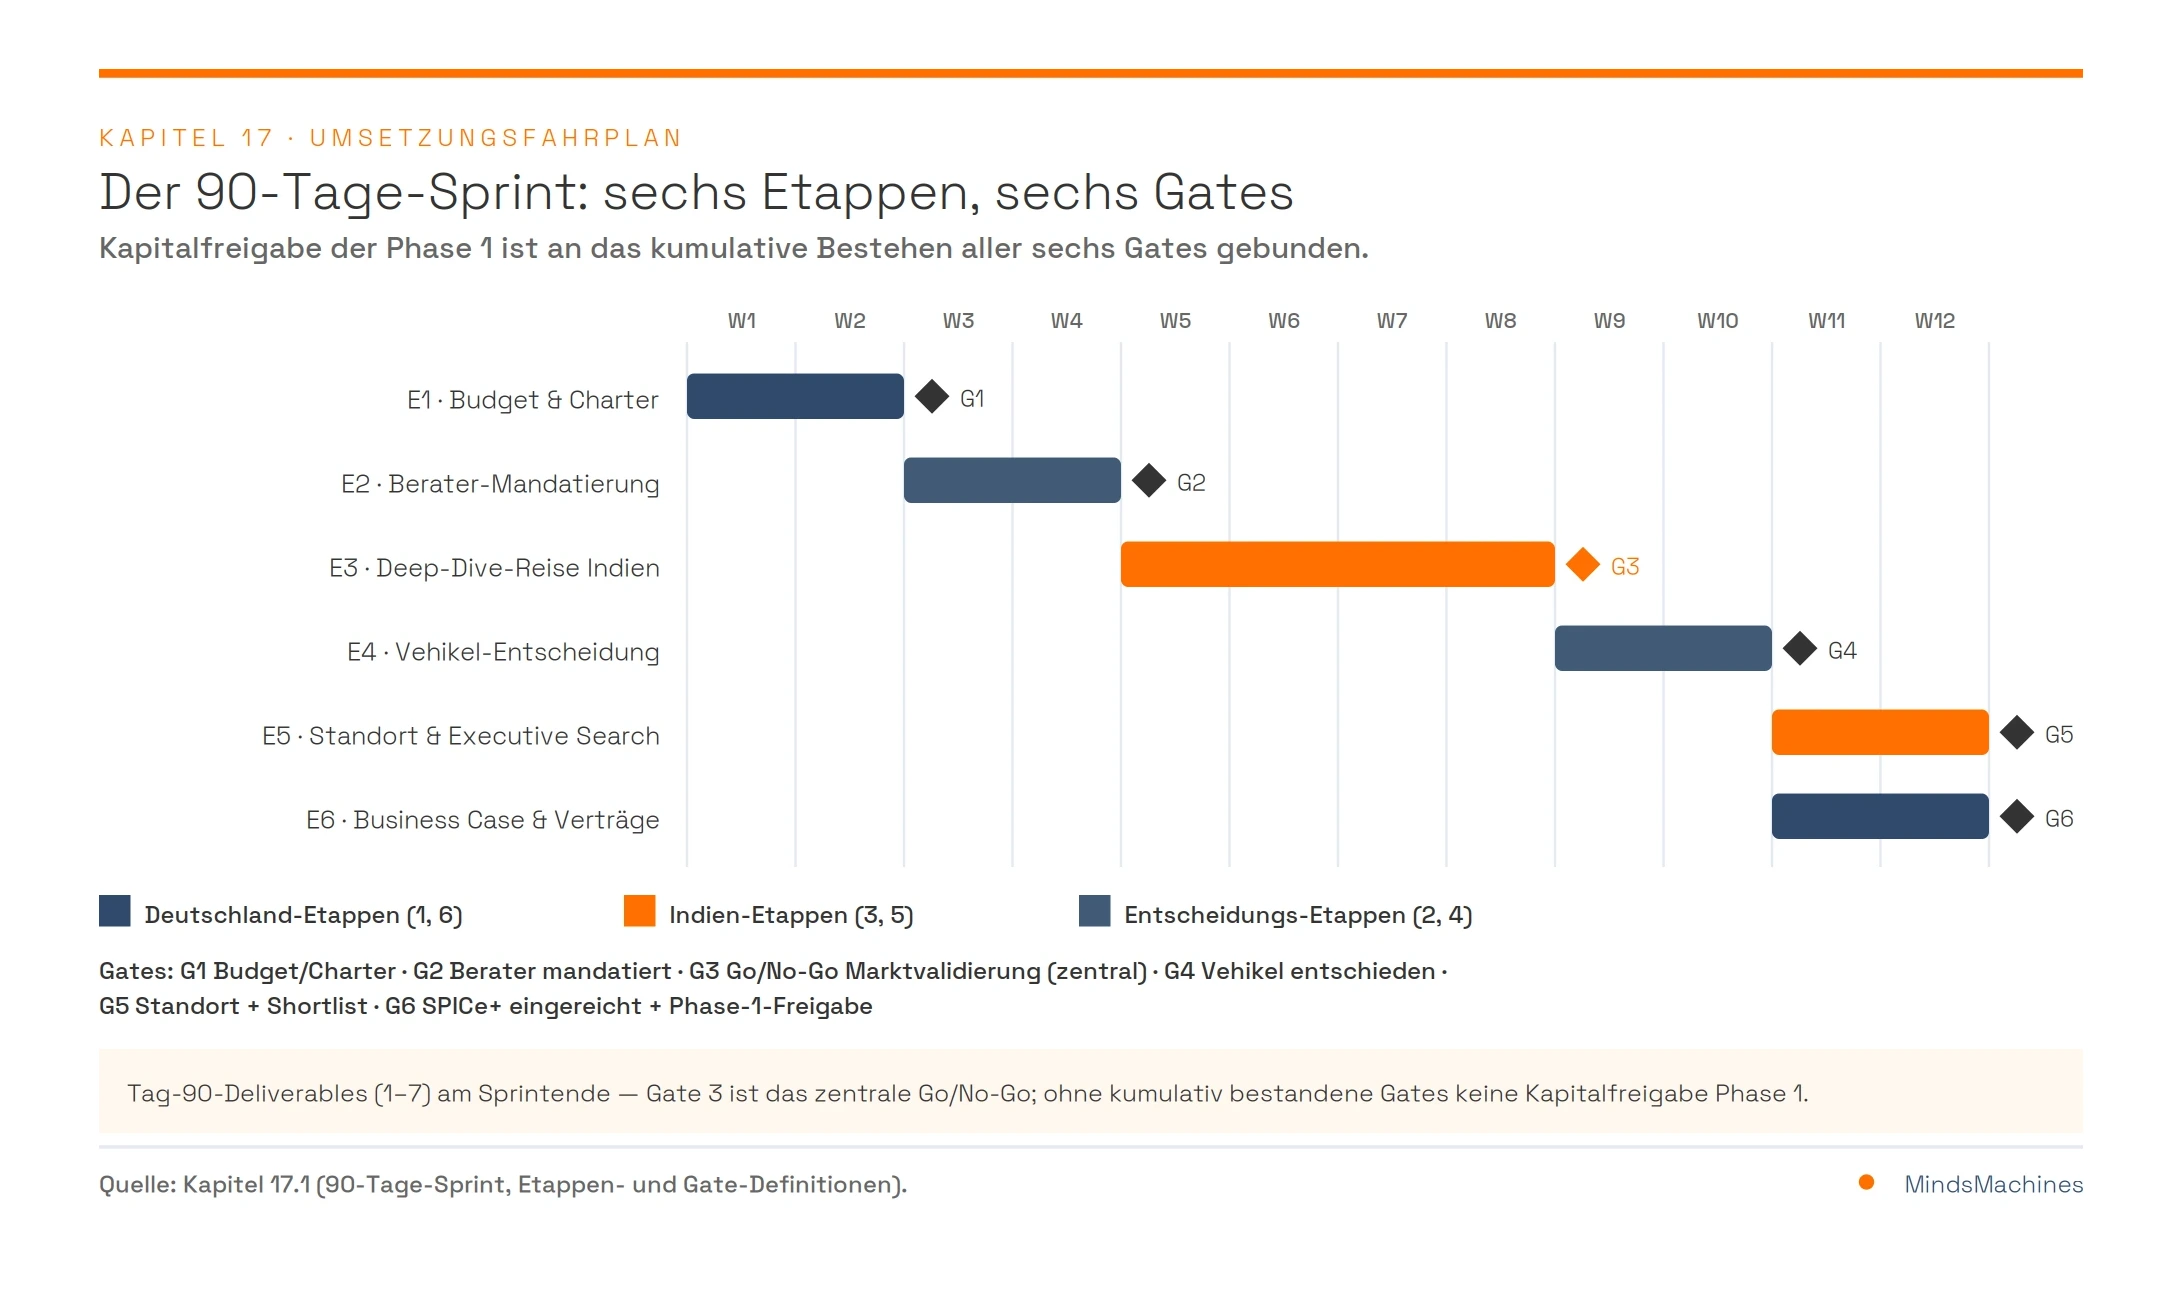
Der Sprint gliedert sich in sechs Etappen über einen Zwölf-Wochen-Rahmen, getaktet in Zwei-Wochen-Blöcken; Etappe 3 (Deep-Dive-Reise) belegt zwei Blöcke, die Etappen 5 und 6 teilen sich den Schlussblock (Woche 11–12) und laufen dort teilweise parallel. Sein tragendes Prinzip ist die Gate-Logik: Am Ende jeder Etappe steht ein definiertes Gate-Kriterium, das erfüllt sein muss, bevor die nächste Etappe — und damit die nächste Tranche an Zeit und Budget — freigegeben wird. Kein Gate, keine Kapitalfreigabe. Die Terminierung der Deep-Dive-Reise sollte an eine bestehende AHK- oder Länder-Delegationsreise 2026 angedockt werden, um Zugang zu vorqualifizierten Terminen und Kontakten der staatlichen Investitionsförderagenturen (State Investment Promotion Agencies, IPA) zu erhalten.
Etappe 1 — Woche 1–2 — Kick-off (Deutschland).
Der interne Steuerungskreis wird etabliert: CEO, CFO, HR-Leitung und ein Country Sponsor. Der Business Case und das Budget für Phase 0 werden freigegeben, die Projekt-Governance nach den PMBOK-Domänen (Planning, Stakeholders, Uncertainty) aufgesetzt. Parallel erfolgt die Erstansprache der Berater: ein Legal/Tax-One-Stop-Partner (z. B. Rödl & Partner mit sechs Standorten und integrierter Legal-, Tax-, BPO- und Audit-Leistung; alternativ Luther Corporate Services, Gurugram) sowie ein Erstkontakt zur AHK Indien für Marktdaten und Delegationsanbindung.
Gate 1: Steuerungskreis steht, Phase-0-Budget und Governance-Charter freigegeben, Berater-Longlist terminiert.
Etappe 2 — Woche 3–4 — Berater-Onboarding (Consultants).
Der Legal/Tax-One-Stop-Partner wird mandatiert. Es folgt die Beauftragung einer Executive-Search-Firma für die Besetzung des India Head (z. B. Egon Zehnder India; alternativ Heidrick & Struggles, Korn Ferry, Spencer Stuart, Russell Reynolds). Als Orientierung für die Vergütung dieser Suche gilt ein Retainer von rund einem Drittel des Jahres-Zielgehalts (CTC) der zu besetzenden Position. Zugleich wird die Deep-Dive-Reise geplant; die Termine werden über die AHK/DEinternational vorqualifiziert.
Gate 2: Legal/Tax-One-Stop und Executive Search mandatiert (Verträge unterzeichnet), Reiseprogramm terminlich vorqualifiziert.
Etappe 3 — Woche 5–8 — Deep-Dive-Reise Indien.
Die Reise dauert zwei bis drei Wochen und umfasst 20 bis 30 Meetings. Die Zielstädte richten sich nach dem jeweiligen Ziel-Cluster (beispielsweise Bengaluru/Chennai für technologienahe Segmente, Delhi NCR/Mumbai für industrielle und Enterprise-Kunden). Sie sollte an eine AHK- oder Länder-Delegation angedockt werden. Das Programm umfasst Kundeninterviews, die Sondierung von Partnern und Wiederverkäufern, Gespräche mit den State-IPAs über Incentives, die Besichtigung von Managed-Office-Standorten sowie Erstgespräche mit Kandidatinnen und Kandidaten für die India-Head-Position. Diese Etappe erstreckt sich über zwei der sechs Zwei-Wochen-Blöcke.
Gate 3: 20–30 Meetings absolviert, belastbares Marktvalidierungssignal (bestätigte Nachfrage, mindestens sondierte Partner-, Kandidaten- und Standortoptionen), Marktvalidierungs-Report vorgelegt. Dies ist das zentrale Go/No-Go-Gate des Sprints.
Etappe 4 — Woche 9–10 — Vehikel-Entscheidung.
Entschieden wird zwischen einer hundertprozentigen Tochtergesellschaft (Wholly-Owned Subsidiary, Private Limited Company), einer LLP oder — als Zwischenschritt — einem Liaison- bzw. Branch Office. Für einen mittelständischen Markteintritt mit eigenem lokalem Vertrieb ist die Private Limited Company (Pvt Ltd) der Standard: kein gesetzliches Mindestkapital, mindestens zwei Directors, davon mindestens ein Resident Director (Aufenthalt ≥ 182 Tage/Jahr, Sec. 149(3) Companies Act 2013). Das Betriebsstätten- und SEP-Risiko der gewählten Struktur ist gegen die steuerlichen Grundlagen zu prüfen [→ Kap. 6]; die Rechtsform- und Exit-Systematik ist in [→ Kap. 3] dokumentiert.
Gate 4: Rechtsform-Entscheidung dokumentiert (Pvt Ltd empfohlen), PE-/SEP-Risiko der Struktur geprüft, Resident-Director-Weg geklärt.
Etappe 5 — Woche 11–12 — Standort & Executive Search.
Die Standort- und Stadtentscheidung fällt, inklusive Auswahl des Managed Office (Grade A: INR 15.000–30.000 pro Arbeitsplatz und Monat). Die Executive Search wird auf eine Shortlist von zwei bis drei Finalkandidaten verdichtet.
Gate 5: Standort und Managed Office ausgewählt (Kosten im Budget), Executive-Search-Shortlist mit zwei bis drei Finalisten steht.
Etappe 6 — Woche 11–12 (Abschluss) — Business Case & Verträge.
Der SPICe+-Gründungsantrag wird angestoßen (offiziell vier Tage über drei Verfahren, praktisch sieben bis zehn Werktage). Der Business Case für Phase 1 wird finalisiert, das Phase-1-Budget und die Governance-Charter werden freigegeben. Diese Etappe schließt gemeinsam mit Etappe 5 den Zwölf-Wochen-Rahmen ab und läuft mit ihr teilweise parallel.
Gate 6: SPICe+-Gründungsantrag eingereicht, Phase-1-Budget und Governance-Charter freigegeben. Die Kapitalfreigabe für Phase 1 ist an das kumulative Bestehen aller sechs Gates gebunden.
Deliverables Tag 90. Am Ende des Sprints liegen sieben nachprüfbare Ergebnisse vor:
| # | Deliverable |
|---|---|
| 1 | Mandatierte Berater (Legal/Tax-One-Stop + Executive Search) |
| 2 | Marktvalidierungs-Report aus der Deep-Dive-Reise (20–30 Meetings) |
| 3 | Vehikel-Entscheidung dokumentiert (Pvt Ltd empfohlen) |
| 4 | Standort- und Managed-Office-Entscheidung |
| 5 | SPICe+-Gründungsantrag eingereicht |
| 6 | Executive-Search-Shortlist India Head (2–3 Finalisten) |
| 7 | Phase-1-Budget und Governance-Charter freigegeben |
Timing-Anker: Delegationsreisen 2026. Die Deep-Dive-Reise sollte an eine passende AHK-/GTAI-/Länder-Delegation angedockt werden. Relevante Termine 2026 sind u. a. die Reisen nach Pune/Mumbai (Februar), Südindien mit Bengaluru/Chennai/Coimbatore (März), Thüringen (Ende Mai/Anfang Juni), Pune/Bangalore für die Sicherheits-/Verteidigungsindustrie (Juli), die Bayern-Unternehmerreise (21.–24.07.2026) sowie „Berlin-Brandenburg goes Bengaluru" (16.–20.11.2026). Anmeldung und Kontakt für AHK-Business-Delegations: Catharina Haensel (catharina.haensel@indo-german.com).
Kosten- und Timing-Realität. Der einmalige Setup-Aufwand für die eigene Tochter (Gründung, Beratung, Registrierungen, erste Einrichtung) liegt als Orientierungswert bei rund EUR 30.000–70.000; der eigentliche operative Betriebsaufbau (Personal, Standort, Skalierung) liegt deutlich darüber. Der Break-Even einer Vertriebstochter ist nach Modellschätzung in einem Fenster von 24 bis 48 Monaten zu erwarten — Modell-Schätzung (aus dem internen Business Case zu kalibrieren). Dieser Break-Even-Anker ist für die Exit-Logik in Abschnitt 3.6 von zentraler Bedeutung.
Detailliertes Betriebskosten-Modell (Bottom-up). Ergänzend zu diesen groben Ankern liefert ein Bottom-up-Modell (Kostenbasis Colliers Q1 2026 für Büroflächen, Michael Page 2026 und Aon 2025–26 für Personal) eine feinere Bandbreite für die laufenden Betriebskosten einer Vertriebs- und Servicetochter (WOS Private Limited; Standort Bengaluru, Mumbai oder Delhi NCR; Jahr 1 sieben, Jahr 2 zwanzig Vollzeitkräfte):
| Position (ohne einmalige Setup-Kosten) | konservativ | Mittelwert | ambitioniert |
|---|---|---|---|
| Jahr 1 (≈ 7 FTE) | EUR 264.000 | EUR 396.000 | EUR 581.000 |
| Jahr 2 (≈ 20 FTE) | EUR 631.000 | EUR 938.000 | EUR 1.378.000 |
| Kumulierter Cash-Bedarf Jahr 1+2 | EUR 0,9 Mio | EUR 1,3 Mio | EUR 2,0 Mio |
Personalkostenanteil rund 60 % (Jahr 1) bzw. 70 % (Jahr 2). Modell-Benchmark, nicht bindend; die einmaligen Setup-Kosten (EUR 30.000–70.000, siehe oben) und das Working Capital sind darin nicht enthalten und gesondert zu budgetieren. Die gröberen Anker in Kapitel 1 dienen der schnellen Orientierung, dieses Modell der belastbaren Kalkulation.
3.2 Die 12-Monats-Roadmap (Phase 1–4)
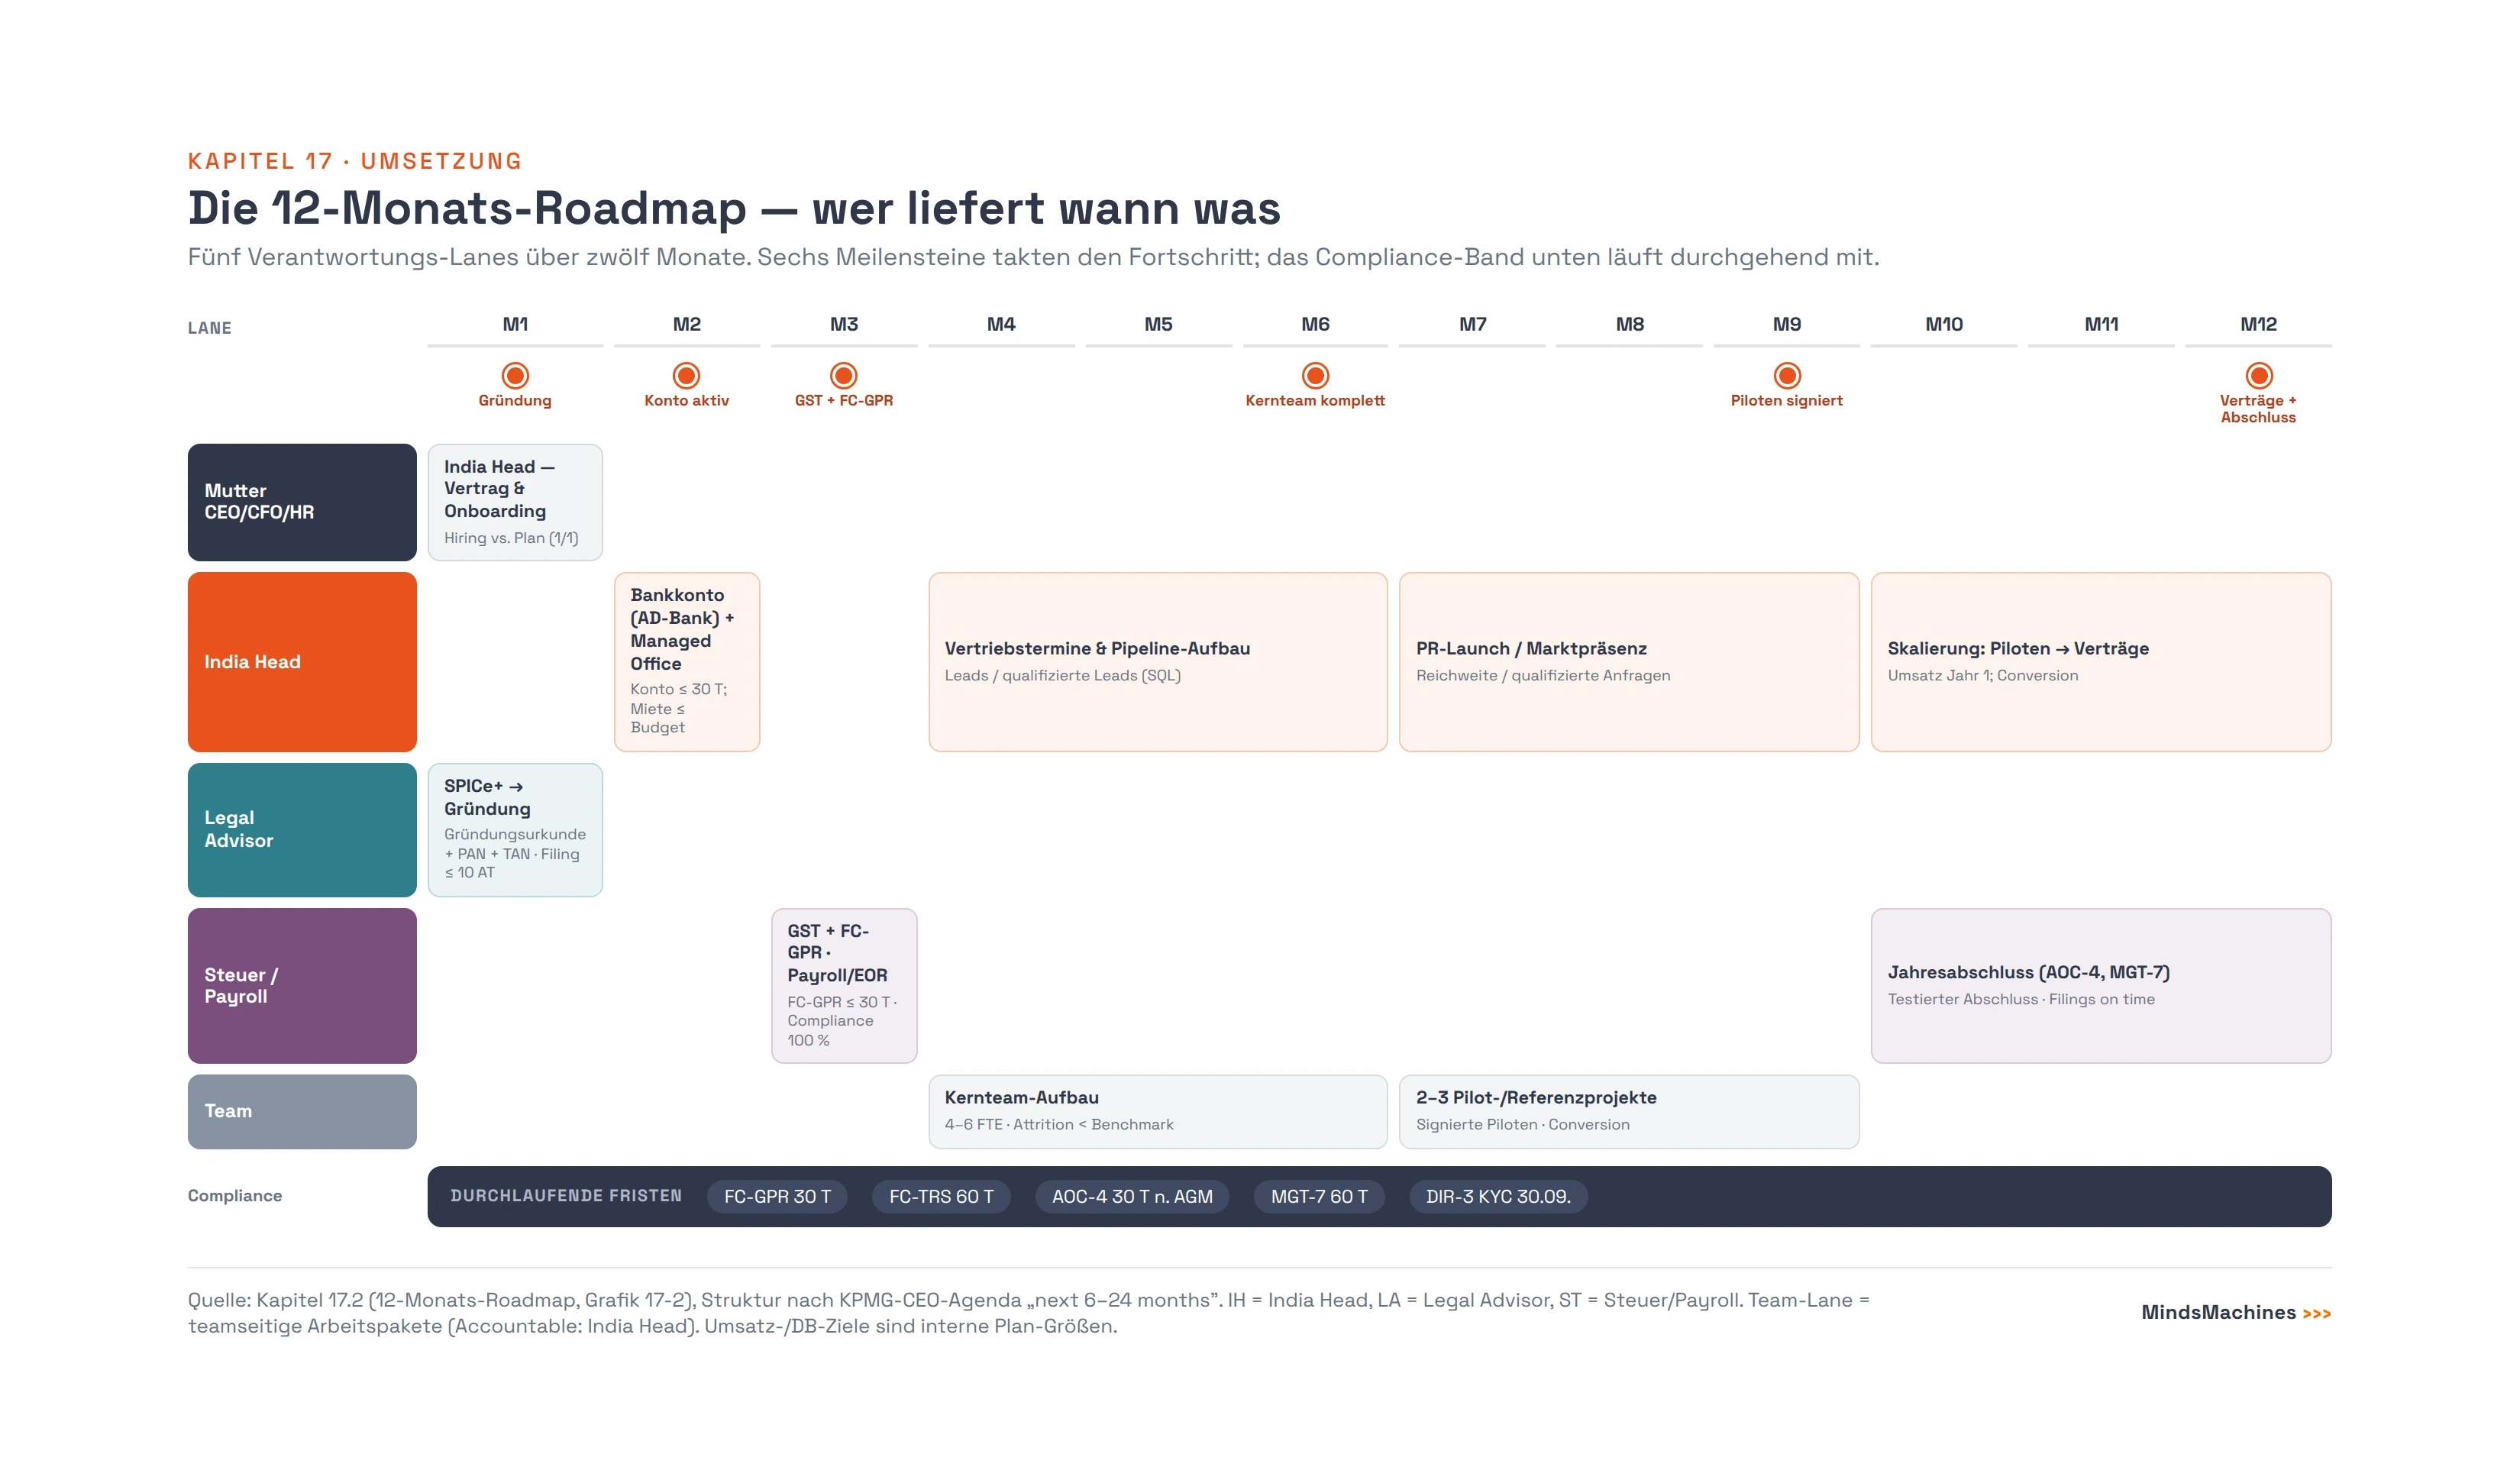
Die Roadmap folgt der Struktur der KPMG-CEO-Agenda „next 6–24 months" und ist als Matrix aus Monat, Aktivität, Verantwortlichem, Deliverable und KPI aufgebaut. Kürzel: IH = India Head, CEO/CFO/HR = Muttergesellschaft, LA = Legal Advisor, ST = Steuer/Payroll.
| Monat | Aktivität | Verantwortlich | Deliverable | KPI |
|---|---|---|---|---|
| M1 | SPICe+-Filing abschließen → Certificate of Incorporation (CoI) | LA / CFO | CoI + PAN + TAN | Filing on time (≤ 10 Arbeitstage) |
| M1 | India Head — Vertrag & Onboarding | HR / CEO | India Head an Bord | Hiring vs. Plan (1/1) |
| M2 | Bankkonto-Eröffnung (AD-Bank) | IH / CFO | Aktives Firmenkonto | Konto aktiv ≤ 30 Tage nach CoI |
| M2 | Managed-Office-Vertrag (12–36 Monate) | IH / LA | Unterschriebener Mietvertrag | Kosten ≤ Budget (INR 15–30k/Sitz) |
| M3 | GST-Registrierung + FC-GPR (FDI-Meldung, 30 Tage) | ST / LA | GSTIN + FC-GPR-Bestätigung | FC-GPR ≤ 30 Tage nach Kapitalzufluss |
| M3 | Payroll-/EOR-Setup (PF/ESI/Gratuity) | ST / HR | Payroll-Prozess live | Compliance Score 100 % |
| M4–M6 | Kernteam-Aufbau (Vertrieb, technischer Vertrieb, Service/Leistungserbringung) | IH / HR | 4–6 FTE eingestellt | Hiring vs. Plan; Attrition < Benchmark |
| M4–M6 | Erste Vertriebstermine & Pipeline-Aufbau | IH | Qualifizierte Pipeline | Leads / qualifizierte Leads (SQL) generiert |
| M7–M9 | 2–3 Pilot-/Referenzprojekte mit Referenzkunden | IH / Leistungserbringung | Signierte Piloten | Pilots gestartet; Conversion-Rate |
| M7–M9 | PR-Launch / Marktpräsenz | IH / CEO | Launch-Event + PR | Reichweite / qualifizierte Anfragen |
| M10–M12 | Skalierung: Vertrieb ausbauen, Piloten → Verträge | IH / CEO | Erste Vollverträge / reguläre Aufträge | Umsatz Jahr 1; Conversion Pilot→Kunde |
| M10–M12 | Jahresabschluss & Compliance-Kalender (AOC-4, MGT-7) | ST / LA | Testierter Abschluss | Filings on time (AOC-4 30 T, MGT-7 60 T) |
Compliance-Fristen im ersten Jahr: AOC-4 (Jahresabschluss) 30 Tage nach der Hauptversammlung, MGT-7 (Jahresbericht) 60 Tage, DIR-3 KYC bis 30.09. Die FDI-Meldepflichten laufen über das FIRMS-Portal: FC-GPR binnen 30 Tagen nach Kapitalzufluss, FC-TRS binnen 60 Tagen bei Anteilsübertragung [→ Kap. 11].
180-Tage-Halbzeit-Checkpoint (Tag 180 ≈ Monat 6). Zwischen der Aufbauphase (M1–M6) und der Vertriebs- und Skalierungsphase (M7–M12) liegt eine bewusste Freigabeschwelle. Zur Halbzeit wird die Betriebsreife überprüft: Gründung vollzogen (CoI, PAN/TAN, GSTIN, FC-GPR bestätigt), Firmenkonto bei der AD-Bank aktiv, Payroll-/Compliance-Prozess live, India Head und Kernteam (4–6 FTE) an Bord sowie eine erste qualifizierte Pipeline aufgebaut. Der Checkpoint ist als leichtes Halbzeit-Gate zu führen: Erst wenn die operative Grundlage nachweislich auf Plan liegt, wird das Budget für den Skalierungsschub der Monate M7–M12 (PR-Launch, Pilotprojekte, Vertriebsausbau) freigegeben; andernfalls greift eine Kurskorrektur über die Eskalationsebenen 1 und 2 (Abschnitt 3.5). Der Checkpoint fällt terminlich auf das erste bzw. zweite Quartals-Review (QBR) und speist dessen Statusbericht.
3.3 RACI-Matrix der Kern-Setup-Aufgaben
Die Verantwortung für die Setup-Aufgaben wird über eine RACI-Matrix eindeutig zugeordnet. Legende: R = Responsible (führt aus) · A = Accountable (letztverantwortlich, genau einer je Zeile) · C = Consulted · I = Informed. Spalten: Mutter (CEO/CFO/HR/Country Sponsor) · IH (India Head) · LA (Legal Advisor) · ST (Steuer/Payroll) · ES (Executive Search) · AHK · IPA (State Investment Promotion Agency).
| Aufgabe | Mutter | IH | LA | ST | ES | AHK | IPA |
|---|---|---|---|---|---|---|---|
| SPICe+-Filing | A | I | R | C | – | I | – |
| Bankkonto | A | R | C | C | – | I | – |
| Executive Search (India Head) | A | I | – | – | R | C | – |
| GST-Registrierung | I | A | C | R | – | – | – |
| Managed Office | C | A/R | C | – | – | C | C |
| Payroll-Setup (PF/ESI/Gratuity) | I | A | C | R | – | – | – |
| Erste Vertriebstermine | I | A/R | – | – | – | C | C |
| PR-Launch | C | A/R | I | – | – | C | I |
Die Design-Regeln sind eingehalten: je Zeile genau ein Accountable, mindestens ein Responsible. Die AHK unterstützt über DEinternational bei Marktzugang, Vertriebsterminen und PR; die State-IPAs stellen Standort- und Managed-Office-Incentives bereit.
3.4 KPI-Framework nach Balanced Scorecard
Die laufende Steuerung erfolgt über ein KPI-Framework nach der Balanced Scorecard (Kaplan/Norton) mit 14 KPIs über vier Perspektiven — Finanzen, Kunde, interne Prozesse sowie Lernen & Entwicklung. Die Zielwerte sind indikative Planziele für eine Auslandstochter und unternehmensintern zu kalibrieren; interne Umsatz-, Deckungsbeitrags- und Break-Even-Bandbreiten sind ausdrücklich als „Plan-Ziel (intern)" gekennzeichnet.
| # | KPI | Perspektive | Ziel Jahr 1 | Ziel Jahr 2 | Datenquelle | Kadenz |
|---|---|---|---|---|---|---|
| 1 | Umsatz (INR) | Finanzen | Plan-Ziel (intern) | Plan-Ziel (intern) | Buchhaltung/ERP | Monatlich (MBR) |
| 2 | Deckungsbeitrag (%) | Finanzen | Plan-Ziel (intern) | Plan-Ziel (intern) | Buchhaltung/ERP | Monatlich |
| 3 | Cash Burn (INR/Monat) | Finanzen | ≤ Budget | Reduktion vs. J1 | Treasury/Buchhaltung | Monatlich |
| 4 | DSO (Tage) | Finanzen | 30–45 Tage (sektorabhängig) | ≤ 40 Tage | Debitorenbuchhaltung | Monatlich |
| 5 | Qualifizierte Leads (SQL) | Kunde | Plan-Ziel (intern) | + Wachstum | CRM-System | Monatlich |
| 6 | Pilotprojekte gestartet | Kunde | 2–3 | Skalierung | CRM-System/Leistungserbringung | Quartalsweise (QBR) |
| 7 | Conversion Pilot→Kunde (%) | Kunde | Plan-Ziel (intern) | Steigerung | CRM-System | Quartalsweise |
| 8 | NPS | Kunde | Baseline etablieren | Verbesserung | Kundenbefragung | Halbjährlich |
| 9 | Compliance Score (%) | Interne Prozesse | 100 % | 100 % | Compliance-Tracker | Monatlich |
| 10 | Filings on Time (%) | Interne Prozesse | 100 % | 100 % | Legal-/Tax-Kalender | Monatlich |
| 11 | Attrition (%) | Interne Prozesse | < Branchen-Benchmark | Stabilisierung | HRIS | Quartalsweise |
| 12 | Hiring vs. Plan (%) | Lernen & Entwicklung | 100 % | 100 % | HRIS/ATS | Monatlich |
| 13 | Training Hours/FTE | Lernen & Entwicklung | Baseline | Steigerung | HRIS/LMS | Quartalsweise |
| 14 | Bench Strength (Nachfolgetiefe) | Lernen & Entwicklung | Kernrollen abgedeckt | 2-tief | HR-Review | Halbjährlich |
Benchmark-Anker zur Zielsetzung. Die Zielwerte sind an belastbaren Marktbenchmarks zu kalibrieren:
- Attrition: Gesamtmarkt Indien 16,2 % (2025); in IT/BPO 25–35 %.
- DSO / Working Capital: 63 % der B2B-Rechnungen sind überfällig, rund 7 % werden abgeschrieben; DSO-Benchmark 30–45 Tage (sektorabhängig).
- Compliance-Dichte: 1.536 Acts, 69.233 Compliances, 6.618 Filings; 500–1.000 pro Mittelständler und Jahr.
- Gehaltsinflation (Planungsprämisse): +8,9 % (2025), +9,1 % projiziert (2026).
Die konkreten Umsatz- und Deckungsbeitragsziele werden bewusst als „Plan-Ziel (intern)" geführt: Sie sind aus dem internen Business Case abzuleiten und unternehmensintern zu kalibrieren, nicht aus externen Quellen zu übernehmen. Dies ist kein Recherche-Defizit, sondern die sachgerechte Behandlung interner Planzahlen; eine Erfindung marktweiter Zielwerte wäre unseriös. Die Reporting-Kadenz (monatlich = MBR, quartalsweise = QBR) korrespondiert unmittelbar mit dem Governance-Modell in Abschnitt 3.5.
3.5 Governance-Modell Mutter–Tochter
Board-Struktur. Die indische Pvt Ltd benötigt mindestens zwei Directors, davon mindestens einen Resident Director (Aufenthalt ≥ 182 Tage/Jahr, Sec. 149(3) Companies Act 2013). Empfohlene Zusammensetzung: ein Resident Director (der India Head oder ein professioneller Resident Director) sowie ein bis zwei Directors der Muttergesellschaft (CEO/CFO als Country Sponsor).
Steuerungsrhythmen (nach der PMBOK-Measurement-Domain):
| Format | Kadenz | Teilnehmer | Inhalt |
|---|---|---|---|
| MBR (Monthly Business Review) | Monatlich | IH, CFO, Country Sponsor | Finanz-KPIs (Umsatz, Burn, DSO), Compliance Score, Filings on Time, Hiring vs. Plan |
| QBR (Quarterly Business Review) | Quartalsweise | Board + IH-Team | Pipeline, Pilots/Conversion, Attrition, OKR-Review, Risiko-Register-Update |
| Annual Strategic Review | Jährlich | Vollständiges Board | Strategie, Budget, BSC-Zielkalibrierung, Exit-Trigger-Prüfung |
Eskalationsmatrix:
| Ebene | Auslöser | Entscheider | Reaktionszeit |
|---|---|---|---|
| 1 — Operativ | Abweichung KPI vs. Plan im MBR | India Head | Laufend |
| 2 — Funktional | Wesentliche KPI-/Budget-Abweichung, Compliance-Warnung | CFO / Country Sponsor | ≤ 2 Wochen |
| 3 — Strategisch | Exit-Trigger (Abschnitt 3.6), Compliance-Krise, Rechtsstreit | Board / CEO | Ad hoc |
Die Struktur aus MBR, QBR und Annual Review bindet die BSC-KPIs (Abschnitt 3.4) und das Risiko-Register (Abschnitt 3.6.1) in einen geschlossenen Steuerungskreislauf ein.
3.6 Risiko-Register und Exit-Contingency
3.6.1 Risiko-Register (7 Kategorien)
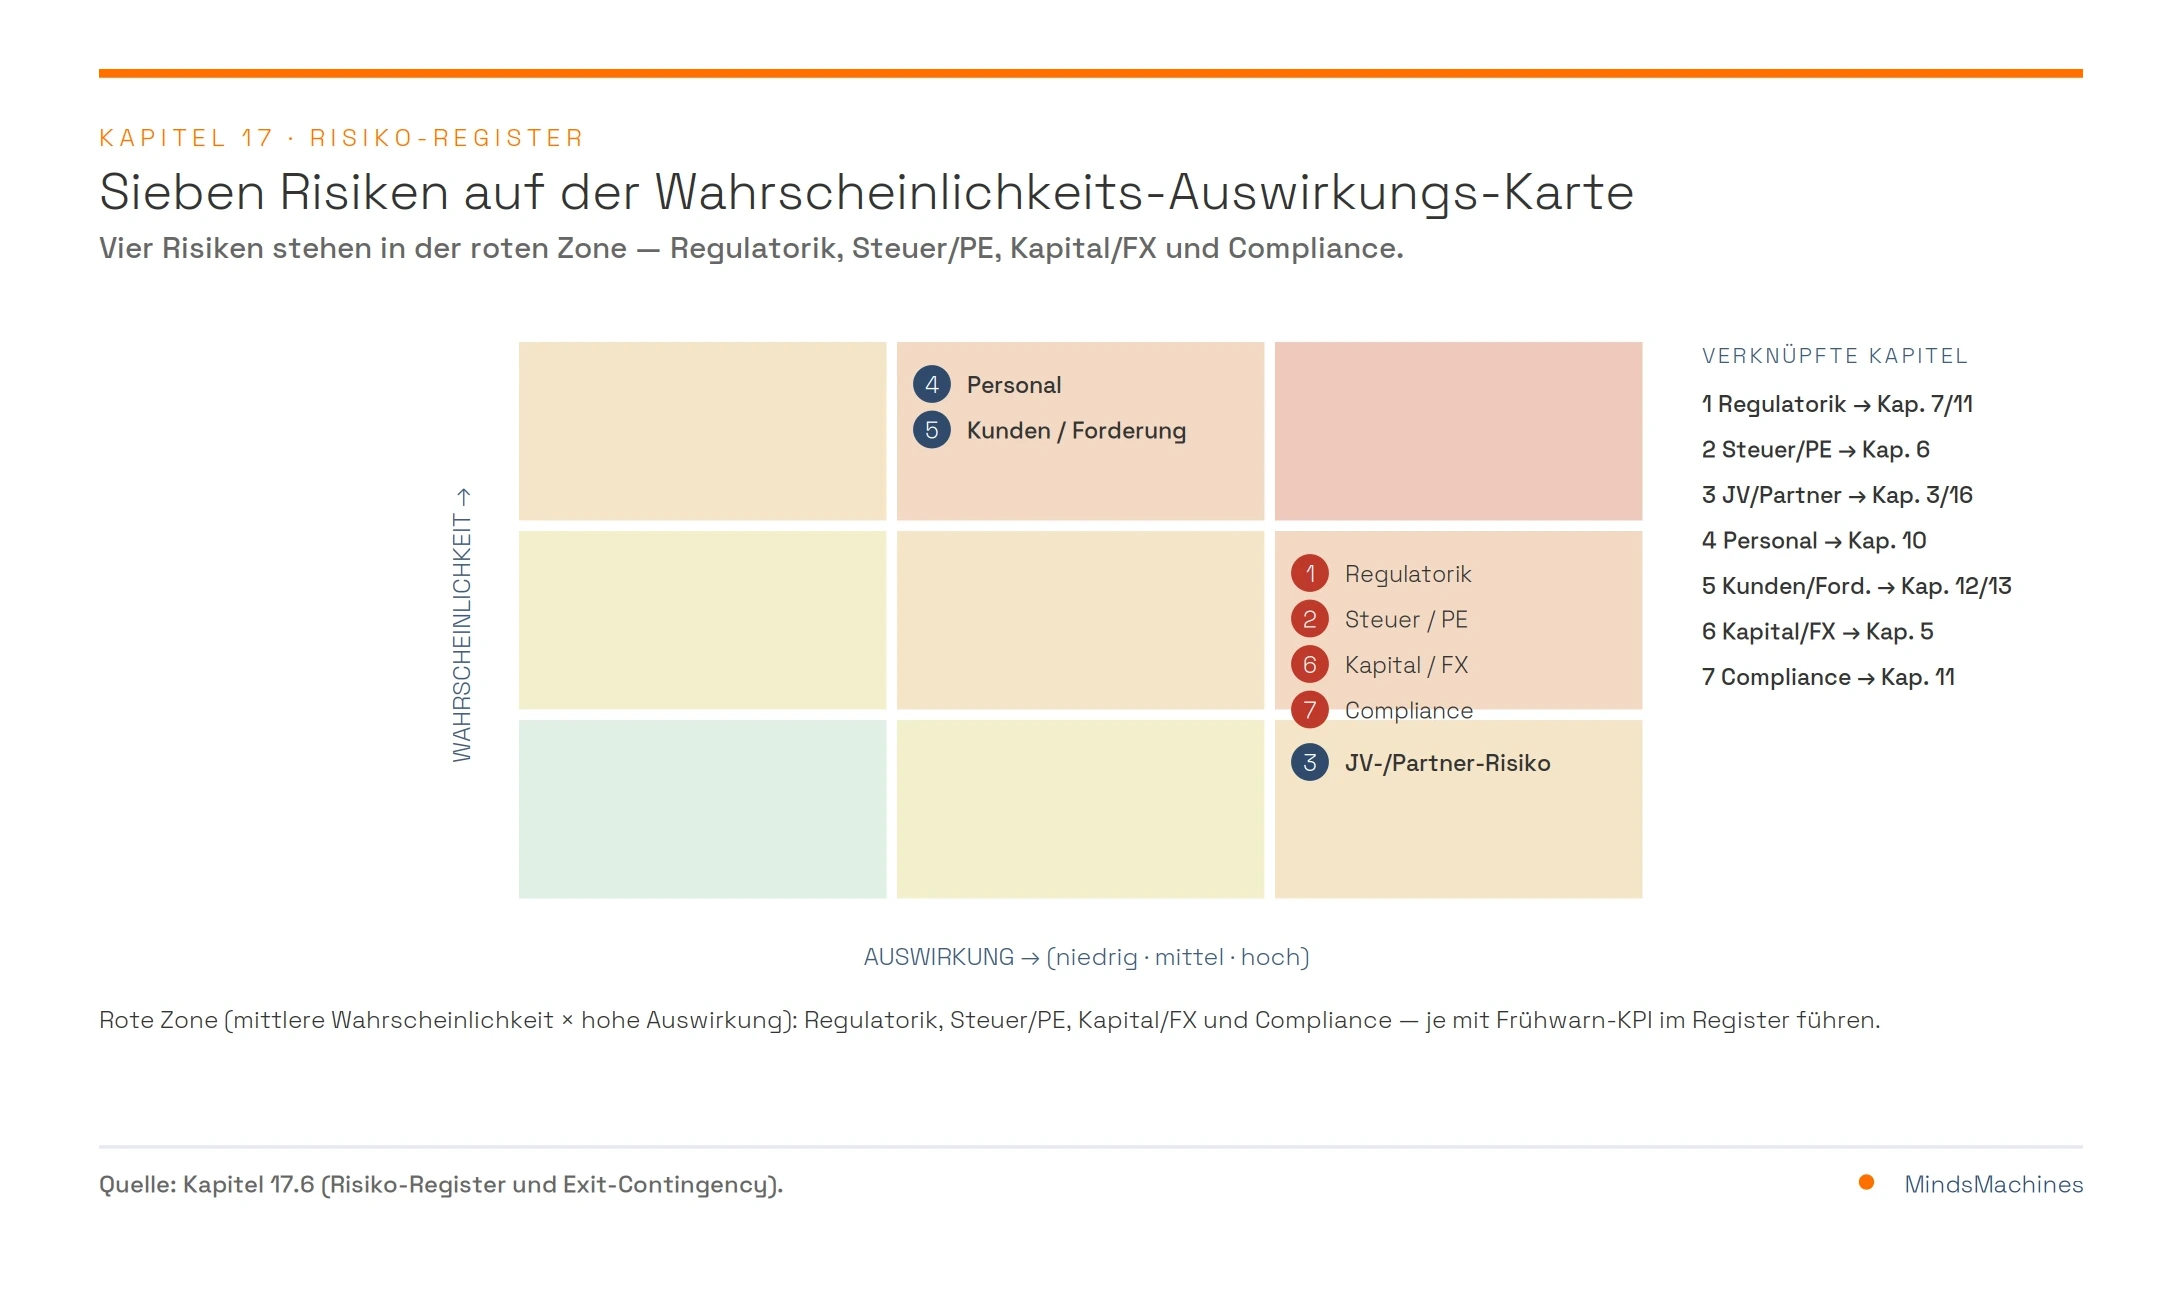
Das Risiko-Register erfasst sieben Kategorien, bewertet je nach Wahrscheinlichkeit und Auswirkung (niedrig/mittel/hoch), und weist jedem Risiko einen Frühwarn-KPI zu, der es mit dem BSC-Reporting verknüpft.
| # | Risiko | Wahrsch. | Auswirkung | Präventivmaßnahme | Verantw. | Frühwarn-KPI |
|---|---|---|---|---|---|---|
| 1 | Regulatorik-Volatilität (Retro-Steuern, PN3-Restriktionen) | mittel | hoch | Regulatory-Watchdog; CII/FICCI/AHK-Mitgliedschaft; Change-in-Law-Klauseln | CEO / LA | Anzahl regulatorischer Änderungen/Quartal |
| 2 | Steuer-/PE-Risiko (Betriebsstätte, SEP-Schwelle) | mittel | hoch | Struktur prüfen; TRC + Form 10F; Verrechnungspreisdoku | CFO / ST | SEP-Umsatzschwelle (≥ INR 2 Cr) überwacht |
| 3 | JV-/Partner-Risiko (Bewertungsstreit, kein Fixpreis-Put) | niedrig | hoch | Fair-Value-Regel (Rule 21 FEM-NDI); SEBI-Merchant-Banker-Bewertung | CFO / LA | Ø Zahlungsverzug Partner |
| 4 | Personal-Risiko (hohe Attrition, Gehaltsinflation) | hoch | mittel | Wettbewerbsfähige Vergütung; Retention-Programme; Bench-Strength-Aufbau | HR / IH | Attrition % vs. Benchmark |
| 5 | Kunden-/Forderungsrisiko (63 % überfällige B2B-Rechnungen) | hoch | mittel | Kreditversicherung (Allianz Trade/Coface); striktes Credit-Management | CFO / IH | DSO (Tage); Überfälligkeitsquote |
| 6 | Kapital-/FX-Risiko (FEMA-Verstöße, Repatriierung) | mittel | hoch | FC-GPR/FC-TRS fristgerecht; Compounding-Vermeidung; AD-Bank-Prozesse | CFO / ST | FDI-Filings on time % |
| 7 | Compliance-Risiko (69.233 Compliances, Strafen) | mittel | hoch | Compliance-Kalender + RegTech; laufendes Monitoring; Resident-Director-Pflicht | LA / ST | Compliance Score %; Filings on Time % |
Die Kategorien sind eng mit anderen Kapiteln des Handbuchs verzahnt: Das Steuer-/PE-Risiko (Kategorie 2) — SEP-Schwelle ≥ INR 2 Crore Umsatz oder 3 Lakh (300.000) Nutzer nach Notification 41/2021 sowie die Verrechnungspreisthematik — ist in [→ Kap. 6] vertieft. Das JV-/Partner-Risiko (Kategorie 3) verweist auf den Präzedenzfall DoCoMo v. Tata und die Fair-Value-Regel [→ Kap. 3 und Kap. 16]. Das Compliance-Risiko (Kategorie 7) ist in [→ Kap. 11] ausgeführt. Zur Einordnung der Sanktionshöhe: FEMA-Verstöße können mit bis zum Dreifachen des betroffenen Betrags zuzüglich INR 5.000 pro Tag geahndet werden (Sec. 13 FEMA); das Compounding kostet ab INR 10.000 zuzüglich 18 % GST und ist binnen 180 Tagen abzuwickeln. Die Präventivmaßnahmen operationalisieren die Praktiker-Lessons aus [→ Kap. 16]. Die vier Risiken in der roten Zone der Heatmap — Regulatorik, Steuer/PE, Kapital/FX und Compliance (Kategorien 1, 2, 6, 7) — tragen die nicht verhandelbaren Gegenmaßnahmen. Ihre Frühwarn-KPIs laufen verpflichtend in jedes MBR und QBR ein und schließen so den Kreis zum Steuerungsmodell in Abschnitt 3.5.
3.6.2 Exit-Contingency-Plan
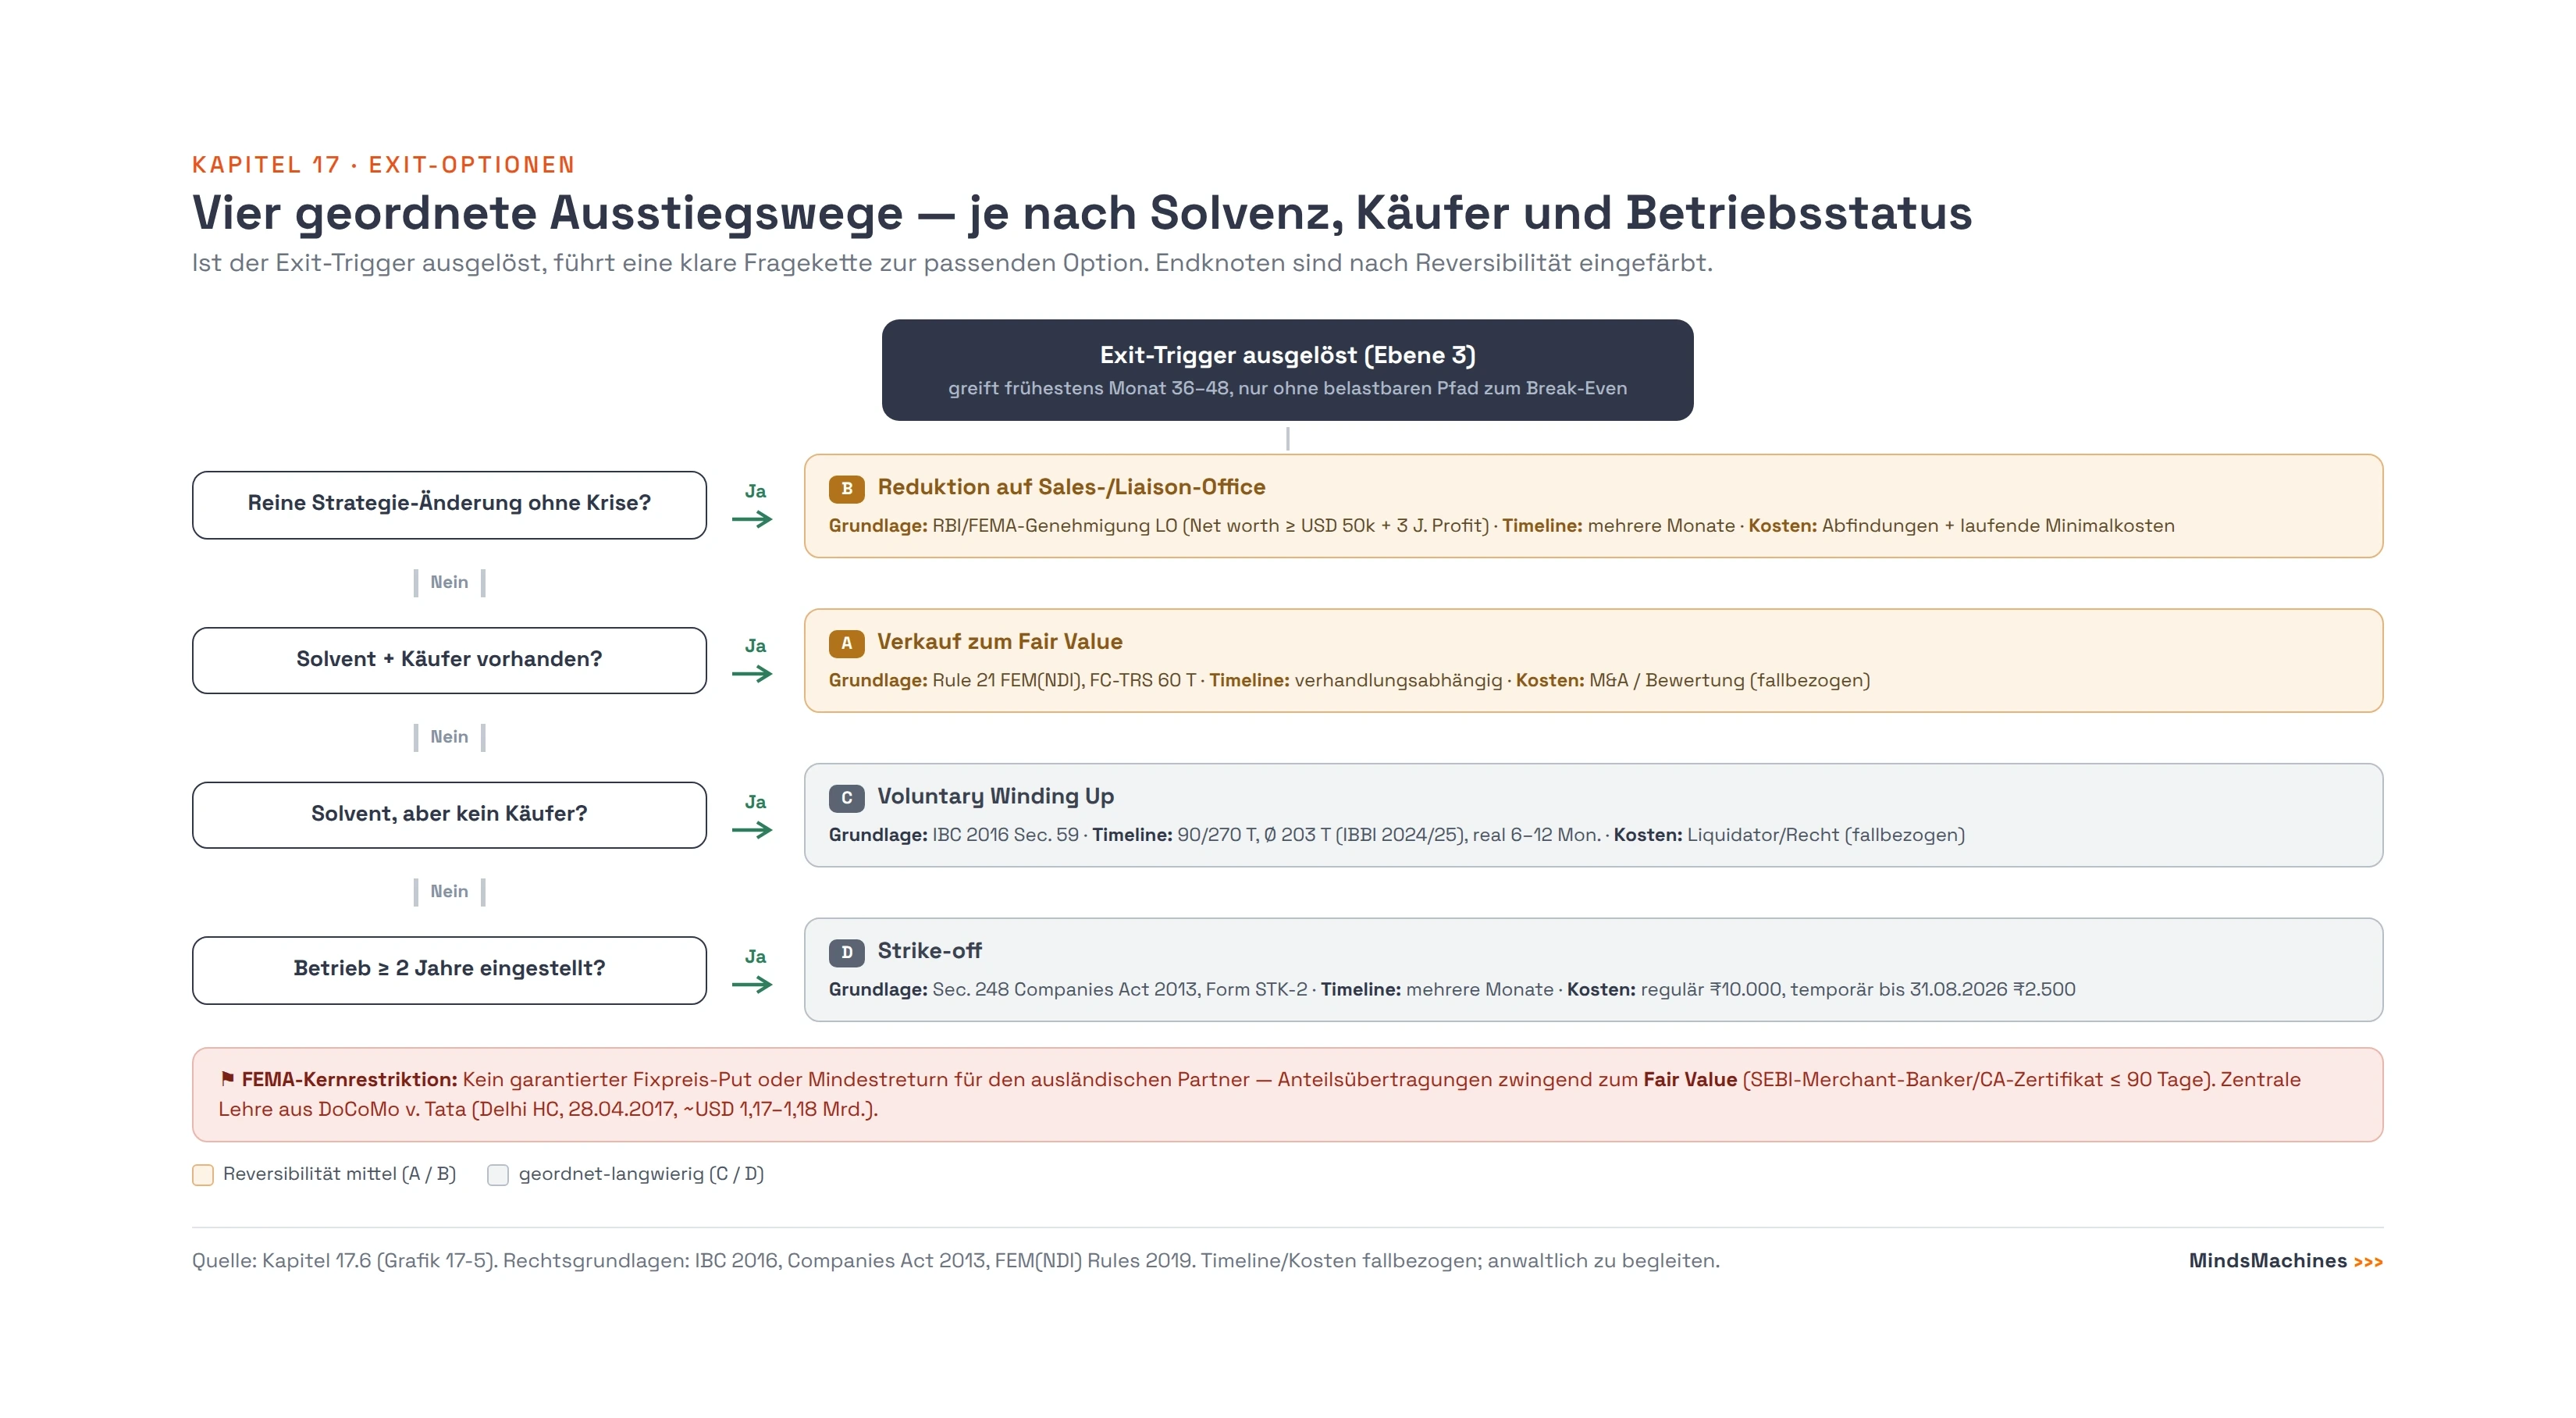
Für den Fall des geordneten Rückzugs sind Auslöser und Optionen vorab definiert. Der Rückzug wird als Ebene-3-Eskalation behandelt und ausschließlich vom Board/CEO entschieden.
Exit-Trigger (Ebene 3):
- Break-Even außerhalb des realistischen Fensters. Ein pauschaler Trigger „24 Monate ohne Break-Even" wäre systematisch verfrüht: Er fällt mit dem unteren Rand des realistischen Break-Even-Fensters (24–48 Monate, Modell-Schätzung zusammen und würde einen Exit genau in dem Moment auslösen, in dem der Break-Even noch plausibel bevorsteht. Der automatische Exit-Trigger ist deshalb an das realistische Break-Even-Fenster gekoppelt: Er greift nicht vor Monat 36–48 und nur dann, wenn bis dahin ein anhaltend negativer Deckungsbeitrag bzw. ein Cash-Burn über Plan ohne belastbaren Pfad zum Break-Even vorliegt. Abweichungen vor Monat 36 werden als Kurskorrektur über die Eskalationsebenen 1 und 2 behandelt, nicht als automatischer Exit-Auslöser.
- Compliance-Krise — ein schwerwiegender FEMA-, steuer- oder regulatorischer Verstoß mit Reputations- oder Bilanzrisiko.
- Strategie-Änderung Deutschland — eine Verschiebung der Konzernprioritäten weg vom Indien-Markt.
Die vier Exit-Optionen:
| Option | Beschreibung | Rechtsgrundlage | Timeline | Kosten |
|---|---|---|---|---|
| A — Verkauf / Trade Sale | Anteilsverkauf an strategischen oder Finanzinvestor | Fair-Value-Bewertung (Rule 21 FEM-NDI; SEBI-Merchant-Banker/CA, Zertifikat max. 90 Tage); Meldung FC-TRS binnen 60 Tagen | verhandlungsabhängig | Bewertungs-/M&A-Beratung — fallbezogen, keine öffentlichen Listenpreise (n.a.); Bewertung durch SEBI-Merchant-Banker bzw. Chartered Accountant nach Rule 21 FEM-NDI |
| B — Reduktion auf Sales-/Liaison-Office | Rückbau zu Liaison- bzw. Vertriebspräsenz, Downsizing des Teams | Kein direkter Umwandlungspfad Gesellschaft → Liaison Office: separater (neuer) FNC-Antrag unter der RBI FED Master Direction Nr. 10 (BO/LO/PO) plus Auflösung der bestehenden Gesellschaft; LO-Eignungshürde u. a. Net worth ≥ USD 50.000 + 3 Jahre Profit-Track-Record | kein Direktpfad; FNC-Neuantrag (RBI FED MD 10) und Gesellschaftsauflösung über STK-2-Fast-Track (~3–5 Monate) bzw. IBBI Voluntary Liquidation (Abruf 07/2026) | Abfindungen + laufende Minimalkosten |
| C — Voluntary Winding Up | Freiwillige Liquidation bei Solvenz | IBC 2016 Sec. 59 (Solvenzerklärung, zwei Jahre testierte Abschlüsse, Sonderbeschluss) | regulatorisch 90 Tage (schuldenfrei) bzw. 270 Tage bis Final Report; Ø 203 Tage (IBBI 2024/25), real 6–12 Monate | Liquidator-/Rechtskosten (Insolvency Professional aus IBBI-Panel; fallbezogen mit Kanzlei) |
| D — Strike-off | Löschung aus dem Register bei mindestens zwei Jahren ohne operativen Betrieb | Sec. 248 Companies Act 2013, Form STK-2 | mehrere Monate | Behördengebühr regulär ₹10.000, temporär bis 31.08.2026 ₹2.500 (CCFS-2026) |
Reversibilität je Modus. Die Exit-Optionen unterscheiden sich strukturell nach dem gewählten Eintrittsmodus: Die eigene Tochter (Build/WOS) ist über Strike-off oder Voluntary Liquidation planbar rückführbar (mittlere Reversibilität); eine Akquisition (Buy) bindet hohe Sunk Costs (geringe Reversibilität); das Joint Venture (Partner) ist am schwersten zu verlassen, weil der Ausstieg an die Fair-Value-Regel und an Deadlock-Klauseln gebunden ist (geringe Reversibilität).
FEMA-Kernrestriktion beim Verkauf. Anteilsübertragungen zwischen Resident und Non-Resident müssen zum Fair Value erfolgen: Beim Erwerb durch den ausländischen Käufer (Resident→Non-Resident) darf der Preis nicht unter dem Fair Value liegen (Floor), beim Verkauf durch den ausländischen Verkäufer (Non-Resident→Resident) nicht darüber (Ceiling). Der Fair Market Value ist vor Vollzug durch einen SEBI-registrierten Category-I-Merchant-Banker oder einen Chartered Accountant nach anerkannter Methodik (z. B. DCF) zu zertifizieren; das Zertifikat darf nicht älter als 90 Tage sein. Ein für den ausländischen Partner garantierter Fixpreis oder Mindestreturn ist FEMA-riskant — dies ist die zentrale Lehre aus DoCoMo v. Tata (Delhi HC, 28.04.2017, LCIA-Schiedsspruch ~USD 1,17–1,18 Mrd.) [→ Kap. 3 und Kap. 16]. Bei einem etwaigen Earn-out gilt zusätzlich die 18/25-Regel (Rule 9(6) FEM-NDI): maximal 25 % der Gegenleistung auf Deferred-Basis innerhalb von maximal 18 Monaten.
Empfehlung. Bei Solvenz ist Option A (Verkauf) vorzuziehen oder — falls kein Käufer gefunden wird — Option C (Voluntary Winding Up nach IBC Sec. 59). Option D (Strike-off) kommt nur bei vollständig eingestelltem Betrieb in Betracht. Option B eignet sich als Zwischenschritt bei reiner Strategie-Änderung ohne Krise.
17.7 Nützliche Adressen & Ansprechpartner
Projektberatung / PMO & Legal/Tax-One-Stop
Einzuschalten: ab Etappe 2 (Woche 3–4); Mandatierung ist Gate-2-Kriterium, danach laufende Begleitung über Gründung, Compliance und Governance.
- Rödl & Partner — integrierter Legal-/Tax-/BPO-/Audit-Dienstleister mit sechs Standorten in Indien; Ansprechpartner Martin Wörlein (Head India Practice, Deutschland) und Tillmann Ruppert (India Desk).
- Luther Corporate Services (Gurugram) — Corporate Services / Markteintrittsbegleitung (Alternative zum One-Stop-Ansatz).
- AHK Indien / DEinternational — Marktdaten, Delegationsanbindung, Terminvorqualifizierung; Ansprechpartner Dirk Matter (Market Entry) und Anne Krieckhaus (Geschäftsführung); Business Delegations: Catharina Haensel (catharina.haensel@indo-german.com).Executive Search (India Head)
Einzuschalten: ab Etappe 2; verdichtete Shortlist mit 2–3 Finalisten ist Gate-5-Kriterium (Woche 11–12).
- Egon Zehnder India — Ansprechpartner Vineet Hemrajani; Alternativen: Heidrick & Struggles, Korn Ferry, Spencer Stuart, Russell Reynolds. Orientierung Retainer: rund ein Drittel des Jahres-Zielgehalts (CTC).M&A- / Restrukturierungs-Kanzleien für den Exit (Fair-Value-Bewertung, IBC-Liquidation, FEMA)
Einzuschalten: nur im Exit-Fall (Ebene-3-Eskalation); zur Vorsorge bereits vorzumerken (Master-Checkliste, Block V).
- Nishith Desai Associates, Shardul Amarchand Mangaldas, J. Sagar Associates (JSA) und S&R Associates — dokumentierte Top-Kanzleien für M&A, FEMA-Pricing und Restrukturierung in Indien.
- Für die laufende Winding-up-/Strike-off-Begleitung eignet sich zudem der bestehende Legal/Tax-One-Stop-Partner (Rödl / Luther).(Es sind ausschließlich in den Quellen belegte Adressen und Ansprechpartner genannt.)
17.8 Kritischer Erfolgsfaktor
◆ Fortschritt an Gate-Kriterien binden — und Exit-Klauseln von Anfang an FEMA-konform gestalten.
Der Markteintritt scheitert selten am Konzept und häufig an der Ausführung ohne Haltepunkte. Deshalb gilt: Kapital wird nicht am Kalender freigegeben, sondern am erfüllten Gate. Jede der sechs Sprint-Etappen und jede Roadmap-Phase besitzt ein nachprüfbares Meilenstein-Kriterium; ist es nicht erfüllt, wird die nächste Tranche an Zeit und Budget nicht freigegeben, sondern die Lage neu bewertet.
Ebenso gilt: Wer erst beim Ausstieg über den Ausstieg nachdenkt, verliert. Exit-Klauseln — insbesondere im Joint Venture — sind von Anfang an FEMA-konform zu gestalten. Put-/Call-Optionen müssen an den Fair Value gebunden sein; ein garantierter Fixpreis oder Mindestreturn für den ausländischen Partner ist unzulässig und wurde in DoCoMo v. Tata gerichtlich (Delhi High Court, 2017) als FEMA-riskant markiert. Fair-Value-Bewertung, 90-Tage-Zertifikat und FC-TRS-Meldefrist gehören in den Vertrag, nicht in die Krise.
17.9 Musteranschreiben / Vorlagen (copy-paste)
Hinweis: Die folgenden Vorlagen sind zur direkten Übernahme gedacht und daher in direkter Ansprache formuliert. Platzhalter in eckigen Klammern bitte ersetzen.
7.1 90-Tage-Plan-Template
90-TAGE-SPRINT — [Unternehmen] — Indien-Markteintritt
Sprint-Start: [Datum Tag 1] · Country Sponsor: [Name] · PMO: [Name]

| Etappe | Woche | Aktivität | A / R | Gate-Kriterium | Status | Deliverable |
|--------|-------|---------------------------------|----------------|--------------------------------------------------|--------|---------------------------------|
| 1 | 1–2 | Kick-off (Deutschland) | [A] / [R] | Budget & Governance-Charter freigegeben | ☐ | Steuerungskreis, Phase-0-Budget |
| 2 | 3–4 | Berater-Onboarding | [A] / [R] | Legal/Tax + Exec Search mandatiert | ☐ | Verträge, Reiseprogramm |
| 3 | 5–8 | Deep-Dive-Reise Indien | [A] / [R] | 20–30 Meetings; Marktvalidierung positiv (Go) | ☐ | Marktvalidierungs-Report |
| 4 | 9–10 | Vehikel-Entscheidung | [A] / [R] | Rechtsform dokumentiert; PE-/SEP-Risiko geprüft | ☐ | Vehikel-Entscheidungsvorlage |
| 5 | 11–12 | Standort & Executive Search | [A] / [R] | Standort + Managed Office; Shortlist 2–3 | ☐ | Standort- & Office-Entscheidung |
| 6 | 11–12 | Business Case & Verträge | [A] / [R] | SPICe+ eingereicht; Phase-1-Budget freigegeben | ☐ | Gründungsantrag, Phase-1-Freigabe|

Regel: Keine Kapitalfreigabe für die nächste Etappe ohne erfülltes Gate.
7.2 RACI-Matrix-Vorlage
RACI — Kern-Setup-Aufgaben (R = führt aus · A = letztverantwortlich, genau 1/Zeile · C = beraten · I = informiert)

| Aufgabe | Mutter | IH | LA | ST | ES | AHK | IPA |
|-------------------------------|:------:|:---:|:---:|:---:|:---:|:---:|:---:|
| SPICe+-Filing | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |
| Bankkonto | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |
| Executive Search (India Head) | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |
| GST-Registrierung | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |
| Managed Office | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |
| Payroll-Setup (PF/ESI/Gratu.) | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |
| Erste Vertriebstermine | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |
| PR-Launch | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] | [ ] |

Prüfregel vor Freigabe: Pro Zeile genau ein A? Mindestens ein R? Dann gültig.
7.3 Board-Reporting-Template (MBR / QBR)
[Unternehmen] India Pvt Ltd — BOARD REPORT · Zeitraum: [Monat/Quartal] · Berichtet von: India Head

1) FINANZEN
 - Umsatz (INR) : Ist [ ] / Plan [ ] → Abw. [ ]
 - Deckungsbeitrag (%) : Ist [ ] / Plan [ ]
 - Cash Burn (INR/Monat) : Ist [ ] / Budget [ ]
 - DSO (Tage) : Ist [ ] / Ziel 30–45

2) INTERNE PROZESSE / COMPLIANCE
 - Compliance Score (%) : [ ] (Ziel 100 %)
 - Filings on Time (%) : [ ] (offene Fristen: [ ])
 - Hiring vs. Plan (%) : [ ]

3) [nur QBR] KUNDE & TEAM
 - Pipeline / qualifizierte Leads : [ ]
 - Pilotprojekte / Conversion : [ ]
 - Attrition (%) vs. Benchmark : [ ]
 - OKR-Review & Bench Strength : [ ]

4) RISIKO-REGISTER (Top-3 nach Frühwarn-KPI)
 - [Risiko] → Frühwarn-KPI [ ] → Trend [↑/→/↓] → Maßnahme [ ]

5) ESKALATIONEN & ENTSCHEIDUNGSBEDARF
 - Ebene [1/2/3]: [Sachverhalt] → Entscheidung erbeten von [Board/CFO/IH]

6) EXIT-TRIGGER-CHECK (nur Annual / bei Bedarf)
 - Break-Even-Pfad plausibel (Fenster 36–48 Mon.)? ☐ ja ☐ nein
 - Compliance-Krise? ☐ nein ☐ ja → Ebene 3
17.10 Master-Checkliste & Prüffragen
Die folgende Gesamt-Checkliste bündelt die Umsetzung über den gesamten Lebenszyklus und verweist auf die belegten Kapitel des Handbuchs. Wo eine exakte Kapitelnummer nicht aus den Quellen bestimmbar ist, erfolgt eine thematische Zuordnung.
Block I — Vor-Eintritt & Entscheidung
- ☐ Interner Steuerungskreis (CEO/CFO/HR/Country Sponsor) etabliert, Phase-0-Budget freigegeben. (Kap. 17)
- ☐ Eintrittsmodus bewusst gewählt (Build / Buy / Partner bzw. Distributor/LO/BO als Vorstufe). (Kap. 3)
- ☐ Deep-Dive-Reise durchgeführt, Marktvalidierungs-Report vorgelegt (Go/No-Go). (Kap. 17)
- ☐ Rechtsform-/Vehikel-Entscheidung dokumentiert (Pvt Ltd empfohlen). (Kap. 3)
- ☐ PE-/SEP-Risiko der Struktur geprüft (Schwelle ≥ INR 2 Cr / 3 Lakh Nutzer). (Kap. 6)
Block II — Gründung & Setup
- ☐ SPICe+-Filing abgeschlossen → CoI + PAN + TAN. (Kap. 4 / Kap. 17)
- ☐ Resident Director bestellt (≥ 182 Tage/Jahr, Sec. 149(3)). (Kap. 3)
- ☐ Bankkonto (AD-Bank) aktiv ≤ 30 Tage nach CoI. (Kap. 17)
- ☐ Managed-Office-Vertrag unterschrieben (INR 15–30k/Sitz). (Immobilie/Standortbetrieb — Kap. 9)
- ☐ GST-Registrierung + FC-GPR ≤ 30 Tage nach Kapitalzufluss. (Kap. 11)
- ☐ Payroll-/EOR-Setup live (PF/ESI/Gratuity), Compliance Score 100 %. (Kap. 10)
Block III — Betrieb & Skalierung
- ☐ Kernteam aufgebaut (Vertrieb, technischer Vertrieb, Service), Hiring vs. Plan erfüllt. (Personal/Arbeitsrecht — Kap. 10)
- ☐ Pipeline aufgebaut, qualifizierte Leads generiert. (Kap. 17)
- ☐ 180-Tage-Halbzeit-Checkpoint bestanden: Betriebsreife (Gründung/Konto/Payroll/Kernteam/erste Pipeline) auf Plan — Skalierungsphase (M7–M12) freigegeben. (Kap. 17)
- ☐ 2–3 Pilot-/Referenzprojekte signiert. (Kap. 17)
- ☐ PR-Launch / Marktpräsenz erfolgt. (Kap. 17)
- ☐ Erste Vollverträge / reguläre Aufträge, Umsatz Jahr 1 gemessen. (Kap. 17)
Block IV — Steuerung & Governance
- ☐ Balanced Scorecard mit 14 KPIs aufgesetzt, interne Ziele als „Plan-Ziel (intern)" kalibriert. (Kap. 17)
- ☐ MBR/QBR/Annual-Rhythmus etabliert, Eskalationsmatrix (3 Ebenen) in Kraft. (Kap. 17)
- ☐ Risiko-Register (7 Kategorien) mit Frühwarn-KPIs im Reporting verankert. (Kap. 17)
- ☐ Jahresabschluss & Compliance-Kalender (AOC-4 30 T, MGT-7 60 T, DIR-3 KYC 30.09.). (Kap. 11)
- ☐ FDI-Meldungen fristgerecht (FC-GPR 30 T, FC-TRS 60 T). (Kap. 11)
Block V — Exit-Vorsorge
- ☐ Exit-Trigger definiert; Break-Even-Trigger an das Fenster 36–48 Monate gekoppelt (nicht 24 Monate). (Kap. 17)
- ☐ JV-Exit-Klauseln FEMA-konform (Fair Value, kein Fixpreis-Put; DoCoMo-Tata beachtet). (Kap. 3 / Kap. 16)
- ☐ Vier Exit-Optionen (A Verkauf / B Sales-Office / C IBC Sec. 59 / D Strike-off STK-2) mit Rechtsgrundlage, Timeline, Kosten hinterlegt. (Kap. 3 / Kap. 17)
- ☐ M&A-/Restrukturierungs-Kanzlei für den Ernstfall vormerkbar. (Kap. 17)
Prüffragen zur Selbstkontrolle
1. Ist für jede Sprint-Etappe und jede Roadmap-Phase ein Gate-Kriterium definiert — und ist die Kapitalfreigabe daran gebunden?
2. Sind die drei Zeithorizonte (Tag 90 / 180 / 365) abgebildet — insbesondere der 180-Tage-Halbzeit-Checkpoint, der die Betriebsreife vor der Skalierungsphase prüft?
3. Trägt jede Setup-Aufgabe in der RACI-Matrix genau einen Accountable und mindestens einen Responsible?
4. Sind alle 14 BSC-KPIs mit Datenquelle, Kadenz und einem Verantwortlichen hinterlegt, und sind interne Zielwerte als „Plan-Ziel (intern)" markiert?
5. Ist jedes der sieben Risiken mit einem Frühwarn-KPI im MBR/QBR-Reporting verknüpft?
6. Löst der Break-Even-Exit-Trigger frühestens ab Monat 36–48 aus — und nicht bereits nach 24 Monaten?
7. Sind die JV-Exit-Klauseln an den Fair Value gebunden (kein Fixpreis-Put), und liegen für alle vier Exit-Optionen Rechtsgrundlage, Timeline und Kostenrichtung vor?
17.11 Quellen & Links
Quellenbasis: interne Recherche zu „Umsetzungspläne, KPI-Framework & Risiko-Register" (Stand 15.07.2026) und „Markteintritts-Entscheidung: Build vs. Buy vs. Partner" (Stand 16.07.2026).
Management-Frameworks
- Kaplan/Norton, „The Balanced Scorecard — Measures that Drive Performance", Harvard Business Review, 1992 — https://steinbeis-bi.de/images/artikel/hbr_1992.pdf
- Kaplan, „Conceptual Foundations of the Balanced Scorecard", HBS Working Paper 10-074 — https://www.hbs.edu/ris/Publication%20Files/10-074_0bf3c151-f82b-4592-b885-cdde7f5d97a6.pdf
- PMI — Project Performance Domains (PMBOK 7) — https://www.pmi.org/-/media/pmi/documents/public/pdf/pmbok-standards/pmbok-project-performance-domains.pdf
- Responsibility Assignment Matrix (RACI) — https://en.wikipedia.org/wiki/Responsibility_assignment_matrix; CIO, „How to design a successful RACI plan" — https://www.cio.com/article/287088/project-management-how-to-design-a-successful-raci-project-plan.html
- KPMG in India, „Winning India's consumer decade: The precision-led GTM blueprint for CXOs", März 2026 — https://kpmg.com/in
Gründung, Governance, Rechtsform
- Resident Director (Sec. 149(3) Companies Act 2013) — https://www.commenda.io/blog/resident-director-services-india
- SPICe+ — https://www.pib.gov.in/PressReleasePage.aspx?PRID=1656755
- Rödl & Partner — Taxation India — https://www.roedl.com/wp-content/uploads/2026/03/Roedl-Brochure-Taxation-India.pdf
- Luther — Corporate Services India — https://www.luther-lawfirm.com/en/competences/corporate-services/detail/india
- Egon Zehnder India — https://www.egonzehnder.com/office/india
- AHK Indien — Services / Business Delegations — https://indien.ahk.de/en/services; https://indien.ahk.de/en/services/business-delegations
KPI-Benchmarks
- Aon Salary Increase & Attrition Survey 2025–26 (Attrition 16,2 %; Gehaltsinflation +8,9 %/+9,1 %) — https://www.aon.com/apac/in-the-press/asia-newsroom/2026/aon-survey-projects-slight-uptick-in-salaries-in-india-2026
- FORJ — India Attrition Rate by Industry 2025 (IT/BPO 25–35 %) — https://forjsports.com/blog/india-attrition-rate-by-industry-2025/
- Atradius — B2B Payment Practices India 2024/25 (63 % überfällig, 7 % Abschreibung) — atradiuscollections.com (India B2B Payment Practices 2025)
- TeamLease Regtech / Financial Express (1.536 Acts, 69.233 Compliances, 6.618 Filings) — https://www.financialexpress.com/jobs-career/india-inc-needs-to-go-digital-to-counter-the-regulatory-cholesterol-in-the-employer-compliance-framework-reports-teamlease-regtech-3415869/
- Michael Page India Salary Guide 2026 — https://www.scribd.com/document/989689625/India-Salary-Guide-2026-Michael-Page-1769675012
- Colliers India Office Snapshot Q1 2026 — https://assets.credai.app/public/knowledge_center_document/1775211970916_Colliers_India_Office_Snapshot_Q1_2026.pdf
Risiko-Register (Belege)
- Vodafone-Retro-Steuer — https://www.bbc.com/news/world-asia-india-58110615; Angel Tax 2024 gestrichen — https://www.reuters.com/world/india/india-budget-india-scraps-angel-tax-startup-investors-rejoice-2024-07-23/; PN3/2020 — https://www.pwc.in/assets/pdfs/news-alert-tax/2020/pwc_news_flash_18_april_2020_fdi_press_note_3_amendment.pdf
- PE/SEP-Schwelle (≥ INR 2 Cr / 3 Lakh Nutzer), Notification 41/2021 — https://icmai.in/upload/Taxation/Top_Stories/DTN/Notification_2810_2021_41.pdf
- FEMA-Strafen (Sec. 13; Compounding) / RBI FAQ FEMA — https://www.rbi.org.in/commonman/english/scripts/FAQs.aspx?Id=835; PIB — Compounding Rules 2024 — https://www.pib.gov.in/PressReleaseIframePage.aspx?PRID=2054177
- Kreditversicherung: Allianz Trade India — https://www.allianz-trade.com/en_IN.html; Coface India — https://www.coface.co.in/trade-credit-insurance
Exit / FEMA-Fair-Value / IBC
- FEM(NDI) Rules 2019 (Fair Value, Rule 21; kein Fixpreis-Put) — https://thc.nic.in/Central%20Governmental%20Rules/Foreign%20Exchange%20Management%20(Non-debt%20Instruments%20Rules,%202019.pdf
- RBI Master Direction — Foreign Investment (Para 7.9, Deferred Consideration Rule 9(6): 18/25) — https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=11200
- RBI FC-TRS Notification (60 Tage) — https://www.rbi.org.in/CommonPerson/english/scripts/Notification.aspx?Id=856
- DoCoMo v. Tata (Delhi HC, 28.04.2017) — https://nishithdesai.com/hotline.aspx/content.aspx/content.aspx/delhi-high-court-dismisses-rbis-objections-upholding-docomo-award-docomo-v-tata-6056
- Insolvency and Bankruptcy Code 2016 (Sec. 59 Voluntary Liquidation) — https://www.indiacode.nic.in/bitstream/123456789/15479/1/the_insolvency_and_bankruptcy_code,_2016.pdf
- RBI Master Direction BO/LO/PO 10/2015-16 (Liaison-Office-Eignung) — https://rbi.org.in/scripts/BS_ViewMasDirections.aspx?id=10195
- Strike-off Sec. 248 Companies Act 2013, Form STK-2; Gebühr regulär ₹10.000, temporär bis 31.08.2026 ₹2.500 (befristet)
Cross-Referenzen: Kap. 3 (Rechtsform, Vehikel, Exit) · Kap. 4 (Gründung, SPICe+) · Kap. 6 (Steuern, PE/SEP, Verrechnungspreise) · Kap. 10 (Payroll, PF/ESI/Gratuity) · Kap. 11 (Compliance, FDI-Meldungen) · Kap. 16 (Praktiker-Lessons, DoCoMo-Tata) · sowie alle Kapitel über die Master-Checkliste (Abschnitt 8).
Stand: 16.07.2026. Es sind ausschließlich quellenbelegte Angaben aufgenommen.
Häufige Fragen zu diesem Thema
Wie sieht ein Umsetzungsfahrplan für Indien aus?
Bewährt ist ein 90/180/365-Tage-Plan mit klaren KPIs, einem Risiko-Register und definierten Eskalations- und Exit-Auslösern — vom Setup über den Betriebsaufbau bis zur Skalierung.
Wie hoch ist der Cash-Bedarf bis zum Break-Even?
Der kumulierte Cash-Bedarf bis Break-Even liegt je nach Ambition bei rund 3 bis 8 Mio. Euro für eine Vertriebstochter; ein Produktionsstandort liegt drei- bis zehnfach höher (Modell-Schätzung, intern zu kalibrieren).