Wovon hängt die Standortwahl in Indien ab?
Die Standortwahl ist in Indien primär eine bundesstaatliche Entscheidung: Körperschaftsteuer und GST sind weitgehend zentral, doch Anreize, Stempelsteuer, Stromabgabe und Genehmigungstempo variieren erheblich je Bundesstaat. Zwei…
inkl. bundesstaatlichem Anreiz- und Steuervergleich
Worum es geht
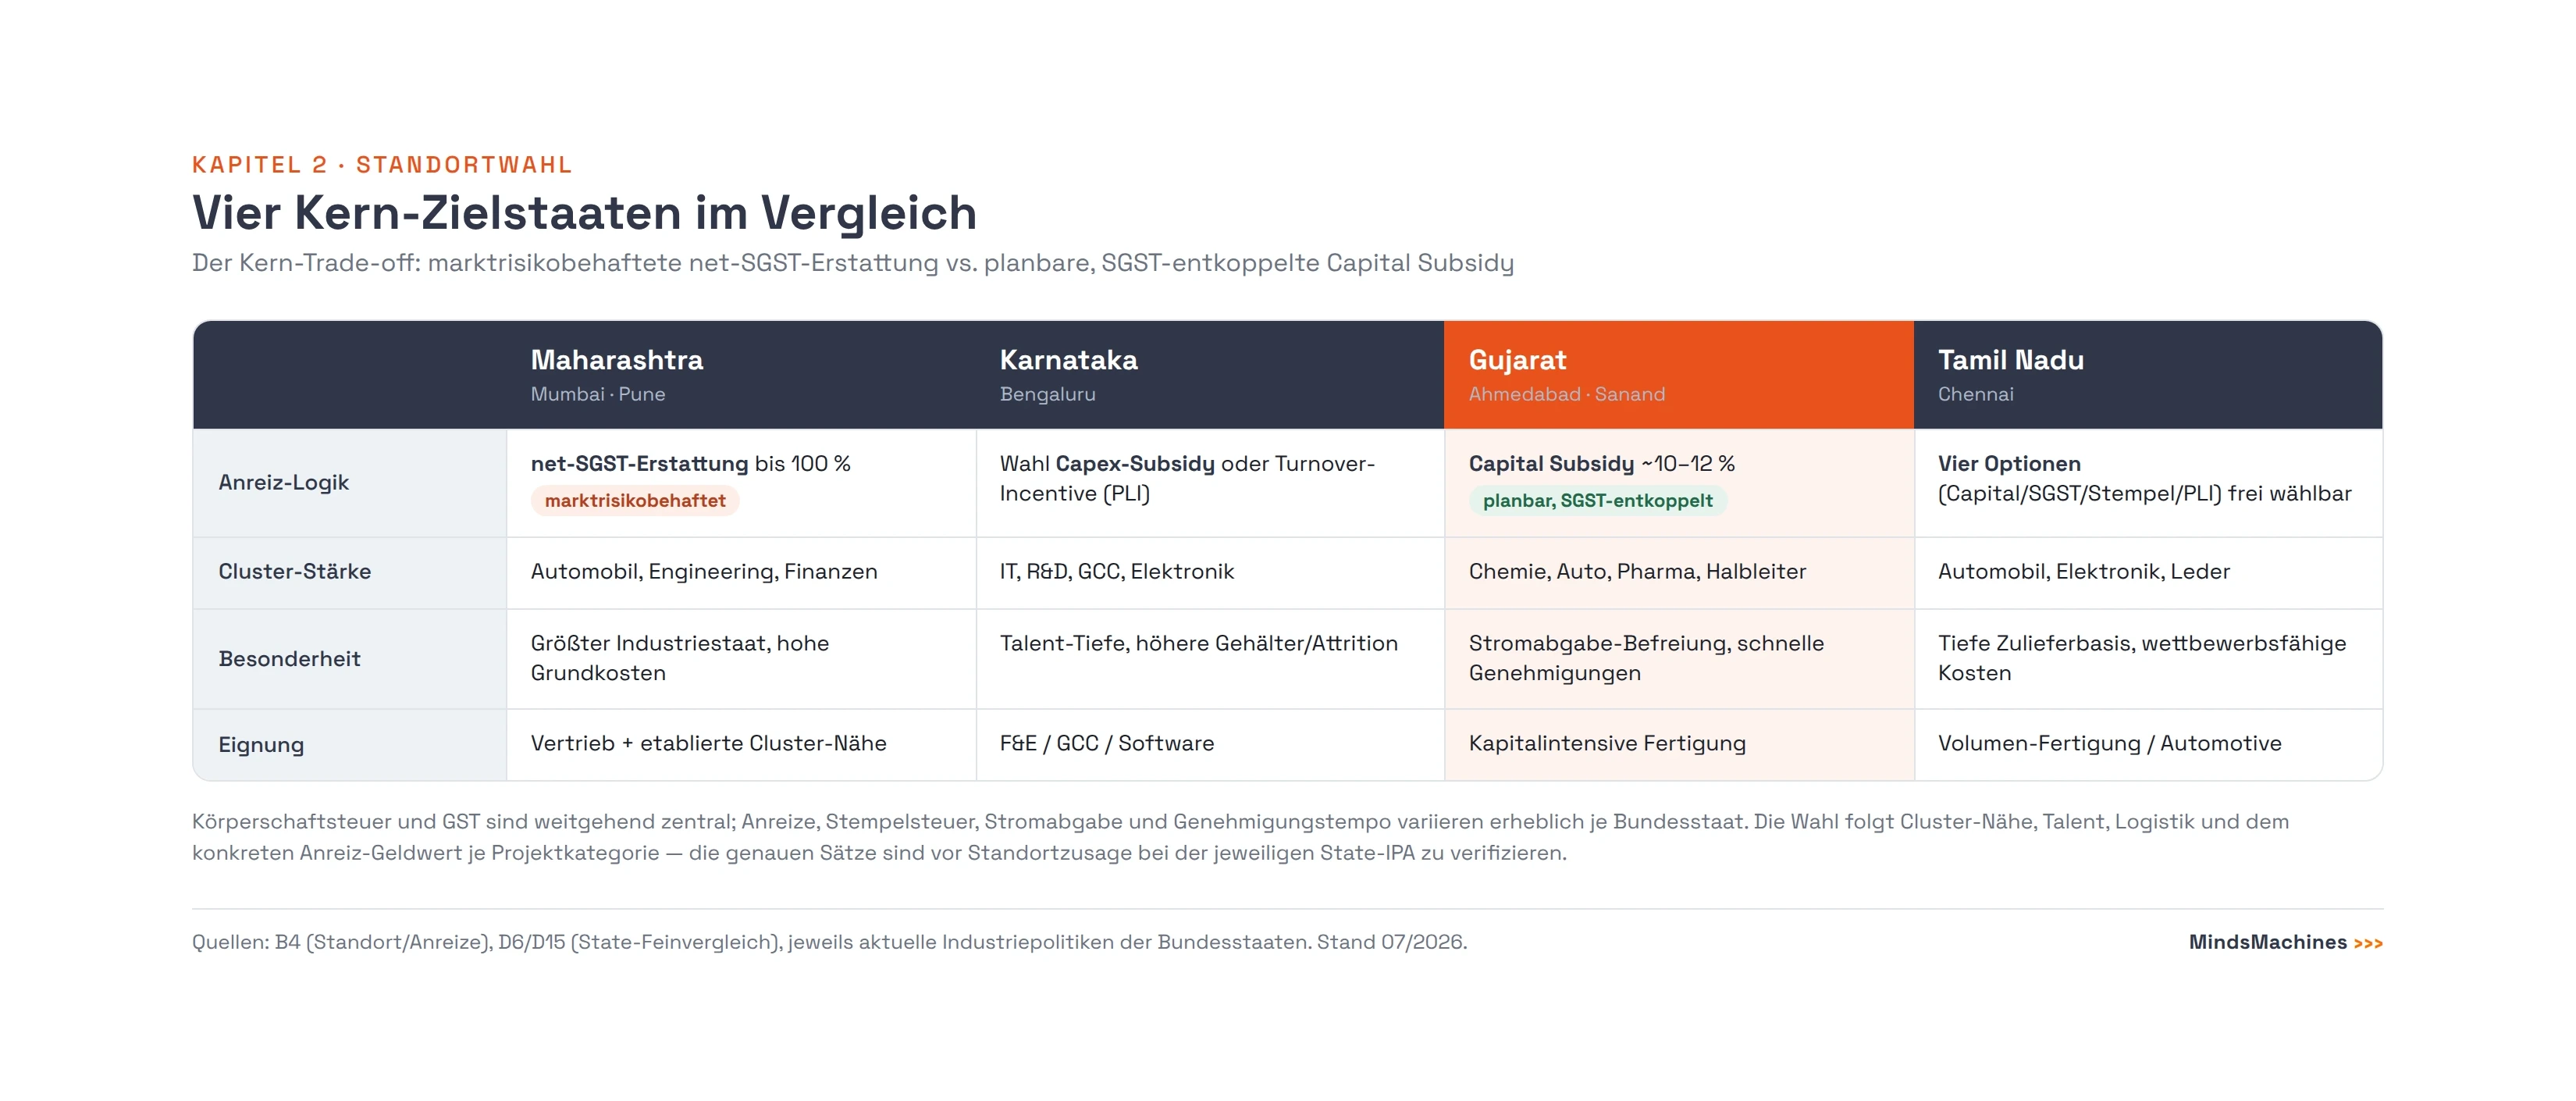
Die Standortwahl ist in Indien primär eine bundesstaatliche Entscheidung: Körperschaftsteuer und GST sind weitgehend zentral, doch Anreize, Stempelsteuer, Stromabgabe und Genehmigungstempo variieren erheblich je Bundesstaat. Zwei Anreiz-Architekturen stehen sich gegenüber — die an Umsatz und Steuerabführung gekoppelte SGST-/net-SGST-Erstattung und die planbarere, von der SGST entkoppelte Capital Subsidy auf die Anlageinvestition (Vorreiter Gujarat). Die Wahl folgt Cluster-Nähe, Talent, Logistik und dem konkreten Anreiz-Geldwert je Projektkategorie.
Einordnungshinweis (gilt für das gesamte Kapitel): Sämtliche Anreiz-Slabs, Steuersätze und Fristen sind bundesstaatliche Politiken mit begrenzter Laufzeit und werden fortlaufend novelliert (siehe die Aktualitäts-Vermerke je Staat). Jede in diesem Kapitel genannte Zahl ist eine Orientierung auf Basis der zum Redaktionsstand (15./16.07.2026) verifizierten Primärquellen und im Einzelfall vor Investitionsentscheidung mit der zuständigen State-IPA bzw. einem Steuer-/Rechtsberater zu verifizieren. Währungsangaben in INR (₹); 1 Crore (Cr.) = 10 Mio., 1 Lakh = 100.000; Orientierungskurs ₹93 ≈ 1 EUR (Stand Juli 2026).
Dieses Kapitel folgt der Analysekette von der Marktgröße (Kapitel 1) über Funktion, Cluster und Standortkriterien bis zum projektindividuellen Anreiz-Geldwert und den Auszahlungsrisiken (Abschnitt 3.1). Die folgende Übersicht erklärt die im Kapitel wiederkehrenden Fachbegriffe und Abkürzungen.
Kapitel-Glossar — Abkürzungen und Kernbegriffe.
- CPD — Commercial Production Date: Datum des kommerziellen Produktionsstarts; Fristbeginn nahezu aller Anreize.
- DCP — Date of Commencement of Commercial Production: Telangana-Bezeichnung für die CPD (zertifiziert durch GM/DIC).
- FCI — Fixed Capital Investment: förderfähige Anlageinvestition (in der Regel ohne Land); Bemessungsgrundlage vieler Anreize.
- EFA / ECI / VFA — staatsspezifische Bemessungsgrundlagen der Anlage-/Kapitalinvestition (Tamil Nadu: EFA; Uttar Pradesh: ECI; Karnataka: VFA), funktional der FCI vergleichbar.
- GST / SGST / net-SGST — Goods and Services Tax (zentral); State-GST (bundesstaatlicher Anteil) bzw. der nach Vorsteuer-Set-off verbleibende Netto-Betrag; Basis der Reimbursement-Architektur.
- PLI — Production Linked Incentive: produktions-/umsatzgebundener Zuschuss (zentral sowie in einzelnen State-Policies).
- GCC — Global Capability Center: konzerneigenes Kompetenz-/Servicezentrum (F&E, IT, Shared Services).
- EMS — Electronics Manufacturing Services: Elektronik-Auftragsfertigung.
- IPA — (State) Investment Promotion Agency / Single Window: staatliche Investorenanlaufstelle (siehe Abschnitt 5).
- BRAP / DPIIT — Business Reform Action Plan des Department for Promotion of Industry and Internal Trade: zentraler Reform-/Genehmigungstempo-Index (Abschnitt 3.5).
- DFC / WDFC / EDFC — Dedicated Freight Corridor (Western / Eastern): dedizierte Güterzug-Korridore.
- MSME / Large / Mega / Ultra-Mega — Projektgrößenkategorien nach Investitions-/Beschäftigungsschwellen; sie bestimmen den anwendbaren Anreiz-Slab (staatsspezifisch; Beispiel-Schwellen in Abschnitt 3.3).
- Thrust- / Sunrise-Sektor — von einem Bundesstaat priorisierte Ziel-Branchen mit erhöhten Anreizsätzen.
- Zone / Taluka / Distrikt-Kategorie — sub-staatliche Standort-Klassifizierung (rückständig → entwickelt), die den anwendbaren Slab steuert.
- Slab — die je nach Kategorie/Zone geltende Anreiz-Stufe (Prozentsatz und Laufzeit).
3.1 Das Standort-Kriterienraster: Marktanalyse vor Standortentscheidung
Die Standortentscheidung ist der Endpunkt einer Analysekette, nicht ihr Anfang. Sie folgt in fünf Stufen aus der Marktanalyse:
- Marktgröße und Nachfrage des Zielsektors (Sektor-Marktvolumina und Wachstumspfade sind in Kapitel 1 hinterlegt) — sie entscheidet, ob und in welchem Umfang ein indischer Standort überhaupt trägt.
- Funktion und Hub-Typ — welche Wertschöpfungsstufe (Vertrieb, GCC/F&E, Fertigung, Semiconductor) angesiedelt wird und welcher Standort-Hub dazu passt (dieser Abschnitt).
- Cluster-Nähe — die Konzentration von Zulieferern, Ankerkunden und Fachkräften im Zielsektor (Abschnitt 3.4).
- Standortkriterien und Anreiz-Geldwert — die sieben Kernfaktoren sowie der konkrete, projektindividuelle Anreiz-Basket je Zone (Abschnitte 3.2–3.6).
- Milestone- und Auszahlungsrisiken — die Umrechnung des Anreiz-Baskets „auf dem Papier" in liquiden Zufluss (Abschnitt 3.7).
Erst diese Kette macht aus einer Marktanalyse eine belastbare Standortentscheidung. Bevor die Anreizpakete verglichen werden, steht die nüchterne Kriterienanalyse. Der indische Standortwettbewerb lässt sich für den deutschen Mittelstand auf sieben Kernfaktoren herunterbrechen, die bei allen sechs Kernstaaten unterschiedlich ausgeprägt sind: Talent-Pool, Logistik (Hafen/Flughafen/Dedicated Freight Corridor), Strom (Preis und Verfügbarkeit), Land-Verfügbarkeit, Klima, Cost of Living und Genehmigungstempo (Ease of Doing Business). Eine weitere, fiskalisch-zollrechtliche Standortdimension — die Ansiedlung innerhalb einer Sonderwirtschaftszone (SEZ) bzw. eines FTWZ/EOU gegenüber dem regulären Domestic Tariff Area (DTA) — wird mit ihren Zoll- und Exportimplikationen in Kapitel 8 behandelt.
Der Ausgangspunkt ist die Frage, welche Funktion überhaupt angesiedelt werden soll — denn Indien wird in der Praxis nicht als ein Markt, sondern über spezialisierte Standort-Hubs erschlossen (vgl. Kapitel 1 zum Marktbild):
| Hub / Region | Funktionstyp | Kernstärke | Beispiel-Cluster / Parks |
|---|---|---|---|
| Delhi-NCR (Gurugram, Noida, Manesar, Ghaziabad) | Vertrieb + GCC + Auto | Größter Konsumentenmarkt, Corporate-HQs, Auto-Cluster Manesar | Manesar (HR), Noida-Yamuna Expressway (UP) |
| Mumbai / MMR | Vertrieb + Finanz-HQ | Finanzhauptstadt, Häfen (JNPT), Pharma/Chemie | MIDC-Estates, Chakan-Pune-Achse |
| Bengaluru | F&E/GCC + Elektronik + Aerospace | Größter Tech-/GCC-Talentpool, Aerospace | KIADB Aerospace SEZ (Bagalur/Devanahalli), Hosur-Bengaluru-EMS-Belt |
| Hyderabad | F&E/GCC + Pharma + Semi | Pharma/Life-Sciences (Genome Valley), GCC | Genome Valley (TG), Fab City |
| Chennai / Kanchipuram | Vertrieb + Auto + EMS | Auto-Hauptstadt Indiens, Häfen, EMS | Sriperumbudur, Oragadam, SIPCOT-Parks |
| Pune | GCC + Auto | Auto-Cluster Chakan/Aurangabad, IT/GCC | Chakan, Aurangabad (MH) |
| Gurugram / Noida | GCC + Elektronik | GCC-Boom NCR, Elektronik-Fertigung | Noida-Yamuna Expressway EMS |
Über die sechs Kernstaaten hinweg ergibt sich das folgende Kriterienbild. Es ist die Grundlage jeder Vorauswahl und wird in den nachfolgenden Abschnitten um die Anreiz- und Kostendimension ergänzt:
| Kriterium | Gujarat | Maharashtra | Tamil Nadu | Karnataka | Telangana | Uttar Pradesh |
|---|---|---|---|---|---|---|
| Talent-Pool | Manufacturing/Chemie/Pharma | Größte Corporate-/Finanzbasis, IT (Pune) | Auto+EMS-Fachkräfte tief | Größter Tech/GCC-Pool (Bengaluru) | Pharma/Life-Sci + IT (Hyderabad) | Größter Arbeitskräftepool (Bevölkerung), MSME-Basis |
| Logistik | Häfen (Mundra, Dahej); DFC-Anschluss; GARUD-Logistikbehörde | JNPT/Mumbai-Häfen; WDFC-Knoten | Chennai/Ennore-Häfen; Auto-Export-Hub | Binnenland; Bengaluru-Airport-Cargo | Binnenland; Hyderabad-Airport | WDFC+EDFC durch UP; JNPT-/Haldia-Anschluss; 13 Expressways |
| Strom | Stabil; Semi-Tarif ₹2/Einheit-Subvention (Semi-Policy) | Power-Tariff-Subvention ₹1/Einheit (3 J.) außer A-Zone | Elektrizitätssteuer-Befreiung 5 J. | MSME-Strombefreiung nach Zone | Power-cost-reimbursement (T-IDEA) | Regionsabhängig |
| Land-Verfügbarkeit | GIDC-Estates, Dholera SIR; keine Obergrenze bei Mega-Subsidy | MIDC-Estates, Priorität für Mega/Ultra | SIPCOT-Parks A/B/C; 10–50 % Rabatt | KIADB-Zonen 1/2/3; Land-Conversion-Rebate | TSIIC-Parks; Land-Rabatt in IE/IP | UPSIDA-Land; Land-Bank-Aufbau |
| Klima | Trocken/semiaride Küste | Küste (Konkan) + Deccan | Tropisch, Küste | Gemäßigtes Plateau (Bengaluru) | Semiarides Plateau | Gangesebene, kontinental |
| Cost of Living | Mittel | Hoch (Mumbai/Pune) | Mittel | Hoch (Bengaluru) | Mittel (Hyderabad) | Niedrig |
| DPIIT BRAP | Achievers (2022); Top Achiever 2020 | Top Achievers (2022) | Top Achievers (2022) | Top Achievers (2022) | Top Achievers (2022) | Top Achievers (2022) |
Die Marktgröße der Zielsektoren, die diese Standortentscheidung überhaupt erst trägt, ist in Kapitel 1 hinterlegt; für die Cluster-Zuordnung (Abschnitt 3.4) sind vor allem relevant: Maschinenbau/Capital Goods ~US$115 Mrd. (2025), Automobilkomponenten ~US$80 Mrd. (FY25, Ziel US$200 Mrd. bis 2030), Medizintechnik ~US$12–15 Mrd. (Ziel US$50 Mrd. bis 2030) sowie der Markt für elektrische Ausrüstung/Elektrotechnik von US$71,85 Mrd. (2022) mit Projektion auf US$124,83 Mrd. (2027; IBEF Engineering, Kontext Kap. 1). Diese Sektorgrößen erklären, warum bestimmte Cluster für deutsche Investitionsgüterhersteller besonders in Frage kommen.
3.2 Die zwei Anreiz-Architekturen
Der zentrale konzeptionelle Unterschied, den ein deutscher Investor verstehen muss, betrifft nicht die Höhe, sondern die Bauart der Anreize. Es stehen sich zwei grundverschiedene Architekturen gegenüber:
(a) SGST- / net-SGST-Reimbursement — die verbreitete Architektur, angeboten von Maharashtra, Tamil Nadu (als eine von vier Optionen), Telangana und Uttar Pradesh. Der Bundesstaat erstattet dem Investor die auf den Erstverkauf förderfähiger Produkte im Bundesstaat abgeführte State-GST (brutto oder netto nach Set-off), typischerweise gedeckelt als Prozentsatz der Fixed Capital Investment (FCI) und befristet auf eine Zahl von Jahren. Der entscheidende Punkt: Dieser Anreiz entsteht erst nach Produktionsstart und wächst mit dem Umsatz. Er ist damit strukturell marktrisikobehaftet — wer weniger verkauft, erhält weniger; der Geldwert des Anreizes lässt sich zum Zeitpunkt der Investitionsentscheidung nur schätzen.
(b) Capital Subsidy auf die Fixed Capital Investment — die von der SGST entkoppelte Architektur. Statt an den späteren Umsatz knüpft die Subvention an die tatsächlich getätigte Anlageinvestition an (in der Regel ohne Land) und wird als Prozentsatz dieser Investition über einen festen Zeitraum ausgezahlt. Gujarat ist der erste Bundesstaat Indiens, der die Incentives bewusst von der SGST entkoppelt hat (Gujarat Industrial Policy 2020, S. 17) — ausdrücklich mit dem Ziel höherer Planbarkeit. Der Geldwert steht mit der Investitionsentscheidung weitgehend fest, unabhängig vom Markterfolg.
Für den deutschen Mittelstand ist diese Unterscheidung strategisch: Ein Unternehmen mit unsicherer Absatzprognose in den ersten Betriebsjahren fährt mit der planbaren Capital Subsidy (b) risikoärmer, weil der Anreiz nicht von einem noch nicht existierenden Umsatz abhängt. Ein Unternehmen mit hoher Umsatzsicherheit und hoher SGST-Last kann dagegen mit der Reimbursement-Architektur (a) einen absolut höheren Betrag realisieren. Mehrere Staaten (Tamil Nadu, Karnataka, Uttar Pradesh) lassen die Wahl inzwischen ausdrücklich zu und zwingen den Investor damit, diese Rechnung projektindividuell aufzumachen — meist als einmalige, unwiderrufliche Wahl zu Projektbeginn.
3.3 Der State-Incentive-Vergleich
Die folgende Tabelle ist der Kern dieses Kapitels. Sie stellt die Kernanreize der sechs Staaten gegenüber. Alle Werte stammen aus den verlinkten Primärquellen (State-Policy-PDFs, Government Orders, Beraterzusammenfassungen der Original-GOs); die vollständigen URLs mit Datum finden sich in Abschnitt 9.
Pflicht-Tabelle: State-Incentive-Vergleich (Kernanreize)
| State | SGST-/net-SGST-Erstattung | Capital Subsidy | Interest Subsidy | Stamp Duty | Electricity Duty | EPF | Thrust-Sektoren |
|---|---|---|---|---|---|---|---|
| Gujarat (IP 2020) | Entkoppelt — keine SGST-Erstattung; stattdessen Capital Subsidy auf FCI | Large/Mega: 10 % / 8 % / 4 % FCI (Kat. 1/2/3); Thrust: 12 % / 10 % / 6 %; MSME bis 25 % Term-Loan | MSME: 7 % / 6 % / 5 % p.a. (Kat. 1/2/3), 5–7 J., gedeckelt | Entwickler 100 %, Einheiten 50 % (Reimbursement) | 100 % Befreiung, 5 J. (Gujarat Electricity Duty Act 1958) | 100 % Employer-EPF-Erstattung (Deckel ₹1.800/2.500/3.000 p. M.), 5 J. (MSME) bis 8–10 J. (Large/Mega/Ultra) | 15 Thrust-Sektoren (9 Core + 6 Sunrise, u. a. EV, Green Energy) |
| Maharashtra (MIISP 2025) | 100 % Gross-SGST 5–10 J. (gedeckelt 30–100 % FCI je Zone) | Thrust/MSME/LSI 20 % FCI; 100 % Land/Gebäude/Maschine (Gruppe D/D+ u. darunter); Cap ₹25 Cr (Jahres-Cap ₹5 Cr) | bis 5 % p.a., gedeckelt ₹10 Mio. | Gruppe A/B 50 %; C/D/D+ u. darunter 100 % Befreiung | 100 % (C/D/D+) + Power-Tariff ₹1/Einheit 3 J. | 50 % Employer-EPF-Reimbursement, 5 J., bis ₹100 Mio. | Thrust-Sektoren nach Zonen (EV, Aerospace/Defence, Industry 4.0, ESDM/Semi, Biotech, Green Energy) |
| Tamil Nadu (IP 2021) | Option: 100 % SGST auf Endprodukte, 15 J. ab CPD — 1 von 4 Optionen des Structured Package | Fixed Capital Subsidy 10–25 % EFA (Large/Mega/Ultra × A/B/C); Flexible bis 35–40 % EFA | 5 % (nur Ultra-Mega), bis ₹4 Cr/J., 6 J. | 50 % (A/B SIPCOT), 100 % (C-Distrikte) | Elektrizitätssteuer-Befreiung 5 J. | Training-Subsidy statt EPF (₹4.000–6.000/Arbeiter/Monat, 6 Mon.) | Sunrise: EV, Batterie, Tech-Textil, Biotech, Pharma, Aerospace/Defence, Electronics-Hardware |
| Karnataka (New IP 2025-30) | PLI-Option: 1,0–2,5 % Net-Sales-Turnover 7 J. (statt SGST), Cap 30–60 % VFA | Capex-Subsidy: 25 % / 20 % / 10 % Fixed Assets (Zone 1/2/3), disbursed 5 J. | über Sektor-Policies | Zone 1: 100 %, Zone 2: 75 %, Zone 3: Nil | MSME zonenabhängig (Zone 3: 100 %, 4 J.) | über Sektor-Policies | Aerospace/Defence, ESDM, Semiconductor, EV, Green Hydrogen, Space Tech |
| Telangana (IP 2015 / T-IDEA/T-PRIDE für Large/Mega) | Large: 50 % VAT/CST/SGST, 7 J. ab CPD | T-IDEA 15 % Investment-Subsidy (Micro/Small) bis ₹20 Lakh; MSME-Policy 2024: bis 25 % / ₹30 Lakh | Pavala-Vaddi-Zinssubvention | 100 % Stamp/Transfer-Duty-Reimbursement | Power-cost-reimbursement | — (Skill-/Training-Fokus) | Life-Sciences/Pharma (Genome Valley), Textilien, Electronics; T-PRIDE (SC/ST) |
| Uttar Pradesh (IIEPP 2022) | Option: 100 % net-SGST 6–16 J. (nach Kategorie) | Option: Capital Subsidy 10–25 % ECI (Large→Ultra × Region), 10–20 J. | über Sektor-Policies / case-to-case | 100 % (Bundelkhand/Poorvanchal), 75 % (Madhyanchal/Paschimanchal), 50 % (GB Nagar/Ghaziabad) | über Sektor-Policies | über Sektor-Policies | Elektronik, Data Center, Leder, Food; PLI-Top-up 30 % (Option 3) |
Hinweis (Gujarat, Electricity Duty & EPF): Die Electricity-Duty-Befreiung (100 %, 5 Jahre) beruht auf dem Gujarat Electricity Duty Act 1958. Die Employer-EPF-Erstattung (100 % des Arbeitgeberanteils, gedeckelt auf ₹1.800/₹2.500/₹3.000 pro Monat je nach Beschäftigtengruppe; Laufzeit 5 Jahre für MSME, 8–10 Jahre für Large/Mega/Ultra) ist Teil der Aatmanirbhar-Gujarat-Schemes 2022. Antrags- und Detailabwicklung über iNDEXTb / IC Gujarat.
Vertiefung je Staat (mit Aktualitäts-Vermerken):
-
Gujarat — Industrial Policy 2020 + Aatmanirbhar Gujarat Schemes 2022 + Semiconductor Policy 2022-27. Die IP 2020 (Kern) war formal gültig 07.08.2020–06.08.2025 und ist ausgelaufen; für MoUs bei Regional-Konferenzen wurde die Verlängerung abgeschlossen, die Nachfolge-Politik 2025-30 ist wegen der globalen Zoll-/Handelslage verzögert (voraussichtlich vor dem Vibrant Gujarat Global Summit Januar 2027). Operativer Groß-Industrie-Anreizrahmen ist die Aatmanirbhar Gujarat Schemes 2022 (gültig 05.10.2022–04.10.2027, +5 Jahre für Mega). Die Capital Subsidy auf eligible FCI (ohne Land) wird über 10 Jahre in gleichen Jahresraten ausgezahlt, mit Jahres-Ceiling ₹40 Cr.; bei Überschreitung Verlängerung bis max. 20 Jahre; keine Gesamt-Obergrenze je Unit. Die Semiconductor Policy 2022-27 (operative Periode 5 J. ab 27.07.2022) legt on top der zentralen India-Semiconductor-Mission-Assistenz +40 % Capex-Assistenz (5 Jahresraten), 100 % Stempelsteuer-Reimbursement (einmalig), 75 % Land-Subvention auf die ersten 200 Acres (FAB, Dholera SIR; 50 % darüber) sowie einen Stromtarif von ₹2/Einheit über 10 Jahre ab COD.
-
Maharashtra — MIISP 2025. Die Maharashtra Industries, Investment & Services Policy 2025 (gültig 31.12.2025–30.12.2030, Investitionsziel ₹70,5 Lakh Crore) ist Nachfolgerin der Industrial Policy 2019 / PSI-2019. Kern ist die Industrial Promotion Subsidy als 100 % Erstattung der Brutto-SGST auf den Erstverkauf förderfähiger Produkte in Maharashtra, gedeckelt auf 30 %–100 % der FCI und befristet auf 5–10 Jahre je nach Zone. Die IPS-Slabs nach Zone:
| Zone | MSME (% FCI / Jahre) | LSI (% FCI / Jahre) |
|---|---|---|
| A und B | 30 % / 40 % · 5 u. 7 J. | 40 % / 7 J. |
| C | 50 % / 7 J. | 50 % / 7 J. |
| D | 60 % / 10 J. | 60 % / 7 J. |
| D+ | 70 % / 10 J. | 80 % / 7 J. |
| Vidarbha, Marathwada, Ratnagiri, Sindhudurg, Jalgaon, Dhule | 80 % / 10 J. | 90 % / 9 J. |
| No-Industry / naxalismus-betroffen / aspirational districts | 100 % / 10 J. | 100 % / 9 J. |
Hinzu kommen eine Capital Subsidy (20 % FCI für Thrust/MSME/LSI; 100 % der Land-/Gebäude-/Maschinenkosten für Gruppe D, D+ und darunter; Cap ₹25 Cr, Jahres-Cap ₹5 Cr), eine Zinssubvention bis 5 % (Cap ₹10 Mio.) und — als Alleinstellungsmerkmal — ein 50 % Employer-EPF-Reimbursement über 5 Jahre (bis ₹100 Mio.), das die Lohnnebenkosten direkt senkt.
- Tamil Nadu — Industrial Policy 2021. Das Structured Package of Incentives bietet vier sich gegenseitig ausschließende Optionen (einmalige Wahl zu Projektbeginn): (I) SGST-Reimbursement 100 % auf Endprodukte über 15 Jahre ab CPD, (II) Flexible Capital Subsidy (max. 35 % A / 37 % B / 40 % C der EFA), (III) Fixed Capital Subsidy und (IV) Turnover-based Subsidy (Mega/Ultra mit ≥2.000 Jobs, 1,5–2 % Turnover, 10 J.). Die Fixed Capital Subsidy (Option III) staffelt nach Distrikt und Projektgröße:
| Distrikt | Large | Mega | Ultra-Mega |
|---|---|---|---|
| „A" | – | 10 % | 20 % |
| „B" | 10 % | 12 % | 22 % |
| „C" | 12 % | 15 % | 25 % |
(% der EFA; Auszahlung 10–15 J.) Hinweis Aktualität: Eine neue Industriepolitik und eine Tamil Nadu Investment Promotion Authority sind angekündigt, aber noch nicht notifiziert — es gilt weiterhin die IP 2021.
- Karnataka — New Industrial Policy 2025-30. Die aktuelle Politik lässt die Wahl zwischen Capital Expenditure Subsidy und Production Turnover Incentive (PLI):
| Zone 1 | Zone 2 | Zone 3 | |
|---|---|---|---|
| Capex-Subsidy (% Fixed Assets, 5 J.) | 25 % | 20 % | 10 % (nur Bengaluru Rural) |
| PLI (% Net-Sales-Turnover, 7 J. ab CPD) | 2,5 % | 2,0 % | 1,0 % (nur Bengaluru Rural), Cap 30–60 % VFA |
Verstärkende Booster gibt es für Beschäftigung und Frauenanteil. Zone 1 (rückständigste Region) trägt die höchsten Sätze, Zone 3 (inkl. Bengaluru Urban/Rural) die geringsten.
-
Telangana — differenzierte Lage. Unter der Congress-Regierung (Revanth Reddy) wurde eine neue MSME-Politik 2024 (G.O.Ms. No. 16, 18.09.2024) erlassen, die T-IDEA/T-PRIDE nur für MSMEs ersetzt (u. a. 100 % net-SGST für 5 J. Micro/Small bzw. 7 J. Medium; Investment Subsidy 25 % FCI bis ₹30 Lakh; 100 % Stempelsteuer-Reimbursement). Für Large/Mega-Industrie gilt weiterhin der T-IDEA/T-PRIDE-Rahmen der Industrial Policy 2015 (u. a. 50 % VAT/CST/SGST-Reimbursement über 7 Jahre ab CPD). Eine umfassende neue Large-Industriepolitik ist noch nicht notifiziert (in Ausarbeitung im Rahmen von „Telangana Rising 2047"); das Single-Window firmiert nun als TG-iPASS. Angaben zu Groß-Industrie-Anreizen auf IP-2015-Basis bleiben im Kern gültig, sind aber mit diesem Vorbehalt zu versehen.
-
Uttar Pradesh — IIEPP 2022. Die Industrial Investment & Employment Promotion Policy 2022 (gültig 04.11.2022–03.11.2027) bietet drei sich ausschließende Optionen (einmalige Wahl bei Antrag, danach nur eine weitere Änderungschance vor dem Letter of Comfort): (1) Capital Subsidy 10–25 % der ECI (nach Kategorie und Region), (2) 100 % net-SGST-Reimbursement über 6/12/14/16 Jahre (Large/Mega/Super Mega/Ultra-Mega) oder (3) PLI-Top-up von 30 % der GoI-PLI-Incentives. Kategorien: Large > ₹50 Cr.–< ₹200 Cr.; Mega ₹200–< ₹500 Cr.; Super Mega ₹500–< ₹3.000 Cr.; Ultra-Mega ≥ ₹3.000 Cr. Für die Capital-Subsidy-Option (Beispiel GB Nagar & Ghaziabad): Large 10 % / Mega 18 % / Super Mega 20 % / Ultra-Mega 22 % der ECI; in den übrigen Regionen (Madhyanchal/Paschimanchal) 12 % / 20 % / 22 % / 25 %.
Einzelfall- und Aktualitätshinweis: Die vorstehenden Sätze sind an Zonen-/Taluka-/Distrikt-Klassifizierungen, Projektkategorien (MSME/Large/Mega/Ultra) und Thrust-Sektor-Zugehörigkeit gebunden und ändern sich mit jeder Policy-Novelle. Der tatsächliche Geldwert eines Anreiz-Baskets ergibt sich erst aus der konkreten Kombination von Standort-Zone, Projektgröße, Sektor und Optionswahl und ist vor der Investitionsentscheidung mit der State-IPA und einem Berater gegenzurechnen.
3.4 Cluster nach Sektor
Anreize entscheiden nicht allein — mindestens ebenso wichtig ist die Cluster-Nähe: die Konzentration von Zulieferern, Fachkräften, Logistik und Ankerkunden in einem Sektor an einem Ort. Für die relevanten Zielsektoren des deutschen Investitionsgüter- und Fertigungsmittelstands ergibt sich folgendes Bild:
| Sektor (Marktgröße Indien) | Kern-Cluster (State) | Anmerkung |
|---|---|---|
| Automotive (Komponenten ~US$80 Mrd. FY25) | Chennai/Kanchipuram (TN); Chakan/Aurangabad, Pune-Chakan (MH); Sanand/Halol (GJ); Manesar/Neemrana (HR/RJ) | Kanchipuram als Auto-/Elektronik-Cluster mit Hyundai, Yamaha, Renault-Nissan, Daimler |
| Electronics / EMS (elektr. Ausrüstung/Elektrotechnik ~US$72 Mrd. 2022, Kontext Kap. 1) | Noida-Yamuna Expressway (UP); Sriperumbudur (TN); Hosur-Bengaluru (KA/TN) | Sriperumbudur: Foxconn, Nokia, Flextronics EMS-SEZs |
| Chemicals | Dahej, Ankleshwar, Vapi (GJ) | Golden-Corridor-Chemie Gujarat |
| Pharma (Life Sciences) | Hyderabad Genome Valley (TG) | Genome Valley = Life-Sciences-Cluster Telangana |
| Semiconductor (neu 2024–26) | Dholera (GJ), Sanand (GJ) | Tata/PSMC-Fab in Dholera; Micron OSAT in Sanand |
Die Logik für den Investor: Ein Automotive-Zulieferer, der Hyundai oder Renault-Nissan in Tamil Nadu beliefert, wird die Cluster-Nähe zu Chennai/Kanchipuram höher gewichten als eine um wenige Prozentpunkte höhere Capital Subsidy in einer entfernten Region. Umgekehrt kann ein Chemieprojekt, das ohnehin an den Golden Corridor (Dahej/Ankleshwar/Vapi) gebunden ist, den Standort innerhalb Gujarats gezielt nach der Taluka-Kategorie (10 % vs. 4 % FCI) optimieren. Cluster-Nähe und Anreiz-Slab sind gemeinsam zu optimieren, nicht gegeneinander.
3.5 Ease of Doing Business / BRAP
Der DPIIT Business Reform Action Plan (BRAP) ist der offizielle bundesstaatliche Reform-/Genehmigungstempo-Index. Der aktuellste abgeschlossene Stand ist BRAP 2022 (kategoriebasiert statt Einzelrang); BRAP 2024 ist laut DPIIT „in progress". Die Notenskala: Top Achievers > 95 %, Achievers 90–95 %, Fast Movers 80–90 %, Aspirers < 80 %.
Im BRAP 2022 sind fünf der sechs Kernstaaten (Maharashtra, Tamil Nadu, Karnataka, Telangana, Uttar Pradesh) Top Achievers, Gujarat ist Achiever (im BRAP 2020, dem letzten Einzelrang-Ranking, war Gujarat dagegen Top Achiever). Die praktische Schlussfolgerung ist wichtig:
Alle sechs Kernstaaten liegen an der Spitze oder sehr weit vorn — die BRAP-Kategorie allein differenziert kaum noch. Die eigentliche Standortentscheidung fällt nicht über den Ease-of-Doing-Business-Rang, sondern über die konkreten Incentive-Slabs, die Cluster-Nähe und die Milestone-Risiken.
3.6 Stempelsteuer und Mieten als Standortkosten
Neben den Anreizen (Zufluss) prägen zwei Kostenblöcke die Sitzwahl, die häufig unterschätzt werden.
Stempelsteuer (Stamp Duty) auf die Gründungsdokumente. Die einmalige Gründungs-Stempelsteuer auf Memorandum of Association (MoA) und Articles of Association (AoA) ist State-spezifisch und wird beim SPICe+-Filing über MCA21 im Namen des jeweiligen Bundesstaats erhoben — sie ist der zweitgrößte variable Kostenblock der Gründung nach dem Beraterhonorar. Für kapitalstarke Kapitalgesellschaften (WOS mit hohem authorized capital) ergibt sich eine klare Standortimplikation: Die AoA-Stempelsteuer ist in Uttar Pradesh und Haryana pauschal (kein ad valorem) und damit am günstigsten, gefolgt von Delhi (Cap ₹25 Lakh) und Telangana/Tamil Nadu (Cap je ₹5 Lakh). Maharashtra und Karnataka (Cap je ₹1 Crore) sowie Gujarat (Cap ₹15 Lakh) sind bei sehr hohem genehmigtem Kapital die teuersten der acht betrachteten Staaten. Beispielhafte Cap-Sprünge:
- Maharashtra: ab authorized capital > ₹333,33 Cr. greift der Cap von ₹1 Cr. (0,3 %);
- Gujarat: ab > ₹30 Cr. der Cap von ₹15 Lakh (0,5 %);
- Delhi: ab > ₹166,67 Cr. der Cap von ₹25 Lakh (0,15 %).
Für Vertriebs- oder Holding-Gesellschaften mit hohem Stammkapital kann dieser Unterschied bei der Sitzwahl mehrere hunderttausend Euro ausmachen. Die Detailtabelle mit allen acht Staaten, Rechtsgrundlagen und Kapitalerhöhungs-Behandlung findet sich in Kapitel 4.
Grade-A-Bürokosten (Miete) als Standortfaktor. Die Metro-Mieten streuen erheblich und sind ein direkter Standort-Kostenfaktor. Pan-India lag die durchschnittliche Grade-A-Miete (WAQ, warm shell) in Q1 2026 bei ₹111,6/sq ft/Monat bei 15,5 % Leerstand:
| Stadt | Ø Grade A (₹/sq ft/Monat) | teuerster / günstigster Micro-Markt |
|---|---|---|
| Mumbai (MMR) | 182,2 | BKC 386,1 / Navi Mumbai 78,0 |
| Delhi NCR | 122,1 | Connaught Place 365,4 / Noida Sector 62 71,0 |
| Bengaluru | 101,3 | CBD 161,4 / Electronic City 66,0 |
| Hyderabad | 92,6 | SBD 110,1 / PBD 49,3 |
| Pune | 86,4 | CBD 109,3 / Hinjewadi 62,6 |
| Chennai | 78,2 | OMR Zone 1 99,5 / Ambattur 44,0 |
| Kolkata | 62,5 | CBD 110,6 / PBD 57,5 |
Mumbai ist mit Abstand die teuerste Stadt, Chennai und Kolkata sind die günstigsten. Nach Addition von CAM, Parking, Fit-out, Property Tax und GST liegen die tatsächlichen Bürokosten typischerweise 40–60 % über der Headline-Grundmiete. Details zur Immobilie, Vertragsstruktur (Leave & License) und Managed-Office-Preisen in Kapitel 9.
3.7 CPD-, Meilenstein- und Auszahlungsrisiken
Die wichtigste operative Erkenntnis dieses Kapitels: Anreize sind kein „Deal at signing", sondern ein mehrstufiger, milestone-gebundener Prozess. Fünf Risiken sind einzupreisen:
-
Bindung an die Commercial Production Date (CPD). Nahezu alle Anreize — SGST-Reimbursement, Capital-/PLI-Subsidy — laufen ab CPD oder ab Erreichen der Mindestinvestition. In Maharashtra muss die Mindestbeschäftigung binnen drei Jahren ab CPD geschaffen werden; in Telangana laufen 50 % SGST 7 Jahre ab DCP (Date of Commencement of Commercial Production, zertifiziert durch den General Manager / District Industries Centre); in Tamil Nadu greift die Subsidy ab „date of commercial production or upon achieving the minimum eligible investment … whichever is later"; in Karnataka wird die Capex-Subsidy „disbursed in 5 years after commercial production".
-
Verspätete Antragstellung reduziert Ansprüche. Wörtlich aus der Maharashtra-Policy: „If the unit applies in subsequent years of the policy period, the basket of incentives will be reduced by 5 % for each year of delay in application." Ein um zwei Jahre verspäteter Antrag kostet also 10 % des gesamten Anreiz-Baskets.
-
Antrag und Sanktion sind getrennte Schritte. Telangana zeigt den Ablauf explizit: nach DCP → Udyog-Aadhaar → Online-Antrag → Inspektion → Shortfall-Behebung → Sanktion durch das State/District Level Committee. Uttar Pradesh verlangt die Options-Wahl bereits bei Antrag, mit nur einer weiteren Änderungschance vor Erteilung des Letter of Comfort.
-
Ratenweise und verzögerte Auszahlung. Auszahlungen erfolgen über 5–20 Jahre in Jahresraten, oft gedeckelt durch Jahres-Ceilings (Gujarat ₹40 Cr./Jahr; UP annual ceilings von 5–25 % ECI). SGST-Reimbursements werden erst halbjährlich nach Nachweis erstattet. Praktisch verzögern Verifizierung, Inspektion und Budget-Verfügbarkeit die tatsächliche Auszahlung typisch um 12–24 Monate nach Anspruchsentstehung.
-
Anspruch kann bei Nichterfüllung entfallen oder zurückgefordert werden. In Maharashtra ist die Industrial Promotion Subsidy bei Nichterfüllung der Beschäftigungskriterien „not admissible for such year/s"; eine Betriebsunterbrechung von mehr als 90 Tagen kann den Anspruchszeitraum gefährden (Telangana).
Handlungsableitung: Die Antragstellung ist von Beginn an mit den Projekt-Meilensteinen zu synchronisieren (Land-Allotment → Investmentnachweis → CPD-Zertifizierung → Erst-Antrag im ersten Policy-Jahr → periodische Claims). Die Cashflow-Planung muss 12–24 Monate Auszahlungsverzug und die Jahres-Ceilings einpreisen — ein Anreiz-Basket auf dem Papier ist nicht dasselbe wie liquider Zufluss.
3.8 Erfolgsmuster und typische Fehler
Die Abschnitte 3.1–3.7 lassen sich zu einem knappen Muster verdichten: Was erfolgreiche Ansiedlungen kennzeichnet — und welcher wiederkehrende Fehler mit welcher Gegenmaßnahme zu vermeiden ist.
| Erfolgsmuster (was trägt) | Typischer Fehler | Gegenmaßnahme |
|---|---|---|
| Cluster-Nähe und Anreiz-Slab gemeinsam optimieren | Standort allein nach dem höchsten Anreizsatz wählen | Cluster-Nähe (3.4) und konkreten Zonen-Slab (3.3) zusammen bewerten |
| Anreiz-Architektur an die Absatzprognose koppeln | Reflexhaft die absolut höchste SGST-Erstattung ansteuern | Bei unsicherer Absatzprognose planbare Capital Subsidy (b); bei hoher Umsatzsicherheit Reimbursement (a) — Barwert projektindividuell rechnen |
| Den tatsächlichen Zonen-/Taluka-Slab ansetzen | Den Headline-Bestwert des Staates in die Kalkulation nehmen | Zone/Taluka/Distrikt-Kategorie des konkreten Grundstücks prüfen |
| Erst-Antrag ins erste Policy-Jahr legen | Antrag „später, wenn die Produktion läuft" | Antrag mit CPD-Zertifizierung synchronisieren (Maharashtra: −5 % Basket pro Jahr Verzug) |
| Das Auszahlungsprofil in den Cashflow einbauen | Anreiz-Basket als sofortigen Zufluss verbuchen | 12–24 Monate Verzug und Jahres-Ceilings (z. B. Gujarat ₹40 Cr./Jahr) einplanen |
| Den aktuellen Policy-Stand verifizieren | Ausgelaufene/novellierte Politik als gültig annehmen | State-IPA und Steuer-/Rechtsberatung gegenprüfen (Gujarat-Nachfolge, Telangana-Large-Policy, TN-Neupolitik) |
2.9 Nützliche Adressen & Ansprechpartner
State Investment Promotion Agencies (IPAs) / Single Windows. Persönliche Nodal-Officer-Namen werden von den Portalen dynamisch geführt und sind nicht stabil zitierbar; nachfolgend die verifizierten institutionellen Ansprechstellen.
| State / Ebene | Nodal-Agentur / Single Window | Portal |
|---|---|---|
| Gujarat | Industries Commissionerate / iNDEXTb; Investor Facilitation Agency (IFA) | ic.gujarat.gov.in |
| Gujarat (Semiconductor) | Gujarat State Electronics Mission (GSEM) | gsem.gujarat.gov.in |
| Maharashtra | MAITRI (Maharashtra Industry, Trade & Investment Facilitation Cell); MIDC | maitri.maharashtra.gov.in · midcindia.org |
| Tamil Nadu | Guidance Tamil Nadu; SIPCOT (Structured Package Disbursement) | guidance.tn.gov.in · sipcot.tn.gov.in |
| Karnataka | Invest Karnataka / Dept. of Industries; KIADB (Land) | ebiz.karnataka.gov.in · investkarnataka.co.in |
| Telangana | TS-iPASS / TG-iPASS (Single Window); Commissionerate of Industries; TSIIC | ipass.telangana.gov.in · invest.telangana.gov.in |
| Uttar Pradesh | Invest UP; UPSIDA (Land) | invest.up.gov.in |
| Zentral (EoDB) | DPIIT — Reform Implementation / BRAP | dpiit.gov.in/reform-implementation · eodb.dpiit.gov.in |
Service-Einordnung (kostenfrei/kostenpflichtig · essenziell/verzichtbar).
- Kostenfrei (staatlich): alle oben gelisteten State-IPAs, Single-Window-Portale und DPIIT/BRAP-Portale. Sie erteilen Anreiz-, Zonen-, Flächen- und Verfahrensauskünfte ohne Gebühr — der reguläre Erstzugang.
- Kostenpflichtig (privat): Steuer-/Rechtsberatung (Einzelfallverifikation, Barwertrechnung der Optionswahl, Gründungs-/Vertragsprüfung) sowie optionale kommerzielle Standort-/Ansiedlungsberatung.
- Essenziell: (1) Erstkontakt zur zuständigen State-IPA (kostenfrei) und (2) Einzelfall-Steuer-/Rechtsverifikation vor der Investitionsentscheidung (kostenpflichtig).
- Verzichtbar (skip) — sofern Single-Window-Auskunft und lokale Steuerberatung vorliegen: eine separate kommerzielle Standortberatung; bei Erstinvestition ohne Indien-Erfahrung bleibt sie jedoch empfehlenswert.
2.10 Kritischer Erfolgsfaktor
◆ Anreiz-Antragstellung von Tag 1 mit den Projekt-Meilensteinen synchronisieren.
Der Anreiz-Basket auf dem Papier ist nicht der liquide Zufluss. Drei Dinge entscheiden über den realisierten Geldwert:
- Timing schlägt Höhe. In Maharashtra sinkt der gesamte Anreiz-Basket um 5 % pro Jahr Antragsverzug — der Erst-Antrag gehört ins erste Policy-Jahr, synchronisiert mit Land-Allotment, Investmentnachweis und CPD-Zertifizierung.
- Auszahlungsverzug einpreisen. Zwischen Anspruchsentstehung und tatsächlicher Auszahlung liegen praktisch 12–24 Monate; die Cashflow-Planung darf nicht mit sofortigem Zufluss rechnen.
- Jahres-Ceilings beachten. Auszahlungen sind gedeckelt (z. B. Gujarat ₹40 Cr./Jahr, ggf. Streckung bis 20 Jahre; UP annual ceilings). Ein hoher Gesamtanspruch kann sich über viele Jahre verteilen.
Anreiz- und steuerbezogene Angaben sind im Einzelfall und am aktuellen Stand der jeweiligen State-Policy zu prüfen — die Programme laufen befristet und werden novelliert.
2.11 Musteranschreiben
Anfrage an eine State-IPA / einen Nodal Officer (Standort-/Anreiz-Auskunft und Flächenanfrage). Da das Anschreiben an eine indische Single-Window-Behörde gerichtet ist, ist es in englischer Sprache gehalten und copy-paste-fähig. Platzhalter in [eckigen Klammern] ersetzen.
To: The Nodal Officer, [z. B. MAITRI / Guidance Tamil Nadu / Invest Karnataka / Invest UP / TG-iPASS / iNDEXTb]
Subject: Investment inquiry — location, land allotment and fiscal incentives for a proposed manufacturing / sales unit by a German company
Dear Sir / Madam,
[Company name], a [Mittelstand] company headquartered in Germany active in [sector — e.g. capital goods / automotive components / medical devices], is evaluating [State] as the location for a proposed [greenfield manufacturing unit / sales and service office / GCC] with an anticipated Fixed Capital Investment of approximately ₹[amount] Crore and expected direct employment of [number] over [timeframe].
We would be grateful for your guidance on the following:
- Applicable incentive scheme and category. The current industrial policy incentive package for which our project would qualify (project category MSME / Large / Mega), and — where the policy offers a choice (e.g. SGST reimbursement vs. capital subsidy vs. PLI) — the eligible options and the procedure for exercising this choice.
- Zone / taluka / district classification of our preferred location(s) [name districts], and the corresponding incentive slabs (capital subsidy %, SGST/turnover %, stamp duty and electricity duty relief).
- Land availability in [industrial estate / park — e.g. GIDC / MIDC / SIPCOT / KIADB / TSIIC / UPSIDA] suitable for [sector], including plot sizes, indicative rates and any land discount.
- Application timeline and milestones, in particular the definition and certification of the Commercial Production Date (CPD), application deadlines relative to CPD, and the disbursement schedule (annual ceilings, expected time to first disbursement).
- Single-window facilitation and the designated nodal officer for German investors.
We would welcome the opportunity of a call or meeting and can share a detailed project profile on request. Thank you for your support.
Yours faithfully,
[Name, Position]
[Company, Address, E-Mail, Phone]
2.12 Checkliste & Prüffragen zur Standortentscheidung
A — Funktion & Cluster
- Welche Funktion wird angesiedelt (Vertrieb / GCC-F&E / Fertigung / Semiconductor)? Passt der Hub-Typ (Abschnitt 3.1)?
- Liegt der Zielsektor in einem etablierten Cluster (Automotive, EMS, Chemie, Pharma, Semiconductor)? Wie nah sind Zulieferer, Ankerkunden, Fachkräfte?
B — Anreiz-Architektur & Geldwert
- Ist für das Projekt die planbare Capital Subsidy (b) oder die umsatzgekoppelte SGST-/net-SGST-Erstattung (a) vorteilhafter — gemessen an der Absatzsicherheit der ersten Betriebsjahre?
- Bei Staaten mit Wahlrecht (TN, KA, UP): Welche Option maximiert den Barwert? Wann ist die Wahl unwiderruflich zu treffen?
- In welche Zone/Taluka/Distrikt-Kategorie fällt der konkrete Standort — und welcher Slab gilt dort (nicht der Bestwert des Staates)?
- In welche Projektkategorie (MSME/Large/Mega/Ultra) fällt das Investitionsvolumen, und welche Schwellen (FCI/Beschäftigung) sind zu erfüllen?
C — Milestone- & Auszahlungsrisiken
- Ist der Erst-Antrag für das erste Policy-Jahr eingeplant (Maharashtra: −5 % pro Jahr Verzug)?
- Ist die CPD-Zertifizierung (z. B. GM/DIC) im Projektplan verankert?
- Sind 12–24 Monate Auszahlungsverzug und die Jahres-Ceilings in der Cashflow-Planung abgebildet?
- Sind Rückforderungs-/Verfall-Risiken bei Nichterfüllung (Beschäftigung, Betriebsunterbrechung > 90 Tage) bewertet?
D — Standortkosten
- Ist die Gründungs-Stempelsteuer am Registered-Office-State geprüft (bei hohem authorized capital: UP/Haryana pauschal günstig; MH/KA/Gujarat teuer)? → Detail Kap. 4.
- Ist die Grade-A-Miete des Ziel-Micro-Marktes realistisch (all-in 40–60 % über Headline)? → Detail Kap. 9.
- Sind Strom-/State-Levies und Zulassungs-/Umweltauflagen berücksichtigt? → Kap. 6 (Steuern/State-Levies), Kap. 7 (Zulassung/Umwelt).
E — Verifikation
- Sind alle Slabs am aktuellen Policy-Stand und über die State-IPA gegengeprüft (Aktualitätsvorbehalt bei Gujarat-Nachfolgepolitik, Telangana-Large-Policy, Tamil-Nadu-Neupolitik)?
- Liegt eine Einzelfallprüfung durch Steuer-/Rechtsberatung vor?
2.13 Quellen & Links
(Primärquellen mit Redaktionsstand 15./16.07.2026; alle Anreiz-Werte aus den verlinkten State-Policy-PDFs, Government Orders und DPIIT/PIB-Dokumenten.)
State-Industriepolitiken / Anreize
- Gujarat Industrial Policy 2020 — https://chemindia.chemicals.gov.in/Policiespdf/Gujarat%20Industrial%20Policy%202020.pdf; Regierungs-PDF: https://indembassy-tokyo.gov.in/public_files/assets/pdf/Gujarat_Indusrial_Policy_2020.pdf (gültig 07.08.2020–06.08.2025, für MoUs verlängert)
- Gujarat Semiconductor Policy 2022-27 — https://gsem.gujarat.gov.in/Home/GujaratSemiconductorPolicy202227
- Maharashtra Industrial Policy 2019 / PSI-2019 — https://industry.maharashtra.gov.in/sites/default/files/2025-09/maharashtra-new-industrial-policy-2019-english.pdf
- Maharashtra MIISP 2025 (Politik-Zusammenfassung) — https://www.grantthornton.in/globalassets/1.-member-firms/india/assets/pdfs/maharashtra-industries-investment-and-services-policy.pdf; MAITRI: https://maitri.maharashtra.gov.in/policies/ (gültig 31.12.2025–30.12.2030)
- Tamil Nadu Industrial Policy 2021 — https://www.indembassybern.gov.in/content/1617966871Tamil_Nadu_Industrial_Policy_2021.pdf
- Karnataka New Industrial Policy 2025-30 — https://investkarnataka.co.in/wp-content/uploads/2025/02/IndustrialPolicy2025_PrintPagesSingle_.pdf
- Telangana T-IDEA/T-PRIDE (IP 2015, Large/Mega) — https://startup.telangana.gov.in/wp-content/uploads/2021/07/T-Pride-GO.pdf; Telangana MSME Policy 2024 (G.O.Ms. 16, 18.09.2024) — https://ipass.telangana.gov.in/viewpdf.aspx?filepathnew=E:/TS-iPASSFinal/docs/Incentives%20guidelines-Final%20Version.pdf
- Uttar Pradesh IIEPP 2022 — https://invest.up.gov.in/wp-content/uploads/2023/02/Uttar_Pradesh_Industrial_Investment_Employment_Promotion_Policy_2022-en.pdf; Rules 14.04.2023 — https://invest.up.gov.in/wp-content/uploads/2023/05/Rules-IIEPP2022-14-04-2023-1.pdf (gültig 04.11.2022–03.11.2027)
Ease of Doing Business (BRAP)
- DPIIT BRAP 2022 (Methodik) — https://www.dpiit.gov.in/static/uploads/2025/08/ea29369074966ed1888857ee8f586d10.pdf; PIB (Kategorien) — https://www.pib.gov.in/PressReleaseDetail.aspx?PRID=2225808®=1&lang=1
Stempelsteuer (Standortkosten, Detail Kap. 4)
- Maharashtra Stamp Act — Mah. Act IX of 2025, Gazette — https://cdnbbsr.s3waas.gov.in/s36a4cbdaedcbda0fa8ddc7ea32073c475/uploads/2025/01/20250131650229809.pdf
- Karnataka Stamp (Amendment) Act 04/2024 — https://www.souharda.coop/Govt_Circulars/2024/Karnataka_stamp_act_amendment.pdf
- Gujarat Stamp (Amendment) Bill 2025 (PRS) — https://prsindia.org/files/bills_acts/bills_states/gujarat/2025/Bill10of2025GJ.pdf
- Tamil Nadu Gazette (Bill 10/2023 / TN Act 13/2024) — https://www.stationeryprinting.tn.gov.in/extraordinary/2023/129_Ex_IV_1_E_2023.pdf
Mieten / Standortkosten (Detail Kap. 9)
- Colliers India Office Snapshot Q1 2026 — https://assets.credai.app/public/knowledge_center_document/1775211970916_Colliers_India_Office_Snapshot_Q1_2026.pdf
Sektor-Marktgrößen (Cluster-Zuordnung, Kontext Kap. 1)
- IBEF Engineering Infographic (Capital Goods US$115 Mrd. 2025; elektrische Ausrüstung/Elektrotechnik US$71,85 Mrd. 2022 → US$124,83 Mrd. 2027) — https://ibef.org/uploads/industry/Infrographics/large/Engineering-Infographic-May-25.pdf
- ACMA Press Release FY25 (Auto-Komponenten US$80,2 Mrd.) — https://www.acma.in/uploads/press-release/Press%20Release%20FY25.pdf
- IBEF Medical Devices — https://www.ibef.org/industry/medical-devices
State-IPAs / Single Windows — siehe Abschnitt 5 (ic.gujarat.gov.in · gsem.gujarat.gov.in · maitri.maharashtra.gov.in · guidance.tn.gov.in · sipcot.tn.gov.in · investkarnataka.co.in · ipass.telangana.gov.in · invest.telangana.gov.in · invest.up.gov.in · dpiit.gov.in)
Cross-Referenzen: Kapitel 1 (Marktbild & Sektorgrößen) · Kapitel 4 (Stempelsteuer-Detail, alle 8 Staaten) · Kapitel 6 (Steuern / State-Levies) · Kapitel 7 (Zulassung / Umwelt) · Kapitel 9 (Immobilie / Miete / Vertragsstruktur).
Stand: 16.07.2026. Anreiz- und steuerbezogene Angaben sind bundesstaatliche Politiken mit begrenzter Laufzeit; vor Investitionsentscheidung im Einzelfall mit der zuständigen State-IPA und einem Steuer-/Rechtsberater zu verifizieren.
Häufige Fragen zu diesem Thema
Wovon hängt die Standortwahl in Indien ab?
Die Standortwahl ist primär eine bundesstaatliche Entscheidung: Körperschaftsteuer und GST sind weitgehend zentral, doch Anreize, Stempelsteuer, Stromabgabe und Genehmigungstempo variieren je Bundesstaat. Entscheidend sind Cluster-Nähe, Talent, Logistik und der Geldwert der Anreize.
Welche Anreize gibt es je Bundesstaat?
Der Kern-Trade-off liegt zwischen umsatzgekoppelter SGST-Erstattung (z. B. Maharashtra) und planbarer Capital Subsidy auf die Investition (Vorreiter Gujarat, rund 10 %, in Thrust-Sektoren 12 %).