Wie lange dauert eine Gründung in Indien?
Die indische Kapitalgesellschaft entsteht über das integrierte Portal SPICe+ in einer festen Sequenz — von der digitalen Signatur und der Direktorenkennung über die Namensreservierung und den Gründungsantrag bis zum Certificate of…
Worum es geht
Die indische Kapitalgesellschaft entsteht über das integrierte Portal SPICe+ in einer festen Sequenz — von der digitalen Signatur und der Direktorenkennung über die Namensreservierung und den Gründungsantrag bis zum Certificate of Incorporation und den scharf befristeten Nachgründungspflichten. Wer die Reihenfolge oder eine Frist verfehlt, riskiert Nachbesserungsschleifen, empfindliche Geldbußen und im Extremfall ein faktisches Tätigkeitsverbot. Dieses Kapitel führt die Gründung dreier Vehikel — Private Limited/Wholly-Owned Subsidiary (SPICe+), LLP (FiLLiP) sowie Branch/Liaison/Project Office (Form FNC) — Schritt für Schritt durch, jeweils mit zuständiger Behörde, Formular, Dokumenten, Regel-Dauer und amtlicher Gebühr. Ein Kurzvergleich der drei Verfahren samt Kostenlogik ist in Abschnitt 3.2 vorangestellt; die wiederkehrenden Stolperfallen mit ihren Gegenmaßnahmen bündelt Abschnitt E am Ende des Fließtexts.
Rechtlicher Hinweis: Die folgenden Ausführungen geben den in den zugrunde liegenden Primärquellen dokumentierten Verfahrensstand (Abrufdatum 2026-07-15, Korrekturstand 16.07.2026) wieder. Sie ersetzen keine Rechts- oder Steuerberatung. Jede Gründung erfordert eine Einzelfallprüfung durch einen in Indien zugelassenen Berufsträger (Company Secretary, Chartered Accountant, Cost Accountant oder Advocate) und — für die deutsche Seite — durch die rechtliche und steuerliche Beratung der Muttergesellschaft. Bundesstaatliche Besonderheiten (insbesondere Stempelsteuer) sind gesondert zu prüfen.
Die Verfahren im Einzelnen
Die Wahl des Vehikels selbst (WOS, LLP, Branch/Liaison/Project Office, Joint Venture) ist Gegenstand des vorangegangenen Kapitels. Hier steht ausschließlich der operative Gründungs- und Registrierungsablauf im Vordergrund. Entscheidend ist in allen drei Verfahren die Reihenfolge: Jeder Schritt setzt das Ergebnis des vorherigen voraus. Eine digitale Signatur muss vor der Direktorenkennung vorliegen, die Direktorenkennung wird innerhalb des Gründungsantrags erzeugt, der Gründungsantrag setzt die Namensreservierung voraus, und die Nachgründungspflichten laufen erst ab dem Gründungsdatum bzw. ab der Anteilszuteilung an. Wer diese Kette durchbricht, verliert Zeit und Geld.
3.1 Grundlegende Weichenstellung vorab
Zwei Befunde prägen das gesamte Verfahren A und sind für die Kalkulation der deutschen Muttergesellschaft zentral:
- Die MCA-Registrierungsgebühr beträgt null (₹0) bei einem genehmigten Stammkapital (authorized capital) bis einschließlich ₹15 Lakh. Diese Null-Gebühr wurde durch die Companies (Incorporation) Second Amendment Rules 2019 eingeführt (GSR 180(E) vom 06.03.2019, wirksam 18.03.2019). Für eine typische Wholly-Owned Subsidiary mit einem genehmigten Kapital im Bereich ₹1–15 Lakh entfällt damit die eigentliche Registrierungsgebühr vollständig; es verbleiben lediglich die DIN-Gebühr, die Namensreservierung und die bundesstaatliche Stempelsteuer.
- Mindestens ein Direktor muss in Indien ansässig sein — im maßgeblichen Wortlaut von Section 149(3) Companies Act 2013 „stays in India for a total period of not less than one hundred and eighty-two days during the financial year". Dieser Wortlaut („during the financial year") ist die seit dem Companies (Amendment) Act 2017, §46, wirksam 07.05.2018 (S.O. 1833(E)), geltende Fassung; die früher kursierende Formulierung „in the previous calendar year" ist überholt. Für eine neu gegründete Gesellschaft gilt das Erfordernis anteilig zum Ende des Gründungsgeschäftsjahres.
Beide Punkte sind vor Verfahrensbeginn zu klären, weil sie die Kapitalausstattung und die Besetzung des Boards determinieren.
3.2 Die drei Verfahren im Überblick und die Kostenlogik
Die drei Vehikel folgen unterschiedlichen Behördenpfaden. Die folgende Übersicht ordnet sie vor dem Einstieg in die Einzelschritte ein und macht sichtbar, welcher Weg die kürzeste Sequenz und welcher die höchsten Eintrittshürden trägt.
| Merkmal | WOS / Private Limited (A) | LLP (B) | Branch/Liaison/Project Office (C) |
|---|---|---|---|
| Eigene indische Rechtspersönlichkeit | ja | ja | nein (Teil der Muttergesellschaft) |
| Portal / Kanal | SPICe+ (MCA) | FiLLiP (MCA) | Form FNC über AD-Bank → RBI, dann RoC |
| Zahl der Schritte | 12 | 7 | 4 |
| Kern-Registrierung (Regel-Dauer) | RoC 30 Tage; real ~4 Tage (PIB) | RoC-Bearbeitung | LO 4–8 / BO 6–12 / PO 2–4 Wochen |
| Vorgeschaltete Eignungsprüfung | nein | nein | ja (Net worth / Track Record) |
| Resident-Erfordernis | 1 Direktor, 182 Tage/Geschäftsjahr | 1 Designated Partner, 120 Tage | entfällt (keine eigene Gesellschaft) |
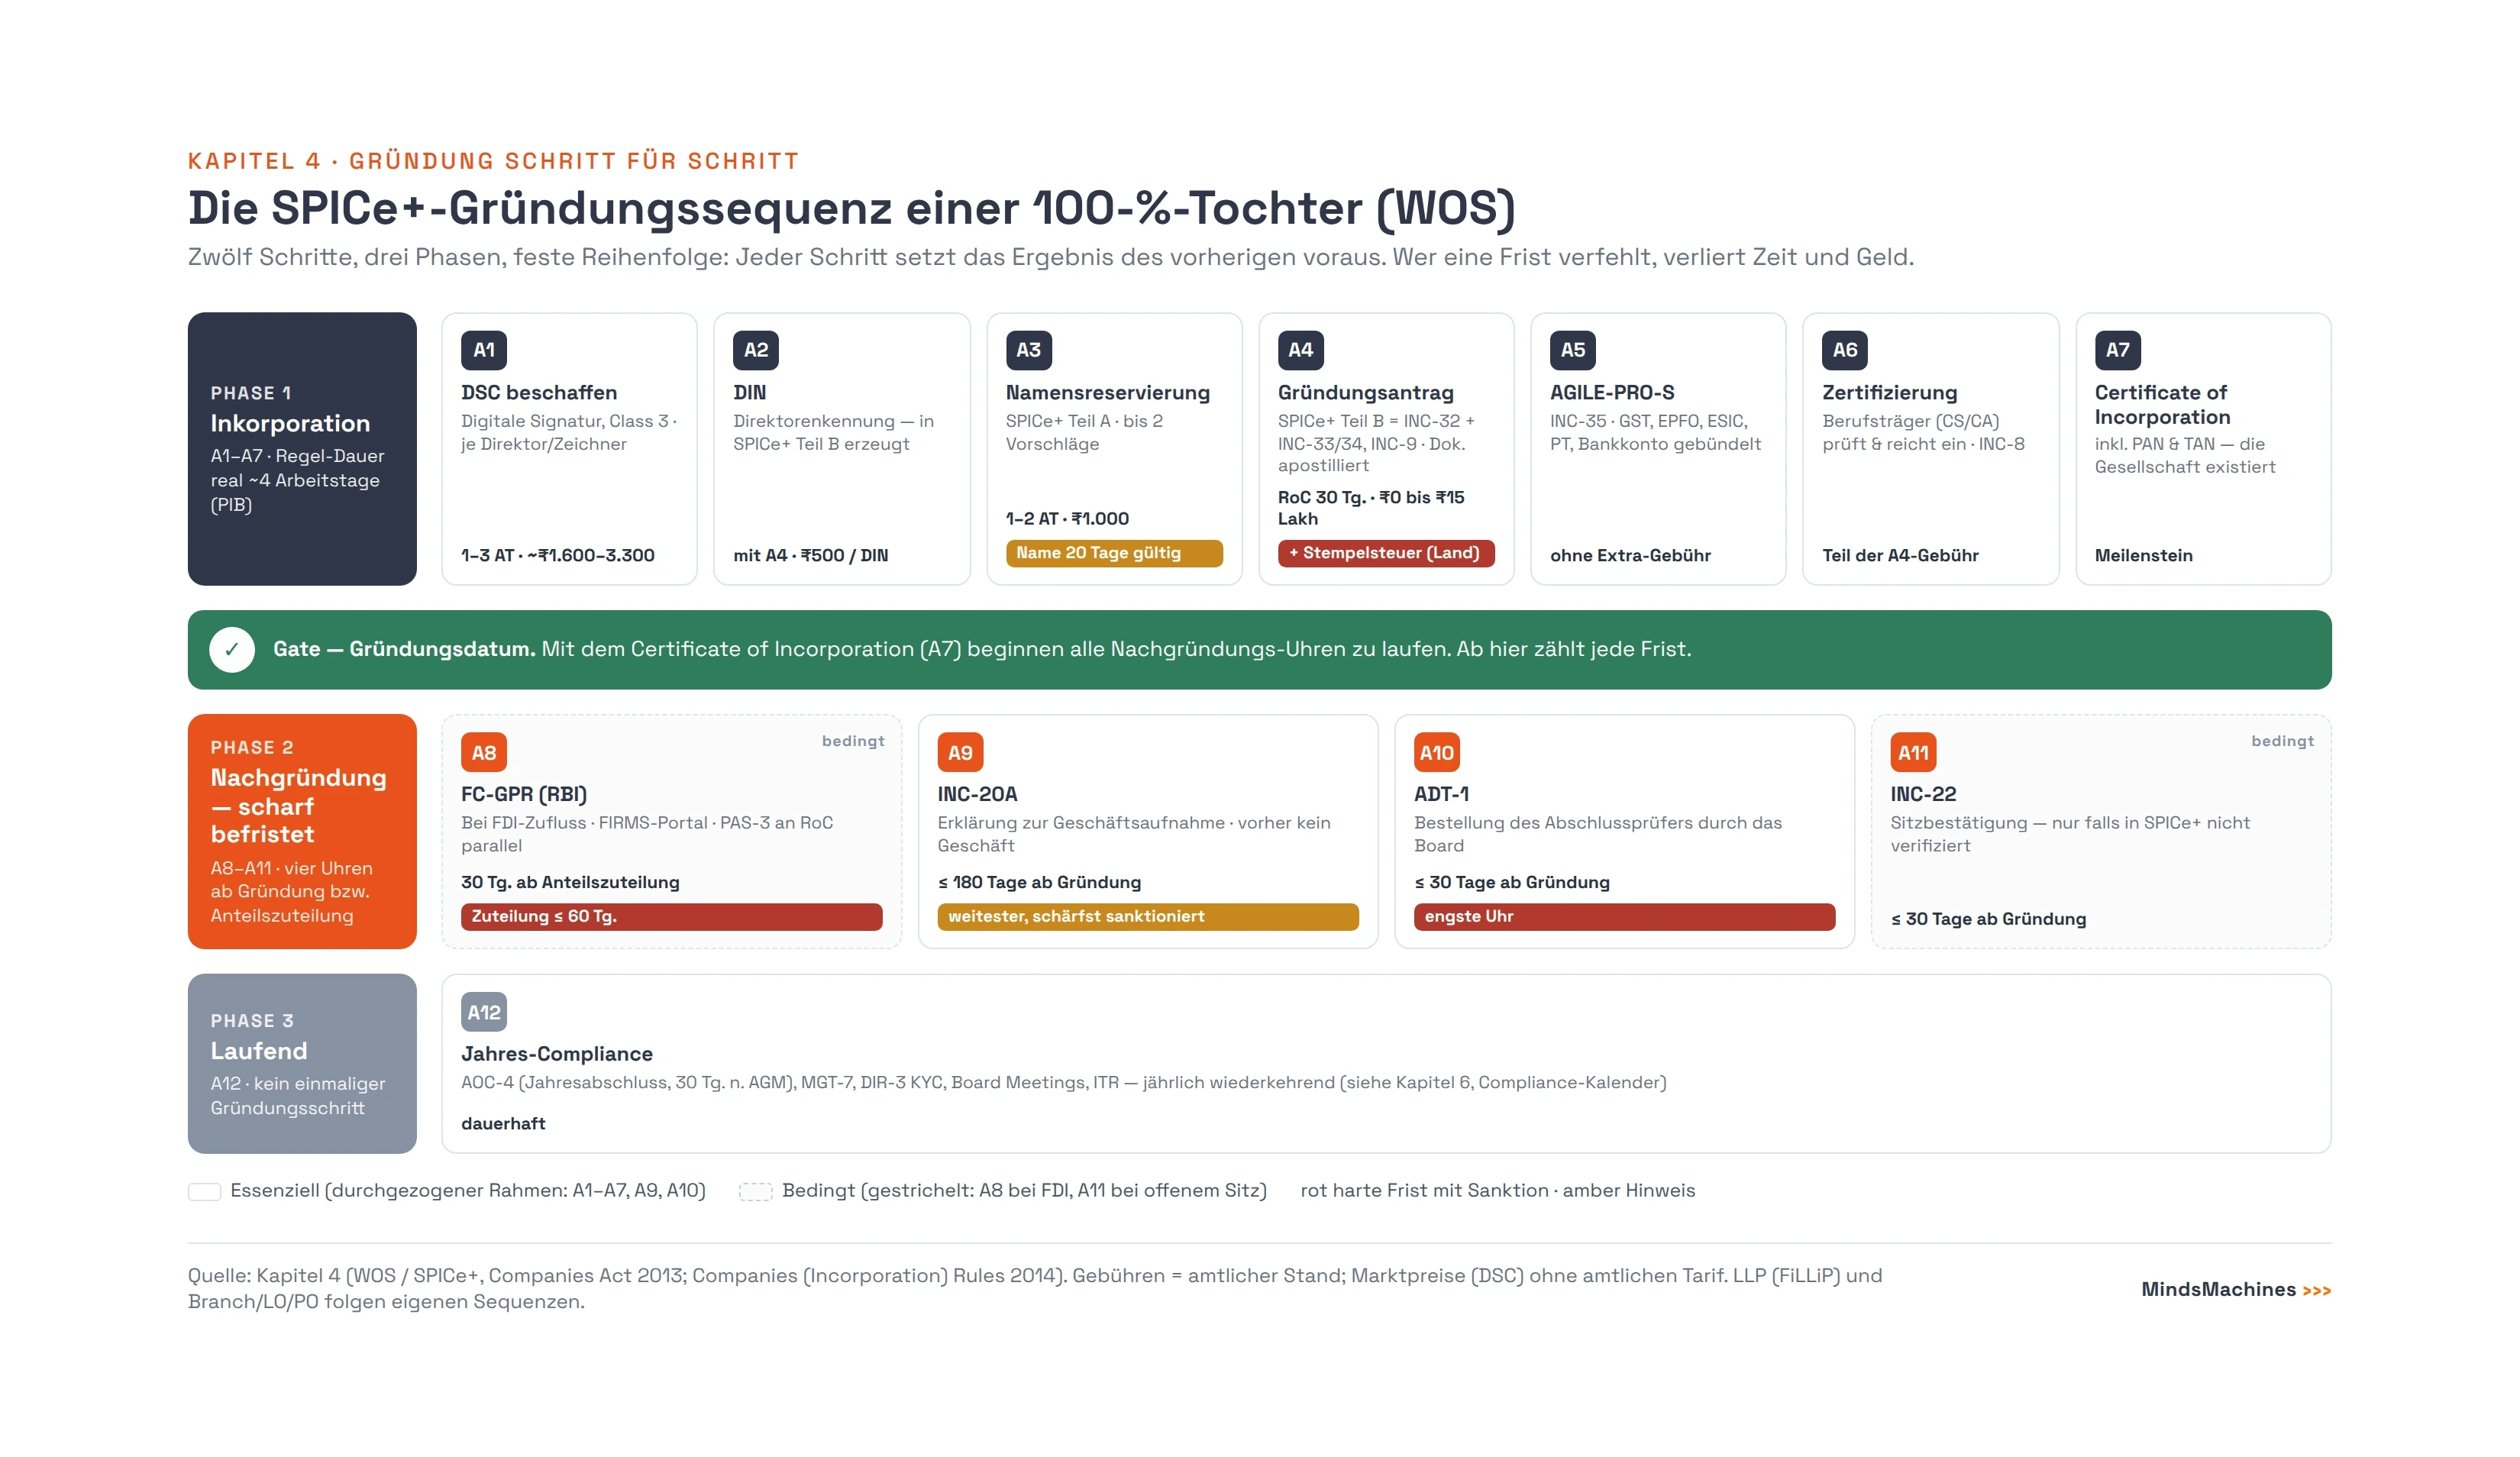
Essenzielle und bedingte Schritte. Für die WOS sind die Schritte A1–A7 (Inkorporation) sowie A9 (INC-20A) und A10 (ADT-1) in jedem Fall zu durchlaufen. Bedingt sind A8 (FC-GPR — bei jedem FDI-Kapitalzufluss und damit für eine ausländisch gehaltene WOS praktisch stets) und A11 (INC-22 — nur, falls der Sitz nicht bereits in SPICe+ verifiziert wurde). A12 bündelt die wiederkehrende Jahres-Compliance und ist kein einmaliger Gründungsschritt.
Gebührenlogik — kostenfrei, gebührenpflichtig oder Marktkosten. Drei Kostenarten sind zu trennen:
- Amtliche MCA-/Behördengebühr: DIN ₹500 je Person, Namensreservierung ₹1.000, Registrierung ₹0 bis einschließlich ₹15 Lakh genehmigten Kapitals — darüber kapitalabhängige Staffel, Nachgründungs-Filings ₹200–600 je Formular, Form FC-1 ₹6.000 je Dokument beim BO/LO/PO, MEA-Apostille ₹50 je Dokument (Abschnitt D.2).
- Ohne gesonderte amtliche Gebühr: AGILE-PRO-S / Sammelregistrierungen, Berufsträger-Zertifizierung als Teil der Registrierungsgebühr, FC-GPR-Meldung an die RBI (bei Verspätung jedoch Late Submission Fee).
- Marktkosten ohne amtlichen Tarif: Digital Signature Certificate (A1; marktüblich rund ₹1.600–3.300 je Person), das Honorar des Berufsträgers sowie die deutschen Apostille-Gebühren. Hinzu tritt in jedem Fall die bundesstaatliche Stempelsteuer (D.3) — nach dem Beraterhonorar der zweitgrößte variable Kostenblock der Gründung.
A. Private Limited Company / Wholly-Owned Subsidiary (WOS) über SPICe+
Rechtsrahmen: Companies Act 2013; Companies (Incorporation) Rules 2014; Companies (Registration Offices and Fees) Rules 2014. Das Portal SPICe+ (Simplified Proforma for Incorporating Company Electronically Plus) wurde per GSR 128 vom 18.02.2020 notifiziert, wirksam 23.02.2020. Es gliedert sich in Teil A (Namensreservierung) und Teil B (Gründung und gebündelte Registrierungen) und hat laut Presseinformationsbüro der indischen Regierung (PIB) die Zahl der Verfahren von zehn auf drei und die Bearbeitungszeit von 18 auf 4 Tage reduziert.
Die WOS ist das Vehikel mit der längsten, aber zugleich am stärksten integrierten Sequenz. Sie umfasst zwölf Schritte, von denen die ersten sieben zur eigentlichen Inkorporation führen; die weiteren fünf bilden die Nachgründungspflichten (A8–A11, scharf befristet) und die laufende Jahres-Compliance (A12, wiederkehrend).
Schritt A1 — Digital Signature Certificate (DSC) beschaffen
- Behörde/Portal: Von der CCA (Controller of Certifying Authorities) lizenzierte Certifying Authorities (z. B. eMudhra, Sify, Capricorn). Die Ausgabe erfolgt außerhalb des MCA-Portals.
- Formular: Kein MCA-Formular; das jeweilige Antragsformular der Certifying Authority zuzüglich Video-KYC.
- Erforderliche Dokumente: Reisepass (bei ausländischen Antragstellern zwingend), Adressnachweis, Lichtbild. Bei ausländischen Antragstellern bzw. Direktoren müssen diese Dokumente apostilliert (Haager Übereinkommen) bzw. bei Nicht-Vertragsstaaten konsularisch legalisiert und gegebenenfalls notariell beglaubigt sein (siehe Abschnitt D).
- Regel-Dauer: 1–3 Arbeitstage (kein gesetzlicher Zeitrahmen).
- Amtliche Gebühr: Keine MCA-Gebühr; es gilt der Marktpreis der Certifying Authority — ein amtlicher Tarif existiert nicht. Marktüblich sind für ein Class-3-Combo-DSC (2 Jahre, inkl. Token) etwa ₹1.600–3.300 je Person (z. B. eMudhra ~₹2.250, Capricorn ~₹2.199–2.869, Sify ~₹3.299); Ausstellung in 1–3 Arbeitstagen. Ein amtlicher Tarif besteht nicht (Marktrecherche der CCA-lizenzierten Certifying Authorities, Stand 2026-07 — vor Kalkulation aktuell einzuholen).
- Rechtsgrundlage / Klasse: Das DSC muss nach Rule 8(4) Companies (Registration Offices and Fees) Rules 2014 „of class II or class III" nach dem Information Technology Act 2000 sein; in der Praxis verlangt das MCA heute Class 3.
Reihenfolge-Hinweis: Ohne DSC lässt sich kein einziges nachfolgendes Formular signieren. Der DSC-Antrag steht daher zwingend am Anfang und sollte parallel für alle vorgesehenen Direktoren und Zeichner sowie für den zertifizierenden Berufsträger angestoßen werden.
Schritt A2 — Director Identification Number (DIN)
- Behörde/Portal: MCA (mca.gov.in). Bei einer Neugründung wird die DIN innerhalb von SPICe+ Teil B beantragt — bis zu drei DINs für Direktoren, die noch keine besitzen. Eine separate DIR-3-Beantragung ist nur bei Bestandsgesellschaften erforderlich.
- Formular: In SPICe+ (INC-32) integriert; alternativ DIR-3 separat.
- Erforderliche Dokumente: Identitäts- und Adressnachweis der vorgesehenen Direktoren (bei Ausländern apostilliert).
- Regel-Dauer: Erfolgt mit der SPICe+-Bearbeitung; keine eigenständige Frist.
- Amtliche Gebühr: DIN-Antrag nach Sec 153 Companies Act 2013 = ₹500 je DIN.
- Rechtsgrundlage: Sec 153 Companies Act 2013; Gebühr nach Companies (Registration Offices and Fees) Rules 2014.
Schritt A3 — SPICe+ Teil A: Namensreservierung
- Behörde/Portal: MCA / Central Registration Centre (CRC) über SPICe+ Teil A.
- Formular: SPICe+ Part A (ersetzt das frühere Form INC-1).
- Erforderliche Dokumente: Bis zu zwei Namensvorschläge, Angabe des Geschäftsgegenstands sowie die Angabe, ob Teil A mit Teil B kombiniert eingereicht wird.
- Regel-Dauer: Meist 1–2 Arbeitstage. Der reservierte Name ist bei Neugründung nach Rule 9 20 Tage gültig.
- Amtliche Gebühr: Namensreservierung nach Sec 4(4) Companies Act 2013 = ₹1.000.
- Rechtsgrundlage: Sec 4(4) Companies Act 2013; Rule 9 Companies (Incorporation) Rules 2014.
Reihenfolge-Hinweis: Die 20-tägige Gültigkeit des reservierten Namens ist eine harte Uhr. Teil B (Schritt A4) sollte unmittelbar vorbereitet sein, damit der Gründungsantrag innerhalb dieser Frist eingereicht werden kann.
Schritt A4 — SPICe+ Teil B (INC-32): Gründungsantrag mit Annexen
- Behörde/Portal: MCA / CRC über SPICe+ Teil B.
- Formular: SPICe+ Part B = eForm INC-32, verpflichtend verknüpft mit:
- eMoA = INC-33 (elektronisches Memorandum of Association),
- eAoA = INC-34 (elektronische Articles of Association),
- AGILE-PRO-S = INC-35 (gebündelte Sammelregistrierungen, siehe Schritt A5),
- INC-9 (systemgenerierte Erklärung/Affidavit der Erstzeichner und Erstdirektoren).
- Erforderliche Dokumente: Nachweis des Firmensitzes (Miet- oder Eigentumsnachweis zuzüglich NOC des Eigentümers und Versorgerrechnung jünger als zwei Monate), Identitäts- und Adressnachweise der Zeichner und Direktoren, Berufsträger-Erklärung Form INC-8; alle ausländischen Dokumente apostilliert.
- Regel-Dauer: Der Registrar of Companies (RoC) entscheidet innerhalb von 30 Tagen ab Einreichung; für die Behebung von Mängeln und die Wiedereinreichung gewährt Rule 10 15 Tage. Die reale Gesamtdauer wurde durch SPICe+ laut PIB auf rund vier Tage reduziert.
- Amtliche Gebühr: Registrierungsgebühr nach der Kapitalstaffel (Table A) — entfällt (₹0) bis einschließlich ₹15 Lakh genehmigten Kapitals (siehe Abschnitt 3.1). Oberhalb von ₹15 Lakh wird die reguläre Table-A-Staffel berechnet; deren Berechnungsbasis ist ein Grundbetrag von ₹5.000 für die ersten ₹1 Lakh zuzüglich gestaffelter Zuschläge je weitere ₹10.000 Kapital (₹400 / ₹300 / ₹100 / ₹75 je nach Kapitalband). Zusätzlich fällt in jedem Fall die bundesstaatliche Stempelsteuer an (über MCA21 erhoben; siehe Abschnitt D).
- Rechtsgrundlage: Sec 7 Companies Act 2013 (Gründung); Rule 10, Rule 12 und Rule 38 Companies (Incorporation) Rules 2014.
Schritt A5 — AGILE-PRO-S (INC-35): Sammelregistrierungen
- Behörde/Portal: MCA-integriert, mit Weiterleitung an GSTN, EPFO, ESIC, Landesbehörden und Bank.
- Formular: INC-35 (AGILE-PRO-S) — verpflichtender Anhang zu SPICe+.
- Umfang (mit Wirksamkeitsdaten je Klausel): GSTIN (ab 31.03.2019), EPFO (ab 08.04.2019), ESIC (ab 15.04.2019), Profession Tax (ab 23.02.2020, nur Maharashtra/Mumbai, Kolkata, Karnataka), Bankkonto-Eröffnung (ab 23.02.2020), Shops & Establishment (Delhi, ergänzt 2021).
- Regel-Dauer: Läuft parallel zur SPICe+-Bearbeitung.
- Amtliche Gebühr: Keine gesonderte MCA-Gebühr für INC-35 selbst.
- Rechtsgrundlage: Rule 38A Companies (Incorporation) Rules 2014, eingeführt bzw. erweitert durch die Companies (Incorporation) Fourth Amendment Rules 2021, GSR 392(E) vom 07.06.2021.
- Gebündelte Dienste (elf, amtliche Aufzählung): (i) Name Reservation, (ii) Incorporation, (iii) PAN, (iv) TAN, (v) DIN, (vi) EPFO, (vii) ESIC, (viii) GST, (ix) Bank Account, (x) Profession Tax Registration (Mumbai, Kolkata und Karnataka), (xi) Delhi Shops and Establishment Registration.
Praxishinweis zur Reichweite: Profession-Tax- und Shops-&-Establishment-Registrierung sind nur für bestimmte Bundesstaaten/Städte in AGILE-PRO-S integriert (Mumbai, Kolkata, Karnataka bzw. Delhi). Für einen Sitz außerhalb dieser Jurisdiktionen sind separate Landesregistrierungen erforderlich.
Schritt A6 — Berufsträger-Zertifizierung und Einreichung
- Behörde/Portal: MCA; Zertifizierung durch einen Berufsträger (Chartered Accountant, Company Secretary, Cost Accountant oder Advocate).
- Formular: INC-8 (Erklärung des Berufsträgers, in SPICe+ integriert) sowie INC-9 (systemgeneriertes Affidavit der Zeichner und Direktoren).
- Regel-Dauer: Teil der Einreichung.
- Amtliche Gebühr: In der Gebühr aus Schritt A4 enthalten.
- Rechtsgrundlage: Sec 7(1)(b) Companies Act 2013; Rule 14 (INC-8) und Rule 15 (INC-9) Companies (Incorporation) Rules 2014.
Schritt A7 — Certificate of Incorporation (CoI) mit PAN und TAN
- Behörde/Portal: MCA / CRC stellt das CoI aus; PAN und TAN werden vom CBDT integriert vergeben.
- Formular: CoI in Form INC-11; das CoI enthält die Corporate Identity Number (CIN), PAN und TAN werden mit ausgegeben.
- Regel-Dauer: Innerhalb der 30-Tage-Frist von Rule 10; praktisch rund 4–7 Arbeitstage bei vollständiger Einreichung.
- Amtliche Gebühr: Eine beglaubigte CoI-Kopie kostet ₹100 (bei Bedarf).
- Rechtsgrundlage: Sec 7(2) Companies Act 2013; Rule 18 Companies (Incorporation) Rules 2014.
Meilenstein: Mit dem CoI ist die Gesellschaft rechtlich entstanden. Ab dem im CoI ausgewiesenen Gründungsdatum laufen sämtliche Fristen der Nachgründungs-Compliance (Schritte A8–A11).
Nachgründungs-Compliance (Verfahren A)
Ab dem im CoI ausgewiesenen Gründungsdatum laufen mehrere Fristen parallel und mit unterschiedlichen Auslöseereignissen. Die Nummerierung A8–A11 gruppiert thematisch (zuerst der FDI-Strang, dann die MCA-Filings), nicht nach Fristnähe. Nach Auslöser geordnet ergibt sich das folgende Bild:
- Ab Gründungsdatum: ADT-1 — Bestellung des Abschlussprüfers durch das Board binnen 30 Tagen; INC-22 — Sitzbestätigung, falls offen, binnen 30 Tagen; INC-20A — Erklärung zur Geschäftsaufnahme binnen 180 Tagen.
- Ab Kapitalzufluss bzw. Anteilszuteilung: Zuteilung der Anteile binnen 60 Tagen ab Mittelzufluss; danach FC-GPR (RBI) und PAS-3 (RoC) je binnen 30 Tagen ab Zuteilung.
Zeitlich am engsten sind damit ADT-1 und INC-22 (30 Tage ab Gründung); INC-20A hat mit 180 Tagen den weitesten, zugleich am schärfsten sanktionierten Rahmen. Ein Fristen-Monitoring sollte alle vier Uhren ab Gründungsdatum bzw. ab Anteilszuteilung führen.
Schritt A8 — FC-GPR-Meldung an die RBI (nur WOS / FDI-Zufluss)
- Behörde/Portal: RBI über die AD-Category-I-Bank auf dem FIRMS-Portal (Single Master Form / SMF).
- Formular: Form FC-GPR (Foreign Currency – Gross Provisional Return), Teil A.
- Ablauf und Fristen: Die Zuteilung der Anteile hat innerhalb von 60 Tagen nach dem Mittelzufluss zu erfolgen; das Form FC-GPR ist innerhalb von 30 Tagen ab dem Datum der Anteilszuteilung (nicht ab dem Mittelzufluss) einzureichen. Parallel ist das PAS-3 (Return of Allotment) innerhalb von 30 Tagen an den RoC zu melden.
- Erforderliche Dokumente: Bewertungsgutachten (durch Chartered Accountant oder SEBI-registrierten Merchant Banker, nicht älter als 90 Tage), FIRC der AD-Bank, KYC des ausländischen Investors, CS/CA-Zertifikat über FEMA-Konformität, Board Resolution.
- Amtliche Gebühr: Keine RBI-Meldegebühr; bei Verspätung fällt eine Late Submission Fee (LSF) nach RBI-Formel an.
- Rechtsgrundlage: FEMA 1999; RBI Master Circular on Foreign Investment (Form FC-GPR „not later than 30 days from the date of issue of shares"); PAS-3 nach Sec 39 Companies Act 2013.
FDI-Kontext: Für Sektoren, die unter die 100-%-Automatikroute fallen (die residuale Regel der Consolidated FDI Policy 2020, Para 5.2(a), stellt nicht gelistete Sektoren auf 100 % automatic), ist keine vorherige Regierungsgenehmigung erforderlich; der Kapitalzufluss wird nachträglich über FC-GPR gemeldet. Für einen deutschen Investor ist mangels gemeinsamer Landgrenze das Zustimmungsregime der Press Note 3 (2020) nicht einschlägig. Die konkrete Route ist jedoch sektorbezogen im Einzelfall zu prüfen, da einzelne Sektoren Caps oder Bedingungen tragen.
Schritt A9 — INC-20A: Erklärung zur Geschäftsaufnahme
- Behörde/Portal: MCA / RoC.
- Formular: eForm INC-20A (Declaration for Commencement of Business).
- Erforderliche Dokumente: Nachweis der Einzahlung des gezeichneten Kapitals (Kontoauszug), Board Resolution, DSC eines Direktors.
- Regel-Dauer / Frist: Innerhalb von 180 Tagen ab Gründung. Vor Einreichung des INC-20A darf die Gesellschaft kein Geschäft aufnehmen und keine Kreditbefugnis ausüben.
- Amtliche Gebühr: Normale Einreichungsgebühr nach Kapital (₹200–₹600); bei Verspätung ein Vielfaches (2× / 4× / 6× / 10× / 12×).
- Sanktion: Bei Versäumnis Strafe von ₹50.000 (Gesellschaft) zuzüglich ₹1.000 je Tag je säumigem Organ (maximal ₹1 Lakh).
- Rechtsgrundlage: Section 10A Companies Act 2013 (eingefügt durch die Amendment Ordinance 2019).
Schritt A10 — ADT-1: Bestellung des Abschlussprüfers
- Behörde/Portal: MCA / RoC.
- Formular: Form ADT-1.
- Frist: Der erste Abschlussprüfer ist vom Board innerhalb von 30 Tagen ab Gründung zu bestellen; die nachfolgende Bestellung erfolgt durch die Hauptversammlung (AGM), die ADT-1-Meldung dann innerhalb von 15 Tagen nach der AGM.
- Amtliche Gebühr: Normale Einreichungsgebühr nach Kapital (₹200–₹600).
- Rechtsgrundlage: Section 139 Companies Act 2013; Rule 4 Companies (Audit and Auditors) Rules 2014.
Schritt A11 — INC-22: Bestätigung des Firmensitzes (falls nicht in SPICe+ erledigt)
- Behörde/Portal: MCA / RoC.
- Formular: Form INC-22.
- Frist: Innerhalb von 30 Tagen ab Gründung, sofern der Sitz nicht bereits in SPICe+ verifiziert wurde.
- Erforderliche Dokumente: Eigentums- oder Mietnachweis zuzüglich Mietquittung (jünger als ein Monat), NOC des Eigentümers, Versorgerrechnung (jünger als zwei Monate).
- Amtliche Gebühr: Normale Einreichungsgebühr nach Kapital.
- Rechtsgrundlage: Sec 12 Companies Act 2013; Rule 25 Companies (Incorporation) Rules 2014.
Schritt A12 — Laufende Jahres-Compliance (Ausblick)
- DIR-3 KYC: Jährliche KYC jedes DIN-Inhabers, Frist in der Regel 30.09. — Rule 12A Companies (Appointment and Qualification of Directors) Rules 2014.
- AOC-4 (Jahresabschluss): innerhalb von 30 Tagen nach AGM — Sec 137 Companies Act 2013.
- MGT-7 (Annual Return): innerhalb von 60 Tagen nach AGM — Sec 92 Companies Act 2013.
- FLA Return (RBI): jährlich bis 15.07. bei Auslandsbeteiligung.
Übersichtstabelle Verfahren A (Private Limited / WOS)
| Schritt | Aktion | Behörde | Formular | Rechtsgrundlage | Regel-Dauer | Amtliche Gebühr (INR) | Anmerkung |
|---|---|---|---|---|---|---|---|
| A1 | DSC beschaffen | CCA-lizenzierte CA | CA-Antrag | IT Act 2000; Rule 8(4) Fees Rules | 1–3 AT | Marktpreis (kein amtl. Tarif) | Ausländer-Dok. apostilliert; Class 3 |
| A2 | DIN | MCA | in SPICe+ (INC-32) / DIR-3 | Sec 153 | mit SPICe+ | 500 / DIN | max. 3 DINs bei Neugründung |
| A3 | Namensreservierung | MCA / CRC | SPICe+ Part A | Sec 4(4); Rule 9 | 1–2 AT | 1.000 | Name 20 Tage gültig |
| A4 | Gründungsantrag | MCA / CRC | INC-32 + INC-33/34, INC-9 | Sec 7; Rule 10/12/38 | 30 Tage (Regel), ~4 AT real | 0 bis ₹15 Lakh Kapital | + Stempelsteuer (Land) |
| A5 | Sammelregistrierungen | MCA → GSTN/EPFO/ESIC/Bank | INC-35 (AGILE-PRO-S) | Rule 38A (GSR 392, 07.06.2021) | parallel | keine separate | 11 Dienste gebündelt |
| A6 | Zertifizierung | Berufsträger | INC-8, INC-9 | Sec 7(1)(b); Rule 14/15 | mit Einreichung | in A4 enthalten | CA/CS/CWA/Advocate |
| A7 | CoI + PAN/TAN | MCA / CRC + CBDT | INC-11 | Sec 7(2); Rule 18 | ~4–7 AT | 100 (Kopie) | CIN, PAN, TAN integriert |
| A8 | FC-GPR (FDI) | RBI via AD-Bank | FC-GPR (FIRMS/SMF) | FEMA; RBI Master Circular | 30 Tage ab Zuteilung | keine (LSF b. Verspätung) | Zuteilung ≤60 Tage; PAS-3 30 Tage |
| A9 | Geschäftsaufnahme | MCA / RoC | INC-20A | Sec 10A | ≤180 Tage | 200–600 | Strafe 50.000 + 1.000/Tag |
| A10 | Abschlussprüfer | MCA / RoC | ADT-1 | Sec 139 | Board 30 Tage | 200–600 | erster Prüfer durch Board |
| A11 | Sitzbestätigung | MCA / RoC | INC-22 | Sec 12; Rule 25 | 30 Tage | 200–600 | falls nicht in SPICe+ |
| A12 | Jahres-Compliance | MCA / RBI | DIR-3 KYC, AOC-4, MGT-7, FLA | Sec 92/137; Rule 12A | jährlich | variabel | AOC-4 30 T / MGT-7 60 T nach AGM |
B. Limited Liability Partnership (LLP) über FiLLiP
Rechtsrahmen: LLP Act 2008; LLP Rules 2009. Das Formular FiLLiP und die RUN-LLP-Namensreservierung wurden durch die LLP (Amendment) Rules 2017/2018 eingeführt; der Original-Regeltext 2009 spricht noch von „Form 2" (Rule 11) und „Form 7" (DPIN). FiLLiP ist heute im MCA-V3-Portal mit dem CBDT für PAN/TAN integriert.
Die LLP-Sequenz umfasst sieben Schritte und ähnelt strukturell der WOS, verwendet jedoch eigene Formulare und Registrierungskennungen. Auch hier gilt die feste Reihenfolge: DSC → DPIN → Name → FiLLiP → PAN/TAN → LLP Agreement.
Schritt B1 — DSC für die vorgesehenen Designated Partners
- Verfahren wie Schritt A1, für jeden Designated Partner. Dokumente ausländischer Partner apostilliert.
- Rechtsgrundlage: IT Act 2000.
Schritt B2 — DPIN (Designated Partner Identification Number)
- Behörde/Portal: MCA. Bei Neugründung innerhalb von FiLLiP beantragt (bis zu zwei DPINs für Personen ohne DIN/DPIN).
- Formular: In FiLLiP integriert (historisch Form 7).
- Regel-Dauer: Die provisorische DPIN bleibt 60 Tage gültig.
- Amtliche Gebühr: Analog zur DIN-Gebühr (die DIN beträgt ₹500 je Nummer nach Sec 153; für die DPIN in den Quellen als „analog" ausgewiesen).
- Rechtsgrundlage: Sec 7(6) LLP Act 2008 („every designated partner … shall obtain a Designated Partner Identification Number").
Schritt B3 — Namensreservierung (RUN-LLP)
- Behörde/Portal: MCA / CRC.
- Formular: RUN-LLP (Reserve Unique Name – LLP); alternativ Namensreservierung innerhalb von FiLLiP.
- Amtliche Gebühr: ₹200 (RUN-LLP), nach Annexure A LLP Rules 2009. (Betrag aus Annexure A LLP Rules 2009; Bestätigung über das aktuelle MCA-V3-Gebührenkalkulationstool empfohlen.)
- Rechtsgrundlage: Rule 18 LLP Rules 2009 (historisch Rule 11).
Schritt B4 — FiLLiP: Gründungsantrag
- Behörde/Portal: MCA / CRC.
- Formular: FiLLiP (Form for incorporation of Limited Liability Partnership) — ersetzt das ursprüngliche „Form 2" (Rule 11).
- Erforderliche Dokumente: Gründungsdokument zuzüglich Statement (Sec 11 LLP Act), Nachweis des Firmensitzes, Identitäts- und Adressnachweise der Partner. Für ausländische Partner aus Haager-Vertragsstaaten sind Unterschrift, Adresse und Identitätsnachweis auf den Gründungsdokumenten vor dem Notar des Herkunftslandes zu beglaubigen und nach dem Haager Übereinkommen zu apostillieren (ausdrückliche Regel; verbatim in Abschnitt D zitiert).
- Regel-Dauer: Analog zur RoC-Bearbeitung.
- Amtliche Gebühr (nach Kapitaleinlage/contribution): ≤₹1 Lakh = ₹500; >₹1–5 Lakh = ₹2.000; >₹5–10 Lakh = ₹4.000; >₹10 Lakh = ₹5.000. , siehe Hinweis zu B3.)
- Rechtsgrundlage: Sec 11 und 12 LLP Act 2008; Rule 18 LLP Rules 2009 (historisch Rule 11).
Schritt B5 — PAN und TAN
- Behörde/Portal: CBDT, in FiLLiP integriert.
- Regel-Dauer: Mit der Gründung.
Schritt B6 — LLP Agreement (Form 3)
- Behörde/Portal: MCA / RoC.
- Formular: Form 3 (Information regarding LLP Agreement).
- Frist: Innerhalb von 30 Tagen ab Gründung (bzw. ab jeder Änderung).
- Amtliche Gebühr (nach contribution): ₹50 / ₹100 / ₹150 / ₹200 (steigend nach Einlage); Verspätungszuschlag ₹100 je Tag ohne Deckelung. , siehe Hinweis zu B3.)
- Rechtsgrundlage: Sec 23(2) LLP Act 2008; Rule 21(1) LLP Rules 2009.
Reihenfolge-Hinweis: Das LLP Agreement (Form 3) ist der scharf befristete Nachgründungsschritt der LLP. Der Verspätungszuschlag von ₹100 je Tag ist nicht gedeckelt und kann bei Versäumnis rasch erhebliche Beträge erreichen.
Schritt B7 — Laufende LLP-Compliance (Ausblick)
- Form 11 (Annual Return): innerhalb von 60 Tagen nach Ende des Geschäftsjahres (30.05.).
- Form 8 (Statement of Account & Solvency): innerhalb von 30 Tagen nach Ablauf von sechs Monaten des Geschäftsjahresendes (30.10.).
Übersichtstabelle Verfahren B (LLP)
| Schritt | Aktion | Behörde | Formular | Rechtsgrundlage | Regel-Dauer | Amtliche Gebühr (INR) | Anmerkung |
|---|---|---|---|---|---|---|---|
| B1 | DSC | CCA-CA | CA-Antrag | IT Act 2000 | 1–3 AT | Marktpreis | je Designated Partner |
| B2 | DPIN | MCA | in FiLLiP (hist. Form 7) | Sec 7(6) LLP Act | mit FiLLiP | analog DIN (₹500) | prov. DPIN 60 Tage gültig |
| B3 | Namensreservierung | MCA / CRC | RUN-LLP | Rule 18 (hist. 11) | 1–2 AT | 200 (MEDIUM) | oder in FiLLiP |
| B4 | Gründung | MCA / CRC | FiLLiP (hist. Form 2) | Sec 11/12; Rule 18 | RoC-Bearbeitung | 500 / 2.000 / 4.000 / 5.000 (n. contribution) (MEDIUM) | Ausländer apostilliert (Rule 12) |
| B5 | PAN/TAN | CBDT | in FiLLiP | Income Tax Act | mit Gründung | — | integriert |
| B6 | LLP Agreement | MCA / RoC | Form 3 | Sec 23(2); Rule 21(1) | ≤30 Tage | 50 / 100 / 150 / 200; +100/Tag Verzug (MEDIUM) | keine Deckelung des Verzugs |
| B7 | Jahres-Compliance | MCA / RoC | Form 11, Form 8 | LLP Act/Rules | jährlich | variabel | Form 11: 60 Tage; Form 8: 30.10. |
C. Branch / Liaison / Project Office über Form FNC (AD-Category-I-Bank / RBI)
Rechtsrahmen: RBI FED Master Direction No. 10/2015-16 zur Errichtung von Branch Office (BO), Liaison Office (LO) und Project Office (PO); Companies (Registration of Foreign Companies) Rules 2014; Sec 380 Companies Act 2013. Anders als bei WOS und LLP entsteht hier keine eigene indische Rechtspersönlichkeit — das Büro bleibt Teil der ausländischen Muttergesellschaft. Der Zugang läuft nicht über SPICe+/FiLLiP, sondern über die AD-Category-I-Bank als Kanal zur RBI und anschließend über das RoC.
Materielle Eintrittshürden (Vehikel-Kontext): Vor Antragstellung ist die Erfüllung der Net-Worth- und Track-Record-Kriterien nachzuweisen:
- Branch Office (BO): Net worth ≥ USD 100.000 oder Äquivalent und ein profit-making track record der letzten fünf Geschäftsjahre im Heimatland.
- Liaison Office (LO): Net worth ≥ USD 50.000 oder Äquivalent und ein profit-making track record der letzten drei Geschäftsjahre. Ein LO darf keine Geschäftstätigkeit ausüben und kein Einkommen in Indien erzielen; die Genehmigung gilt zunächst drei Jahre.
- Project Office (PO): Generalgenehmigung der RBI, sofern ein Vertrag mit einer indischen Gesellschaft zur Projektausführung vorliegt und eine der Finanzierungsbedingungen erfüllt ist.
- Letter of Comfort: Erfüllt der Antragsteller die Kriterien selbst nicht, ist aber Tochter einer Gesellschaft, die sie erfüllt, kann ein Letter of Comfort der Muttergesellschaft (Annex-2) eingereicht werden.
Die Genehmigung erfolgt über zwei Routen: die RBI Route (Hauptgeschäft in einem Sektor mit 100 % FDI unter der Automatikroute) oder die Government Route (sonst; RBI in Abstimmung mit dem Finanzministerium).
Die Sequenz umfasst vier Schritte.
Schritt C1 — Form FNC an die AD-Bank (RBI-Antrag)
- Behörde/Portal: AD-Category-I-Bank (Authorised Dealer) als Kanal zur RBI; die RBI erteilt die Genehmigung.
- Formular: Form FNC (Application for establishment of BO/LO/PO in India).
- Erforderliche Dokumente: Gründungsurkunde/Satzung der Muttergesellschaft, letzter geprüfter Jahresabschluss, Net-Worth-Zertifikat eines Wirtschaftsprüfers, Board Resolution; alle ausländischen Dokumente apostilliert bzw. konsularisch legalisiert und ins Englische übersetzt (englische Fassung der Certificate of Incorporation bzw. MoA/AoA, beglaubigt durch indische Botschaft/Notar im Registrierungsland).
- Regel-Dauer: Über die AD-Bank-Route meist einige Wochen; die Government Route über RBI/Regierung dauert länger. Der DGP-Bericht (Director General of Police) ist bei Antragstellung durch die AD-Bank innerhalb von 5 Arbeitstagen nach Funktionsaufnahme zu erstatten. Praxiswerte: Liaison Office etwa 4–8 Wochen, Branch Office 6–12 Wochen, Project Office 2–4 Wochen; eine feste RBI-Frist besteht nicht. Die AD-Bank-Bearbeitungsgebühr liegt bei rund ₹5.000–25.000 (Praxiswerte zur AD-Bank-/RBI-Bearbeitung; keine amtliche RBI-Frist oder -Gebühr).
- Amtliche Gebühr: Keine standardisierte RBI-Antragsgebühr; gegebenenfalls ein Bankbearbeitungsentgelt.
- Rechtsgrundlage: FEMA 1999; RBI FED Master Direction 10/2015-16.
Schritt C2 — UIN (Unique Identification Number)
- Behörde/Portal: Die RBI vergibt nach Genehmigung eine UIN je Büro.
- Rechtsgrundlage: RBI FED Master Direction 10/2015-16.
Schritt C3 — Form FC-1 an das RoC (MCA-Registrierung)
- Behörde/Portal: MCA / Registrar of Companies (RoC); die Bearbeitung ausländischer Gesellschaftsfilings ist beim Central Registration Centre (CRC) zentralisiert. Die Zuständigkeit für Form FC-1 (Registrierung einer Foreign Company) wurde durch MCA-Notification G.S.R. 491(E) vom 12.08.2024 auf das CRC verlagert, wirksam ab 09.09.2024 (Companies (Registration Offices and Fees) Rules; FC-1 → Registrar CRC, Rules 3(3)/8(1); Primärquelle: MCA G.S.R. 491(E), mca.gov.in; Abruf 07/2026).
- Formular: Form FC-1 (Information to be filed by foreign company).
- Frist: Innerhalb von 30 Tagen ab Errichtung der Geschäftsstelle in Indien.
- Erforderliche Dokumente: Beglaubigte Kopie der Satzung/Charta (bei Fremdsprache mit englischer Übersetzung), Liste der Direktoren und des Secretary, Angaben zum bevollmächtigten Vertreter in Indien, beglaubigte Kopie der RBI-Genehmigung unter FEMA (oder eine Erklärung, dass keine Genehmigung erforderlich ist). Dokumente apostilliert bzw. konsularisch beglaubigt.
- Amtliche Gebühr: Nach Companies (Registration Offices and Fees) Rules 2014; die Registrierung ausländischer Gesellschaftsdokumente (Sec 385) kostet ₹6.000 pro Dokument.
- Rechtsgrundlage: Section 380(1) Companies Act 2013 und Rule 3(3) Companies (Registration of Foreign Companies) Rules 2014.
Schritt C4 — Laufende BO/LO/PO-Compliance (Ausblick)
- Annual Activity Certificate (AAC): jährlich durch einen Chartered Accountant an AD-Bank/RBI (Stichtag 31.03., Einreichung bis 30.04.).
- Form FC-3 / FC-4: Rechnungslegung bzw. Jahresbericht an das RoC.
- DGP-Meldung: innerhalb von fünf Arbeitstagen nach Funktionsaufnahme.
- Rechtsgrundlage: RBI Master Direction; Companies (Registration of Foreign Companies) Rules 2014.
Übersichtstabelle Verfahren C (BO/LO/PO)
| Schritt | Aktion | Behörde | Formular | Rechtsgrundlage | Regel-Dauer | Amtliche Gebühr (INR) | Anmerkung |
|---|---|---|---|---|---|---|---|
| C1 | RBI-Antrag | AD-Bank → RBI | Form FNC | FEMA; RBI MD 10/2015-16 | LO 4–8 / BO 6–12 / PO 2–4 Wochen (keine feste RBI-Frist) | keine standardisierte | Dok. apostilliert; DGP-Bericht 5 AT |
| C2 | UIN | RBI | — | RBI MD 10/2015-16 | mit Genehmigung | — | je Büro |
| C3 | MCA-Registrierung | MCA / CRC | Form FC-1 | Sec 380; Rule 3(3) | ≤30 Tage | 6.000 / Dokument (Sec 385) | RBI-Genehmigung beizufügen |
| C4 | Jahres-Compliance | CA / AD-Bank / RoC | AAC, FC-3/FC-4 | RBI MD; Foreign Cos Rules | jährlich | variabel | AAC jährlich |
Eignungshinweis: Das Liaison Office darf keine Umsätze in Indien erzielen und eignet sich nur zur Marktbeobachtung/Repräsentanz; nach Ablauf der Genehmigung ist es zu schließen oder in eine JV/WOS umzuwandeln. Das Project Office ist an ein konkretes, vertraglich gebundenes Projekt geknüpft. Für den laufenden kommerziellen Marktbetrieb sind BO oder — mit eigener Rechtspersönlichkeit — WOS/LLP die tragfähigen Vehikel.
D. Übergreifende Regeln
D.1 Resident-Director-/Resident-Partner-Pflicht
- Company (Verfahren A): Mindestens ein Direktor muss in Indien ansässig sein — Aufenthalt von mindestens 182 Tagen während des Geschäftsjahres („during the financial year"). Rechtsgrundlage: Section 149(3) Companies Act 2013 in der seit dem Companies (Amendment) Act 2017, §46 (wirksam 07.05.2018, S.O. 1833(E)), geltenden Fassung. Für eine neu gegründete Gesellschaft gilt das Erfordernis anteilig zum Ende des Gründungsgeschäftsjahres. Der früher zitierte Wortlaut „in the previous calendar year" ist die überholte Vor-2018-Fassung.
- LLP (Verfahren B): Mindestens ein Designated Partner muss in Indien ansässig sein — Aufenthalt von mindestens 120 Tagen im Geschäftsjahr (Schwelle durch den LLP (Amendment) Act 2021, wirksam 01.04.2022, von 182 auf 120 Tage herabgesetzt). Rechtsgrundlage: Section 7 LLP Act 2008. Abweichend von der 182-Tage-Regel für Company-Direktoren.
- Praxisfolge: Für eine WOS ist entweder ein lokaler Geschäftsführer/Nominee-Director oder ein nach Indien entsandter, dort ansässiger Direktor erforderlich. Diese Weichenstellung ist früh im Gründungsverfahren zu treffen, weil die ansässige Person eine DIN/DPIN benötigt.
D.2 Apostille (Haager Übereinkommen 1961)
- Indien ist seit 2005 Vertragsstaat des Haager Apostille-Übereinkommens vom 05.10.1961. Zuständige Behörde (Competent Authority) auf indischer Seite ist das Ministry of External Affairs (MEA).
- Für deutsche Dokumente (Deutschland ist ebenfalls Vertragsstaat): Deutsche Ausgangsdokumente — Handelsregisterauszug, Satzung, Gesellschafterbeschlüsse, Vollmachten, Pass- und Adressnachweise — werden in Deutschland apostilliert und sind damit in Indien ohne weitere konsularische Legalisierung verwendbar. Die Zuständigkeit richtet sich nach der Art der Urkunde: Für Bundesurkunden ist seit dem 01.01.2023 das Bundesamt für Auswärtige Angelegenheiten (BfAA) in Brandenburg an der Havel zuständig, das insoweit das frühere Bundesverwaltungsamt (BVA) in Köln abgelöst hat. Auf Landesebene ist die Zuständigkeit uneinheitlich: Notarielle und gerichtliche Urkunden apostilliert in der Regel der Präsident des Landgerichts, Verwaltungsurkunden das jeweilige Regierungspräsidium bzw. die zuständige Landesbehörde. Für Urkunden des Deutschen Patent- und Markenamts (DPMA) und des Bundespatentgerichts ist der Präsident des DPMA zuständig.
- Regelbezug: Rule 12 LLP Rules 2009 verlangt für ausländische Partner ausdrücklich Notarisierung und Apostille. Verbatim: „In case of foreign nationals residing outside India in countries signatory to the Hague Apostile Convention, 1961 and seeking to register a LLP in India, their signatures and address on the incorporation documents and proof of identity, where required, shall be notarized before the notary of the country of their origin and be duly apostillised in accordance with the said Hague Convention." Für Companies gilt Entsprechendes für die SPICe+-Anhänge.
- Gebühr: MEA-Apostille-Aufkleber ₹50 je Dokument (indische Seite; unverändert); die deutschen Apostille-Gebühren richten sich nach deutschem Recht. Auf Bundesebene erhebt das BfAA seit dem 01.07.2025 22,00 € je Endbeglaubigung; auf Landesebene liegen die Sätze in der Regel bei 15–33 € je Apostille (Justizentscheidungen 15 €, notarielle Urkunden 25 €, Berlin 19 €, Bremen 20 €), können jedoch für bestimmte Urkundenarten höher ausfallen (Firmenunterlagen in Baden-Württemberg bis 50 €, Gewerbeurkunden in Nordrhein-Westfalen 60–75 €).
D.3 Zero-Fee-Regime und Stempelsteuer
- Die Registrierungsgebühr beträgt ₹0 bis einschließlich ₹15 Lakh genehmigten Kapitals (siehe Abschnitt 3.1). Oberhalb greift die kapitalabhängige Staffel (Schritt A4).
- Bundesstaatliche Stempelsteuer (stamp duty): Zusätzlich zur (bis ₹15 Lakh entfallenden) Registrierungsgebühr fällt die Stempelsteuer auf MoA und AoA an. Sie ist staatsspezifisch und wird beim SPICe+-Filing über MCA21 im Namen des Sitzbundesstaats erhoben — nach dem Beraterhonorar der zweitgrößte variable Kostenblock der Gründung. Die MoA-Steuer ist meist ein Fixbetrag; die AoA-Steuer bemisst sich in mehreren Staaten ad valorem am genehmigten Kapital, mit Höchstbetrag (Cap). Maßgeblich ist stets der aktuelle State-Amendment-Primärtext; die frei zugängliche MCA-Übersichtstabelle ist in mehreren Zeilen veraltet.
Tabelle D.3 — Gründungs-Stempelsteuer je Bundesstaat (Stand 16.07.2026, inkl. State-Amendments 2024/2025)
| Bundesstaat | MoA | AoA (auf genehmigtes Kapital) | Höchstbetrag (Cap) |
|---|---|---|---|
| Maharashtra | ₹200 | 0,3 % | ₹1 Crore (einmalig; SC-Urteil 05.04.2024) |
| Karnataka | ₹5.000 | ₹5.000 je ₹10 Lakh | ₹1 Crore |
| Delhi (NCT) | ₹200 | 0,15 % | ₹25 Lakh |
| Gujarat | ₹100 | 0,5 % | ₹15 Lakh |
| Tamil Nadu | ₹200 | ₹500 je ₹10 Lakh | ₹5 Lakh |
| Telangana | ₹500 | 0,15 % (mind. ₹1.000) | ₹5 Lakh (je Erhöhung neu berechnet) |
| Uttar Pradesh | ₹500 | ₹500 (pauschal, kein ad valorem) | — |
| Haryana | ₹500 | ₹1.000 (Kapital ≤ ₹1 Lakh) / ₹2.000 (sonst) | — |
- Standortimplikation: Bei hohem genehmigtem Kapital ist die AoA-Stempelsteuer in Uttar Pradesh und Haryana (Pauschale) am niedrigsten, gefolgt von Delhi (Cap ₹25 Lakh) sowie Telangana und Tamil Nadu (Cap ₹5 Lakh). Maharashtra und Karnataka (Cap je ₹1 Crore) sowie Gujarat (Cap ₹15 Lakh) sind für kapitalstarke Gesellschaften am teuersten. Die Stempelsteuer ist damit ein — meist übersehener — Standort-Kostenfaktor der Sitzwahl.
- Belege: State-Stamp-Act-Amendments und Gazette-Primärtexte (Stand 16.07.2026). Für Gurugram/Haryana besteht eine ungeklärte Divergenz zwischen der (veralteten) MCA-Tabelle und dem Amendment-Schedule; der Wert ist vor der Gründung dort gesondert am aktuellen Haryana-IGR-Text oder im SPICe+-Kit zu bestätigen. Alle Stempelsteuer-Angaben sind vor verbindlicher Kalkulation im Einzelfall zu prüfen.
Hinweis zum Joint Venture: Ein Joint Venture ist keine eigene Rechtsform, sondern die gemeinsame Gründung einer Private Limited Company (dann Verfahren A) oder LLP (dann Verfahren B) mit einem indischen Partner. Zusätzlich sind ein Shareholders' Agreement bzw. Term Sheet vorvertraglich zu verhandeln und mit der Satzung (AoA/INC-34) in Einklang zu bringen; für die ausländische Beteiligung gilt die FC-GPR-Meldung (Schritt A8).
Fristen & Formulare nach der Gründung (Post-Incorporation)
| Frist ab Ereignis | Aufgabe | Formular | Rechtsgrundlage |
|---|---|---|---|
| 30 Tage ab Gründung | Erster Abschlussprüfer (Board) | ADT-1 | Sec 139 |
| 30 Tage ab Gründung | Sitzbestätigung (falls offen) | INC-22 | Sec 12; Rule 25 |
| 30 Tage ab Anteilszuteilung | FDI-Meldung an RBI | FC-GPR (FIRMS/SMF) | FEMA; RBI Master Circular |
| 30 Tage ab Anteilszuteilung | Return of Allotment | PAS-3 | Sec 39 |
| 60 Tage ab Mittelzufluss | Anteilszuteilung an Investor | Board Resolution | FEMA |
| 180 Tage ab Gründung | Erklärung Geschäftsaufnahme | INC-20A | Sec 10A |
| 30 Tage nach AGM | Jahresabschluss | AOC-4 | Sec 137 |
| 60 Tage nach AGM | Annual Return | MGT-7 | Sec 92 |
| jährlich (30.09.) | Direktoren-KYC | DIR-3 KYC | Rule 12A |
| jährlich (15.07.) | Foreign Liabilities & Assets | FLA Return | FEMA |
E. Erfolgsmuster und typische Gegenmaßnahmen
Die häufigsten Verzögerungen und Bußgelder resultieren nicht aus fachlicher Komplexität, sondern aus verletzter Reihenfolge oder verpasster Frist. Die folgende Übersicht fasst die im Verfahren wiederkehrenden Stolperfallen und die jeweils im Kapitel belegte Gegenmaßnahme zusammen; sie verweist auf den maßgeblichen Schritt.
| Stolperfalle | Folge | Gegenmaßnahme (Verweis) |
|---|---|---|
| DSC erst spät beschafft | Kein SPICe+/FiLLiP-Formular signierbar; Verfahrensstillstand | DSC (Class 3) für alle Direktoren/Zeichner und den Berufsträger parallel zu Verfahrensbeginn anstoßen |
| 20-Tage-Gültigkeit des reservierten Namens verstrichen | Neureservierung, erneute ₹1.000-Gebühr, Zeitverlust | Teil B vor Ablauf vorbereiten und den Gründungsantrag unmittelbar nach der Namensreservierung einreichen |
| Ausländische Dokumente nicht apostilliert | Zurückweisung; Nachbesserungsschleife (Rule 10: 15 Tage) | Apostille aller deutschen Ausgangsdokumente vor Verfahrensbeginn beschaffen (D.2) |
| Geschäftstätigkeit vor INC-20A aufgenommen | Unzulässig; Strafe ₹50.000 (Gesellschaft) + ₹1.000/Tag je Organ (max. ₹1 Lakh) | INC-20A binnen 180 Tagen und vor jeder Geschäftsaufnahme oder Kreditausübung einreichen |
| Zuteilungs-/FC-GPR-Frist verpasst | Late Submission Fee (LSF) der RBI | Anteilszuteilung ≤ 60 Tage ab Mittelzufluss; FC-GPR und PAS-3 je 30 Tage ab Zuteilung überwachen |
| Resident Director/Partner nicht früh bestimmt | DIN/DPIN fehlt; Board bzw. LLP nicht besetzbar | Ansässige Person früh im Verfahren festlegen (Company 182 Tage / LLP 120 Tage) (D.1) |
| Stempelsteuer bei der Sitzwahl übersehen | Unerwarteter, bei hohem Kapital erheblicher Kostenblock | Stempelsteuer des Sitzbundesstaats vorab kalkulieren; Haryana/Gurugram gesondert am Primärtext bestätigen (D.3) |
| LLP Form 3 verspätet | Verzugszuschlag ₹100/Tag ohne Deckelung | LLP Agreement (Form 3) binnen 30 Tagen ab Gründung einreichen |
| Liaison Office für Umsatzgeschäft genutzt | Unzulässig — ein LO darf kein Einkommen in Indien erzielen | Für den laufenden Marktbetrieb BO oder — mit eigener Rechtspersönlichkeit — WOS/LLP wählen (C) |
4.8 Nützliche Adressen & Ansprechpartner
Digital Signature Certificate (DSC) — Certifying Authorities (CCA-lizenziert):
- eMudhra, Sify, Capricorn — in den Quellen beispielhaft genannte, von der CCA (Controller of Certifying Authorities) lizenzierte Certifying Authorities. Ausgabe außerhalb des MCA-Portals; erforderlich sind Reisepass (Ausländer zwingend), Adressnachweis und Lichtbild samt Video-KYC. Das amtliche Verzeichnis der lizenzierten CAs führt der Controller of Certifying Authorities (CCA) unter cca.gov.in (Licensed CAs: cca.gov.in/licensed_ca.html). Für ausländische Antragsteller geeignete lizenzierte CAs sind u. a. eMudhra, Sify (Safescrypt) und Capricorn (certificate.digital); der aktuelle Lizenzstatus ist über das CCA-Verzeichnis (cca.gov.in/licensed_ca.html) zu prüfen.
Berufsträger für die Inkorporation (Zertifizierung nach Sec 7(1)(b), Rule 14):
- In Indien zugelassener Company Secretary (CS), Chartered Accountant (CA), Cost Accountant (CWA) oder Advocate. Die Quellen belegen ausschließlich die zertifizierungsberechtigte Berufsrolle (INC-8), nennen jedoch kein konkretes Kanzlei-/Firmenverzeichnis. Die Auswahl bleibt projektbezogen und einzelfallabhängig; geeignete Berufsträger lassen sich über die amtlichen Mitgliederverzeichnisse des ICAI (icai.org) und des ICSI (icsi.edu) ermitteln (siehe auch Musteranschreiben (c)).
Behörden und Portale:
- MCA / Central Registration Centre (CRC) — Namensreservierung, SPICe+/FiLLiP, Form FC-1.
- RBI über AD-Category-I-Bank — Form FNC (BO/LO/PO), FC-GPR über das FIRMS-Portal (Single Master Form).
- CBDT — PAN/TAN (in SPICe+/FiLLiP integriert).
- Ministry of External Affairs (MEA) — Apostille auf indischer Seite (Competent Authority): https://www.mea.gov.in/apostille-menu
- Zuständige deutsche Apostille-Behörde — Apostille deutscher Ausgangsdokumente (Handelsregisterauszug, Satzung, Beschlüsse, Vollmachten): für Bundesurkunden das BfAA (Brandenburg an der Havel, seit 01.01.2023); auf Landesebene je nach Dokumentart der Präsident des Landgerichts (notarielle/gerichtliche Urkunden) bzw. das Regierungspräsidium/die zuständige Landesbehörde (Verwaltungsurkunden); für DPMA-/Bundespatentgericht-Urkunden der Präsident des DPMA. Die Zuständigkeit ist uneinheitlich und im Zweifel beim Aussteller der Urkunde zu erfragen.
4.9 Kritischer Erfolgsfaktor
Ein lokaler Berufsträger (CA/CS) ab Tag 1 — und die Fristen sind scharf sanktioniert.
- Berufsträger ab dem ersten Tag einbinden. Die Inkorporation ist ohne zertifizierenden CA/CS/CWA/Advocate (INC-8) nicht einreichbar; derselbe Berufsträger steuert idealerweise auch die Nachgründungspflichten (FC-GPR, ADT-1, INC-20A, INC-22) und verhindert Fristversäumnisse.
- Post-Incorporation-Fristen sind hart:
- INC-20A ≤ 180 Tage ab Gründung — vor Einreichung darf kein Geschäft aufgenommen werden; Sanktion ₹50.000 (Gesellschaft) plus ₹1.000/Tag je säumigem Organ (max. ₹1 Lakh).
- ADT-1 — Board-Bestellung des Prüfers innerhalb von 30 Tagen ab Gründung.
- FC-GPR — 30 Tage ab Anteilszuteilung (Zuteilung ihrerseits ≤ 60 Tage ab Mittelzufluss); Verspätung löst eine Late Submission Fee aus.
- INC-22 — 30 Tage ab Gründung, falls der Sitz nicht bereits in SPICe+ verifiziert wurde.
- Bei der LLP: Form 3 ≤ 30 Tage, Verzugszuschlag ₹100/Tag ohne Deckelung.
- Die Reihenfolge einhalten. DSC vor DIN, Namensreservierung (20-Tage-Uhr) vor Teil B, CoI vor jeder Geschäftsaufnahme, Anteilszuteilung vor FC-GPR. Jeder übersprungene Schritt erzeugt Nachbesserungsschleifen (Rule 10: 15 Tage) oder Bußgelder.
- Systematische Gegenmaßnahmen zu den wiederkehrenden Stolperfallen fasst Abschnitt E („Erfolgsmuster und typische Gegenmaßnahmen") tabellarisch zusammen.
4.10 Musteranschreiben (kopierfähig)
Die folgenden Muster sind Vorlagen zur individuellen Anpassung. Platzhalter in eckigen Klammern sind auszufüllen. Die Muster ersetzen keine Rechtsberatung; Beträge, Kapitalhöhe und Firmierung sind im Einzelfall zu prüfen. In den Mustern ist — abweichend vom übrigen Kapitel — die anschreibentypische Anrede zulässig.
(a) Gesellschafterbeschluss der deutschen Muttergesellschaft zur Gründung
[Firmenname] GmbH
[Straße, Hausnummer], [PLZ Ort], Deutschland
Handelsregister: [Amtsgericht], HRB [Nummer]

GESELLSCHAFTERBESCHLUSS
im schriftlichen Umlaufverfahren gemäß § 48 Abs. 2 GmbHG / § [ ] der Satzung

Die Gesellschafter der [Firmenname] GmbH fassen mit der erforderlichen
Mehrheit den folgenden Beschluss:

1. Gründung einer Tochtergesellschaft in Indien
 Die [Firmenname] GmbH gründet in der Republik Indien eine zu 100 %
 von ihr gehaltene Tochtergesellschaft (Wholly-Owned Subsidiary) in der
 Rechtsform einer Private Limited Company nach dem Companies Act 2013
 unter dem vorgesehenen Namen "[Wunschname] Private Limited"
 (Ersatzname: "[Alternativname] Private Limited").

2. Kapital
 Die Gesellschaft wird mit einem genehmigten Stammkapital (authorized
 capital) von INR [Betrag; z. B. bis 1.500.000 = 15 Lakh] und einem
 eingezahlten Kapital (paid-up capital) von INR [Betrag] errichtet.
 Die [Firmenname] GmbH zeichnet [Anzahl] Anteile zum Nennwert von
 je INR [Nennwert].

3. Organe
 Zu Direktoren der indischen Gesellschaft werden bestellt:
 (a) [Name, Anschrift, Pass-Nr.] – als in Indien ansässiger Direktor
 im Sinne von Sec. 149(3) Companies Act 2013
 (Aufenthalt mind. 182 Tage während des Geschäftsjahres);
 (b) [Name, Anschrift, Pass-Nr.] – als weiterer Direktor.

4. Bevollmächtigung
 Herr/Frau [Name] wird bevollmächtigt, im Namen der [Firmenname] GmbH
 alle zur Gründung erforderlichen Handlungen vorzunehmen, insbesondere
 das Memorandum of Association und die Articles of Association zu
 zeichnen, die SPICe+-Formulare (INC-32, INC-33, INC-34, INC-35, INC-9)
 zu veranlassen und einen in Indien zugelassenen Company Secretary /
 Chartered Accountant zu beauftragen sowie Untervollmacht zu erteilen.

5. Dokumente
 Der Handelsregisterauszug, die Satzung, dieser Beschluss sowie die
 erforderlichen Vollmachten und Ausweisdokumente werden vor Verwendung
 in Indien nach dem Haager Übereinkommen vom 05.10.1961 apostilliert.

Ort, Datum: ______________________

_________________________ _________________________
[Gesellschafter 1] [Gesellschafter 2]
(b) Apostille-Antrag (deutsche Ausgangsdokumente)
[Firmenname] GmbH
[Anschrift]

An die zuständige Apostille-Behörde
[Behörde / Ort]

Betreff: Antrag auf Erteilung der Apostille gemäß Haager Übereinkommen
 vom 5. Oktober 1961 zur Verwendung in der Republik Indien

Sehr geehrte Damen und Herren,

die [Firmenname] GmbH beabsichtigt die Gründung einer Tochtergesellschaft
in Indien. Zur Vorlage bei den indischen Behörden (Ministry of Corporate
Affairs / Reserve Bank of India) beantragen wir die Erteilung der Apostille
für folgende Dokumente:

 1. Beglaubigter Handelsregisterauszug der [Firmenname] GmbH
 2. Satzung (Gesellschaftsvertrag) der [Firmenname] GmbH
 3. Gesellschafterbeschluss vom [Datum] zur Gründung der indischen
 Tochtergesellschaft
 4. Vollmacht zugunsten von [Name des Bevollmächtigten]
 5. [Pass-/Adressnachweis der vorgesehenen Direktoren, soweit erforderlich]

Indien ist seit 2005 Vertragsstaat des Haager Apostille-Übereinkommens;
eine weitere konsularische Legalisierung ist nach Erteilung der Apostille
nicht erforderlich.

Wir bitten um Mitteilung der anfallenden Gebühren und um Rücksendung der
apostillierten Dokumente an die oben genannte Anschrift.

Mit freundlichen Grüßen

_________________________
[Name, Funktion]
[Ort, Datum]
(c) Beauftragung eines Company Secretary zur Inkorporation
[Firmenname] GmbH
[Anschrift]

An
[Name des Company Secretary / der CS-Kanzlei]
[Anschrift in Indien]

Betreff: Mandatierung zur Inkorporation einer Wholly-Owned Subsidiary
 über SPICe+ und zur Nachgründungs-Compliance

Sehr geehrte(r) [Name],

hiermit beauftragt die [Firmenname] GmbH Sie mit der vollständigen
Abwicklung der Gründung ihrer indischen Tochtergesellschaft
"[Wunschname] Private Limited". Der Auftrag umfasst:

 1. Beschaffung der Digital Signature Certificates (Class 3) für die
 vorgesehenen Direktoren/Zeichner;
 2. Beantragung der DIN im Rahmen von SPICe+ Teil B;
 3. Namensreservierung über SPICe+ Teil A (bis zu 2 Vorschläge);
 4. Erstellung und Einreichung von SPICe+ Teil B (INC-32) nebst
 eMoA (INC-33), eAoA (INC-34), AGILE-PRO-S (INC-35) und INC-9;
 5. Berufsträger-Zertifizierung (INC-8);
 6. Erwirkung des Certificate of Incorporation (INC-11) samt CIN,
 PAN und TAN;
 7. Nachgründungs-Compliance mit Fristenüberwachung, insbesondere:
 - FC-GPR (RBI/AD-Bank, 30 Tage ab Anteilszuteilung),
 - INC-20A (Geschäftsaufnahme, spätestens 180 Tage ab Gründung),
 - ADT-1 (Abschlussprüfer, Board-Bestellung 30 Tage ab Gründung),
 - INC-22 (Sitzbestätigung, 30 Tage, falls nicht in SPICe+ erledigt).

Wir stellen Ihnen die apostillierten deutschen Dokumente sowie die
Ausweis- und Sitznachweise bereit. Bitte bestätigen Sie den Auftrag,
teilen Sie uns Ihr Honorar sowie die zu erwartenden amtlichen Gebühren
mit und benennen Sie eine feste Ansprechperson für die Fristenkontrolle.

Mit freundlichen Grüßen

_________________________
[Name, Funktion]
[Ort, Datum]
4.11 Abhakbare Checkliste und Prüffragen
Checkliste — Gründung Wholly-Owned Subsidiary (SPICe+)
Vorbereitung
- Vehikel bestätigt (WOS/LLP/BO/LO/PO); FDI-Route sektorbezogen geprüft (Einzelfallprüfung)
- Genehmigtes Kapital festgelegt (bis ₹15 Lakh = Registrierungsgebühr ₹0)
- In Indien ansässiger Direktor bestimmt (Sec 149(3): 182 Tage im Geschäftsjahr)
- Deutsche Dokumente apostilliert (Handelsregisterauszug, Satzung, Beschluss, Vollmachten, Ausweise)
- Lokaler Berufsträger (CS/CA/CWA/Advocate) mandatiert
Inkorporation (feste Reihenfolge)
- A1 DSC (Class 3) für alle Direktoren/Zeichner beschafft
- A2 DIN in SPICe+ Teil B beantragt (₹500/DIN)
- A3 Name reserviert (SPICe+ Part A, ₹1.000) — 20-Tage-Uhr beachtet
- A4 SPICe+ Teil B (INC-32) + INC-33/34, INC-9 eingereicht (₹0 bis ₹15 Lakh; + Stempelsteuer)
- A5 AGILE-PRO-S (INC-35) mit erfasst (GST/EPFO/ESIC/Bank u. a.)
- A6 Zertifizierung (INC-8) durch Berufsträger
- A7 Certificate of Incorporation (INC-11) mit CIN, PAN, TAN erhalten
Nachgründung (Fristen ab Gründungsdatum bzw. Anteilszuteilung)
- A8 FC-GPR über AD-Bank/FIRMS (30 Tage ab Zuteilung; Zuteilung ≤60 Tage ab Zufluss; PAS-3 30 Tage)
- A9 INC-20A (≤180 Tage; erst danach Geschäftsaufnahme)
- A10 ADT-1 (Board bestellt Prüfer innerhalb 30 Tage)
- A11 INC-22 (30 Tage, falls nicht in SPICe+)
- A12 Jahres-Compliance-Kalender aufgesetzt (DIR-3 KYC, AOC-4, MGT-7, FLA)
LLP (FiLLiP) – abweichend
- B1 DSC je Designated Partner · B2 DPIN (in FiLLiP) · B3 RUN-LLP (₹200)
- B4 FiLLiP eingereicht (₹500/2.000/4.000/5.000 nach contribution) · B5 PAN/TAN
- B6 Form 3 (LLP Agreement) ≤30 Tage (Verzug ₹100/Tag ohne Deckel)
- Resident Designated Partner: 120 Tage im Geschäftsjahr (Sec 7 LLP Act)
BO/LO/PO (Form FNC) – abweichend
- Net-Worth/Track-Record geprüft (BO USD 100k/5 J.; LO USD 50k/3 J.; PO Vertrag)
- C1 Form FNC über AD-Bank → RBI · DGP-Bericht 5 AT · C2 UIN
- C3 Form FC-1 an RoC ≤30 Tage (₹6.000/Dokument; RBI-Genehmigung beifügen)
- C4 AAC-Jahreszyklus aufgesetzt
Prüffragen (Kapitelende)
- Liegt für jeden vorgesehenen Direktor/Partner ein gültiges Class-3-DSC vor, bevor SPICe+/FiLLiP gestartet wird?
- Ist mindestens ein Direktor benannt, der die 182-Tage-Ansässigkeit während des Geschäftsjahres (Sec 149(3)) erfüllt — bzw. bei der LLP ein Designated Partner mit 120 Tagen?
- Wird die 20-tägige Gültigkeit des reservierten Namens durch eine unmittelbar vorbereitete Teil-B-Einreichung eingehalten?
- Bleibt das genehmigte Kapital bei ≤ ₹15 Lakh (Registrierungsgebühr ₹0) — und ist die bundesstaatliche Stempelsteuer des Sitzbundesstaats separat kalkuliert?
- Sind alle ausländischen Dokumente apostilliert (Haager Übereinkommen), bevor sie in SPICe+/FiLLiP/FNC verwendet werden?
- Steht ein Fristen-Monitoring, das INC-20A (≤180 Tage), ADT-1 (30 Tage), INC-22 (30 Tage) und FC-GPR (30 Tage ab Zuteilung) überwacht?
- Ist geklärt, dass vor Einreichung des INC-20A kein Geschäft aufgenommen und keine Kreditbefugnis ausgeübt wird?
- Bei BO/LO/PO: Ist die RBI-Genehmigung (mit UIN) erwirkt und dem Form FC-1 innerhalb von 30 Tagen beigefügt?
4.12 Quellen & Links
Alle Fristen, Gebühren, Formulare und Rechtsgrundlagen mit Abrufdatum 2026-07-15 (Gründungsprozeduren) bzw. 2026-07-13 (Rechtsform-Kontext); verbindliche Korrekturen mit Stand 16.07.2026.
Gesetze und Regeln (Primärquellen):
- Companies Act 2013 (Act 18 of 2013) — Sec 4(4), 7, 10A, 12, 92, 137, 139, 149(3), 153, 380, 385: https://www.indiacode.nic.in/bitstream/123456789/2114/5/A2013-18.pdf (Abruf 2026-07-13)
- Companies (Incorporation) Rules 2014 — Rule 9/10/12/14/15/18/25/38/38A: https://thc.nic.in/Central%20Governmental%20Rules/Companies%20(Incorporation%20%20Rules,%202014.pdf (Abruf 2026-07-15)
- Companies (Registration Offices and Fees) Rules 2014 — Rule 8(4), Gebührentabellen: https://thc.nic.in/Central%20Governmental%20Rules/Companies%20(Registration%20Offices%20and%20Fees%20Rules,%202014.pdf (Abruf 2026-07-15)
- Companies (Incorporation) Fourth Amendment Rules 2021, GSR 392(E) vom 07.06.2021 — Rule 38A / AGILE-PRO-S (INC-35): https://ca2013.com/wp-content/uploads/2021/06/Incorporation-rules.pdf (Abruf 2026-07-15)
- Companies (Amendment) Act 2017 — §46 (Substitution Sec 149(3), „during the financial year"; wirksam 07.05.2018 via S.O. 1833(E)): https://www.nfcg.in/UserFiles/THE-COMPANIES-AMENDMENT-ACT-2017.pdf (Abruf 2026-07-16)
- LLP Act 2008 (Act 6 of 2009) — Sec 5, 6, 7, 11, 12, 23: https://www.indiacode.nic.in/bitstream/123456789/2023/1/A2009-06.pdf (Abruf 2026-07-13)
- LLP Rules 2009 (text-lesbare Reproduktion) — Rule 11 (Form 2/FiLLiP), Rule 12 (Apostille verbatim), Rule 21(1) (Form 3, 30 Tage): https://www.manupatra.com/manufeed/contents/PDF/633746268709687500.pdf (Abruf 2026-07-15)
- Form FC-1 (amtl. eForm; Sec 380(1) & Rule 3(3)): https://www.taxtmi.com/tmi_shared_files/2015-16/Form_FC-1_2.pdf (Abruf 2026-07-15)
RBI / FEMA:
- RBI FED Master Direction No. 10/2015-16 (BO/LO/PO; Net worth BO USD 100k / LO USD 50k; Form FNC; UIN): https://rbi.org.in/scripts/BS_ViewMasDirections.aspx?id=10195 (Abruf 2026-07-13)
- RBI Master Circular on Foreign Investment (FC-GPR „not later than 30 days from the date of issue of shares"): https://www.rbi.org.in/commonman/english/scripts/Notification.aspx?Id=542 (Abruf 2026-07-15)
FDI-Politik / Apostille:
- DPIIT Consolidated FDI Policy 2020 (Para 2.1.4 Automatic Route; Para 5.2(a) residuale 100 %-Automatikregel): https://www.dpiit.gov.in/static/uploads/2025/07/6457fc2703ee6082366c4a958b6473a8.pdf (Abruf 2026-07-13)
- MEA — Attestation/Apostille (Competent Authority Indien; ₹50/Apostille): https://www.mea.gov.in/apostille-menu (Abruf 2026-07-13)
- HCCH — India Competent Authority: https://www.hcch.net/en/states/authorities/details3/?aid=643 (Abruf 2026-07-13)
PIB-Pressemitteilungen (Regierungsquellen zum SPICe+-Prozess):
- SPICe+-Rollout (GSR 128, 23.02.2020; Teil A/B; 3 Verfahren / 4 Tage): https://pib.gov.in/PressReleasePage.aspx?PRID=1656755 (Abruf 2026-07-15)
- Zero-Fee ≤ ₹15 Lakh Kapital: https://pib.gov.in/PressReleasePage.aspx?PRID=199252 (11.02.2020)
- 11 gebündelte SPICe+-Dienste (verbatim), CRC, FiLLiP-CBDT-Integration: https://pib.gov.in/PressReleasePage.aspx?PRID=2155546 (2025)
- SPICe+/AGILE-PRO-Einführung: https://pib.gov.in/PressReleasePage.aspx?PRID=1604176 (2020)
Verbindliche Korrekturen (Vorrang):
- SPICe+-Registrierungsgebühr ₹0 bis ₹15 Lakh — GSR 180(E) vom 06.03.2019, wirksam 18.03.2019 (Companies (Incorporation) Second Amendment Rules 2019).
- Sec 149(3) aktueller Wortlaut „during the financial year", mind. 182 Tage — Companies (Amendment) Act 2017 §46, wirksam 07.05.2018 (S.O. 1833(E)).
Markt- und Praxiswerte (kein amtlicher Tarif; vor verbindlicher Kalkulation aktuell einzuholen):
- DSC-Marktpreise Class 3 — Preisseiten der CCA-lizenzierten Certifying Authorities; amtliches CA-Verzeichnis: cca.gov.in/licensed_ca.html (Abruf 2026-07).
- LLP-Gebührenstaffel (RUN-LLP, FiLLiP, Form 3) — MCA-V3-Gebührenkalkulationstool bzw. LLP Rules 2009 (Annexure Fees).
- Bearbeitungsdauer BO/LO/PO — Praxiswerte der AD-Category-I-Bank/RBI; die RBI FED Master Direction 10/2015-16 nennt keine fixe Werktage-Frist.
- Bundesstaatliche Stempelsteuer (MoA/AoA) — State Stamp Acts mit Schedule bzw. State-IGR-Portale und indiacode.nic.in; die MCA21-Stempelsteuer-Übersicht dient nur der Gegenprüfung (in Teilen veraltet). Die bundesstaatliche Aufschlüsselung findet sich in Abschnitt D.3.
Offene Punkte (Nachrecherche vor Umsetzung)
- Bundesstaatliche Stempelsteuersätze — geschlossen durch verifizierte Nachrecherche (State-Stamp-Act-Amendments/Gazette-Primärtexte; State-Tabelle in Abschnitt D.3 eingearbeitet, Stand 16.07.2026). Rest-Vorbehalt nur noch Haryana/Gurugram (Divergenz MCA-Tabelle vs. Amendment-Schedule — vor Gründung dort gesondert zu prüfen).
- LLP-Gebührenstaffel (RUN-LLP ₹200; FiLLiP ₹500/2.000/4.000/5.000; Form 3 ₹50/100/150/200 + ₹100/Tag) — über das MCA-V3-Gebührenkalkulationstool zu bestätigen. Zugleich ist die Rule-Zuordnung (Namensreservierung B3 vs. Inkorporation B4 — beide derzeit „Rule 18 (historisch Rule 11)") am text-lesbaren Primärtext der LLP Rules 2009 zu disambiguieren.
- Bearbeitungsdauer BO/LO/PO in Arbeitstagen — in der RBI Master Direction nicht als fixe Werktage-Zahl festgelegt.
- Konkrete DSC-Marktpreise — kein amtlicher Tarif; marktbezogen einzuholen. Deutsche Apostille-Gebühren — amtlich geregelt, aber je nach Bundesland und Urkundenart unterschiedlich (siehe Abschnitt D.2); der aktuelle Satz ist bei der zuständigen Stelle zu bestätigen.
- CRC-Zuständigkeit für Form FC-1 (Schritt C3) — geschlossen durch verifizierte Nachrecherche: Die CRC-Zuständigkeit für Form FC-1 wurde mit MCA-Notification G.S.R. 491(E) vom 12.08.2024 verlagert und ist ab 09.09.2024 wirksam (Companies (Registration Offices and Fees) Rules, Rules 3(3)/8(1); Primärquelle: MCA G.S.R. 491(E), mca.gov.in; Abruf 07/2026; in Schritt C3 eingearbeitet).
Häufige Fragen zu diesem Thema
Wie lange dauert eine Gründung in Indien?
Die Inkorporation läuft über das Portal SPICe+ in fester Reihenfolge (digitale Signatur, Namensreservierung, Gründungsantrag, Certificate of Incorporation). Bei vollständigen, apostillierten Unterlagen sind wenige Wochen realistisch; Nachgründungspflichten sind streng befristet.
Was kostet eine Niederlassung in Indien?
Der einmalige Setup einer eigenen Tochter (Gründung, Beratung, Registrierungen, Ersteinrichtung) liegt als Orientierungswert bei rund 30.000 bis 70.000 Euro; der operative Betriebsaufbau liegt deutlich darüber.