Welche Rechtsform in Indien für den Mittelstand?
Dem deutschen Mittelständler stehen für Indien sieben Eintrittsmodi offen: vier leichtere Einstiegs- und Übergangsmodi — Export via Distributor/Agent, Liaison Office, Branch-/Project-Office sowie Lizenzierung/Franchising — und drei…
Worum es geht
Dem deutschen Mittelständler stehen für Indien sieben Eintrittsmodi offen: vier leichtere Einstiegs- und Übergangsmodi — Export via Distributor/Agent, Liaison Office, Branch-/Project-Office sowie Lizenzierung/Franchising — und drei strategische Dauerformen, Build (100-%-Tochter / WOS), Buy (M&A) und Partner (Joint Venture). Die drei Dauerformen unterscheiden sich in klaren, gegenläufigen Stärken bei Kontrolle, Zeit, Kapital, Risiko und IP-Schutz. Weil kein Modus universell überlegen ist, folgen erfahrene Unternehmen meist einem Stufenmodell: mit geringem Commitment testen und entlang definierter Auslöser eskalieren.
Zur Orientierung: Der Master-Entscheidungsbaum (Abschnitt 3.2) grenzt die zulässige Rechtsform ein, die 15-Kriterien-Matrix (3.4) und die Variablen-Matrix (3.6) schärfen die Modus-Wahl, und die Checkliste (Abschnitt 8) sichert die Umsetzung ab.
Rechtlicher Hinweis: Dieses Kapitel bündelt regulatorische Kernfakten aus primärquellenverifizierter Recherche (Stand Juli 2026). Es ersetzt keine Rechts- oder Steuerberatung. Jede Modus-, Vehikel- und Vertragsentscheidung ist im Einzelfall sektor-, deal- und standortspezifisch mit indischen Fachberatern (Company Secretary, Chartered Accountant, Wirtschaftskanzlei) zu prüfen. Sämtliche Schwellen, Fristen und Gebühren sind zum Zeitpunkt der konkreten Transaktion am amtlichen Primärquellenstand zu verifizieren.
3.1 Die Grundentscheidung: Build, Buy oder Partner
Bevor die Rechtsform gewählt wird, steht die strategische Grundentscheidung, wie der Markt betreten wird. Sie lässt sich auf drei Dauerformen verdichten:
- Build (Greenfield / Wholly Owned Subsidiary, WOS): Das Unternehmen baut in Indien eine eigene, zu 100 % gehaltene Kapitalgesellschaft auf. Maximale operative, strategische und IP-Kontrolle — bei langsamstem Markt- und Kundenzugang, weil Team, Kundenstamm und Marke von null entstehen. Gründung über SPICe+ nach dem Companies Act 2013; FDI für nicht regulierte Sektoren meist über die Automatic Route.
- Buy (M&A / Akquisition): Das Unternehmen kauft eine bestehende indische Gesellschaft und übernimmt damit sofort Kunden, Team und Marktkenntnis. Schnellster Zugang zu laufendem Geschäft, aber der due-diligence-kritischste Modus: versteckte Steuerstreitigkeiten, ein Compliance-Universum von rund 69.233 Vorschriften und laufende Verfahren können auf den Käufer übergehen.
- Partner (Joint Venture / strategische Allianz): Das Unternehmen gründet mit einem lokalen Partner eine gemeinsame Gesellschaft. Geteiltes Kapital und Risiko, Zugang zu lokalen Netzwerken und Regulatorik-Navigation — dafür die meisten Governance- und Deadlock-Konflikte und Exit-Optionen, die an die FEMA-Fair-Value-Regeln stoßen.
Zwischen diesen drei Endzuständen liegen die leichteren Einstiegsmodi (Export/Distributor, Liaison Office, Branch/Project Office, Lizenzierung), die als Test-, Übergangs- oder Nischenlösungen dienen. Insgesamt ergeben sich die sieben Modi, die Abschnitt 3.3 im Detail beschreibt.
Ein zentraler Befund vorweg: Es gibt keinen universell überlegenen Modus. Die Wahl folgt sieben Situationsvariablen — Produktkomplexität, Time-to-Market, Budget, Risikoappetit, Präsenzzweck, IP-Sensitivität und Markenstatus (siehe Abschnitt 3.6).
3.2 Der Master-Entscheidungsbaum Rechtsform
Die Vehikelwahl lässt sich als Entscheidungsbaum abbilden, der von der einfachsten zur bindungsintensivsten Struktur führt. Der Primärpfad lautet: kommerzielle Tätigkeit? → LO/PO → BO → JV/M&A → WOS/LLP.
Erste Weiche — Soll in Indien eine kommerzielle, Umsatz erzielende Tätigkeit ausgeübt werden?
- Nein (nur Marktbeobachtung, Repräsentation der Muttergesellschaft, Anbahnung von Kooperationen, Import-/Export-Förderung): Der geeignete Rahmen ist das Liaison Office (LO). Es darf ausschließlich Verbindungstätigkeiten ausüben, keine Geschäftstätigkeit und kein Einkommen in Indien erzielen und finanziert sich vollständig aus Auslandsüberweisungen der Zentrale. Eignungshürde: Net worth ≥ USD 50.000 und ein profit-making track record der letzten drei Geschäftsjahre. Ist die Präsenz projektgebunden und liegt ein Vertrag mit einem indischen Auftraggeber vor, tritt an die Stelle des LO das Project Office (PO) (Generalgenehmigung der RBI bei erfüllter Finanzierungsbedingung).
- Ja: weiter zur zweiten Weiche.
Zweite Weiche — Ist eine eigene Rechtspersönlichkeit mit Haftungsabschirmung erforderlich?
- Nein (eine unselbständige Zweigniederlassung der Mutter genügt; kein Einzelhandel, keine Fertigung geplant): Der geeignete Rahmen ist das Branch Office (BO). Es darf kommerziell tätig sein (u. a. Export/Import, Beratung, Forschung, technischer Support, IT-/Softwareentwicklung), aber kein Retail und keine Fertigung (außer in SEZ) betreiben; Gewinne sind nach Steuern frei repatriierbar. Eignungshürde: Net worth ≥ USD 100.000 und ein profit-making track record der letzten fünf Geschäftsjahre; ersatzweise ein Letter of Comfort der Muttergesellschaft. Nachteil: keine Haftungsabschirmung — es besteht Haftungsdurchgriff auf die deutsche Mutter, und steuerlich wird eine Betriebsstätte begründet.
- Ja: weiter zur dritten Weiche.
Dritte Weiche — Soll allein aufgebaut, mit einem Partner kooperiert oder ein bestehendes Zielobjekt erworben werden?
- Mit lokalem Partner: Joint Venture (JV) — typischerweise eine Private Limited Company oder LLP mit indischem Partner, geregelt über ein Shareholders' Agreement (bzw. LLP-Agreement).
- Bestehendes Zielobjekt erwerben: M&A / Akquisition — als Share Deal oder Asset/Slump-Sale-Deal.
- Allein aufbauen: WOS (Private Limited Company) oder LLP als eigene Struktur mit voller Kontrolle und Haftungsabschirmung.
Die grafische Umsetzung dieses Baums beschreibt Abschnitt 4 (Grafik 1). Zwei Eignungshürden sind für die frühe Weichenstellung entscheidend und in der Grafik zu markieren: LO Net worth ≥ USD 50.000 / 3 Jahre Gewinn und BO Net worth ≥ USD 100.000 / 5 Jahre Gewinn. Ein junges oder frisch gegründetes Tochterunternehmen ohne eigenen Track Record erfüllt diese Hürden oft nur über den Letter of Comfort der Mutter — ein Grund, warum viele Mittelständler die WOS (ohne Track-Record-Hürde) dem Branch Office vorziehen.
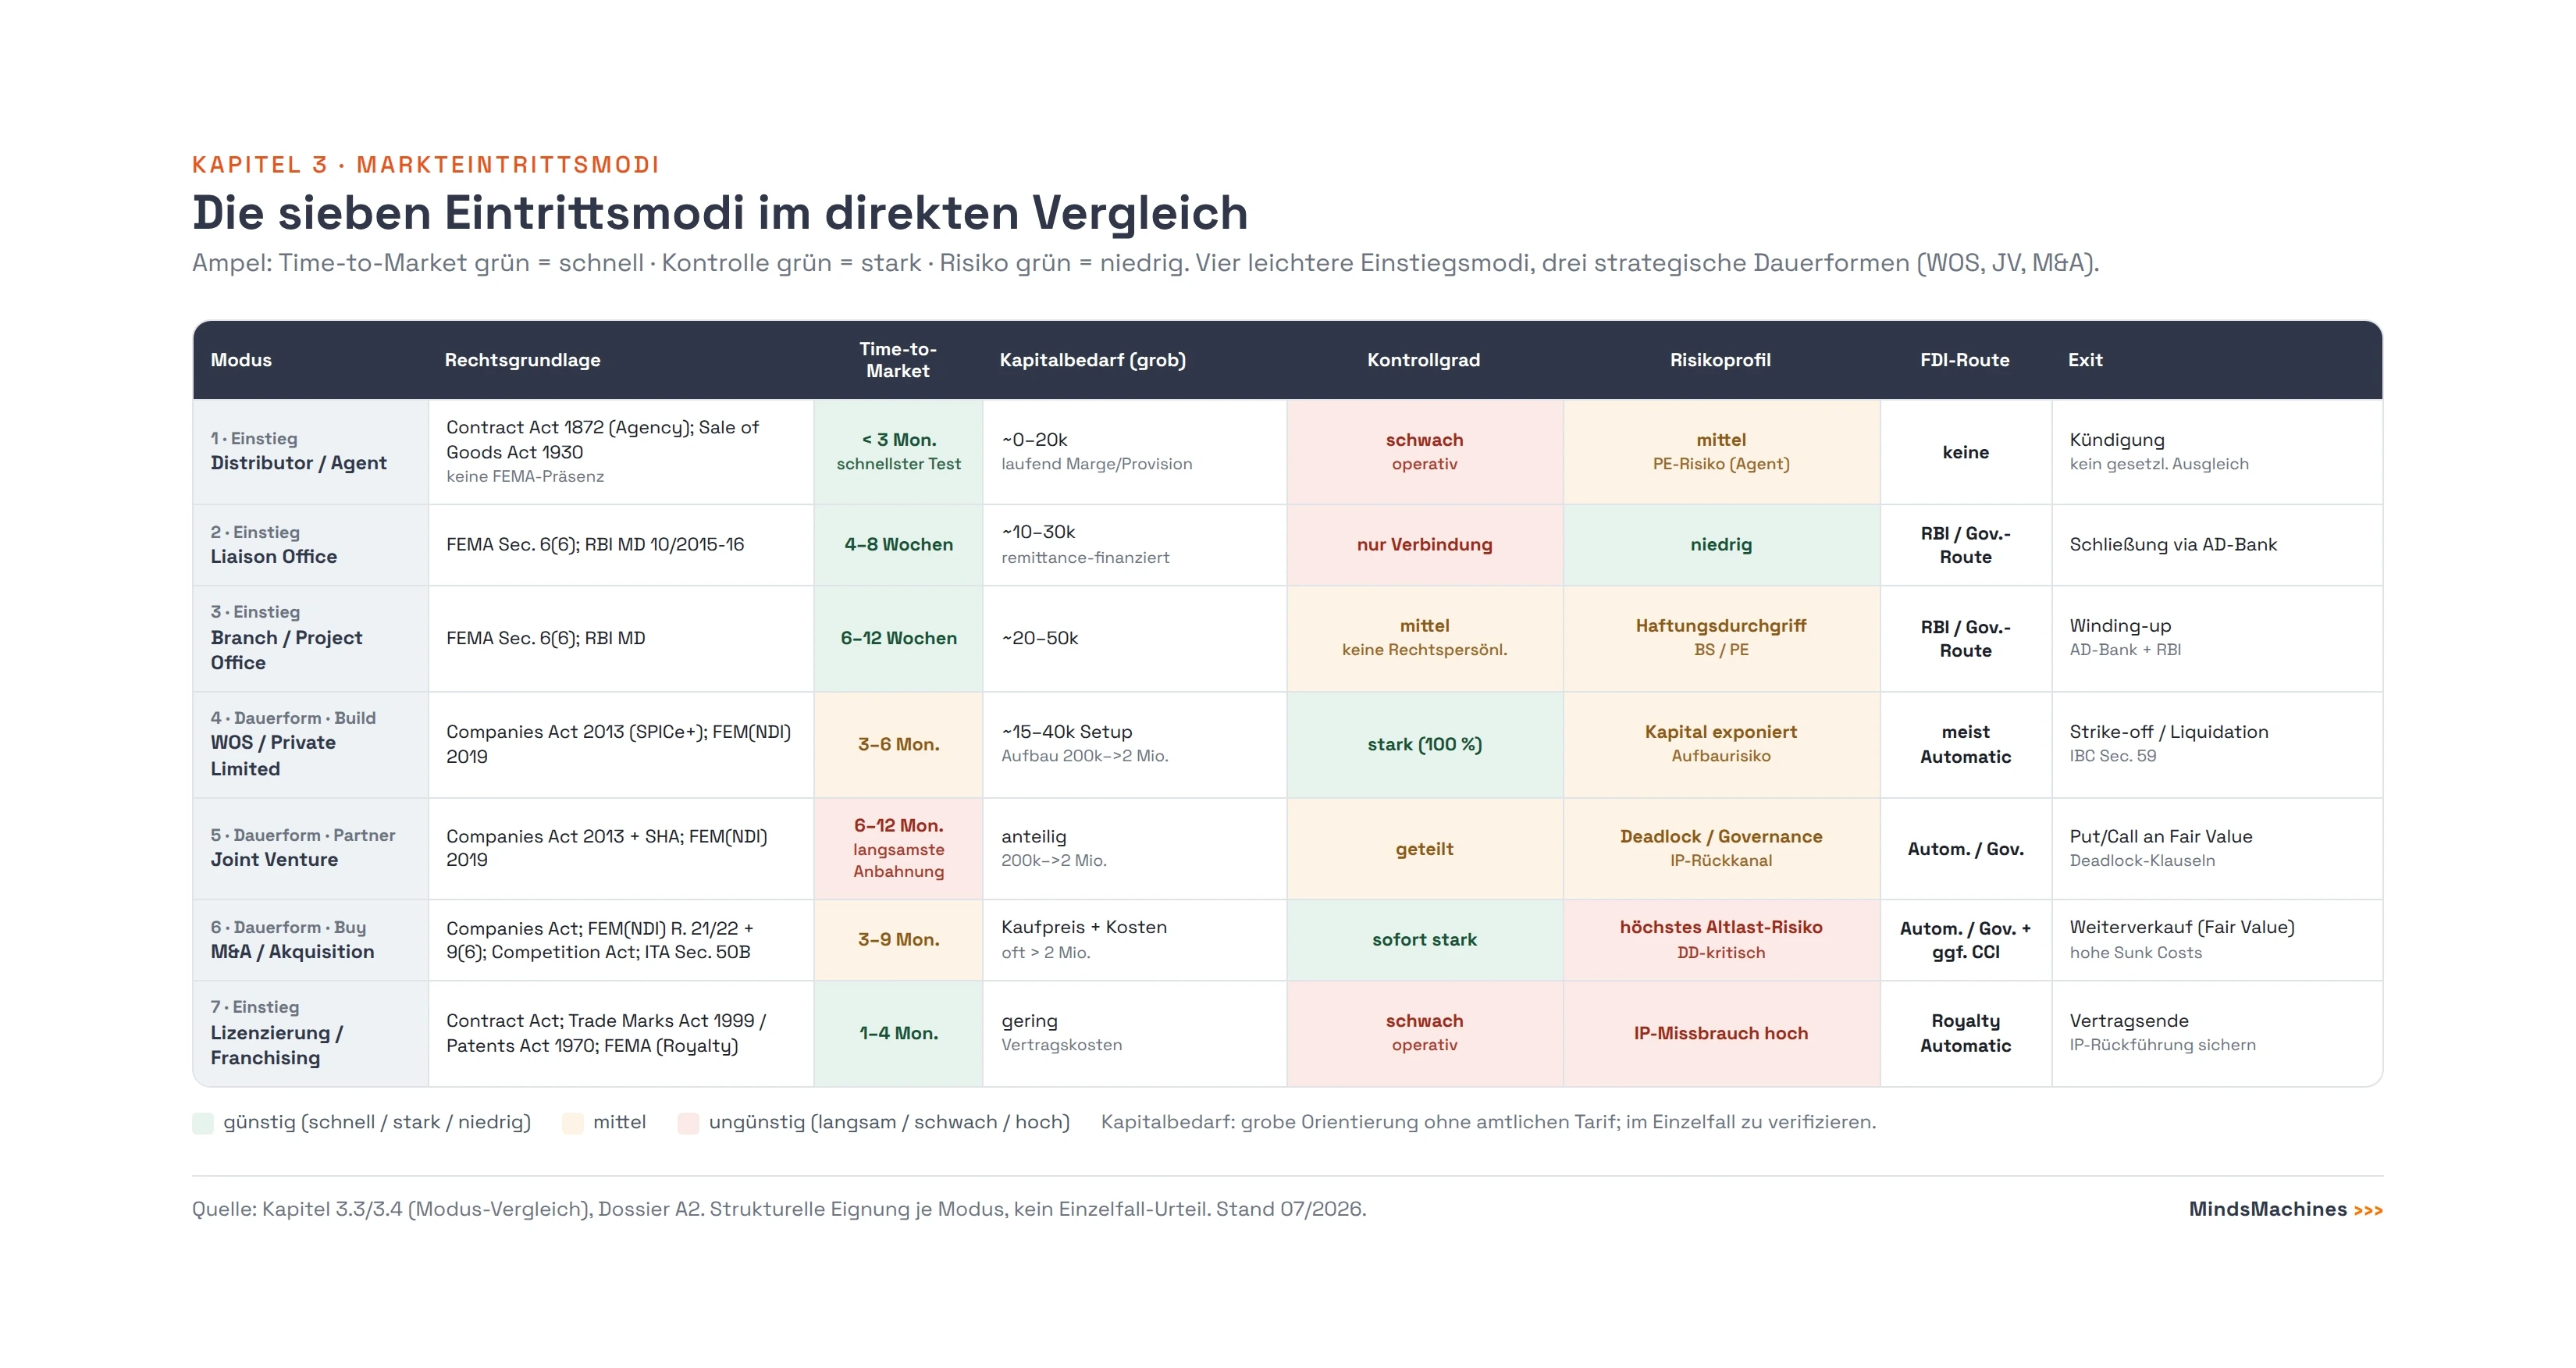
3.3 Die sieben Eintrittsmodi im Detail
Modus 1 — Export via Distributor / Handelsvertreter (Agent). Verkauf ins Land ohne eigene indische Präsenz. Der Distributor kauft auf eigene Rechnung (Buy-Sell) und verkauft weiter; der Handelsvertreter/Agent vermittelt oder schließt im Namen des Prinzipals ab. Rechtsgrundlage: Indian Contract Act 1872 (Agency, Sec. 182 ff.) und Sale of Goods Act 1930. Schnellster Markttest (Wochen bis wenige Monate), Setup nahe null bis rund 20.000 EUR. Operativ schwache Kontrolle, da der Distributor Kundenbeziehung und häufig Preis steuert. Kein FDI. Reversibel durch Kündigung — aber ohne gesetzlichen Ausgleichsanspruch (kein Äquivalent zu § 89b HGB). Zentrale Falle: das PE-Risiko beim Agenturmodell (siehe Abschnitt 3.7).
Modus 2 — Liaison Office (LO) / Representative Office. Reine Verbindungsfunktion (Kommunikationskanal, Marktbeobachtung, Kooperationsanbahnung), keine kommerzielle Tätigkeit, kein Einkommen in Indien. Rechtsgrundlage: FEMA 1999 Sec. 6(6), RBI Master Direction 10/2015-16, Antrag über Form FNC via AD-Category-I-Bank. Eignungshürde: Net worth ≥ USD 50.000 + 3 Jahre Gewinn. Genehmigung zunächst 3 Jahre; danach Schließung oder Umwandlung in JV/WOS. Keine Verlängerung für LOs von NBFCs und dem Bau-/Entwicklungssektor. Praxisdauer 4–8 Wochen. Für den kommerziellen Vertrieb ungeeignet, nur als Vorstufe sinnvoll.
Modus 3 — Branch Office (BO) / Project Office (PO). Kommerziell tätige Zweigniederlassung ohne eigene Rechtspersönlichkeit. Das BO darf u. a. Export/Import, Beratung, Forschung, technischen Support sowie IT-/Softwareentwicklung erbringen, aber kein Retail und keine Fertigung (außer SEZ). Eignungshürde: Net worth ≥ USD 100.000 + 5 Jahre Gewinn; ggf. Letter of Comfort. Meldung an den Director General of Police binnen 5 Werktagen nach Funktionsaufnahme; jährliches Annual Activity Certificate. Haftungsdurchgriff auf die Mutter, steuerlich Betriebsstätte. Das PO ist projektgebunden und setzt einen Vertrag mit einem indischen Auftraggeber sowie eine der zulässigen Finanzierungsbedingungen (u. a. Inward Remittance oder Term Loan durch eine indische Bank/PFI) voraus; es darf bis zu zwei Foreign-Currency-Konten führen. Praxisdauer 6–12 Wochen.
Modus 4 — Wholly Owned Subsidiary / Private Limited Company (Greenfield / Build). Eigene indische Kapitalgesellschaft, zu 100 % von der deutschen Mutter gehalten, mit voller Rechtspersönlichkeit und Haftungsabschirmung. Rechtsgrundlage: Companies Act 2013 (Gründung nach Sec. 3, Subsidiary-Definition Sec. 2(87), Resident-Director-Pflicht Sec. 149(3)); Gründung über SPICe+ (INC-32); FDI unter den FEM(NDI) Rules 2019. Kein gesetzliches Mindestkapital. Volle Kontrolle in allen Dimensionen (operativ, strategisch, Marke, IP), aber Kundenaufbau von null. Inkorporation praxisüblich rund 7–10 Werktage, voller operativer Aufbau 3–6 Monate. Wichtig: Eine 100-%-Tochter ist nicht Startup-India-recognitionsfähig (siehe Kasten unten). Exit über Strike-off (Form STK-2, Gebühr INR 10.000) oder Voluntary Liquidation nach IBC Sec. 59.
Modus 5 — Joint Venture / strategische Allianz (Partner). Gemeinsame Gesellschaft mit einem lokalen Partner (Equity-JV) oder vertragliche Allianz. Rechtsgrundlage: Companies Act 2013 (JV-Company) plus Shareholders' Agreement (SHA); FEM(NDI) Rules 2019 für Pricing und Exit. Zugang zu Netzwerk, Kunden, Marktkenntnis und Infrastruktur bei geteiltem Kapital — aber geteilte Kontrolle (Board, Reserved Matters, Stimmrechte), Deadlock-Gefahr und IP-Rückkanal an den Partner. Exit-Klauseln (Put/Call) sind streng an den Fair Value gebunden (siehe Abschnitt 3.5 und Erfolgsfaktor-Kasten). Praxisdauer 6–12 Monate (Partnersuche, Partner-Due-Diligence, SHA-Verhandlung).
Modus 6 — Akquisition (M&A / Buy). Kauf einer bestehenden indischen Gesellschaft als Share Deal (Übernahme der Gesellschaft mit allen Rechten und Pflichten) oder Asset/Slump-Sale-Deal (selektiver Erwerb). Rechtsgrundlage: Companies Act 2013; FEM(NDI) Rules 2019 (Rule 21/22 Pricing, Rule 9(6) deferred consideration); Competition Act 2002 (Sec. 5/6 Combination, ggf. CCI-Freigabe); ITA 1961 Sec. 50B (Slump Sale). Schnellster Zugang zu laufendem Geschäft (3–9 Monate inkl. Due Diligence und Freigaben), aber höchstes Altlast-Risiko und höchster Kapitalbedarf. Details zu FEMA-Pricing, CCI und Slump Sale in Abschnitt 3.5.
Modus 7 — Lizenzierung / Franchising. Übertragung von Technologie, Marke oder Know-how an einen indischen Partner gegen Royalty/Franchise-Gebühr, ohne eigene Kapitalgesellschaft. Rechtsgrundlage: Indian Contract Act 1872; Trade Marks Act 1999 / Patents Act 1970; FEMA (Royalty-Remittance über die Automatic Route, seit 2009/2017 ohne Obergrenze). Geringer Kapitaleinsatz, schnelle Umsetzung (1–4 Monate), aber hohes IP-Missbrauchs-/Leakage-Risiko. IP-Rückführung und Vertraulichkeit sind vertraglich abzusichern, weil nachlaufende Wettbewerbsverbote in Indien regelmäßig nichtig sind (Sec. 27 Contract Act; siehe Abschnitt 3.7).
Praxiskasten — Startup India: Die WOS ist nicht recognitionsfähig. Eine 100 % von der deutschen Mutter gehaltene Tochtergesellschaft kann keine DPIIT-Startup-India-Recognition erhalten. Grund ist nicht der Inkorporationsort (eine WOS ist in Indien inkorporiert), sondern die Eignungsbedingungen der DPIIT-Recognition-Guidelines (Office Memorandum vom 30.06.2021): Die Anerkennung ist an Promoter- und Holding-Bedingungen geknüpft, die eine zu 100 % von der ausländischen Mutter gehaltene Tochtergesellschaft regelmäßig nicht erfüllt. Klausel 4 dieser Guidelines konkretisiert die Bedingungen: Sie verlangt eine indische Promoter-Beteiligung von mindestens 51 % (Klausel 4(iv), unter Verweis auf Companies Act 2013 und SEBI-(ICDR)-Regulations 2018) und schließt Holding-/Tochtergesellschaften ausdrücklich von der Recognition aus (Klausel 4(i)); auch im Ausland inkorporierte Entities sind ausgeschlossen (Klausel 4(iii)). Eine zu 100 % gehaltene WOS scheitert damit an beiden Kriterien — an der 51-%-Schwelle wie am Tochter-Ausschluss. Für die Quellenlage ist entscheidend: Diese Bedingungen stehen allein in den Guidelines (administrative Verwaltungsregelung); der Wortlaut der Gazette-Notification G.S.R. 108(E) vom 04.02.2026 enthält weder eine 51-%-Klausel noch einen Tochter-Ausschluss und regelt statt dessen u. a. die Turnover-Schwelle (Primärquelle: DPIIT/Startup India — Revised Guidelines for Recognition, OM 30.06.2021, Klausel 4, startupindia.gov.in, Abruf 07/2026). Die aktuelle Turnover-Schwelle der Startup-Definition liegt bei INR 200 Cr (G.S.R. 108(E), 2026). Für den typischen Mittelständler bedeutet das: Die steuerlichen und förderrechtlichen Startup-Vorteile stehen der WOS nicht offen; sie können allenfalls über eine JV-Struktur mit maßgeblicher indischer Promoter-Beteiligung in Reichweite kommen — was jedoch die Kontroll- und IP-Logik grundlegend verändert.
3.4 Build vs. Buy vs. Partner — die 15-Kriterien-Matrix
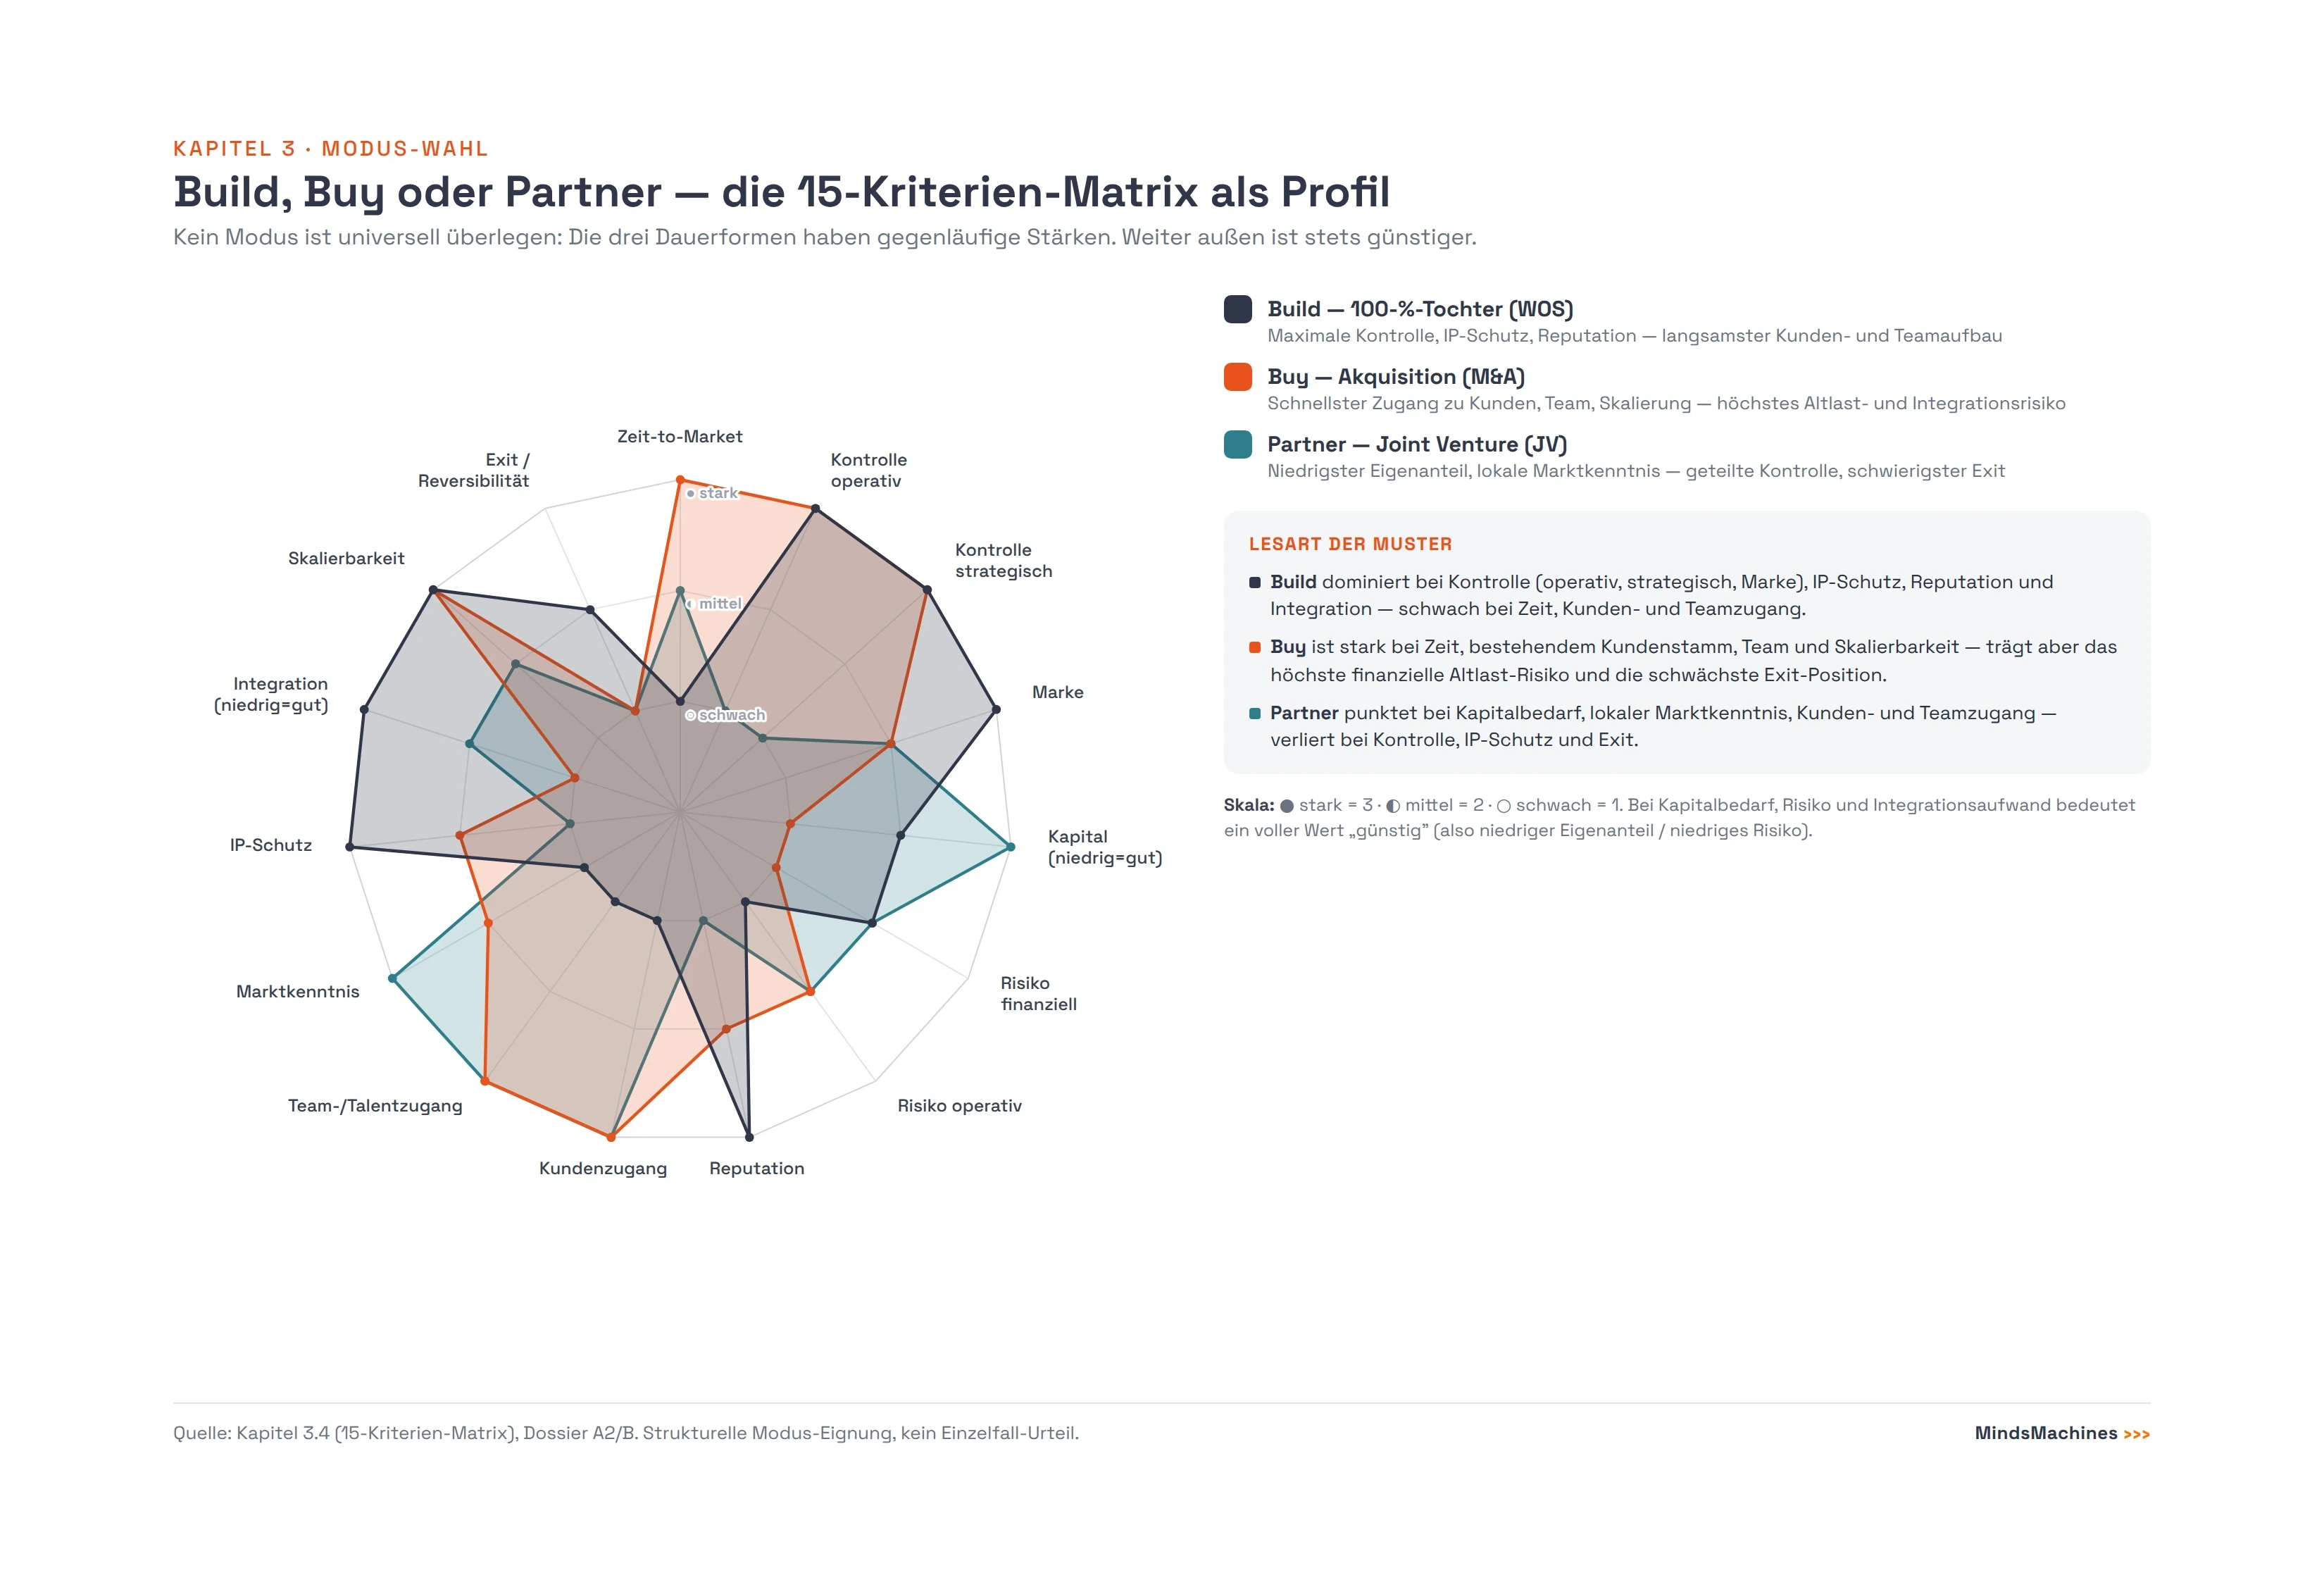
Die drei Dauerformen lassen sich anhand von 15 Kriterien strukturell bewerten. Die Bewertung (● stark · ◐ mittel · ○ schwach) bezieht sich auf die strukturelle Eignung des Modus für das jeweilige Kriterium, nicht auf einen Einzelfall; ein voller Punkt bedeutet stets „günstig" (bei Kapitalbedarf also niedriger Eigenanteil, bei Risiko niedriges Risiko). Die vollständige Matrix ist in Abschnitt 4 (Grafik 3) auch als Radar aufbereitet.
| # | Kriterium | Build (WOS) | Buy (M&A) | Partner (JV) |
|---|---|---|---|---|
| 1 | Zeit-to-Market | ○ | ● | ◐ |
| 2 | Kontrolle operativ | ● | ● | ○ |
| 3 | Kontrolle strategisch | ● | ● | ○ |
| 4 | Kontrolle Marke | ● | ◐ | ◐ |
| 5 | Kapitalbedarf (niedrig = ●) | ◐ | ○ | ● |
| 6 | Risiko finanziell (niedrig = ●) | ◐ | ○ | ◐ |
| 7 | Risiko operativ (niedrig = ●) | ○ | ◐ | ◐ |
| 8 | Risiko reputational (niedrig = ●) | ● | ◐ | ○ |
| 9 | Markt-/Kundenzugang bestehend | ○ | ● | ● |
| 10 | Talent-/Teamzugang | ○ | ● | ● |
| 11 | Lokale Marktkenntnis / Regulatorik-Navigation | ○ | ◐ | ● |
| 12 | IP-Schutz / IP-Sensitivität | ● | ◐ | ○ |
| 13 | Integrationsaufwand (niedrig = ●) | ● | ○ | ◐ |
| 14 | Skalierbarkeit | ● | ● | ◐ |
| 15 | Exit / Reversibilität | ◐ | ○ | ○ |
Lesart der Muster. Build dominiert bei Kontrolle (operativ, strategisch, Marke), IP-Schutz, Reputation und Integrationsaufwand, ist aber bei Zeit, Kunden- und Teamzugang sowie lokaler Marktkenntnis strukturell unterlegen. Buy ist bei Zeit, bestehendem Kundenstamm, Team und Skalierbarkeit stark, trägt aber das höchste finanzielle Altlast-Risiko, den höchsten Integrationsaufwand und die schwächste Exit-Position (hohe Sunk Costs). Partner punktet bei Kapitalbedarf (niedrigster Eigenanteil), lokaler Marktkenntnis, Kunden- und Teamzugang, verliert aber bei Kontrolle, IP-Schutz, Reputation und Exit.
Strukturelle Kurzprofile.
- Build (WOS) ist strukturell überlegen, wenn IP-Sensitivität hoch ist, volle strategische Kontrolle und eine eigene Marke gewünscht sind, kein passendes Zielobjekt oder kein passender Partner existiert und Zeit weniger kritisch ist als Kontrolle. Deutsche Maschinenbauer und Chemieunternehmen mit sensiblem Verfahrens-Know-how wählen häufig Greenfield, um IP intern zu halten. Strukturell unterlegen ist Build, wenn schneller Kunden-/Marktzugang oder ein eingespieltes lokales Team entscheidend sind.
- Buy (M&A) ist strukturell überlegen, wenn Time-to-Market kritisch ist, ein bestehender Kundenstamm, ein Vertriebsnetz oder ein Team übernommen werden sollen und Marktanteil rasch konsolidiert werden muss. Strukturell unterlegen ist Buy, wenn die indische Litigation- und Compliance-Landschaft schwer durchdringbar ist (versteckte Verbindlichkeiten), die Zielbewertung strittig ist oder die Post-Merger-Integration kulturell und systemisch riskant ist — Buy ist der due-diligence-kritischste Modus.
- Partner (JV) ist strukturell überlegen, wenn lokale Marktkenntnis und Regulatorik-Navigation, geteiltes Kapitalrisiko und schneller Netzwerkzugang zählen, oder wenn ein Sektor Government-Route- oder Local-Content-Bindungen hat, die ein lokaler Partner erleichtert. Strukturell unterlegen ist der JV, wenn volle strategische Kontrolle und IP-Schutz Priorität haben — der JV produziert die meisten Governance-, Deadlock- und IP-Rückkanal-Konflikte und die problematischsten Exits.
3.5 Indien-Spezifika für Buy und Partner
Vier regulatorische Themen entscheiden in Indien häufiger über den Deal-Erfolg als die kaufmännische Logik. Sie sind bei M&A und JV zwingend früh einzuplanen. (Alle Angaben sind rechtlich/steuerlich im Einzelfall zu prüfen.)
a) FEMA-Pricing / Fair-Value-Gebot (Rule 21/22 FEM(NDI) Rules 2019). Anteilsübertragungen zwischen Resident und Non-Resident müssen zum Fair Value erfolgen. Beim Erwerb durch den ausländischen Käufer (Resident → Non-Resident) darf der Preis nicht unter dem Fair Value liegen (Floor); beim Verkauf durch den ausländischen Verkäufer (Non-Resident → Resident) nicht über dem Fair Value (Ceiling). Diese asymmetrische Regel soll Kapitalabfluss verhindern. Bei nicht börsennotierten Gesellschaften ist der Fair Market Value vor Allotment durch einen SEBI-registrierten Category-I Merchant Banker oder einen Chartered Accountant nach international anerkannter Methodik (z. B. DCF) auf Arm's-Length-Basis zu zertifizieren; das Valuation-Zertifikat darf bei Allotment nicht älter als 90 Tage sein. Die Anteilsübertragung ist über die AD-Bank in Form FC-TRS binnen 60 Tagen zu melden; die Kapitalzuführung selbst über FC-GPR binnen 30 Tagen, jährlich zusätzlich FLA bis 15. Juli.
b) Earn-outs / Deferred Consideration (Rule 9(6) FEM(NDI) Rules 2019 — die „18/25-Regel"). Bei Übertragung von Equity Instruments zwischen Resident und Non-Resident dürfen maximal 25 % der Gesamtgegenleistung auf deferred basis binnen maximal 18 Monaten ab Transfer Agreement gezahlt, über Escrow (max. 18 Monate) abgewickelt oder vom Verkäufer indemnifiziert (max. 18 Monate ab Vollzahlung) werden. Die final gezahlte Gegenleistung muss den Pricing Guidelines (Fair Value) entsprechen — Earn-outs dürfen den Fair-Value-Rahmen nicht umgehen. Grenzen: nur bei Secondary-Transfers, nicht bei Primärzeichnung neuer Aktien; nicht für börsennotierte Gesellschaften; nicht für LLPs (nur Companies). Über 25 % / 18 Monate hinaus ist eine RBI-Vorabgenehmigung nötig.
c) CCI-Fusionskontrolle (Competition Act 2002; Regime seit 10.09.2024). Eine „Combination" (Erwerb/Merger/Amalgamation) ist bei der CCI anzumelden, sobald eine der Meldeschwellen greift; Sec. 6 verlangt die Notice vor Vollzug. Drei Auslöser sind zu prüfen:
- Deal-Value-Threshold (Sec. 5(d), seit 10.09.2024): Meldepflicht, wenn der Transaktionswert INR 2.000 Cr übersteigt und das Zielobjekt „substantial business operations in India" hat. Letzteres ist u. a. erfüllt, wenn Turnover oder GMV in Indien ≥ 10 % des globalen Werts und > INR 500 Cr betragen.
- Klassische Sec.-5-Schwellen (Stand 2026): Enterprise in Indien Assets > INR 2.000 Cr oder Turnover > INR 6.000 Cr; Group Assets > INR 8.000 Cr oder Turnover > INR 24.000 Cr (ursprüngliche Grundwerte 1.000/3.000 bzw. 4.000/12.000 Cr, per Notification vom 07.03.2024 angehoben).
- De-minimis-Befreiung: Für Zielobjekte mit Assets bis INR 450 Cr oder Turnover bis INR 1.250 Cr in Indien entfällt die Meldung (Small-Target-Ausnahme, S.O. 1131(E)) — jedoch nicht für die Deal-Value-basierte Meldung.
Verfahren: Prüffrist 150 Tage, Prima-facie-Meinung der CCI binnen 30 Tagen; bei Open Offers Notice binnen 30 Tagen. Der Green Channel (keine horizontale, vertikale oder komplementäre Überschneidung) gilt am Tag der Notice als genehmigt. Sanktion bei Nicht-Meldung (Sec. 43A): Penalty bis zu 1 % des Gesamtumsatzes, der Assets oder des Transaktionswerts.
d) Share Deal vs. Asset Deal / Slump Sale (Sec. 50B ITA 1961). Der Share Deal ist schneller, überträgt aber alle Rechte und Pflichten inklusive Altverbindlichkeiten und laufender Verfahren. Der Asset Deal ist selektiv, typischerweise mit höherer Stamp Duty. Der Slump Sale überträgt ein oder mehrere „undertakings" als going concern für einen Pauschalpreis ohne Einzelbewertung der Assets (Capital Gain = Verkaufspreis − Net Worth), ist GST-befreit und steuerlich attraktiv: LTCG-Satz 12,5 % bei Halten über 36 Monate (bei kürzerer Haltedauer STCG zum regulären, für den Erwerber anwendbaren Steuersatz — kein gesonderter Pauschalsatz), abgewickelt über ein Business Transfer Agreement. Die Due Diligence muss in Indien besonders auf versteckte Steuerstreitigkeiten, GST- und Transfer-Pricing-Anpassungen, laufende NCLT-/Consumer-Verfahren sowie Land-, Umwelt- und Labour-Compliance zielen.
Für den JV kommen die typischen Konfliktfelder hinzu: Board-Zusammensetzung und Reserved Matters (Vetorechte), Deadlock bei 50:50-Strukturen (auflösbar über Casting Vote, Escalation, Shootout-Klauseln), Dividendenpolitik, Strategie-Alignment (kurzfristiger lokaler Partner vs. langfristige deutsche Mutter) und der IP-Rückkanal. Übliche Governance-/Exit-Klauseln sind Right of First Refusal/Offer (ROFR/ROFO), Tag-along/Drag-along, Buy-out-Mechanismen (Russian Roulette / Texas Shootout) und Change-of-Control-Klauseln — die Put-/Call-Optionen jedoch stets zum Fair Value (siehe Erfolgsfaktor-Kasten).
3.6 Die Entscheidungsvariablen im Überblick
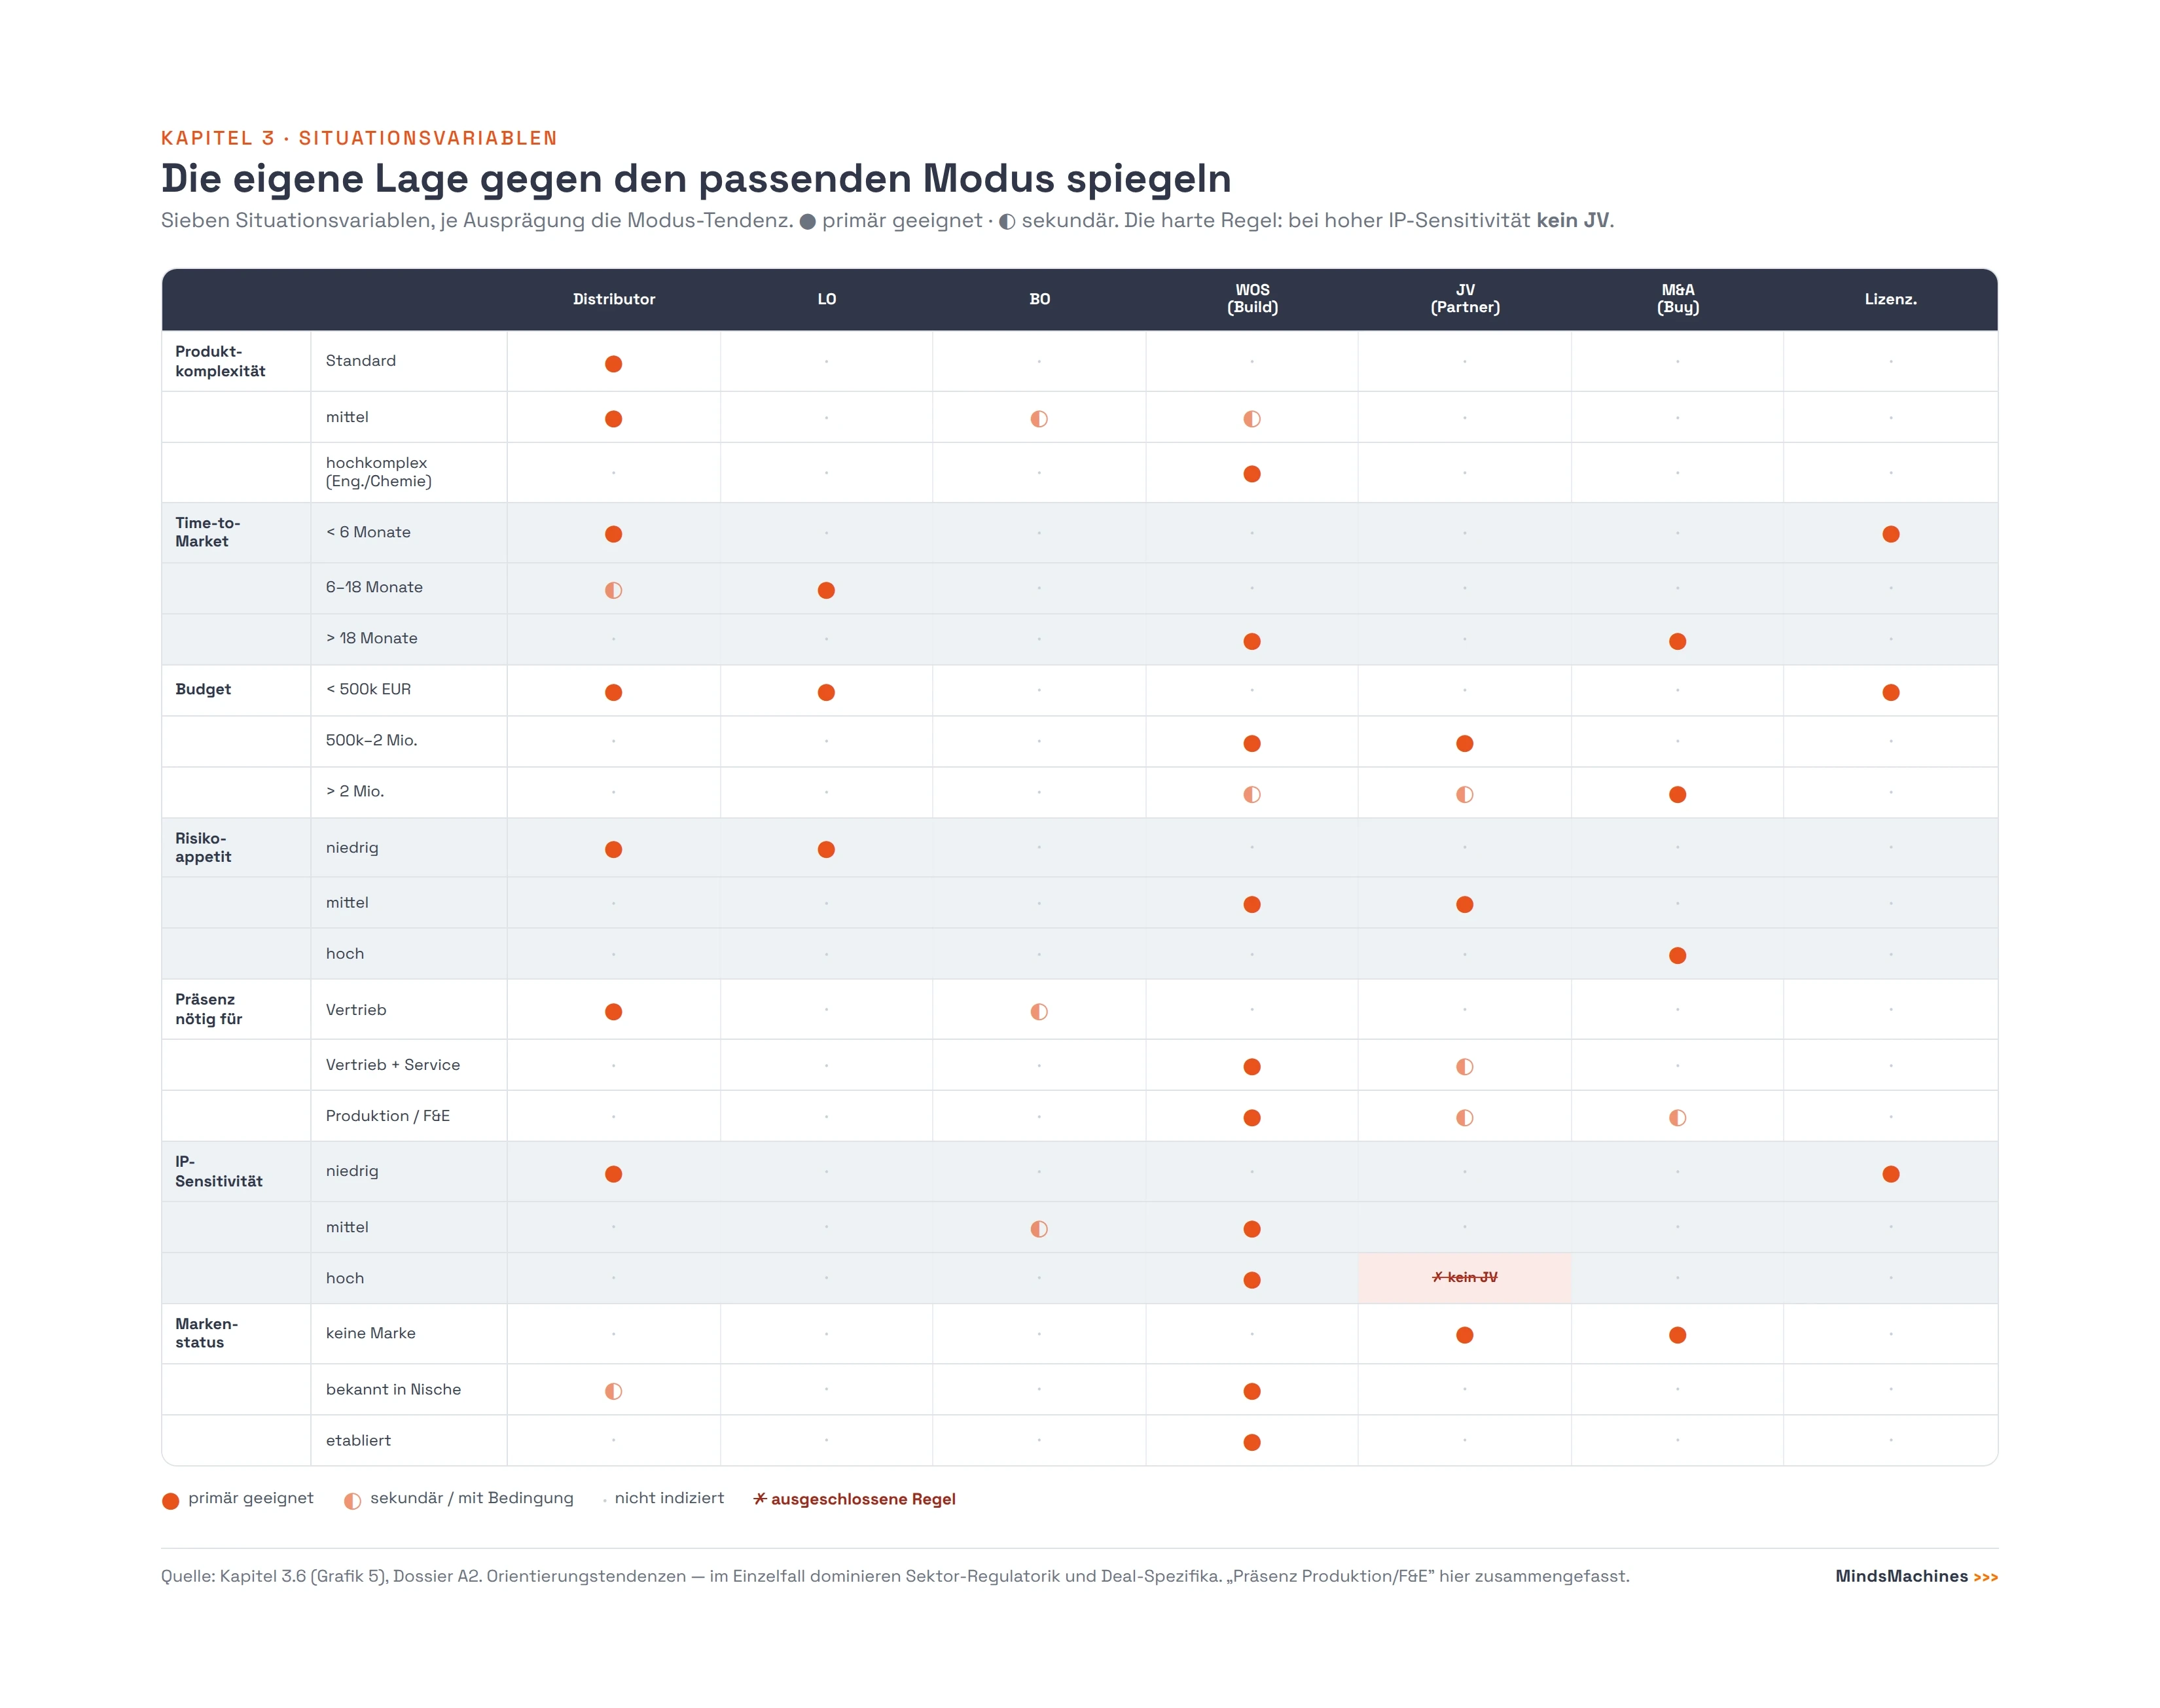
Die Modus-Wahl folgt sieben Situationsvariablen. Die folgenden Zuordnungen sind Orientierungstendenzen; im Einzelfall dominieren Sektor-Regulatorik und Deal-Spezifika. Die Matrix ist in Abschnitt 4 (Grafik 5) visuell aufbereitet.
| Situationsvariable | Ausprägung | Empfohlener Modus (Tendenz) |
|---|---|---|
| Produktkomplexität | Standard | Distributor / Export |
| mittel | Distributor → BO/WOS (Stufenmodell) | |
| hochkomplex (Engineering, Chemie) | WOS (Build) + ggf. F&E | |
| Time-to-Market | < 6 Monate | Distributor / Lizenzierung |
| 6–18 Monate | LO / Distributor mit Exklusivität | |
| > 18 Monate | WOS (Build) oder M&A (Buy) | |
| Budget | < EUR 500k | Distributor / LO / Lizenzierung |
| 500k–2 Mio. | WOS (Build) / JV (Partner) | |
| > 2 Mio. | M&A (Buy) / JV / voll ausgebaute WOS | |
| Risikoappetit | niedrig | Distributor / LO |
| mittel | WOS (Build) / JV | |
| hoch | M&A (Buy) | |
| Präsenz nötig für | Vertrieb | Distributor / BO |
| Vertrieb + Service | WOS (Build) / JV | |
| Produktion | WOS (Build) / M&A / JV | |
| F&E | WOS (Build) | |
| IP-Sensitivität | niedrig | Distributor / Lizenzierung |
| mittel | WOS (Build) / BO | |
| hoch | WOS (Build), kein JV | |
| Bestehende Marke in Indien | nein | JV / M&A (Buy) |
| bekannt in Nische | WOS (Build) / Distributor | |
| etabliert | WOS (Build) |
Zusammenfassende Entscheidungslogik. Build (WOS) ist der Default bei hoher IP-Sensitivität, hochkomplexen Produkten und langfristigem Kontrollanspruch — bei Inkaufnahme eines langsameren Kunden- und Teamaufbaus. Buy (M&A) ist der Weg bei kritischer Time-to-Market und Bedarf an bestehendem Kundenstamm/Team — unter Inkaufnahme des höchsten Altlast- und Integrationsrisikos und ggf. der CCI-Freigabe. Partner (JV) ist die Wahl bei hohem Bedarf an lokaler Marktkenntnis und geteiltem Kapitalrisiko — unter Inkaufnahme geteilter Kontrolle und FEMA-gebundener Exit-Optionen. Distributor, LO, BO und Lizenzierung sind Einstiegs- und Übergangsmodi, keine Endzustände für eine ambitionierte Marktbearbeitung.
3.7 Der Distributor als Markttest — und seine Fallen
Der Distributor ist der schnellste Markttest bei geringster Kontrolle und eignet sich für die Phasen 0/1 der Marktvalidierung. Fünf vertragsrechtliche Punkte sind aus deutscher Sicht kontraintuitiv und daher besonders zu beachten:
- Kein gesetzlicher Ausgleichsanspruch. Indien kennt keinen Kündigungs-/Ausgleichsanspruch des Handelsvertreters oder Distributors (kein Äquivalent zu § 89b HGB). Allein der Vertrag zählt — Notice Period, Restlager-Rückkauf, offene Provisionen sind ausdrücklich zu regeln.
- Nachlaufende Wettbewerbsverbote sind nichtig. Sec. 27 Contract Act macht post-vertragliche Non-Compete-Klauseln nahezu durchgängig void; Indien kennt keinen Reasonableness-Test. Abzusichern ist stattdessen über Exklusivität während der Laufzeit, eine Sale-of-Goodwill-Konstruktion (Sec. 27 Exception 1) sowie IP- und Vertraulichkeitsschutz.
- Exklusivität präzise definieren. Exklusivität ist nach Produkt, Territorium und Kanal exakt abzugrenzen; eine fehlende Definition ist eine Hauptfalle. Ebenso sind Mindestabnahmemengen (MOQ) mit klaren Konsequenzen (Verlust der Exklusivität, Kündigungsrecht) und die Zuordnung des Kundenstamms nach Vertragsende zu regeln.
- Keine Preisbindung. Die Vorgabe von Wiederverkaufs- oder Mindestpreisen (Resale Price Maintenance) ist unter Sec. 3(4) Competition Act 2002 problematisch; eine unverbindliche Preisempfehlung ist zulässig, Zwang ist es nicht.
- PE-Risiko vermeiden. Ein abhängiger Agent mit Vertragsabschlussvollmacht begründet nach Art. 5(5) des DBA Deutschland-Indien eine Betriebsstätte (Agency-PE) und damit indische Besteuerung. Ein unabhängiger Buy-Sell-Distributor (Kauf und Verkauf auf eigene Rechnung) begründet kein PE. Daraus folgt die praktische Empfehlung: für den reinen Markttest das Distributor-Modell (Buy-Sell) wählen und beim Agenturmodell keine Abschlussvollmacht erteilen.
3.8 Das Stufenmodell: mit geringem Commitment testen und eskalieren
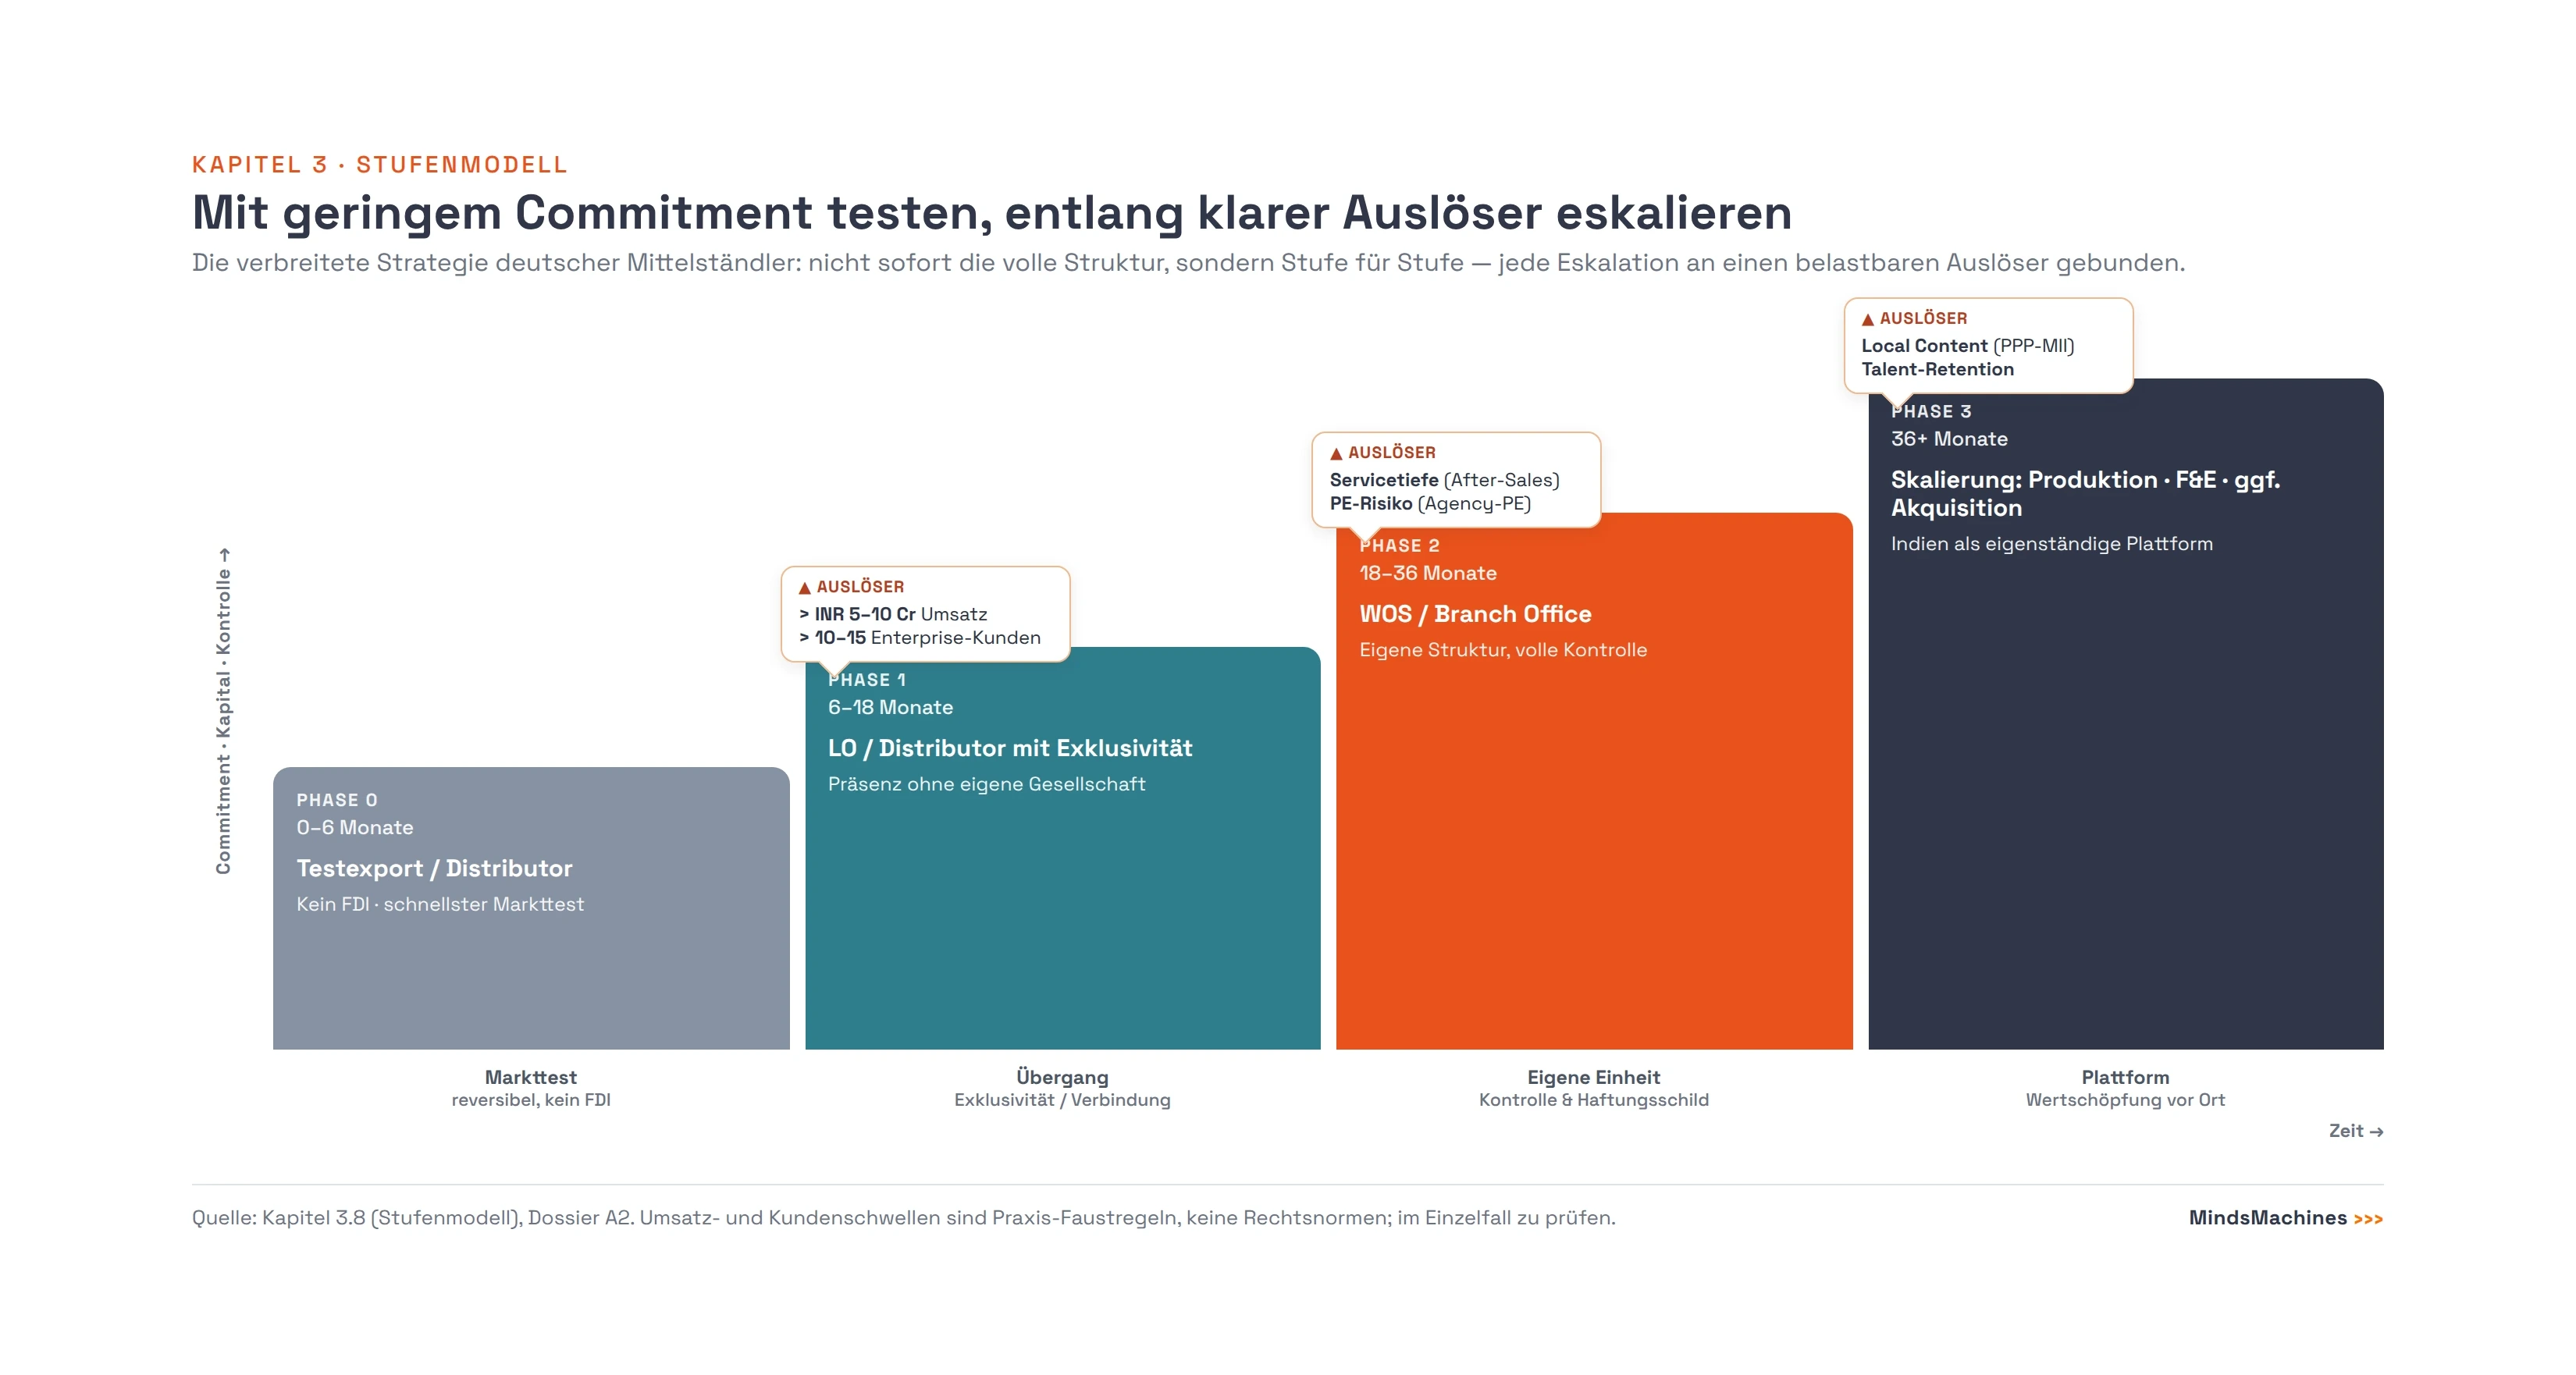
Die verbreitete Strategie deutscher Mittelständler ist ein Phasenmodell: mit geringem Commitment starten und bei Markterfolg schrittweise eskalieren. Die Zeitachse ist in Abschnitt 4 (Grafik 4) visualisiert.
| Phase | Zeitfenster | Typischer Modus | Ziel |
|---|---|---|---|
| Phase 0 | 0–6 Monate | Testexporte / Distributor | Marktvalidierung, erste Nachfragesignale |
| Phase 1 | 6–18 Monate | Liaison Office oder Distributor mit Exklusivität | erste Kundengespräche, Marktpräsenz ohne kommerzielles Vollrisiko |
| Phase 2 | 18–36 Monate | Umstellung auf WOS / Branch Office | eigene Präsenz, direkter Vertrieb und Service |
| Phase 3 | 36+ Monate | Skalierung: Produktion, F&E, ggf. lokale Akquisition | Marktführerschaft, lokale Wertschöpfung |
Konkrete Auslöser für den Modus-Wechsel. Der Übergang von einer Phase zur nächsten sollte nicht kalendarisch, sondern entlang definierter Auslöser erfolgen:
- Umsatz-Schwellenwert: ab typisch > INR 5–10 Cr/Jahr rechtfertigt eine eigene Struktur (WOS/Branch) die Fixkosten (Praxis-Faustregel).
- Anzahl Kunden: ab > 10–15 Enterprise-Kunden erfordert ein lokales Servicenetz eine eigene Präsenz (Praxis-Faustregel).
- Servicetiefe: Wartung, Ersatzteile und After-Sales machen eine eigene Präsenz nötig.
- Regulatorische Bindung: Local-Content-Anforderungen für Government-Ausschreibungen (PPP-MII) erzwingen lokale Wertschöpfung oder Fertigung.
- Steuerliches PE-Risiko: Wird das Zusammenspiel mit dem Distributor zu eng, entsteht Agency-PE — dann ist eine saubere eigene Struktur vorzuziehen.
- Talent-Retention: Eine eigene Arbeitgebermarke wird nötig, um lokales Schlüsselpersonal zu binden.
3.9 Vehikel-Detailregeln und Querschnittsthemen
WOS / Private Limited Company. Gründung durch mindestens zwei Personen (Sec. 3(1)(b)); mindestens zwei, maximal 15 Directors (Sec. 149(1)); mindestens ein Director muss resident sein und sich mindestens 182 Tage „during the financial year" in Indien aufhalten (Sec. 149(3)). Kein gesetzliches Mindestkapital. Laufende RoC-Compliance u. a.: AOC-4 (Jahresabschluss) binnen 30 Tagen nach der AGM, MGT-7 (Annual Return) binnen 60 Tagen nach der AGM, DIR-3 KYC zum 30. September. Die SPICe+-Registrierungsgebühr beträgt bei einem autorisierten Kapital bis INR 15 Lakh INR 0 (Stempelsteuer nach Landesrecht bleibt gesondert zahlbar).
LLP. FDI über die Automatic Route zulässig, sofern der Sektor 100 % FDI automatisch erlaubt und keine FDI-linked performance conditions bestehen. Mindestens zwei Partner (Sec. 6), davon mindestens zwei Designated Partners (natürliche Personen), von denen mindestens einer resident ist (≥ 120 Tage im Geschäftsjahr, herabgesetzt von 182 Tagen per LLP-Amendment 2021) — abweichend von der 182-Tage-Regel für Company-Directors. Gründung über FiLLiP, DPIN je Designated Partner. Wichtig für Deals: Die Deferred-Consideration-Regel (Rule 9(6)) gilt nicht für LLPs.
Branch/Liaison/Project Office. Antrag jeweils über Form FNC via AD-Category-I-Bank; Net-worth-/Track-Record-Hürden wie oben; Länderrestriktionen (u. a. Pakistan, China) betreffen Deutschland nicht. Diese Vehikel haben keine eigene Rechtspersönlichkeit und bieten keine Haftungsabschirmung.
Apostille. Indien ist seit 2005 Mitglied des Haager Apostille-Übereinkommens vom 05.10.1961; von Deutschland apostillierte Dokumente (Handelsregisterauszug, Satzung, Gesellschafterbeschluss, Vollmachten) bedürfen keiner weiteren Legalisierung in Indien. Zuständige Behörde in Indien ist das Ministry of External Affairs (MEA); Gebühr INR 50 pro Apostille-Sticker. Für RBI-BO/LO/PO ist zusätzlich eine englische Übersetzung mit Notar-/Botschaftsbeglaubigung gefordert.
Streitbeilegung. Maßgeblich ist der Arbitration and Conciliation Act 1996 (auf Basis des UNCITRAL Model Law). Ausländische Schiedssprüche aus New-York-Convention-Staaten (Deutschland ist Mitglied) sind unter Part II vollstreckbar. Für JV-, Liefer- und Lizenzverträge empfiehlt sich eine klare Schiedsklausel.
FDI-Route für den typischen Fall. Für nicht gelistete Servicesektoren (u. a. IT/Software/SaaS/AI) sowie für Manufacturing gilt 100 % FDI über die Automatic Route — keine vorherige Regierungsgenehmigung. Deutschland ist kein Landgrenz-Land im Sinne von Press Note 3 (2020); die Land-Border-Regel greift nur, wenn ein beneficial owner (seit Press Note 2/2026, wirksam per FEMA-Notifikation S.O. 2174(E) vom 01.05.2026, oberhalb der 10-%-Schwelle) aus einem Landgrenz-Land — vor allem China — stammt. Nach Kapitalzuführung sind die RBI-Meldungen zwingend: FC-GPR binnen 30 Tagen, FC-TRS binnen 60 Tagen, FLA jährlich bis 15. Juli über das FIRMS-Portal.
3.10 Nützliche Adressen & Ansprechpartner
Nützliche Adressen & Ansprechpartner
Klassifikation je Eintrag: kostenfrei = staatliches Portal/Behörde ohne Nutzungsgebühr · bezahlt = kostenpflichtige Mandatsleistung; essenziell bzw. skip bezieht sich auf den typischen Automatic-Route-Mittelständler (WOS-Gründung, kein M&A/JV).
- Invest India (nationale Investitionsförderagentur) — Modus- und Sektorübersicht, Investor Guide 2025-26. Portal: investindia.gov.in. [kostenfrei · essenziell zur Erst-Orientierung]
Hinweis: Für Deutschland existiert — anders als für Japan („Japan Plus") und Korea („Korea Plus") — kein dedizierter Country Desk auf Bundesebene. Deutschland läuft über den Fast-Track-Mechanismus (DPIIT-BMWK-MoU vom 05.10.2015). Ein „Germany Desk" besteht nur auf State-Ebene (Uttar Pradesh, seit 09/2025). Deutsche Investoren sind institutionell strukturell unterversorgt und sollten dies bei der Behördennavigation einplanen.- DPIIT — Foreign Investment Facilitation Portal (FIFP) — zentrale Online-Schnittstelle für Anträge unter der Government/Approval Route (SoP-Gesamtdauer bis zu 12 Wochen bei vollständigen Unterlagen). Portal: fifp.gov.in. Für den reinen Automatic-Route-Einstieg nicht erforderlich. [kostenfrei · nur Government/Approval Route — für Automatic-Route-Einstieg skip]
- RBI FIRMS-Portal — Meldung der FDI-Zuflüsse und Anteilstransfers (FC-GPR, FC-TRS, FLA). Portal: firms.rbi.org.in. [kostenfrei · essenziell — Pflichtmeldungen jeder FDI-Struktur]
- SEBI-registrierter Category-I Merchant Banker oder Chartered Accountant (CA) — Pflicht-Bewertung (Fair Market Value / Valuation-Zertifikat, max. 90 Tage alt) für jede Resident↔Non-Resident-Anteilsübertragung nach FEMA Rule 21/22. Auswahl über SEBI-Registerlisten bzw. das Institute of Chartered Accountants of India (ICAI). [bezahlt (Mandat) · essenziell bei M&A/JV — bei reiner WOS-Neugründung ohne Anteilsübertragung nachrangig]
- Wirtschaftskanzleien mit M&A-/JV-/FEMA-Praxis in Indien — in den Primärrecherchen als Fach-Referenzquellen belegt: Nishith Desai Associates, Shardul Amarchand Mangaldas, JSA (J. Sagar Associates), S&R Associates. [bezahlt (Mandat) · essenziell bei M&A/JV/komplexer Struktur — für den reinen Distributor-Test verzichtbar]
- Ministry of External Affairs (MEA) — Apostille ausgehender indischer Dokumente; für deutsche Gründungsdokumente ist die Apostille in Deutschland maßgeblich (Haager Übereinkommen). Portal: mea.gov.in/apostille-menu. [Gebühr INR 50/Sticker · für deutsche Gründungsdokumente i. d. R. nicht einschlägig — dt. Apostille maßgeblich]
Für Bank- und Notaranbindung vor Ort (AD-Category-I-Bank, Company Secretary) sind einzelfall- und standortabhängig lokale Dienstleister zu mandatieren. Konkrete AD-Bank- und Company-Secretary-Namen sind öffentlich nicht als Einzelname verfügbar; die Auswahl erfolgt nach RBI- bzw. ICSI-Kriterien, nicht nach Namensliste. Die AD-Category-I-Bank wird nach den Due-Diligence-/KYC-Kriterien der RBI ausgewählt (RBI FED Master Direction 10; Abruf 07/2026). Honorarrahmen: Der Company Secretary (ICSI) bestimmt sein Honorar frei — es besteht keine amtliche Gebührentabelle, Retainer- und Tagessätze sind marktüblich (ICSI Fee Guidelines 2023, Kap. 7; icsi.edu, Abruf 07/2026). Für die Gründung einer Private Limited Company nennt die nur empfehlende, nicht bindende ICAI Recommended Scale of Fees einen einmaligen Rahmen von rund Rs 25.000–35.000+ (icai.org, Abruf 07/2026); die konkreten Beträge variieren je Stadtklasse und Mandatsumfang.
3.11 Kritischer Erfolgsfaktor
◆ Kritischer Erfolgsfaktor
Drei belegte Muster aus riskanten bzw. gescheiterten Konstellationen — jeweils mit der daraus abgeleiteten Gegenmaßnahme für die Vertragsgestaltung.
1. JV-Exit nur zum FEMA-Fair-Value — keine Fixpreis-Put-Option (DoCoMo-Tata).
Put-/Call-Optionen im JV sind zulässig, aber der Ausstieg des ausländischen Partners muss zum Fair Value zum Zeitpunkt des Exits erfolgen (Rule 21 FEM(NDI) Rules 2019). Ein vorab garantierter Fixpreis oder Mindestreturn ist FEMA-riskant. Präzedenzfall: Im Streit DoCoMo-Tata hatte NTT DoCoMo bei Verfehlen definierter KPIs einen Exit zum höheren Wert aus Fair Value oder 50 % des Kaufpreises vereinbart. Als Tata Teleservices die KPIs verfehlte, wies der Delhi High Court am 28.04.2017 die RBI-Einwände zurück und erklärte den LCIA-Schiedsspruch von rund 1,17–1,18 Mrd. USD für vollstreckbar — mit der Begründung, die RBI habe Schadensersatz mit einer Anteilsübertragung zum Sale Price verwechselt. → Gegenmaßnahme (Vertragsgestaltung): Exit-Preise an eine Fair-Value-Bewertung durch SEBI-Merchant-Banker/CA koppeln, nicht an eine vorab fixierte Formel. (Rechtliche Einzelfallprüfung erforderlich.)2. Distributor: Agency-PE vermeiden.
Ein abhängiger Agent mit Vertragsabschlussvollmacht begründet nach Art. 5(5) DBA Deutschland-Indien eine Betriebsstätte (Agency-PE) und löst indische Besteuerung aus. Ein unabhängiger Buy-Sell-Distributor (Kauf und Verkauf auf eigene Rechnung) begründet kein PE. → Gegenmaßnahme: Für den Markttest das Distributor-Modell (Buy-Sell) wählen und keinem lokalen Vertreter eine Abschlussvollmacht erteilen. Zu beachten zudem: kein gesetzlicher Ausgleichsanspruch (kein § 89b HGB) und Nichtigkeit nachlaufender Wettbewerbsverbote (Sec. 27 Contract Act) — beides gehört in die Vertragsökonomie eingepreist.3. Buy/M&A: Altlasten wandern mit — Due Diligence und Deal-Struktur als Gegenmittel.
Der Share Deal überträgt die Zielgesellschaft mit allen Rechten und Pflichten: versteckte Steuer- und GST-Streitigkeiten, Transfer-Pricing-Anpassungen sowie laufende NCLT-, Verbraucher-, Land-, Umwelt- und Arbeitsrechtsverfahren gehen auf den Erwerber über — in einem Compliance-Umfeld von rund 69.233 Vorschriften der due-diligence-kritischste Modus. → Gegenmaßnahme (Struktur/Vertrag): Due Diligence gezielt auf Steuer/GST/Transfer Pricing, NCLT-Verfahren sowie Land-, Umwelt- und Labour-Compliance ausrichten; wo sinnvoll den selektiven Asset Deal oder Slump Sale (Sec. 50B, Business Transfer Agreement) statt des Share Deals wählen; Gewährleistungen über Indemnities und Escrow absichern — im FEMA-Rahmen der 18/25-Regel (Rule 9(6): max. 25 % der Gegenleistung, max. 18 Monate; nur Companies). (Rechtliche/steuerliche Einzelfallprüfung erforderlich.)
3.12 Musteranschreiben
Hinweis: Die folgenden Texte sind copy-paste-fähige Grundgerüste in üblicher Dokumentenform. Sie sind vor Verwendung durch die mandatierten indischen und deutschen Berater (Company Secretary, CA, Wirtschaftskanzlei, Notar) zu prüfen und an den Einzelfall anzupassen. Platzhalter in eckigen Klammern sind zu ersetzen.
7.1 Muster (a) — Gesellschafterbeschluss der deutschen Muttergesellschaft zur Gründung einer indischen Tochtergesellschaft (WOS)
GESELLSCHAFTERBESCHLUSS
der [Firma der deutschen Muttergesellschaft], [Rechtsform], mit Sitz in
[Ort], eingetragen im Handelsregister des Amtsgerichts [Ort] unter
HRB [Nummer] (nachfolgend „die Gesellschaft")

gefasst am [Datum] in [Ort]

Die Gesellschafter / die Geschäftsführung der Gesellschaft fassen einstimmig
folgenden Beschluss:

1. Gründung
 Die Gesellschaft gründet in der Republik Indien eine hundertprozentige
 Tochtergesellschaft (Wholly Owned Subsidiary) in der Rechtsform einer
 Private Limited Company nach dem Companies Act 2013 mit der vorgesehenen
 Firma „[Vorschlag 1] Private Limited" (hilfsweise „[Vorschlag 2] Private
 Limited") und Sitz in [Stadt/Bundesstaat].

2. Kapital
 Das autorisierte / eingezahlte Aktienkapital der Tochtergesellschaft wird
 auf INR [Betrag] festgelegt. Die Gesellschaft zeichnet [Anzahl] Equity
 Shares zum Nennwert von je INR [Betrag] und hält damit 100 % des Kapitals.
 Die Kapitalzuführung erfolgt über die Automatic Route nach den FEM(NDI)
 Rules 2019 (nicht regulierter Sektor). Die vorgeschriebenen Meldungen
 (insbesondere Form FC-GPR binnen 30 Tagen ab Zuteilung) sind fristgerecht
 über das RBI-FIRMS-Portal zu veranlassen.

3. Directors
 Zu Directors der Tochtergesellschaft werden bestellt:
 (a) [Name], [Funktion], wohnhaft [Adresse];
 (b) [Name], [Funktion], wohnhaft [Adresse].
 Es wird sichergestellt, dass mindestens ein Director die Voraussetzungen
 des Sec. 149(3) Companies Act 2013 erfüllt (Aufenthalt von mindestens
 182 Tagen in Indien während des Geschäftsjahres — Resident Director).
 Für die Directors werden die erforderlichen DIN/DSC beschafft.

4. Bevollmächtigung
 Herr/Frau [Name] wird bevollmächtigt und angewiesen, im Namen der
 Gesellschaft sämtliche zur Gründung erforderlichen Handlungen vorzunehmen,
 insbesondere: Unterzeichnung des Memorandum of Association und der Articles
 of Association, Einreichung des integrierten Formulars SPICe+ (INC-32),
 Abgabe der erforderlichen Erklärungen sowie Benennung eines Company
 Secretary / lokalen Dienstleisters.

5. Dokumente / Apostille
 Der Handelsregisterauszug, die Satzung, dieser Beschluss und etwaige
 Vollmachten der Gesellschaft werden in Deutschland mit Apostille (Haager
 Übereinkommen) versehen und — soweit für Registerzwecke erforderlich — in
 englischer Sprache mit Beglaubigung bereitgestellt.

6. Kosten
 Die Gründungs-, Beratungs- und Registrierungskosten trägt die Gesellschaft.

Dieser Beschluss wird in [Anzahl] Ausfertigungen erstellt.

_____________________________ _____________________________
[Name, Geschäftsführer/in] [Name, Geschäftsführer/in]
7.2 Muster (b) — Term Sheet / Absichtserklärung Joint Venture (Grundgerüst, nicht bindend)
TERM SHEET / ABSICHTSERKLÄRUNG (nicht bindend, ausgenommen Ziff. 11–13)
über die Gründung eines Joint Ventures in Indien

Datum: [Datum]

Parteien:
 A) [Deutsche Muttergesellschaft], [Rechtsform/Sitz] („Foreign Partner")
 B) [Indischer Partner], [Rechtsform/Sitz] („Indian Partner")

1. Gegenstand
 Die Parteien beabsichtigen die Gründung einer gemeinsamen Gesellschaft
 („JV-Gesellschaft") in der Rechtsform einer Private Limited Company nach
 dem Companies Act 2013 mit Sitz in [Ort] zum Zweck [Geschäftszweck].

2. Beteiligung
 Foreign Partner [X] %, Indian Partner [Y] %. Die Kapitalzuführung des
 Foreign Partner erfolgt nach den FEM(NDI) Rules 2019 über die
 [Automatic/Government] Route unter Beachtung des einschlägigen Sektor-Caps.

3. Bewertung / Pricing
 Die Bewertung der Anteile und jede spätere Übertragung zwischen Resident
 und Non-Resident erfolgen zum Fair Value, zertifiziert durch einen
 SEBI-registrierten Category-I Merchant Banker oder Chartered Accountant
 (Zertifikat max. 90 Tage alt). Ein Fixpreis oder garantierter Mindest-
 return für den Foreign Partner wird nicht vereinbart (FEMA-Konformität).

4. Governance
 Board mit [Anzahl] Directors ([Verteilung]). Mindestens ein Resident
 Director gemäß Sec. 149(3). Reserved Matters (Vetokatalog) für u. a.:
 Budget, wesentliche Investitionen, Aufnahme von Fremdkapital, IP-Lizenzen,
 Geschäftsführerbestellung, Gesellschafterwechsel.

5. Deadlock
 Auflösung über [Eskalation an die Gesellschafterleitung / Casting Vote /
 Buy-out-Mechanismus (z. B. Russian Roulette / Texas Shootout)].

6. IP
 Vom Foreign Partner eingebrachte Technologie/Marke wird [lizenziert/
 eingebracht]; Rückführung und Vertraulichkeit werden für den Fall der
 JV-Beendigung vertraglich gesichert (durchsetzbar unabhängig von
 Sec. 27 Contract Act).

7. Wettbewerb
 Exklusivität/Nichtwettbewerb gelten nur während der Laufzeit; nachlaufende
 Wettbewerbsverbote sind nach Sec. 27 Contract Act nicht durchsetzbar und
 werden nicht als tragende Absicherung vorgesehen.

8. Exit
 ROFR/ROFO, Tag-along/Drag-along, Put-/Call-Optionen — sämtlich zum Fair
 Value zum Ausübungszeitpunkt (kein vorab fixierter Preis). Mindest-Lock-in:
 [z. B. 1 Jahr]. Etwaige Deferred Consideration/Earn-outs: max. 25 % der
 Gegenleistung, max. 18 Monate ab Transfer Agreement (Rule 9(6); gilt nur
 für Companies, nicht für LLPs).

9. Regulatorische Freigaben
 Sofern die CCI-Schwellen (Deal-Value > INR 2.000 Cr mit substantial
 business operations in India bzw. die Asset-/Turnover-Schwellen) erreicht
 werden, ist eine CCI-Freigabe vor Vollzug einzuholen; ggf. Green Channel
 prüfen. RBI-Meldung FC-TRS binnen 60 Tagen.

10. Streitbeilegung / Recht
 Schiedsverfahren nach [Arbitration and Conciliation Act 1996 / Institution
 wie SIAC oder LCIA], Sitz [Ort]. Anwendbares Recht: [indisches Recht].

11. Vertraulichkeit (bindend)
12. Exklusivitätsphase für die Verhandlung: [Zeitraum] (bindend)
13. Kostentragung / Nichtbindungsvorbehalt: Außer Ziff. 11–12 begründet
 dieses Term Sheet keine Rechtspflicht zum Abschluss. (bindend)

_____________________________ _____________________________
Foreign Partner Indian Partner
3.13 Checkliste + Prüffragen
Strategie / Modus-Wahl
- Sind Produktkomplexität, Time-to-Market, Budget, Risikoappetit, Präsenzzweck, IP-Sensitivität und Markenstatus für den konkreten Fall bewertet (Abschnitt 3.6)?
- Ist die Grundentscheidung Build / Buy / Partner bewusst getroffen und gegen die 15-Kriterien-Matrix gespiegelt?
- Ist ein Stufenplan mit definierten Eskalations-Auslösern (Umsatz, Kundenzahl, Servicetiefe, Local Content, PE-Risiko, Talent) hinterlegt?
- Ist bei hoher IP-Sensitivität der JV bewusst ausgeschlossen worden?
Vehikel / Gründung
- Erfüllt das gewählte Vehikel die Eignungshürden (LO: USD 50k / 3 J.; BO: USD 100k / 5 J.; sonst Letter of Comfort)?
- Ist ein Resident Director (Company: 182 Tage) bzw. Designated Partner (LLP: 120 Tage) sichergestellt?
- Sind die deutschen Gründungsdokumente apostilliert (und für RBI-BO/LO/PO englisch beglaubigt)?
- Ist bekannt, dass die WOS nicht Startup-India-recognitionsfähig ist?
FDI / FEMA / Meldungen
- Ist die FDI-Route korrekt bestimmt (nicht gelisteter Sektor / Manufacturing = 100 % Automatic)?
- Ist geprüft, ob ein beneficial owner (> 10 %) aus einem Landgrenz-Land (v. a. China) stammt (Government Route / PN 2/2026)?
- Sind die Meldefristen eingeplant: FC-GPR 30 Tage, FC-TRS 60 Tage, FLA bis 15. Juli?
M&A / JV-Spezifika
- Ist die Bewertung durch einen SEBI-Merchant-Banker/CA vorgesehen (Zertifikat < 90 Tage)?
- Sind Put/Call und Exit ausschließlich an den Fair Value gekoppelt (keine Fixpreis-Garantie — DoCoMo-Tata)?
- Sind Earn-outs innerhalb der 18/25-Grenze (Rule 9(6)) gestaltet und nur bei Companies?
- Ist die CCI-Meldepflicht geprüft (Deal-Value > INR 2.000 Cr + substantial business operations; Sec.-5-Schwellen; De-minimis; Green Channel)?
- Ist bei M&A die Due Diligence auf Steuer-/GST-/TP-Streitigkeiten, NCLT-Verfahren, Land-, Umwelt- und Labour-Compliance ausgerichtet?
- Ist zwischen Share Deal, Asset Deal und Slump Sale (Sec. 50B, GST-befreit) bewusst gewählt?
Distributor / Vertrieb
- Wird ein Buy-Sell-Distributor (kein Agent mit Abschlussvollmacht) gewählt, um Agency-PE zu vermeiden?
- Sind Exklusivität (Produkt/Territorium/Kanal), MOQ-Folgen, Kündigung, Restlager und Kundenstamm vertraglich geregelt (kein gesetzlicher Ausgleich, keine nachlaufenden Wettbewerbsverbote)?
3.14 Quellen & Links
Primärquellen wie in den zugrunde liegenden Primärquellen portal-verifiziert (Abrufstand der Recherchequellen: 13.–16.07.2026). Rechts- und Steuerstände sind zum Transaktionszeitpunkt neu zu verifizieren.
Gesellschafts- und Insolvenzrecht
- Companies Act 2013 (Sec. 3 Gründung, Sec. 2(87) Subsidiary, Sec. 149(3) Resident Director „during the financial year", Sec. 92/137 RoC-Fristen, Sec. 248 Strike-off) — indiacode.nic.in: https://www.indiacode.nic.in/bitstream/123456789/2114/5/A2013-18.pdf
- LLP Act 2008 (Sec. 5/6/7 Partner, Designated Partner, 120-Tage-Residenz) — indiacode.nic.in: https://upload.indiacode.nic.in/view-casepdf?type=act&id=AC_CEN_22_29_00007_200906_1517807325904
- Insolvency and Bankruptcy Code 2016 (Sec. 59 Voluntary Liquidation) — indiacode.nic.in: https://www.indiacode.nic.in/bitstream/123456789/15479/1/the_insolvency_and_bankruptcy_code,_2016.pdf
- SPICe+-Deployment / Gebühr (PIB, GSR 128 vom 18.02.2020; GSR 180(E) vom 06.03.2019, ≤ INR 15 Lakh = INR 0) — pib.gov.in: https://www.pib.gov.in/PressReleasePage.aspx?PRID=1656755
FDI / FEMA
- DPIIT Consolidated FDI Policy Circular of 2020 (in Kraft 15.10.2020; Para 5.2(a) 100 % Automatic für nicht gelistete Sektoren; Para 3.1.1 Land-Border; Pricing Guidelines) — dpiit.gov.in: https://www.dpiit.gov.in/static/uploads/2025/07/6457fc2703ee6082366c4a958b6473a8.pdf
- Press Note 3 (2020 Series), 17.04.2020 (Land-Border-Restriktion) — dpiit.gov.in: https://www.dpiit.gov.in/static/uploads/2025/07/c7586a2dee61bf88f73512a46d8a9ab1.pdf
- Press Note 2 (2026 Series), 15.03.2026; FEMA-Wirksamkeit S.O. 2174(E) vom 01.05.2026 (10-%-Schwelle LBC) — dpiit.gov.in: https://www.dpiit.gov.in/static/uploads/2026/03/b9da5830b052c2f2d788593e97d07c63.pdf
- RBI Master Direction — Foreign Investment in India (FED MD 11/2017-18; FC-GPR/FC-TRS/FLA; Para 7.9 Deferred Consideration 18/25) — rbi.org.in: https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=11200
- RBI FC-TRS Notification (60-Tage-Frist) — rbi.org.in: https://www.rbi.org.in/CommonPerson/english/scripts/Notification.aspx?Id=856
- FIFP — Standard Operating Procedure (Government Route, bis 12 Wochen) — fifp.gov.in: https://fifp.gov.in/Forms/SOP.pdf
- RBI FIRMS-Portal — firms.rbi.org.in: https://firms.rbi.org.in/
BO / LO / PO
- RBI Master Direction — Establishment of BO/LO/PO in India (FED MD 10/2015-16, 01.01.2016; Net worth LO USD 50k/3 J., BO USD 100k/5 J.; Form FNC; zulässige Tätigkeiten; Closure) — rbi.org.in: https://rbi.org.in/scripts/BS_ViewMasDirections.aspx?id=10195
Wettbewerbs-/Fusionskontrolle
- Competition Act 2002 (Sec. 5/6/6A Combination, Sec. 5(d) Deal Value, Sec. 43A Penalty; Sec. 3(4) vertikale Vereinbarungen) — indiacode.nic.in: https://www.indiacode.nic.in/
- CCI (Combinations) Regulations 2024 (substantial business operations, Green Channel, Verfahren) — cci.gov.in: https://www.cci.gov.in/combination/legal-framwork/regulations/details/12/0
- CCI — De-minimis-/Small-Target-Ausnahme, S.O. 1131(E) (INR 450 Cr Assets / INR 1.250 Cr Turnover; wirksam 10.09.2024); Enterprise-Schwellen 2.000/6.000 Cr, Group 8.000/24.000 Cr (Stand 2026) — cci.gov.in: https://www.cci.gov.in/combination/legal-framwork/notifications
- CCI Threshold-Enhancement (Enterprise-Grundwerte 1.000/3.000 → 2.000/6.000 Cr, Group 4.000/12.000 → 8.000/24.000 Cr), Notification 07.03.2024 — cci.gov.in: https://www.cci.gov.in/public/legal-framwork/regulations/64/0
Vertrags-/Vertriebsrecht, Steuern, Streitbeilegung
- Indian Contract Act 1872 (Sec. 27 Restraint of Trade; Sec. 182 ff. Agency) — indiacode.nic.in: https://www.indiacode.nic.in/bitstream/123456789/2187/2/A187209.pdf
- Sale of Goods Act 1930 — indiacode.nic.in: https://www.indiacode.nic.in/bitstream/123456789/2390/1/193003.pdf
- Slump Sale — ITA 1961 Sec. 50B (GST-befreit; LTCG 12,5 % > 36 Monate) sowie Share/Asset-Deal-Einordnung — Nishith Desai „M&A in India" 2025: https://www.nishithdesai.com/
- DoCoMo v. Tata, Delhi High Court, 28.04.2017 (LCIA-Award ~1,17–1,18 Mrd. USD; FEMA-Fair-Value) — Nishith Desai Hotline: https://nishithdesai.com/
- Arbitration and Conciliation Act 1996 (UNCITRAL Model Law; New-York-Convention) — indiacode.nic.in: https://www.indiacode.nic.in/bitstream/123456789/21922/1/the_arbitration_and_conciliation_act,_1996_act_no._26_of_1996.pdf
- DBA Deutschland-Indien, Art. 5(5) (Agency-PE) — Steuer-Primärquelle (incometaxindia.gov.in DTAA Germany)
Institutionen / Startup India
- Invest India (Investor Guide 2025-26; Country Desks) — investindia.gov.in
- DPIIT Startup-India-Recognition Guidelines (Office Memorandum P-38022/3/2021-STARTUP INDIA vom 30.06.2021, Klausel 4: ≥ 51 % indische Promoter-Beteiligung sowie Ausschluss von Holding-/Tochtergesellschaften — bestätigt; diese Bedingungen stehen allein in den Guidelines, nicht im Text der Gazette-Notification G.S.R. 108(E) vom 04.02.2026, die u. a. die Turnover-Schwelle INR 200 Cr regelt; vgl. Praxiskasten 3.3) — startupindia.gov.in (Abruf 07/2026)
- MEA — Apostille (Haager Übereinkommen 1961) — mea.gov.in: https://www.mea.gov.in/apostille-menu
Kapitelende. Alle regulatorischen Kernfakten dieses Kapitels stammen aus den genannten Primärquellen bzw. den darauf gestützten Primärquellen; sie ersetzen keine Rechts- oder Steuerberatung im Einzelfall.
Häufige Fragen zu diesem Thema
Welche Rechtsform in Indien für den Mittelstand?
Es gibt sieben Eintrittsmodi. Für dauerhafte Präsenz mit Kontrolle und IP-Schutz eignet sich meist die 100-%-Tochter (WOS als Private Limited); Alternativen sind Branch Office, Joint Venture, M&A oder LLP. Der Master-Entscheidungsbaum führt in wenigen Fragen zum passenden Vehikel.
Was ist eine WOS in Indien?
Eine Wholly-Owned Subsidiary ist eine 100-prozentige indische Tochter-Kapitalgesellschaft (Private Limited), gegründet über SPICe+; sie bietet volle Kontrolle und läuft meist über die Automatic Route.