Welche Steuern zahlt eine Tochtergesellschaft in Indien?
Das indische Steuerregime ruht für ein deutsches Investment auf drei Säulen. Erstens die Körperschaftsteuer (Grundoption 22 %, effektiv rund 25,17 %; der 15 %-Satz für neue Fertigung ist für heutige Neugründungen ausgelaufen). Zweitens…
Worum es geht
Das indische Steuerregime ruht für ein deutsches Investment auf drei Säulen. Erstens die Körperschaftsteuer (Grundoption 22 %, effektiv rund 25,17 %; der 15 %-Satz für neue Fertigung ist für heutige Neugründungen ausgelaufen). Zweitens die zum 22. September 2025 reformierte GST 2.0 (Kernsätze 5 % und 18 %). Drittens das Doppelbesteuerungsabkommen (DBA) Deutschland–Indien, das die Quellensteuern auf 10 % deckelt und — anders als viele andere Abkommen — keine Service-PE-Klausel enthält; dies ist ein realer Standortvorteil.
Haftungskritisch sind drei Regelungsfelder: die Verrechnungspreise, das Betriebsstättenrisiko sowie die innerstaatlichen Missbrauchs- und Finanzierungsregeln (GAAR, Zinsschranke nach Sec. 94B). Operativ am dringlichsten ist jedoch der Compliance-Kalender: Bereits die erste Rechnung ohne vorherige GST-Registrierung kann eine Strafe in Höhe der vollen Steuer auslösen — ein lückenloser Kalender ist deshalb zwingend. Sämtliche nachfolgenden Aussagen bedürfen der Einzelfallprüfung durch einen indischen Chartered Accountant und ersetzen keine Steuerberatung.
Prioritäten auf einen Blick — essenziell, optional, zu vermeiden
Essenziell für praktisch jedes deutsche Investment: GST-Registrierung vor der ersten steuerbaren Rechnung (6.2, 6.13.2); Mandatierung eines indischen CA/CS (6.12); TDS-Einbehalt und Form 15CA/15CB bei jeder Auslandsüberweisung (6.10); TRC + Form 10F für die 10 %-DBA-Sätze (6.3); TP-Dokumentation und Form 3CEB ab internationalen Transaktionen > INR 1 Cr (6.5); FEMA-Meldungen FC-GPR (30 Tage) und FC-TRS (60 Tage) (6.8); Advance-Tax-Vorauszahlungen in vier Raten zum 15.06./15.09./15.12./15.03. (6.9.2).
Optional / fallabhängig — für viele Mittelständler zunächst nicht relevant: das IFSC-/GIFT-City-Regime (nur bei Finanz-/GIC-Struktur — 6.1.8); ein APA (nur bei hohem oder streitanfälligem Transaktionsvolumen, kostenpflichtig — 6.5.4); Master File und CbCR (erst ab Konzernumsatz > INR 500 Cr bzw. > INR 5.500 Cr — 6.5.2); das 15 %-Fertigungsregime Sec. 201 (nur echte Neu-Fertigung — 6.1.2).
Steuerlich zu vermeiden: die Branch-Struktur (effektiv rund 37–38 % statt 25,17 % — 6.1.6) und ein eigener, kontrollierter Server in Indien (Server-PE-Risiko — 6.4.2).
Ständiger Vorbehalt (gilt für das gesamte Kapitel): Die folgenden Ausführungen geben den Rechts- und Verwaltungsstand Juli 2026 auf Basis des Income-tax Act, 2025 (in Kraft ab 1. April 2026) und der Finance Bill 2026 wieder. Steuersätze, Fristen und Section-Nummern ändern sich laufend; jede Struktur- und Zahlungsentscheidung ist vor Umsetzung durch einen in Indien zugelassenen Chartered Accountant (CA) bzw. Company Secretary (CS) und die deutsche steuerliche Beratung zu verifizieren. Diese Darstellung dient der Orientierung und ist kein Ersatz für eine steuerliche Einzelfallberatung.
6.1 Körperschaftsteuer und Steuersätze
6.1.1 Ausgangspunkt: neu kodifiziertes Ertragsteuerrecht
Mit dem Income-tax Act, 2025 (Act 30 of 2025, angenommen am 21. August 2025, in Kraft ab 1. April 2026) hat Indien das über 60 Jahre alte Income-tax Act, 1961 vollständig neu kodifiziert und alle Sections neu nummeriert. Die materiellen Steuersätze wurden dabei im Wesentlichen unverändert übernommen, die zitierten Section-Nummern ändern sich jedoch. Für ein 2026/2027 gegründetes deutsches Investment gilt daher bereits das neue Recht; die klassischen Nummern (115BAA, 115BAB, 115JB, 80LA) bleiben in der Übergangsphase als Referenz gebräuchlich.
| Regelung | Section (ITA 1961) | Section (ITA 2025) |
|---|---|---|
| 25 %-Satz neue Fertigung (Altregime) | 115BA | 199 |
| 22 %-Konzessionssatz | 115BAA | 200 |
| 15 %-Satz neue Fertigung | 115BAB | 201 |
| Minimum Alternate Tax (MAT) | 115JB | 206 |
| IFSC-/OBU-Steuerbefreiung | 80LA | 147 |
6.1.2 Tochtergesellschaft (domestic company) — die Regelstruktur
Eine in Indien nach dem Companies Act, 2013 gegründete Tochtergesellschaft gilt auch bei 100 % ausländischer Beteiligung als domestic company. Die maßgeblichen Basissätze für das Financial Year 2025-26 / Tax Year 2026-27:
| Kategorie | Basissatz |
|---|---|
| Umsatz/Bruttoeinnahmen im maßgeblichen Vorjahr ≤ INR 400 Cr | 25 % |
| Alle übrigen domestic companies | 30 % |
| Option Sec. 199 (alt 115BA, neue Fertigung, Altregime) | 25 % |
| Option Sec. 200 (alt 115BAA, Konzessionsregime) | 22 % |
| Option Sec. 201 (alt 115BAB, neue Fertigung) | 15 % |
Das 22 %-Regime (Sec. 200 / alt 115BAA) ist für die überwiegende Zahl der deutschen Investments der praktische Standardweg. Die Option ist an einen Verzicht auf zahlreiche Vergünstigungen gebunden — unter anderem Sec. 10AA (SEZ), die zusätzliche Abschreibung nach Sec. 32(1)(iia), Sec. 35AD sowie die meisten Abzüge des Chapter VI-A (Ausnahmen: Sec. 80JJAA, Sec. 80M) — und ist unwiderruflich. Wer für dieses Regime optiert, ist zugleich von der MAT befreit (siehe 6.1.5).
Das 15 %-Regime (Sec. 201 / alt 115BAB) steht ausschließlich neuen Fertigungsgesellschaften offen, die am oder nach dem 1. Oktober 2019 gegründet wurden, ausschließlich Herstellung/Produktion betreiben und nicht durch Aufspaltung eines bestehenden Betriebs entstanden sind. Wichtig für Neugründungen: Der Satz ist an eine Verfallsfrist gebunden — die Produktion musste bis zum 31. März 2024 aufgenommen worden sein. Diese Frist wurde (von 31.03.2023) einmalig auf 31.03.2024 verlängert und danach nicht erneut verlängert; für Gesellschaften, die ihre Fertigung erst nach dem 31.03.2024 aufnehmen — also alle heutigen Neugründungen —, ist das 15 %-Regime damit faktisch nicht mehr verfügbar. Maßgeblich bleibt für sie die 22 %-Grundoption (effektiv 25,17 %). Softwareentwicklung, Bergbau, Buchdruck und Gasabfüllung gelten ausdrücklich nicht als „manufacturing"; für ein reines SaaS-/Software-Geschäftsmodell steht dieser Satz ohnehin nicht zur Verfügung.
6.1.3 Surcharge und Cess
Auf den Basissatz kommen Surcharge (einkommensabhängiger Zuschlag) und die Health & Education Cess von 4 % (berechnet auf Steuer plus Surcharge).
| Steuerpflichtiger | Einkommen > 1 Cr ≤ 10 Cr | Einkommen > 10 Cr | Sonderfall Sec. 200/201 |
|---|---|---|---|
| Domestic company (Regelsatz) | Surcharge 7 % | Surcharge 12 % | – |
| Domestic company Sec. 200/201 | – | – | Flat 10 % (einkommensunabhängig) |
| Foreign company / Branch | Surcharge 2 % | Surcharge 5 % | – |
Health & Education Cess: einheitlich 4 % auf (Steuer + Surcharge) — für alle Kategorien, zusätzlich zum jeweiligen Surcharge.
6.1.4 Zweigniederlassung (Branch / foreign company) — der teure Weg
Eine Betriebsstätte/Branch einer deutschen Gesellschaft gilt als foreign company und wird zum erhöhten Basissatz von 35 % besteuert (seit Finance (No. 2) Act 2024 von 40 % gesenkt, im ITA 2025 beibehalten), zuzüglich Surcharge (2 % / 5 %) und 4 % Cess.
6.1.5 Minimum Alternate Tax (MAT) — Sec. 206 / alt 115JB
MAT stellt sicher, dass buchmäßig profitable Gesellschaften einen Sockelbetrag zahlen. Geschuldet ist der höhere Betrag aus (a) Regelsteuer auf das steuerpflichtige Einkommen oder (b) MAT auf den Buchgewinn.
- MAT-Satz: 14 % des Buchgewinns (ab TY 2026-27 von 15 % gesenkt durch Finance Bill 2026, Clause 50 zu Sec. 206), zuzüglich Surcharge und Cess.
- IFSC-Einheiten: ermäßigter MAT-Satz 9 % (Einkommen ausschließlich in konvertierbarer Fremdwährung).
- Ausnahme: Wer für das 22 %- (Sec. 200) oder 15 %-Regime (Sec. 201) optiert hat, ist von MAT befreit.
- Branch/foreign company: MAT gilt grundsätzlich, nicht jedoch, wenn die ausländische Gesellschaft nach dem einschlägigen DBA keine PE in Indien hat oder unter Presumptive-Taxation-Schemata fällt.
- MAT-Credit-Vortrag: bis zu 15 Jahre.
6.1.6 Effektiver Steuersatz — Tochter versus Branch
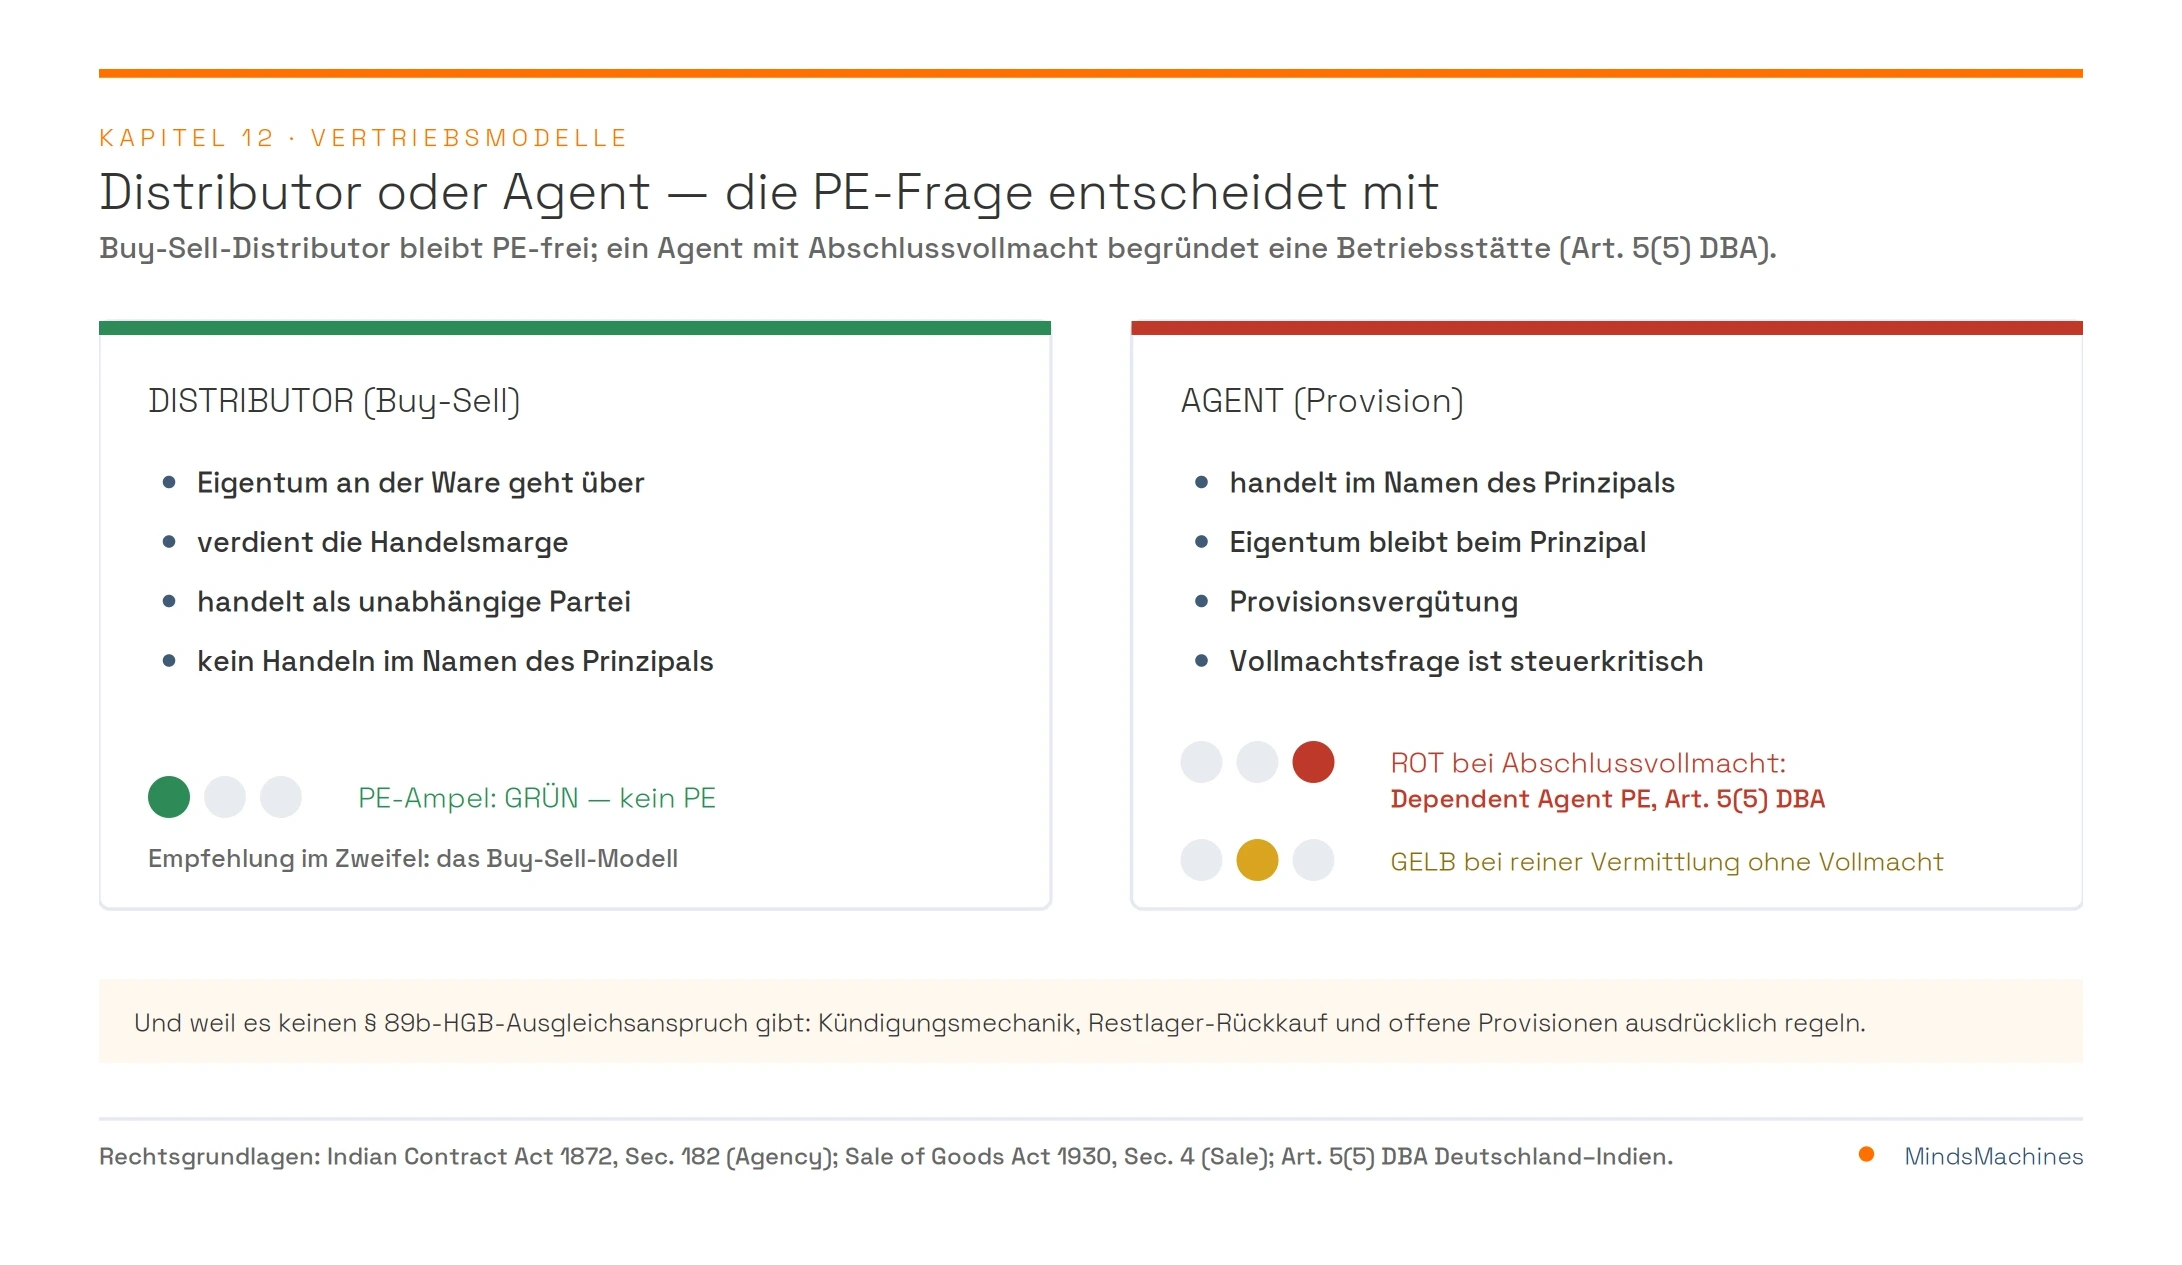
Der Effektivsatz ergibt sich aus Basissatz × (1 + Surcharge) × (1 + Cess).
| Struktur / Regime | Basissatz | Surcharge | Cess | Effektiver Satz |
|---|---|---|---|---|
| Tochter — Regelsatz (Umsatz > 400 Cr, Einkommen > 10 Cr) | 30 % | 12 % | 4 % | 34,944 % |
| Tochter — Regelsatz (Umsatz ≤ 400 Cr, Einkommen > 10 Cr) | 25 % | 12 % | 4 % | 29,12 % |
| Tochter — Sec. 200 (alt 115BAA, 22 %) | 22 % | 10 % | 4 % | 25,168 % |
| Tochter — Sec. 201 (alt 115BAB, 15 %) | 15 % | 10 % | 4 % | 17,16 % |
| Branch / foreign company (Einkommen > 10 Cr) | 35 % | 5 % | 4 % | ≈ 38,22 % |
| Branch / foreign company (Einkommen > 1 Cr ≤ 10 Cr) | 35 % | 2 % | 4 % | ≈ 37,128 % |
Beispielrechnung Sec. 200: 22 % × 1,10 × 1,04 = 25,168 %. Die Tochter im 22 %-Regime ist damit steuerlich deutlich günstiger als eine Branch (effektiv rund 37–38 %) und minimiert zugleich das Betriebsstättenrisiko sowie die Gewinnzurechnungsfragen einer Branch.
6.1.7 Dividendenbesteuerung — klassisches System seit 2020
Mit dem Finance Act 2020 wurde die Dividend Distribution Tax (DDT) mit Wirkung ab 1. April 2020 abgeschafft. Seither gilt das klassische System: Dividenden werden beim Empfänger versteuert; die ausschüttende Gesellschaft behält Quellensteuer (TDS) ein. Auf Dividenden an die deutsche Mutter beträgt der nationale Satz 20 % zuzüglich Surcharge und Cess (Sec. 195 i. V. m. Sec. 115A); alternativ gilt der günstigere DBA-Satz von 10 % (Art. 10 DBA DE-IN, siehe 6.3 und 6.10).
6.1.8 IFSC / GIFT City — Präferenzregime am Rande
Das International Financial Services Centre (IFSC) in der GIFT City (Gandhinagar, Gujarat) bietet unter Sec. 147 (alt 80LA) einen Tax Holiday, der mit Finance Bill 2026 von 10 auf 20 Jahre (100 %-Abzug innerhalb eines 25-Jahres-Blocks) erweitert wurde; danach greift ein konzessionärer Satz von 15 %. Der IFSC-MAT beträgt 9 %. Das Regime ist primär auf Finanzdienstleistungen zugeschnitten; ein SaaS-Produktgeschäft qualifiziert nur, wenn es als Global In-House Centre (GIC) oder registrierte FinTech-Einheit strukturiert wird. Für ein allgemeines B2B-SaaS bleibt die reguläre Tochter im Sec.-200-Regime (25,17 %) der Standardweg.
Hinweis Equalisation Levy: Die frühere unilaterale Digitalsteuer ist vollständig abgeschafft — 2 % (E-Commerce) seit 1. August 2024, 6 % (Online-Werbung) seit 1. April 2025. Für ein deutsches SaaS-Unternehmen fällt seither keine Equalisation Levy mehr an; die Digitalbesteuerung erfolgt ausschließlich über PE/SEP (6.4) und GST/OIDAR (6.2).
6.2 GST 2.0 — die reformierte indirekte Steuer
6.2.1 Struktur: CGST, SGST, IGST
Die Goods and Services Tax ist eine duale Abgabe: Bund und Bundesstaaten erheben parallel.
- CGST (Central GST) — vom Bund auf innerstaatliche (intra-state) Lieferungen.
- SGST/UTGST (State/Union Territory GST) — vom jeweiligen Bundesstaat auf innerstaatliche Lieferungen.
- IGST (Integrated GST) — vom Bund auf zwischenstaatliche (inter-state) Lieferungen und auf Importe; entspricht in der Regel CGST + SGST.
Eine Lieferung ist zwischenstaatlich (IGST), wenn Ort des Lieferanten und Lieferort (Place of Supply) in verschiedenen Staaten liegen (Sec. 7 IGST Act); Lieferungen an/von einer SEZ gelten stets als zwischenstaatlich. Für ein Multi-State-Geschäft ist je Bundesstaat eine eigene GST-Registrierung erforderlich, aus dem steuerbare Lieferungen erfolgen.
6.2.2 Die neuen Sätze seit 22. September 2025
Auf der 56. GST-Council-Sitzung (3. September 2025) wurde der frühere Viererschlag (5/12/18/28 %) grundlegend neu geordnet. Seit 22. September 2025 gilt im Kern eine Zwei-Satz-Struktur plus ein De-Merit-Satz:
| Satz | Kategorie | Beispiele |
|---|---|---|
| 0 % | Befreit / Nullsatz | Unverpackte Grundnahrungsmittel, Bildung, Gesundheit; alle Einzel-Kranken- und Lebensversicherungen |
| 5 % | Merit-Satz | Essentials/FMCG — Seife, Zahnpasta, Butter, Käse; Namkeen/Saucen/Pasta; Medikamente (Kap. 30); Bekleidung ≤ ₹2.500 |
| 18 % | Standardsatz | Die meisten Waren und Dienstleistungen — Elektronik, Baumaterialien, Autoteile (einheitlich), professionelle und IT-Dienstleistungen, Telekom, SaaS/Software |
| 40 % | De-Merit-/Sin-Satz | Luxus-Kfz, Motorräder > 350 cc, kohlensäurehaltige Getränke, Yachten, ausgewählte Luxusgüter |
Der frühere 28 %-Satz besteht nur noch als Rest-Schedule für Tabak, Pan Masala und Zigaretten fort. Rechtsgrundlage der Warensätze ist die CBIC-Notification 9/2025-Central Tax (Rate) vom 17.09.2025 (und die spiegelbildliche IGST-Notification), wirksam 22.09.2025.
Maßgeblich für SaaS/IT-Leistungen: 18 % (Standardsatz für IT- und professionelle Dienstleistungen).
6.2.3 Registrierungsschwellen (Sec. 22 CGST)
| Art der Lieferung | Normalstaaten | Sonderkategorie-Staaten |
|---|---|---|
| Nur Waren (goods) | INR 40 Lakh | INR 20 Lakh |
| Dienstleistungen / gemischte Lieferung | INR 20 Lakh | INR 10 Lakh (Manipur, Mizoram, Nagaland, Tripura) |
6.2.4 Zwangsregistrierung ohne Schwelle (Sec. 24 CGST)
Unabhängig von jeder Umsatzschwelle registrierungspflichtig sind unter anderem:
- (i) Personen, die zwischenstaatliche steuerbare Lieferungen erbringen;
- (ii) casual taxable persons;
- (iii) Reverse-Charge-Empfänger;
- (v) non-resident taxable persons;
- (x) E-Commerce-Betreiber;
- (xi) ausländische OIDAR-Anbieter.
Diese Zwangsregistrierung ist der zentrale Anknüpfungspunkt für das GST-Strafrisiko (6.2.7). Die operative Umsetzung der Registrierungen (PAN/TAN/GSTIN über AGILE-PRO-S bei der Gründung) ist in Kapitel 4 dargestellt.
6.2.5 OIDAR — die SaaS-relevante Sonderkategorie
OIDAR (Online Information and Database Access or Retrieval, Sec. 2(17) IGST Act) erfasst Dienstleistungen, die über das Internet erbracht werden und ohne Informationstechnologie unmöglich zu erbringen wären — Cloud-Services, Bereitstellung von Software/E-Books/digitalen Inhalten, Internet-Werbung, Datenbereitstellung. Dies erfasst klassische SaaS-Modelle.
- B2C (Empfänger = „non-taxable online recipient" / unregistrierte Person): Der ausländische Anbieter schuldet IGST und muss sich zwingend registrieren — unabhängig von jeglichem Schwellenwert, ab der ersten Transaktion (Sec. 14 IGST Act). Registrierung über Form GST REG-10, monatliche Erklärung über Form GSTR-5A.
- B2B (Empfänger = registrierte Person): Steuerschuld in der Regel beim indischen Empfänger im Reverse-Charge-Verfahren (RCM).
- Rechtliche Erweiterung: Notification No. 02/2023 – Integrated Tax setzte die IGST-(Amendment)-Act-2023-Änderungen zum 1. Oktober 2023 in Kraft; seither sind ausländische OIDAR-Anbieter gegenüber allen unregistrierten Empfängern steuerpflichtig, unabhängig vom Nutzungszweck.
Ortsbestimmung (Place of Supply, Sec. 13(12) IGST): Der Empfänger gilt als in Indien belegen, wenn mindestens zwei von sieben Kriterien erfüllt sind (indische Adresse, in Indien ausgegebenes Zahlungsmittel/Kreditkarte, Rechnungsadresse, IP-Adresse in Indien, indische Bank, SIM-Ländercode, Festnetzanschluss).
6.2.6 Vorsteuerabzug (ITC) — die Kettenwirkung der Registrierung
Der Vorsteuerabzug (Input Tax Credit) nach Sec. 16 CGST setzt kumulativ voraus: (a) eine Steuerrechnung eines registrierten Lieferanten, (b) den tatsächlichen Erhalt der Ware/Leistung, (c) die tatsächlich an den Fiskus abgeführte Steuer und (d) die Abgabe der Steuererklärung. Konsequenz: Ist der Lieferant nicht registriert, vernichtet dies den ITC des Abnehmers — mit der Folge, dass indische Geschäftspartner von einem nicht registrierten ausländischen Lieferanten keine Vorsteuer ziehen können und diesen im Zweifel meiden.
6.2.7 Das GST-Strafrisiko — Sec. 122 und Sec. 132
Das zentrale operative Risiko: Wer registrierungspflichtig ist, aber keine Registrierung erlangt, riskiert eine Strafe in Höhe der gesamten hinterzogenen Steuer — nicht nur eines Prozentsatzes.
| Delikt | Strafe | Rechtsgrundlage |
|---|---|---|
| Registrierungspflichtig, aber keine Registrierung | Volle hinterzogene Steuer oder INR 10.000, je höher | Sec. 122(1)(xi) CGST |
| Ausgabe unrichtiger Rechnung / Steuerhinterziehung (allgemein) | Hinterzogener Betrag oder INR 10.000, je höher | Sec. 122(1) CGST |
| Nicht-Betrug (Nachlässigkeit, kein Vorsatz) | 10 % der geschuldeten Steuer oder INR 10.000, je höher | Sec. 122(2)(a) CGST |
| Betrug / vorsätzliche Falschangabe / Unterdrückung | 100 % der geschuldeten Steuer oder INR 10.000, je höher | Sec. 122(2)(b) CGST |
| Beihilfe / Anstiftung | Bis INR 25.000 | Sec. 122(3) CGST |
| Strafverfolgung: > INR 500 Lakh Steuer | Freiheitsstrafe bis 5 Jahre + Geldstrafe | Sec. 132(1) CGST |
| Strafverfolgung: INR 200–500 Lakh | Freiheitsstrafe bis 3 Jahre | Sec. 132(1) CGST |
| Strafverfolgung: INR 100–200 Lakh | Freiheitsstrafe bis 1 Jahr | Sec. 132(1) CGST |
Das Zusammenspiel aus 100 %-Strafe (Sec. 122) und ITC-Verlust beim Abnehmer (Sec. 16) macht die rechtzeitige Registrierung — vor der ersten steuerbaren Rechnung — zum kritischen Erfolgsfaktor dieses Kapitels (siehe die hervorgehobene Box in 6.13.2).
6.3 DBA Deutschland–Indien und Quellensteuern
6.3.1 Das Abkommen
Das geltende DBA (Vermeidung der Doppelbesteuerung auf dem Gebiet der Steuern vom Einkommen und Vermögen) trat am 26. Oktober 1996 in Kraft (Notification No. SO 836(E) vom 29.11.1996) und ersetzte das ältere Abkommen von 1959. Erfasst sind in Deutschland Einkommen-, Körperschaft-, Vermögen- und Gewerbesteuer, in Indien Income-tax und Wealth-tax.
6.3.2 Betriebsstätten-Definition (Art. 5)
- Grundregel (Art. 5(1)): fester Geschäftsort, durch den die Geschäftstätigkeit ganz oder teilweise ausgeübt wird.
- Positivliste (Art. 5(2)): u. a. Ort der Leitung, Zweigniederlassung, Büro, Fabrik, Werkstatt, Warenlager oder Verkaufsstelle (lit. g).
- Bau-/Montage-PE (Art. 5(2)(i)): Bau-, Montage- oder Installationsprojekt bzw. damit verbundene Aufsichtstätigkeit bei Dauer über 6 Monate.
- Negativliste (Art. 5(4)): vorbereitende oder Hilfstätigkeiten (Lagerung, Ausstellung, Auslieferung, Einkauf, Informationsbeschaffung) begründen keine PE.
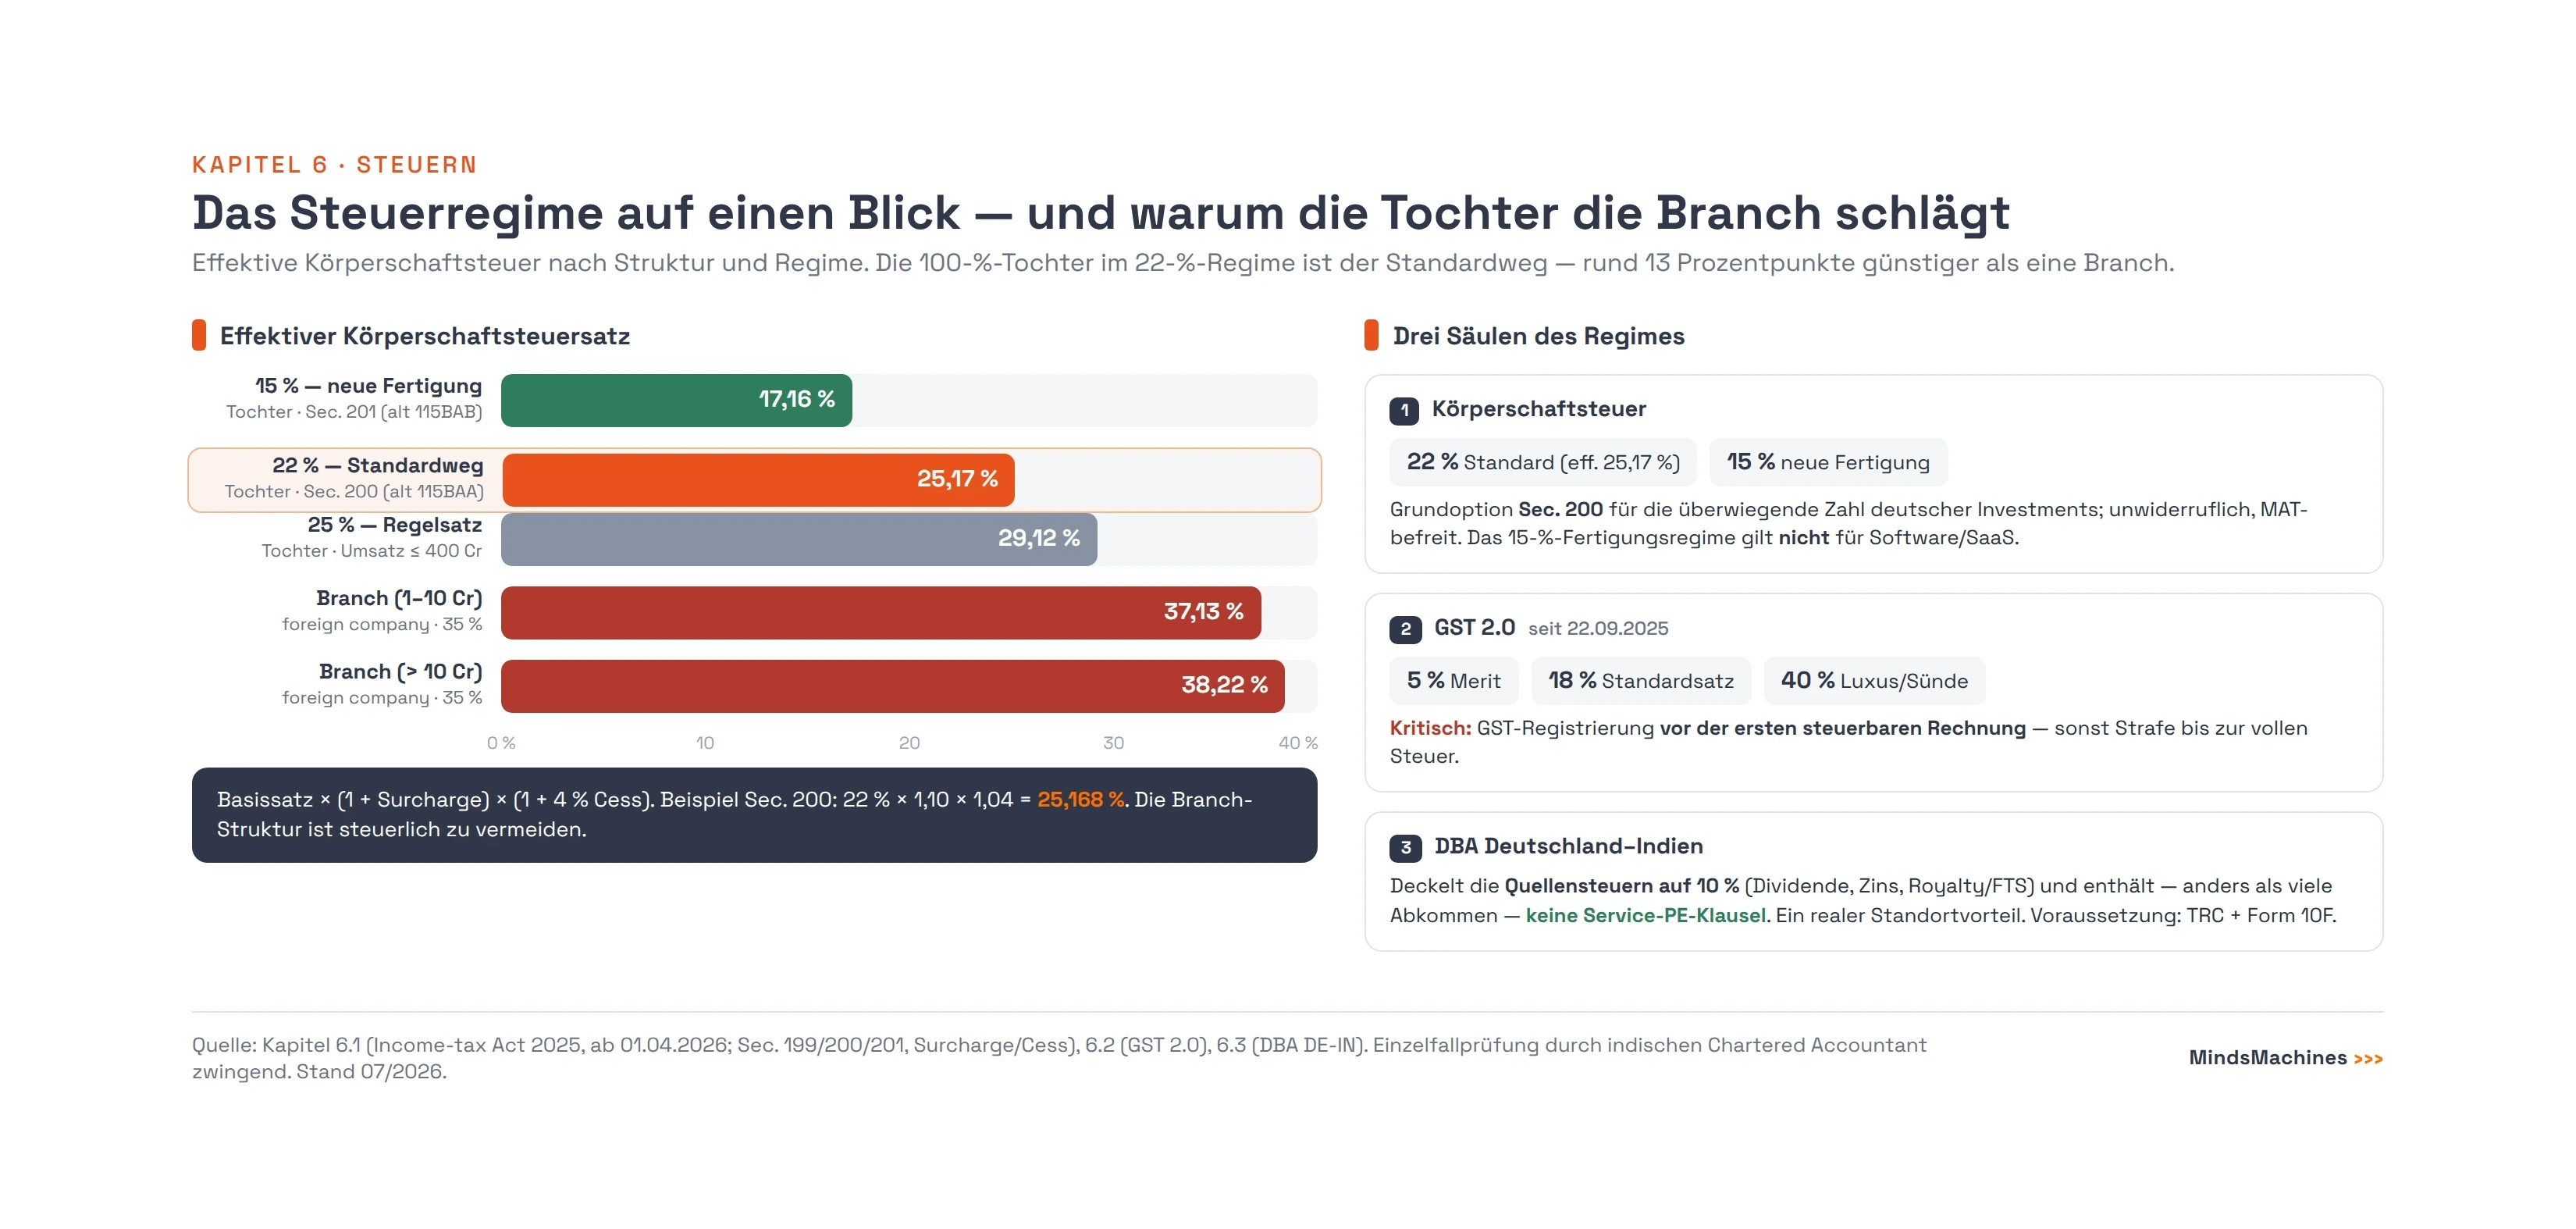
- Vertreter-PE (Art. 5(5)): ein abhängiger Vertreter mit Vollmacht zum Vertragsabschluss begründet eine PE.
- Unabhängiger Vertreter (Art. 5(6)): Makler/Kommissionäre im gewöhnlichen Geschäftsgang begründen keine PE.
- Konzernklausel (Art. 5(7)): die bloße Beherrschung einer indischen Tochter begründet für sich genommen keine PE.
Verbindliche Klarstellung — kein Service-PE: Das DBA Deutschland–Indien enthält keine „Service-PE"-/„furnishing of services"-Klausel (weder eine Klausel „Art. 5(2)(l)" noch einen vergleichbaren Tatbestand). Eine anderslautende frühere Darstellung beruhte auf einer Verwechslung mit dem OECD-Musterabkommen und ist unzutreffend. Eine Betriebsstätte allein wegen der Dauer einer Dienstleistung entsteht nicht; eine Bau-/Montage-/Aufsichts-PE entsteht nur bei Projekten über 6 Monate (Art. 5(2)(i)). Das Fehlen einer Service-PE-Klausel ist ein realer Standortvorteil des Abkommens gegenüber Strukturierungen etwa über das DBA USA–Indien.
6.3.3 Quellensteuersätze (Art. 10–12)
| Einkunftsart | DBA-Artikel | DBA-Höchstsatz | Nationaler Satz (ohne DBA) |
|---|---|---|---|
| Dividenden | Art. 10(2) | 10 % | 20 % + SC + Cess (Sec. 195/115A) |
| Zinsen | Art. 11(2) | 10 % | 20 % / 5 % / 40 % je nach Fall + SC + Cess |
| Lizenzgebühren (Royalties) | Art. 12(2) | 10 % | 20 % + SC + Cess (Sec. 115A) |
| Fees for Technical Services (FTS) | Art. 12(2) | 10 % | 20 % + SC + Cess (Sec. 115A) |
Besonderheiten:
- Voraussetzung ist jeweils, dass der Empfänger wirtschaftlicher Eigentümer („beneficial owner") ist.
- Nach ständiger ITAT-Rechtsprechung sind Surcharge und Cess im 10 %-DBA-Deckel enthalten (All-in-Satz).
- FTS-Definition (Art. 12(4)): Vergütungen für Dienstleistungen leitenden, technischen oder beratenden Charakters, einschließlich der Gestellung technischen oder anderen Personals.
- Zins-Befreiungen (Art. 11(3)): Zinsen an bestimmte staatliche Institutionen (in Deutschland: Bundesbank, KfW, DEG sowie HERMES-gedeckte Darlehen) sind steuerbefreit.
- Voraussetzung für die DBA-Nutzung: ein gültiges Tax Residency Certificate (TRC) aus Deutschland (Sec. 90(4) ITA) plus Form 10F. Ohne TRC gilt der nationale Satz.
6.3.4 MLI: für DE-IN nicht anwendbar — aber GAAR gilt eigenständig
Indien hat das Multilateral Instrument (MLI) am 7. Juni 2017 unterzeichnet, am 25. Juni 2019 ratifiziert (Inkrafttreten für Indien 1. Oktober 2019) und alle 93 seiner Abkommen als „Covered Tax Agreements" (CTAs) mit dem Principal Purpose Test (PPT) notifiziert.
Für DE-IN nicht anwendbar: Das MLI modifiziert ein Abkommen nur, wenn beide Vertragsstaaten es als CTA notifiziert haben. Deutschland hat das DBA mit Indien nicht in seine CTA-Liste aufgenommen. Damit ist das DBA DE-IN nicht durch das MLI geändert; einen MLI-basierten PPT gibt es im Abkommen nicht. Maßgeblich ist die OECD-Depositary-Position; einzelne Sekundärquellen, die das Gegenteil behaupten, sind unzutreffend.
Wichtige Präzisierung — keine Entwarnung: Das Fehlen eines MLI-PPT bedeutet nicht, dass eine Struktur steuerlich unkritisch ist. Die General Anti-Avoidance Rule (GAAR, Chapter X-A, Sec. 95–102) greift als innerstaatliches, eigenständiges Missbrauchsvermeidungs-Instrument unabhängig von DBA und MLI (siehe 6.6.1). Diese Unterscheidung ist beratungsrelevant und Gegenstand der Einzelfallprüfung.
6.4 Betriebsstättenrisiko (PE)
Für ein SaaS-Geschäft der deutschen Mutter sind mehrere PE-Kategorien und die nationale SEP-Regel relevant. Vorrang hat bei Anwendbarkeit die engere DBA-Definition (Art. 5), die stärkeren Schutz bietet als der nationale „business connection"-Begriff (Sec. 9).
Kernaussage: Entscheidend ist nicht die Umsatzhöhe, sondern ob in Indien eine Betriebsstätte nach Art. 5 DBA entsteht — durch einen festen Geschäftsort, einen eigenen kontrollierten Server oder einen abhängigen Vertreter mit Abschlussvollmacht. Ohne eine solche PE bleibt ein reines grenzüberschreitendes SaaS-Geschäft aus Deutschland — gültiges TRC vorausgesetzt — in Indien regelmäßig ertragsteuerfrei; die rein nationale SEP-Schwelle wird durch das DBA gesperrt (Einzelheiten in 6.4.5).
6.4.1 Fixed-Place-PE
Ein fester Geschäftsort, der der deutschen Mutter „zur Verfügung steht" und über den ihr Kerngeschäft betrieben wird. Der Supreme Court betont den „at the disposal"-Test: Eine bloße 100 %-Tochter begründet keine Fixed-Place-PE, solange deren Räume nicht der Mutter zur Verfügung stehen (ADIT v. E-Funds IT Solution Inc., SC 2017). Umgekehrt kann bereits eine zeitlich begrenzte, aber wiederkehrende Verfügungsgewalt eine PE begründen (Formula One World Championship Ltd v. CIT, SC 2017 — feste PE trotz nur rund drei Wochen Zugang pro Jahr; entscheidend waren Verfügungsgewalt und Wiederholung).
6.4.2 Server-PE
Ein eigener, betriebener und kontrollierter Server in Indien kann eine PE begründen. Reines Website-Hosting oder gemieteter Serverplatz begründet nach OECD-Auffassung keine PE.
Strukturierungshinweis: Cloud-Kapazität in Indien sollte als gemieteter Server-/Cloud-Dienst bei einem Drittanbieter und nicht als eigener, kontrollierter Server strukturiert werden, um eine Server-PE zu vermeiden.
6.4.3 Service-PE
Im DBA DE-IN nicht enthalten (siehe 6.3.2). Für die deutsche Mutter besteht insoweit kein DBA-Service-PE-Risiko — ein wesentlicher Standortvorteil.
6.4.4 Agency-PE
Eine indische Person (Mitarbeiter/Agent), die habituell Verträge im Namen der Mutter abschließt oder die maßgebliche Rolle beim Vertragsabschluss spielt, begründet eine Agency-PE (Art. 5(5)). Vertriebspersonal in Indien ist daher sorgfältig zu strukturieren: Der Vertragsabschluss sollte stets bei der Mutter bzw. der Tochter liegen, ohne habituellen Abschluss durch einen lokalen Agenten. Die Strukturierung des Vertriebs über einen Distributor und die dabei entstehenden PE-Fragen sind in Kapitel 3 vertieft.
6.4.5 Significant Economic Presence (SEP) — und warum das DBA sie sperrt
Die SEP-Regel (Sec. 9(1)(i), Explanation 2A; Schwellen wirksam ab 1. April 2022, Notification 41/2021) fingiert eine „business connection" für digitale Geschäftsmodelle auch ohne physische Präsenz:
- (a) Transaktions-Schwelle: Zahlungen aus Transaktionen (inkl. Download von Daten/Software) mit Personen in Indien > INR 2 Cr pro Jahr; oder
- (b) Nutzer-Schwelle: systematische Interaktion mit > 3 Lakh (300.000) Nutzern in Indien.
Entscheidender Schutz durch das DBA: SEP ist eine rein nationale Erweiterung. Für einen deutschen Steueransässigen mit gültigem TRC gilt jedoch die DBA-Betriebsstättendefinition (Art. 5), die eine physische oder agenturbezogene PE verlangt und keine SEP-/Virtual-PE-Regel kennt. Ohne Fixed-Place- oder Agency-PE nach Art. 5 kann die SEP-Regel die DBA-Schwelle nicht überwinden (Treaty-Override, Sec. 90(2) ITA — das jeweils günstigere von Gesetz oder DBA). Ein reines Cross-border-SaaS-Modell aus Deutschland wird deshalb trotz SEP-Schwellen regelmäßig nicht in Indien ertragsteuerpflichtig, solange keine PE nach Art. 5 besteht. Diese Beurteilung ist einzelfallabhängig und CA-seitig abzusichern.
| Präzedenzfall | Jahr / Gericht | Kernaussage |
|---|---|---|
| Formula One World Championship v. CIT | 2017, Supreme Court | Feste PE trotz nur ~3 Wochen Zugang/Jahr — „at disposal"-Test + Wiederholung |
| ADIT v. E-Funds IT Solution Inc. | 2017, Supreme Court | Indische Tochter/Outsourcing begründet keine PE; Räume müssen „at disposal" stehen |
| DIT v. Morgan Stanley & Co. | 2007, Supreme Court | Arm's-length-Vergütung der Tochter → keine weitere Gewinnzurechnung zur PE |
| Vodafone India Services v. UOI | 2015, Bombay High Court | Anteilsausgabe an ausländische Holding ist kein Einkommen; Chapter X (TP) nicht anwendbar |
6.5 Verrechnungspreise (Transfer Pricing)
6.5.1 Grundlage und Methoden
Internationale Transaktionen zwischen „Associated Enterprises" (deutsche Mutter ↔ indische Tochter) müssen dem Arm's-Length-Prinzip (Sec. 92 ff.) entsprechen. Für die Anwendung der TP-Regeln auf internationale Transaktionen gibt es keinen Schwellenwert. Die Preisbestimmung erfolgt nach den anerkannten Methoden (u. a. CUP, Cost Plus, Resale Price, TNMM, Profit Split); die konkrete Methodenwahl ist Gegenstand der Dokumentation und der Einzelfallprüfung durch den TP-Berater.
6.5.2 Dreistufige Dokumentation (BEPS Action 13)
| Ebene | Rechtsgrundlage | Schwellenwert | Formular |
|---|---|---|---|
| Local File / TP-Dokumentation | Sec. 92D, Rule 10D | Internationale Transaktionen > INR 1 Cr | Accountant's Report Form 3CEB (Sec. 92E) |
| Master File | Sec. 92D(4), Rule 10DA | Konzernumsatz > INR 500 Cr UND (int. Transaktionen > INR 50 Cr ODER immaterielle Transaktionen > INR 10 Cr) | Form 3CEAA (Teil A stets, Teil B bei Schwellenüberschreitung); Intimation Form 3CEAB |
| Country-by-Country Report (CbCR) | Sec. 286, Rule 10DB | Konzernumsatz > INR 5.500 Cr (≈ EUR 720 Mio.) im Vorjahr | Form 3CEAD; Intimation Form 3CEAC |
Teil A des Form 3CEAA ist von jeder Konzerneinheit einzureichen, unabhängig von der Schwelle. Master File und Local File sind 8 Jahre aufzubewahren (Rule 10DA(7)).
6.5.3 Safe Harbour Rules (Sec. 92CB, Rule 10TD)
Berechtigte Steuerpflichtige können vordefinierte Mindestmargen erklären und so einer detaillierten TPO-Prüfung entgehen — ein pragmatischer Weg insbesondere für eine indische Tochter, die als Captive-/Entwicklungszentrum tätig ist.
| Transaktion | Schwellenwert | Safe-Harbour-Marge |
|---|---|---|
| Softwareentwicklung / ITeS | ≤ INR 100 Cr | OP/OE ≥ 17 % |
| Softwareentwicklung / ITeS | > INR 100 Cr ≤ INR 300 Cr | OP/OE ≥ 18 % |
| Knowledge Process Outsourcing (KPO) | ≤ INR 300 Cr | 24 % / 21 % / 18 % (je nach Personalkosten-Anteil) |
| Contract R&D (Software) | ≤ INR 300 Cr | ≥ 24 % |
| Kern-Autokomponenten | – | Kosten + 12 % |
| Nicht-Kern-Autokomponenten | – | Kosten + 8,5 % |
| Low-Value-Adding Intra-Group Services (LVAIGS) | Gesamtwert ≤ INR 10 Cr | Kostenaufschlag ≤ 5 % |
| Corporate Guarantee | garantierter Betrag ≤ INR 100 Cr | 1 % des garantierten Betrags |
Verbindliche Präzisierung zur „Erweiterung 2025": Die CBDT-Notification 21/2025 (G.S.R. 193(E) vom 25.03.2025) hat nur drei Änderungen bewirkt: (a) Aufnahme von „lithium ion batteries for use in electric or hybrid electric vehicles" in die Kern-Autokomponenten; (b) Anhebung der Umsatzschwelle in Rule 10TD(2A) von INR 200 Cr auf INR 300 Cr; (c) Ausweitung der Anwendbarkeit auf die AY 2025-26 und 2026-27. Die Safe-Harbour-Margen selbst wurden nicht geändert. Auch bei Wahl des Safe Harbour bleibt die Dokumentationspflicht nach Sec. 92D/92E bestehen (Rule 10TD(5)); Safe Harbour ist nicht verfügbar für Transaktionen mit AEs in nach Sec. 94A notifizierten Jurisdiktionen.
6.5.4 Advance Pricing Agreement (APA) — Sec. 92CC
Das APA-Programm erlaubt eine verbindliche Vorabvereinbarung über die Verrechnungspreismethode für bis zu 5 künftige Jahre (prospektiv), mit Rollback um bis zu 4 zurückliegende Jahre — insgesamt also maximal 9 Jahre. Es gibt unilaterale, bilaterale und multilaterale APAs; ein Mindest-Transaktionswert besteht nicht. Antragsgebühren nach aggregiertem Transaktionswert: ≤ INR 100 Cr → INR 10 Lakh; > 100 ≤ 200 Cr → INR 15 Lakh; > 200 Cr → INR 20 Lakh.
6.5.5 Die Litigation-Realität — aggressiv und langwierig
Indien ist eine der streitintensivsten TP-Jurisdiktionen. Für konzerninterne Leistungen ist mit langwierigen Verfahren zu rechnen:
- MAP-Verfahrensdauer: Nach OECD-MAP-Statistik 2023 beträgt die durchschnittliche Bearbeitungsdauer eines TP-MAP-Falls in Indien 35,78 Monate (rund 3 Jahre). Bestand zum 31.12.2023: 201 Alt-Fälle (vor 2016) plus 323 Fälle (post-2016).
- Reassessment-Fristen (Sec. 147/148/149): Das durch den Finance Act 2024 (ab 01.09.2024) reformierte Regime hat die Fristen verkürzt — Standard 3 Jahre 3 Monate (entgangenes Einkommen < INR 50 Lakh) bzw. 5 Jahre 3 Monate (≥ INR 50 Lakh). Sec. 148A verlangt eine verpflichtende Vor-Anhörung; bei TPO-Bezug verlängert sich die Frist um 12 Monate (Sec. 153).
| Regime | Zeitraum | Standardfrist | Erweiterte Frist (≥ INR 50 Lakh) |
|---|---|---|---|
| Finance Act 2021 | 01.04.2021 – 31.08.2024 | 3 Jahre | bis 10 Jahre |
| Finance Act 2024 | ab 01.09.2024 | 3 Jahre 3 Monate | 5 Jahre 3 Monate |
Operative Konsequenz: Die aggressive TP-Prüfpraxis und die ~36-monatige MAP-Dauer sind bei der Strukturierung einzupreisen. Safe Harbour (für Captive-Software 17–18 % OP/OE) oder ein APA verlagern das Risiko von der Ex-post-Litigation auf eine planbare Ex-ante-Vereinbarung.
6.6 GAAR, Zinsschranke, Buy-back und POEM
6.6.1 GAAR (Chapter X-A, Sec. 95–102)
Die General Anti-Avoidance Rule ist eine Non-obstante-Klausel, die eigenständig national greift — unabhängig von DBA und MLI-PPT. Nach Sec. 95 kann eine Gestaltung zur „impermissible avoidance arrangement" erklärt werden. Nach Sec. 96 liegt eine unzulässige Gestaltung vor, wenn ihr Hauptzweck ein Steuervorteil ist und sie zusätzlich eines der Merkmale erfüllt: (a) nicht at arm's length, (b) Missbrauch der Vorschriften, (c) fehlende commercial substance oder (d) nicht bona fide. GAAR ist ab AY 2018-19 wirksam. Da GAAR DBA-Vorteile versagen kann, ersetzt das Fehlen eines MLI-PPT im DBA DE-IN nicht die Substanz- und Zweckprüfung einer Struktur.
6.6.2 Zinsschranke — Sec. 94B (Thin Capitalisation)
Bei einer indischen Gesellschaft/PE als Kreditnehmer und Zinsen an einen nicht-residenten Associated Enterprise > INR 1 Crore sind die Überschusszinsen nicht abzugsfähig. Der Überschuss ist der geringere Betrag aus (i) Zinsen über 30 % des EBITDA des Kreditnehmers oder (ii) den an das AE gezahlten Zinsen. Der nicht abzugsfähige Betrag ist bis zu 8 Veranlagungsjahre vortragbar; Banken und Versicherer sind ausgenommen. Die Regel ist bei der Ausgestaltung von Gesellschafterdarlehen und External Commercial Borrowings (ECB) zentral — die ECB-Rahmenbedingungen und die Finanzierungsstruktur sind in Kapitel 5 vertieft.
6.6.3 Buy-back — Sec. 115QA neu geregelt
Die Besteuerung von Anteilsrückkäufen hat in kurzer Folge mehrere Regimewechsel durchlaufen; alle drei sind primärquellenseitig belegt:
- Bis 30.09.2024: Besteuerung auf Company-Ebene nach Sec. 115QA (20 % Buy-back-Tax); der Anteilseigner blieb steuerfrei (Sec. 10(34A)).
- Ab 01.10.2024 (Rechtslage für Rückkäufe bis 31.03.2026): Durch den Finance (No. 2) Act 2024 wurde Sec. 115QA für Rückkäufe ab dem 1. Oktober 2024 aufgehoben; stattdessen versteuert der Empfänger den Rückkauf als Deemed Dividend (Sec. 2(22)(f), Income from Other Sources). Die frühere Befreiung nach Sec. 10(34A) entfällt; die Gegenleistung gilt für Zwecke des Kapitalgewinns als nil, sodass die Anschaffungskosten einen über 8 Jahre vortragsfähigen Kapitalverlust bilden.
- Ab 01.04.2026 (Tax Year 2026-27) — Rückkehr zur Capital-Gains-Besteuerung: Mit dem Finance Bill/Act 2026 kehrt die Besteuerung zur Capital-Gains-Besteuerung beim Anteilseigner zurück (einschlägige Vorschriften im Income-tax Act, 2025, u. a. §§ 2(40), 7 und 69; Wiederaufnahme der Capital-Gains-Logik der früheren Sec. 46A ITA 1961); Sec. 115QA wird dabei nicht wiederbelebt. Zusätzlich ist eine gesonderte Buy-back-Belastung für Promoter vorgesehen (kurzfristige Veräußerungsgewinne rund 2/10 %, langfristige rund 9,5/17,5 %; die genauen Sätze sind für den konkreten Rückkaufzeitpunkt CA-seitig zu verifizieren). Primärquelle: Finance Bill 2026 (indiabudget.gov.in) i. V. m. Income-tax Act, 2025 (Budget 01.02.2026, wirksam 01.04.2026; Abruf 07/2026).
Maßgeblich ist damit der Rückkaufzeitpunkt: Für Rückkäufe vom 01.10.2024 bis 31.03.2026 gilt die Deemed-Dividend-Besteuerung (Sec. 2(22)(f)), ab 01.04.2026 die Capital-Gains-Besteuerung beim Anteilseigner (Finance Bill/Act 2026 i. V. m. Income-tax Act, 2025). In beiden Fällen erfolgt der Einbehalt bei einem nicht-residenten Anteilseigner nach Sec. 195 in Verbindung mit dem DBA; die im konkreten Rückkaufzeitpunkt geltende Fassung und die genauen Promoter-Sätze sind CA-seitig zu verifizieren.
Vorbehalt: Die Buy-back-Rückumstellung ab 01.04.2026 ist primärquellenseitig belegt (Finance Bill 2026 i. V. m. Income-tax Act, 2025). Eine etwaige Abweichung zwischen Finance Bill und verabschiedetem Finance Act, die genauen Promoter-Sätze sowie die Anwendung im Einzelfall sind durch einen indischen Chartered Accountant zu bestätigen.
6.6.4 Ansässigkeit — POEM (Place of Effective Management)
Nach Sec. 6(3) ist eine Gesellschaft in Indien ansässig, wenn sie eine indische Gesellschaft ist oder ihr Place of Effective Management im betreffenden Jahr in Indien liegt — der Ort, an dem die für die Geschäftsführung als Ganzes notwendigen Schlüssel- und kommerziellen Entscheidungen in ihrer Substanz getroffen werden. Die Leitlinien (zweistufiger ABOI-Test) enthält CBDT-Circular 6/2017; nach CBDT-Circular 8/2017 gilt POEM nicht für Gesellschaften mit Umsatz/Bruttoeinnahmen ≤ INR 50 Crore pro Geschäftsjahr. Für die deutsche Mutter ist sicherzustellen, dass die Leitungsentscheidungen der deutschen Gesellschaft nicht faktisch aus Indien getroffen werden, um eine ungewollte indische Ansässigkeit zu vermeiden.
6.7 Bundesstaatliche Abgaben (State-Levies)
Neben den bundesweiten Steuern bestehen bundesstaatsspezifische Abgaben, die je nach Standort der Tochter stark variieren.
6.7.1 Professional Tax (Berufssteuer)
Art. 276(2) der indischen Verfassung deckelt die Professional Tax auf INR 2.500 pro Jahr. Sie wird nicht in allen Staaten erhoben:
- Erhebende Staaten (u. a.): Karnataka, Maharashtra, Tamil Nadu, Gujarat, West Bengal.
- Keine Professional Tax: Delhi, Uttar Pradesh, Rajasthan, Haryana, Punjab, Uttarakhand.
- Beispiel Karnataka: ab einem Gehalt ≥ INR 25.000/Monat → INR 200/Monat; Anmeldung über Form 1 binnen 30 Tagen.
6.7.2 Stromabgabe (Electricity Duty)
Die Stromabgabe variiert nach Bundesstaat und Verbrauchsart:
- Maharashtra: gewerblich 21 %, industriell 7,5 % (seit Aug. 2020), Wohnbereich 16 %.
- Karnataka: 6 % ad valorem auf den Verbrauch.
- Gujarat: bis ca. 20 % (branchenabhängig). Delhi: separater Posten je DERC-Tarif.
6.7.3 Stempelsteuer (Stamp Duty) — Verweis
Für Aktienemission und -übertragung gilt seit 01.07.2020 ein bundesweit einheitlicher Satz (Emission 0,005 %, Übertragung mit Lieferung 0,015 %, ohne Lieferung 0,003 %). Die Stempelsteuer auf Gründungsurkunden (MoA/AoA) sowie Miet- und LLP-Verträge bleibt hingegen ländereigen und variiert je Staat. Die standortspezifische Detailbetrachtung der Stempelsteuer findet sich in Kapitel 4.
6.8 FEMA-Compounding — Sanktionen bei Devisenverstößen
Rückführung von Kapital und Erträgen sowie die zugehörigen Meldungen unterliegen der Meldedisziplin des Foreign Exchange Management Act (FEMA). Versäumte Meldungen (u. a. FC-GPR, FC-TRS) sind FEMA-Verstöße mit erheblichem Strafrahmen.
- Strafrahmen (Sec. 13 FEMA): bei quantifizierbarem Betrag bis zum Dreifachen (3×) der involvierten Summe; bei nicht quantifizierbarem Betrag bis INR 2 Lakh; bei fortdauerndem Verstoß zusätzlich bis INR 5.000 pro Tag nach dem ersten Tag.
- Compounding Rules 2024: Die Foreign Exchange (Compounding Proceedings) Rules 2024 (in Kraft 12.09.2024) haben die Rules 2000 abgelöst. Die Antragsgebühr wurde auf INR 10.000 zzgl. GST (18 %) erhöht; die Erledigung erfolgt binnen 180 Tagen. Die RBI darf jeden Verstoß nach Sec. 13 mit Ausnahme von Sec. 3(a) kompoundieren.
- Meldefristen: FC-GPR (Emission von Anteilen an Nicht-Residenten) binnen 30 Tagen ab Zuteilung; FC-TRS (Anteilsübertragung Resident ↔ Nicht-Resident) binnen 60 Tagen; Einreichung über das FIRMS-Portal.
- Late Submission Fee (LSF) als Alternative bei bloßem Meldeverzug: fixe Komponente INR 7.500 bzw. [7.500 + 0,025 % × A × n] für Flow-Formulare; maximale LSF = 100 % des betroffenen Betrags; Option bis 3 Jahre ab Fälligkeit.
Die operative ECB-Meldung (Form ECB / ECB-2, LRN vor Auszahlung) und die 2026 reformierten ECB-Rahmenbedingungen sind in Kapitel 5 dargestellt.
6.9 Der Compliance-Kalender
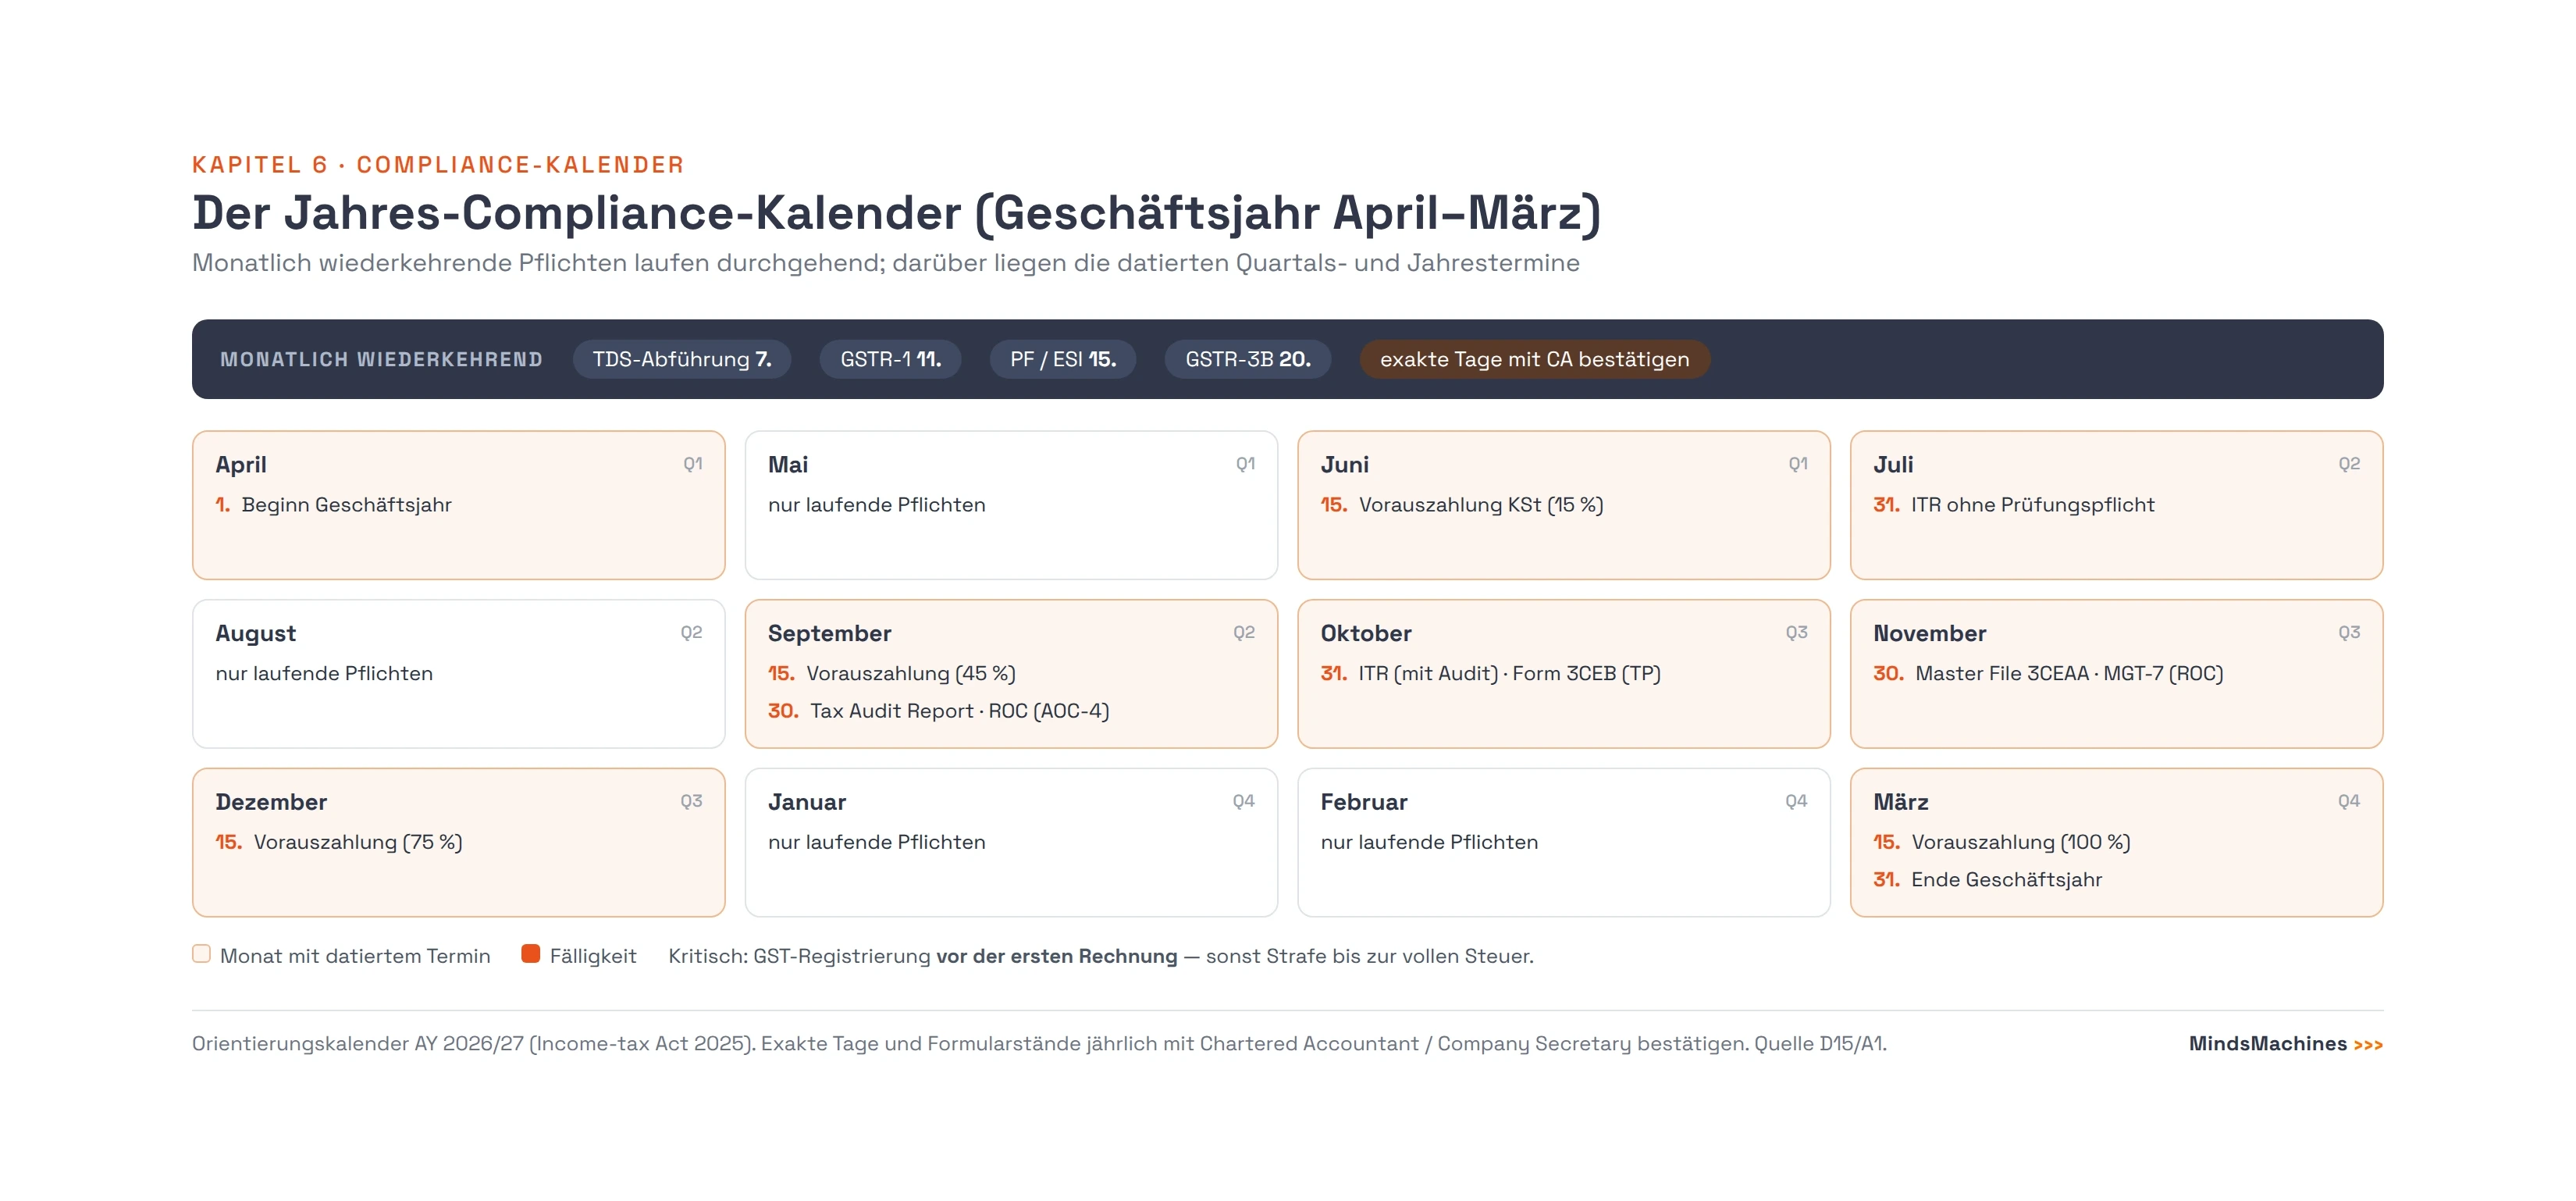
Ein durchgehender Compliance-Kalender ist Pflicht. Er verbindet drei Pflichtentypen: ereignisbezogene Pflichten (jede Auslandsüberweisung, jede Anteilsemission), wiederkehrende Pflichten (monatliche GST-/ECB-Meldungen, quartalsweise Advance-Tax-Raten und TDS-Returns) und jährliche Pflichten (TP-Dokumentation, Steuererklärung).
Das Gerüst dieses Kalenders — Auslöser, Formular, Turnus und Fristen — ist nachfolgend vollständig ausgewiesen und belegt. Die exakten Abgabetage der wiederkehrenden Ertragsteuer- und GST-Regelmeldungen sind für das AY 2026-27 konkret angegeben. Einzelne Termine hängen jedoch vom gewählten Melderhythmus (monatliche oder vierteljährliche Abgabe, QRMP) ab und können bundesstaatlich variieren; sie sind daher vor Erstellung des operativen Kalenders mit der CA-Kanzlei abschließend abzustimmen. Die ereignisbezogenen Fristen dagegen sind fix und unten konkret angegeben — allen voran die für das Strafrisiko entscheidende GST-Registrierung vor der ersten Rechnung.
6.9.1 Ereignisbezogene Pflichten (bei Auslösung)
| Auslöser | Pflicht | Frist |
|---|---|---|
| Zahlung an Nichtansässigen (Dividende/Zins/Lizenz/FTS) | TDS-Einbehalt (Sec. 195) | im Zeitpunkt der Gutschrift oder Zahlung, je früher |
| Jede Auslandsüberweisung | Form 15CA (+ ggf. 15CB), TRC + Form 10F | vor der Überweisung |
| Emission von Anteilen an die deutsche Mutter | FC-GPR über FIRMS | 30 Tage ab Zuteilung |
| Anteilsübertragung Resident ↔ Nicht-Resident | FC-TRS über FIRMS | 60 Tage |
| Neue ECB-Auszahlung | LRN vor Auszahlung (Kapitel 5) | vor Auszahlung |
| Neuer Mitarbeiter (z. B. Karnataka) | Professional-Tax-Anmeldung Form 1 | 30 Tage |
| Erste steuerbare Lieferung ohne Schwelle (OIDAR/inter-state/non-resident) | GST-Registrierung (Sec. 24), Form GST REG-10 | vor der ersten Rechnung |
6.9.2 Wiederkehrende Pflichten (monatlich und quartalsweise)
| Pflicht | Turnus |
|---|---|
| GSTR-5A (ausländischer OIDAR-Anbieter) | monatlich |
| Reguläre GST-Erklärungen (bei indischer Registrierung) | GSTR-1 monatlich zum 11. des Folgemonats (QRMP: 13.); GSTR-3B monatlich zum 20. (QRMP: 22. bzw. 24. je Staatenkategorie); GSTR-9/9C jährlich zum 31.12. des Folgejahres |
| Form ECB-2 (bei bestehender ECB) | monatlich |
| TDS-Abführung / -Erklärungen | Zahlung zum 7. des Folgemonats (für März: 30.04.); TDS-Returns (Form 26Q/27Q; ab 01.04.2026 umbenannt in Form 140/144) quartalsweise zum 31.07. / 31.10. / 31.01. / 31.05. |
| Vorauszahlung Körperschaftsteuer (Advance Tax, Sec. 208–211) | vier kumulative Raten: 15 % bis 15.06., 45 % bis 15.09., 75 % bis 15.12., 100 % bis 15.03.; Pflicht ab einer Jahressteuer ≥ INR 10.000. Unterzahlung löst Verzugszinsen nach Sec. 234B/234C aus (verspätete Erklärung zusätzlich Sec. 234A) |
6.9.3 Jährliche Pflichten
| Pflicht | Bezug |
|---|---|
| Tax Audit Report (Form 3CD) | jährlich zum 30.09. |
| Körperschaftsteuererklärung ITR-6 (Audit-Fall, ohne TP) | jährlich zum 31.10. |
| Körperschaftsteuererklärung ITR-6 (TP-Fall) | jährlich zum 30.11. |
| Form 3CEB (Accountant's Report TP, Sec. 92E) | jährlich zum 31.10., bei internationalen Transaktionen > INR 1 Cr |
| Form 3CEAA (Master File, Teil A stets; Teil B bei Schwelle) + 3CEAB (Intimation) | jährlich: 3CEAB (Intimation) zum 31.10., 3CEAA (Master File) zum 30.11. |
| Form 3CEAD (CbCR) + 3CEAC (Intimation) | ab Konzernumsatz > INR 5.500 Cr: 3CEAD (CbCR) binnen 12 Monaten nach Ende des FY der Ultimate Parent; 3CEAC (Intimation) rund 2 Monate vor CbCR-Fälligkeit |
| Aufbewahrung Master File / Local File | 8 Jahre |
| Gesellschaftsrechtliche Jahresmeldungen (ROC/MCA: AOC-4, MGT-7, DIR-3 KYC) | zeitlich neben den Steuerterminen einzuplanen; Detaildarstellung in Kapitel 4 |
Hinweis zu den Fristangaben: Die vorstehenden Abgabetage gelten für das AY 2026-27. Der Income-tax Act 2025 (in Kraft ab 01.04.2026) hat mehrere Formularnummern umbenannt (26Q → 140, 27Q → 144, 24Q → 138); die Fälligkeiten bleiben unverändert. Einzelne Termine hängen vom gewählten Melderhythmus (u. a. QRMP) ab und können bundesstaatlich variieren; sie sind vor Erstellung des operativen Kalenders mit der indischen CA-Kanzlei verbindlich abzustimmen.
6.10 Steuerfolgen der Gewinnrückführung (Repatriierung)
Alle grenzüberschreitenden Zahlungen (Dividenden, Zinsen, Lizenzgebühren, Head-Office-Zahlungen) sind Current-Account- oder Kapital-Transaktionen unter FEMA und werden über eine Authorised-Dealer-Category-I-Bank (AD-Bank) abgewickelt.
- Dividenden (Tochter → deutsche Mutter): frei repatriierbar über den automatischen Weg, sofern die ursprüngliche FDI über den automatischen Weg erfolgte (Rule 4 i. V. m. Schedule I der FEM (Non-debt Instruments) Rules, 2019). Steuerlich: TDS nach Sec. 195, gedeckelt durch Art. 10 DBA auf 10 % (statt 20 % national), Nachweis via TRC + Form 10F.
- Zinsen und Lizenzgebühren: als Current-Account-Transaktionen grundsätzlich zulässig; Lizenzgebühren ohne betragsmäßige Obergrenze über den automatischen Weg, jedoch unter Beachtung der Verrechnungspreis- und Quellensteuerregeln (Art. 11/12 DBA je 10 %). Bei Zinsen ist zusätzlich die Zinsschranke Sec. 94B (6.6.2) zu beachten.
- Zahlung an das Head Office (bei Branch): Gewinne nach Steuern können mit AD-Bank-Prüfung und CA-Zertifikat remittiert werden, unterliegen jedoch den PE-Gewinnzurechnungsregeln und ggf. eingeschränkter Abzugsfähigkeit von Head-Office-Verwaltungskosten.
- Anteilsrückkauf (Buy-back): Für Rückkäufe vom 01.10.2024 bis 31.03.2026 gilt die Deemed-Dividend-Besteuerung beim Anteilseigner (Sec. 2(22)(f)); ab 01.04.2026 kehrt die Besteuerung zur Capital-Gains-Besteuerung beim Anteilseigner zurück (Finance Bill/Act 2026 i. V. m. Income-tax Act, 2025; zusätzliche Promoter-Belastung, Sätze CA-seitig zu verifizieren) — Einzelheiten in 6.6.3.
Compliance-Kette bei jeder Auslandsüberweisung: (1) TDS-Abzug nach Sec. 195 → (2) FEMA-Klassifizierung → (3) Form 15CA/15CB → (4) TRC + Form 10F für den DBA-Satz → (5) Abwicklung durch die AD-Bank.
Form 15CA / 15CB (Sec. 195, Circular 4/2009):
- Form 15CA — Erklärung des Zahlenden, vor der Überweisung online einzureichen; vier Teile: Teil A (Remittance ≤ INR 5 Lakh/Finanzjahr); Teil B (> INR 5 Lakh mit Bescheid nach Sec. 195(2)/(3)/197); Teil C (> INR 5 Lakh mit CA-Zertifikat Form 15CB); Teil D (nicht in Indien steuerpflichtig).
- Form 15CB — Zertifikat eines Chartered Accountant, das die Übereinstimmung mit ITA und DBA (einbehaltener Satz, Steuerpflicht) bestätigt; erforderlich, wenn Teil C einschlägig ist.
6.12 Nützliche Adressen und Ansprechpartner
Hinweis zur Belegbarkeit: Die nachfolgenden Kontaktkoordinaten (Telefon/E-Mail) sind in den diesem Kapitel zugrunde liegenden Steuer-Primärquellen nicht enthalten und wurden ergänzend recherchiert. Die Auswahl der Kanzlei/Ansprechpartner ist eine geschäftliche Entscheidung des investierenden Unternehmens und keine Empfehlung.
Einordnung kostenfrei/bezahlt: Behördliche Portale (FIRMS, GST-Portal, Income-tax-e-Filing) sind kostenfrei. Die Erstansprache und Vermittlung von Beratern über die AHK/IGCC ist mitgliedschafts- bzw. serviceabhängig und in der Regel niedrigschwellig. Kostenpflichtig sind die laufende Beratung (CA-/CS-Mandat, Form 15CB, TP-Dokumentation) sowie die German Desks der Big Four und Rödl & Partner. Zusatzkosten fallen beim APA-Verfahren an (staatliche Antragsgebühr INR 10–20 Lakh, 6.5.4); die Safe-Harbour-Wahl (6.5.3) ist dagegen gebührenfrei.
Big-Four German Desks (Steuer-/TP-Beratung mit Deutschland-Bezug):
- PwC India — German Desk: Ansprechpartner Sachin Tewari, Partner und Head of German Business Group, PwC India (bestätigt, Stand 16.07.2026).
- KPMG India — German Desk / in Zusammenarbeit mit der AHK: Ansprechpartner Ergün Kis, der deutschlandweit die Country Practices Indien und Türkei leitet (bestätigt, Stand 16.07.2026).
- Rödl & Partner (India / South Asia): deutschsprachige Full-Service-Kanzlei mit Steuer-/TP-/Compliance-Praxis in Indien; zugleich Knowledge Partner des Programms „Make in India Mittelstand (MIIM)". Ansprechpartner: Rahul Oza (Country Head India) und Aafreen Athani (Partner, Head of BPO Advisory) (bestätigt, Stand 16.07.2026). Ausführliche Unterstützer-Übersicht siehe Kapitel „Deutsche Unterstützer".
Weitere fachliche Anlaufstellen:
- Lokale Chartered Accountants (CA) / Company Secretaries (CS): unverzichtbar für Form 15CB, GST-Registrierung, TP-Dokumentation (3CEB) und die FEMA-Meldungen. Die konkrete Kanzlei ist keine Rechercheangabe dieses Bandes, sondern vom investierenden Unternehmen mandatsindividuell auszuwählen (Muster-Mandatsschreiben in 6.14.1).
- AHK Indien / Indo-German Chamber of Commerce (IGCC): Vermittlung von Beratern und Dienstleistern; Detailkoordinaten in den einschlägigen Kapiteln zu den deutschen Unterstützern.
6.13 Kritischer Erfolgsfaktor
6.13.1 Erfolgsmuster und Gegenmaßnahmen im Überblick
Die folgende Übersicht bündelt die im Kapitel belegten Risiken und die jeweils zugehörige Gegenmaßnahme. Sie ist als Kurzreferenz für die Struktur- und Compliance-Entscheidung gedacht; die Fundstelle verweist auf die ausführliche Darstellung.
| Risiko / Fehlerbild | Gegenmaßnahme (im Kapitel belegt) | Fundstelle |
|---|---|---|
| Strafe (volle Steuer) und ITC-Verlust beim Kunden bei fehlender GST-Registrierung | GSTIN vor der ersten Rechnung; Sec.-24-Prüfung (OIDAR/inter-state/non-resident) | 6.2.7, 6.13.2 |
| Teure Branch-Besteuerung (effektiv 37–38 %) | Tochter im Sec.-200-Regime (effektiv 25,17 %) wählen | 6.1.6 |
| Überhöhte Quellensteuer (20 % statt 10 %) | TRC + Form 10F rechtzeitig beschaffen | 6.3.3, 6.10 |
| Server-PE durch eigenen, kontrollierten Server | Cloud-Kapazität als gemieteten Drittanbieter-Dienst strukturieren | 6.4.2 |
| Agency-PE durch lokalen Vertrieb | Vertragsabschluss bei Mutter/Tochter halten; kein habitueller Abschluss durch einen Agenten | 6.4.4 |
| SEP-/Virtual-PE-Zugriff auf das SaaS-Geschäft | DBA-Schutz mit TRC + Form 10F sichern (Art. 5 sperrt SEP) | 6.4.5 |
| Langwierige TP-Litigation (~36 Monate MAP) | Safe Harbour (17–18 % OP/OE Captive-Software) oder APA (ex-ante) | 6.5.3–6.5.5, 6.13.3 |
| Verlust des Zinsabzugs (Thin Cap) | Gesellschafterdarlehen/ECB gegen Sec. 94B (30 % EBITDA, > INR 1 Cr) prüfen | 6.6.2 |
| Ungewollte indische Ansässigkeit (POEM) | Leitungsentscheidungen der Mutter nicht faktisch aus Indien treffen | 6.6.4 |
| FEMA-Strafe (bis 3×) bei Meldeverzug | FC-GPR (30 Tage)/FC-TRS (60 Tage) fristgerecht; ersatzweise LSF oder Compounding | 6.8 |
6.13.2 ◆ GST-Registrierung vor der ersten Rechnung
Die GST-Registrierung muss vor der ersten steuerbaren Rechnung vorliegen. Für ausländische OIDAR-Anbieter (B2C-SaaS), für zwischenstaatliche Lieferungen und für non-resident taxable persons besteht nach Sec. 24 CGST eine Zwangsregistrierung ohne jede Umsatzschwelle — ab der ersten Transaktion.
Wer registrierungspflichtig ist, aber keine Registrierung erlangt, riskiert nach Sec. 122(1)(xi) CGST eine Strafe in Höhe der vollen hinterzogenen Steuer (oder INR 10.000, je höher) — bei vorsätzlicher Hinterziehung 100 % der geschuldeten Steuer nach Sec. 122(2)(b). Hinzu tritt der Verlust des Vorsteuerabzugs (ITC) beim Abnehmer (Sec. 16): Da ein indischer Geschäftspartner von einem nicht registrierten Lieferanten keine Vorsteuer ziehen kann, entsteht ein doppelter Schaden — Strafe beim Lieferanten, ITC-Verlust und Vertrauensverlust beim Kunden.
Merksatz: Erst die GSTIN, dann die erste Rechnung.
6.13.3 ◆ Aggressive TP-Litigation einpreisen
Indien ist eine der streitintensivsten Verrechnungspreis-Jurisdiktionen. Ein MAP-Verfahren dauert im Schnitt rund 35,78 Monate (etwa drei Jahre). Wer konzerninterne Leistungen zwischen deutscher Mutter und indischer Tochter erbringt, sollte das Ex-post-Streitrisiko durch Safe Harbour (Captive-Software 17–18 % OP/OE) oder ein APA (max. 9 Jahre Bindung) in eine planbare Ex-ante-Größe überführen — und die vollständige Dokumentation (3CEB, ggf. Master File) auch bei Safe Harbour vorhalten.
6.14 Musteranschreiben (copy-paste)
Die beiden folgenden Muster sind die einzige Ausnahme von der durchgehend unpersönlichen Darstellung dieses Kapitels; sie sind zur direkten Verwendung als Schreiben bzw. Anforderungsliste formuliert. Platzhalter in eckigen Klammern sind vor Versand zu ersetzen. Die Muster ersetzen keine rechtliche oder steuerliche Beratung.
6.14.1 Muster (a): Mandatsschreiben an Steuerberater / Chartered Accountant
[Briefkopf der [deutschen Muttergesellschaft] / [indische Tochtergesellschaft i. Gr.]]

An: [Name der CA-/Beratungskanzlei], [Ort], Indien
z. Hd.: [Ansprechpartner]
Datum: [TT.MM.JJJJ]
Betreff: Mandatierung — laufende steuerliche und Compliance-Beratung
 der [Tochtergesellschaft] in Indien

Sehr geehrte Damen und Herren,

hiermit beauftragen wir Ihre Kanzlei mit der steuerlichen Beratung und
der laufenden Compliance-Betreuung unserer indischen Tochtergesellschaft
[Firma], [Adresse], [ggf. CIN/PAN, sofern bereits vorhanden].

Der Auftrag umfasst insbesondere:

1. Körperschaftsteuer
 - Prüfung und Empfehlung des Steuerregimes (Sec. 200 / 22 % vs.
 Regelsatz; ggf. Sec. 201 / 15 % bei Fertigung), inkl. MAT-Wirkung.
 - Vorbereitung und Einreichung der Körperschaftsteuererklärung.

2. GST / OIDAR
 - Prüfung der Registrierungspflicht (Sec. 22 Schwelle vs. Sec. 24
 Zwangsregistrierung, inkl. OIDAR/B2C ab erster Transaktion).
 - Durchführung der GST-Registrierung je erforderlichem Bundesstaat
 (bei OIDAR: Form GST REG-10) VOR der ersten steuerbaren Rechnung.
 - Laufende Erklärungen (u. a. GSTR-5A bei OIDAR).

3. Verrechnungspreise (Transfer Pricing)
 - TP-Dokumentation und Accountant's Report Form 3CEB (Sec. 92E).
 - Prüfung Safe Harbour (Rule 10TD) bzw. APA-Eignung (Sec. 92CC).
 - Master File (Form 3CEAA/3CEAB) und CbCR (3CEAD/3CEAC), soweit
 die Konzern-Schwellen (INR 500 Cr / INR 5.500 Cr) erreicht werden.

4. Quellensteuer und Auslandszahlungen
 - TDS nach Sec. 195; Ausstellung Form 15CB und Begleitung Form 15CA.
 - Sicherstellung der DBA-Sätze (10 % auf Dividende/Zins/Lizenz/FTS)
 mittels TRC und Form 10F.

5. FEMA / RBI
 - FC-GPR (30 Tage) / FC-TRS (60 Tage) über das FIRMS-Portal;
 Abstimmung mit der AD-Bank; ggf. Compounding (Rules 2024).

6. Bundesstaatliche Abgaben
 - Professional Tax (soweit im Standort-Bundesstaat erhoben),
 Stromabgabe, Stempelsteuer-Abstimmung.

7. Anti-Avoidance / Strukturhinweise
 - Beurteilung von GAAR (Sec. 95-102), Sec. 94B (Zinsschranke),
 POEM (Sec. 6(3)) und PE-Risiken (Art. 5 DBA) im Einzelfall.

Wir bitten um Bestätigung des Mandats, um Angabe des benötigten
Unterlagen- und Informationsbedarfs sowie um einen Vorschlag zu
Honorar und Compliance-Kalender.

Mit freundlichen Grüßen
[Name, Funktion] · [Kontakt]
6.14.2 Muster (b): Anforderungsliste — GST-Registrierung
GST-REGISTRIERUNG — INFORMATIONS- UND DOKUMENTENANFORDERUNG

Ziel: Registrierung VOR der ersten steuerbaren Rechnung
(Sec. 24 CGST: Zwangsregistrierung ohne Umsatzschwelle bei
inter-state supply, non-resident taxable person, OIDAR).

A. Zu klärende Registrierungs-Grundlage
 [ ] Greift Sec. 22 (Umsatzschwelle) oder Sec. 24 (Zwangs-
 registrierung ohne Schwelle)?
 [ ] Liegt OIDAR/B2C an unregistrierte indische Kunden vor?
 -> ausländischer Anbieter registriert via Form GST REG-10,
 Meldung via GSTR-5A.
 [ ] B2B: Reverse Charge beim indischen Empfänger?
 [ ] Place of Supply: sind >= 2 von 7 Kriterien Indien erfuellt
 (Adresse, Zahlungsmittel, Rechnungsadresse, IP, Bank,
 SIM-Ländercode, Festnetz)?
 [ ] In welchen Bundesstaaten ist je eine eigene Registrierung
 erforderlich?

B. Grunddaten der Gesellschaft (aus Gründung, vgl. Kapitel 4)
 [ ] PAN / TAN der Gesellschaft (AGILE-PRO-S)
 [ ] Rechtsform, CIN, Registrierungsnachweis
 [ ] Anschrift(en) des Geschäftssitzes je Bundesstaat
 [ ] Bevollmächtigter Unterzeichner (Authorised Signatory)
 [ ] Bankverbindung(en) in Indien

C. Steuerlicher Rahmen
 [ ] Anzuwendender GST-Satz (SaaS/IT-Leistungen: 18 %)
 [ ] Rechnungsserie / Invoice-Format GST-konform

D. Gesetzliche Dokumenten-/Anlagenliste (Form GST REG-01)
 [ ] PAN des Unternehmens
 [ ] Konstitutionsnachweis:
 - Company: Certificate of Incorporation + MoA/AoA
 - Partnership: Partnership Deed
 - LLP: Registration Certificate
 [ ] Nachweis des Principal Place of Business
 [ ] Bankkontonachweis
 [ ] Primary Authorised Signatory: Foto + Bestellungsnachweis /
 Board Resolution
 [ ] Passfotos der Promoter / Directors
 [ ] Aadhaar (für E-Sign) bzw. DSC
 [ ] Gültige E-Mail-Adresse und Mobilnummer (OTP)
 Frist: binnen 30 Tagen ab Eintritt der Steuerpflicht
 (Casual / Non-Resident Taxable Person: 5 Tage vor
 Geschäftsbeginn).
6.15 Checkliste und Prüffragen
Struktur und Körperschaftsteuer
- Ist die Rechtsform (Tochter vs. Branch) unter Steuergesichtspunkten entschieden? (Tochter Sec. 200: effektiv 25,17 %; Branch: 37–38 %.)
- Ist die Option Sec. 200 (22 %) bewusst gewählt — im Wissen, dass sie unwiderruflich ist und Vergünstigungen ausschließt?
- Wurde die MAT-Wirkung (14 %) bzw. die MAT-Befreiung bei Sec. 200/201 berücksichtigt?
- Sind die Advance-Tax-Raten (15/45/75/100 % zum 15.06./15.09./15.12./15.03.) eingeplant, um Zinsen nach Sec. 234B/234C zu vermeiden?
GST / OIDAR
- Liegt die GST-Registrierung vor der ersten steuerbaren Rechnung vor?
- Ist geklärt, ob Sec. 24 (Zwangsregistrierung ohne Schwelle) greift (OIDAR/inter-state/non-resident)?
- Ist je erforderlichem Bundesstaat eine Registrierung erfolgt?
- Ist der Place-of-Supply-Test (2 von 7 Kriterien) dokumentiert?
- Ist der Satz für SaaS/IT (18 %) korrekt hinterlegt?
DBA / PE
- Liegen TRC (aus Deutschland) und Form 10F vor, um die 10 %-DBA-Sätze zu nutzen?
- Ist ausgeschlossen, dass ein abhängiger Vertreter habituell Verträge abschließt (Agency-PE)?
- Ist die Cloud-/Server-Nutzung als gemieteter Dienst (nicht als eigener kontrollierter Server) strukturiert?
- Ist bekannt, dass SEP-Schwellen bei fehlender Art.-5-PE durch das DBA gesperrt sind?
Verrechnungspreise
- Ist die TP-Methode gewählt und Form 3CEB eingeplant (int. Transaktionen > INR 1 Cr)?
- Ist Safe Harbour (17–18 % Software) oder ein APA geprüft?
- Sind Master-File- (> INR 500 Cr) und CbCR-Schwellen (> INR 5.500 Cr) überprüft?
- Ist die ~36-monatige MAP-Dauer im Risikobild berücksichtigt?
Anti-Avoidance und Finanzierung
- Ist die Struktur gegen GAAR (Substanz/Hauptzweck) geprüft — unabhängig vom fehlenden MLI-PPT?
- Sind Gesellschafterdarlehen/ECB gegen die Zinsschranke Sec. 94B (30 % EBITDA, > INR 1 Cr) geprüft (Kapitel 5)?
- Ist die POEM-Frage (Leitung nicht faktisch aus Indien) adressiert?
- Ist die Buy-back-Besteuerung nach Rückkaufzeitpunkt berücksichtigt (Deemed Dividend 01.10.2024–31.03.2026; Capital-Gains-Besteuerung ab 01.04.2026, Promoter-Sätze CA-seitig zu prüfen)?
State-Levies und FEMA
- Ist geklärt, ob am Standort Professional Tax anfällt (nicht in Delhi/UP/Rajasthan/Haryana)?
- Sind FC-GPR (30 Tage) und FC-TRS (60 Tage) im Kalender?
- Ist die Compliance-Kette jeder Auslandsüberweisung (TDS → FEMA → 15CA/15CB → TRC/10F → AD-Bank) etabliert?
Prüffragen an die Beratung
- Welche exakten monatlichen/jährlichen Abgabetage gelten für GST-, TDS- und Ertragsteuer-Meldungen? (Im Kalender 6.9 nunmehr konkret ausgewiesen; standortabhängige Melderhythmen — u. a. QRMP — mit der Beratung final abstimmen.)
- Wird für die konzerninterne Leistungsbeziehung Safe Harbour oder ein APA empfohlen — und mit welcher Marge?
- Bestehen im Standort-Bundesstaat besondere Abgaben (Stromabgabe, Stempelsteuer auf MoA/AoA und Mietverträge)?
6.16 Quellen und Links (Primärquellen — Auswahl)
Abrufdaten der Primärrecherche: 15.–16. Juli 2026. Hinweis: Das Portal incometaxindia.gov.in war teils durch eine Akamai-Bot-Sperre für Direkt-Downloads blockiert; Inhalte wurden über gerenderten Portaltext bzw. amtliche Alternativportale (indiacode.nic.in, indiabudget.gov.in, courier.cbic.gov.in, pib.gov.in, rbi.org.in, oecd.org) verifiziert.
Körperschaftsteuer / Ertragsteuer
- Income Tax Department — Tarifübersicht (FY 2025-26 / TY 2026-27): https://www.incometaxindia.gov.in/w/tax-rates
- Income Tax Department — Section 115BAA (Volltext): https://www.incometaxindia.gov.in/w/section-115baa-8
- Union Budget — Finance Bill 2026, Explanatory Memorandum (MAT 14 %, Clause 50 / Sec. 206): https://www.indiabudget.gov.in/doc/memo.pdf
- Union Budget — Finance (No. 2) Bill 2024 (Branch 35 %, Equalisation Levy, Buy-back): https://www.indiabudget.gov.in/budget2024-25/doc/Finance_Bill.pdf
- indiacode.nic.in — Income-tax Act 1961, konsolidiert (GAAR Sec. 95-102, Sec. 94B, Sec. 6(3), Sec. 115QA, Advance Tax Sec. 208–211, Verzugszinsen Sec. 234A/B/C): https://www.indiacode.nic.in/bitstream/123456789/2435/1/a1961-43.pdf
GST 2.0 / OIDAR / Strafen
- PIB — Recommendations of the 56th Meeting of the GST Council (2-Satz-Struktur, wirksam 22.09.2025): https://www.pib.gov.in/PressReleasePage.aspx?PRID=2163555
- CBIC — Notification 9/2025-Integrated Tax (Rate), 17.09.2025: https://courier.cbic.gov.in/ECCS/advisory/2025/NOTIFICATION%20NO.%209_2025-INTEGRATED%20TAX%20(RATE%20-1759486719.pdf
- CGST Act (aktualisiert), cbic-gst.gov.in (Sec. 16, 22, 122, 132): https://cbic-gst.gov.in/pdf/CGST-Act-Updated-30092020.pdf
- Sec. 24 CGST (Zwangsregistrierung), taxinformation.cbic.gov.in: https://taxinformation.cbic.gov.in/content/html/tax_repository/gst/acts/2017_CGST_act/active/chapter6/section24_v1.00.html
- Sec. 13 IGST (OIDAR, Place of Supply), taxinformation.cbic.gov.in: https://taxinformation.cbic.gov.in/content/html/tax_repository/gst/acts/2017_IGST_Act/active/chapterv/section13_v1.00.html
DBA / MLI
- Income Tax Department — DBA Deutschland–Indien: Notification S.O. 836(E) [No. 10235, F. No. 500/47/90-FTD], 29.11.1996; unterzeichnet Bonn 19.06.1995, in Kraft getreten 26.10.1996. Primärquelle: incometaxindia.gov.in → „Germany — Comprehensive Agreements" (/w/germany-comprehensive-agreements-1; Abruf 07/2026).
- OECD — MLI Position Germany (Indien nicht als CTA notifiziert): https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/beps-mli/beps-mli-position-germany-instrument-deposit.pdf
- PIB — India MLI Ratification: https://www.pib.gov.in/PressReleasePage.aspx?PRID=1576728
Verrechnungspreise / Safe Harbour / APA / MAP
- Income Tax Department — Notification 21/2025 (Safe Harbour, Schwelle 200→300 Cr): https://incometaxindia.gov.in/communications/notification/notification-21-2025.pdf
- Income Tax Department — Rule 10TD (Safe Harbour, Margen): https://incometaxindia.gov.in/Rules/Income-Tax%2520Rules/103120000000009915.htm
- Income Tax Department — Section 92CC (APA): https://www.incometaxindia.gov.in/w/section-92cc-5
- OECD — MAP Statistics India 2023 (TP-Dauer 35,78 Monate): https://www.oecd.org/content/dam/oecd/en/topics/policy-issue-focus/map-statistics/map-statistics-india.pdf
- Income Tax Department — Section 149 (Reassessment-Fristen): https://www.incometaxindia.gov.in/w/section-149-59
PE / SEP / Rechtsprechung
- Notification 41/2021 (SEP-Schwellen): https://icmai.in/upload/Taxation/Top_Stories/DTN/Notification_2810_2021_41.pdf
- Supreme Court — Formula One World Championship Ltd v CIT (2017): https://api.sci.gov.in/jonew/courtnic/rop/2017/1799/rop_924794.pdf
- Supreme Court — ADIT v E-Funds IT Solution Inc (2017): https://taxguru.in/wp-content/uploads/2017/10/ADIT-Vs-E-Funds-IT-Solution-Inc-Supreme-Court-of-India.pdf
FEMA / Repatriierung / Quellensteuerverfahren
- RBI — FAQ Compounding (Rules 2024, Gebühr ₹10.000 + GST, 180 Tage): https://www.rbi.org.in/commonman/english/scripts/FAQs.aspx?Id=835
- RBI — Notification 12673 (FEM NDI / Reporting Regulations 2019, FC-GPR/FC-TRS): https://rbi.org.in/scripts/NotificationUser.aspx?Mode=0&Id=12673
- Income Tax Department — Circular No. 4/2009 (Form 15CA/15CB): https://www.incometaxindia.gov.in/w/4/2009-circular-no.-4/2009-dated-29-06-2009
- Income Tax e-Filing Portal — Form 15CA FAQs: https://www.incometax.gov.in/iec/foportal/help/statutory-forms/popular-forms/form-15ca-faq
Bundesstaatliche Abgaben
- Maharashtra Electricity Duty Act 2016, indiacode.nic.in: https://www.indiacode.nic.in/bitstream/123456789/15839/3/electricity_duty.pdf
- Karnataka Electricity Act, indiacode.nic.in: https://www.indiacode.nic.in/handle/123456789/7144?locale=en
- Indian Stamp Act 1899 (Aktien-Stamp-Duty einheitlich), indiacode.nic.in: https://www.indiacode.nic.in/bitstream/123456789/15510/5/A1899-2%20.pdf
Abschließender Vorbehalt: Alle Steuersätze, Section-Nummern und Fristen dieses Kapitels beruhen auf dem Income-tax Act, 2025 (in Kraft ab 1. April 2026) und der Finance Bill 2026, Stand Juli 2026. Die Darstellung dient der Orientierung und ersetzt keine steuerliche Einzelfallberatung durch einen indischen Chartered Accountant. Änderungen des Rechts- und Verwaltungsstands sind vor jeder Umsetzungsentscheidung zu verifizieren.
Häufige Fragen zu diesem Thema
Welche Steuern zahlt eine Tochtergesellschaft in Indien?
Die Tochter im 22-Prozent-Regime (effektiv rund 25,17 %; 15 % für neue Fertigung) ist steuerlich deutlich günstiger als eine Branch (effektiv rund 37–38 %). Hinzu kommen GST 2.0 und Quellensteuern; das DBA Deutschland-Indien deckelt Quellensteuern auf 10 %.
Was ist bei GST und Compliance zu beachten?
Ein lückenloser Compliance-Kalender ist zwingend: Schon die erste Rechnung ohne GST-Registrierung kann eine Strafe in Höhe der vollen Steuer auslösen. Ein lokaler Chartered Accountant sollte ab Tag 1 eingebunden sein.