Wie fließt ausländisches Kapital nach Indien?
In den meisten Sektoren fließt ausländisches Kapital über die Automatic Route ohne vorherige Regierungsgenehmigung in eine indische Tochtergesellschaft; nur genehmigungspflichtige Sektoren laufen über FIFP/NSWS, und Deutschland ist von…
Zufluss, Finanzierung und Gewinnrückführung
Worum es geht
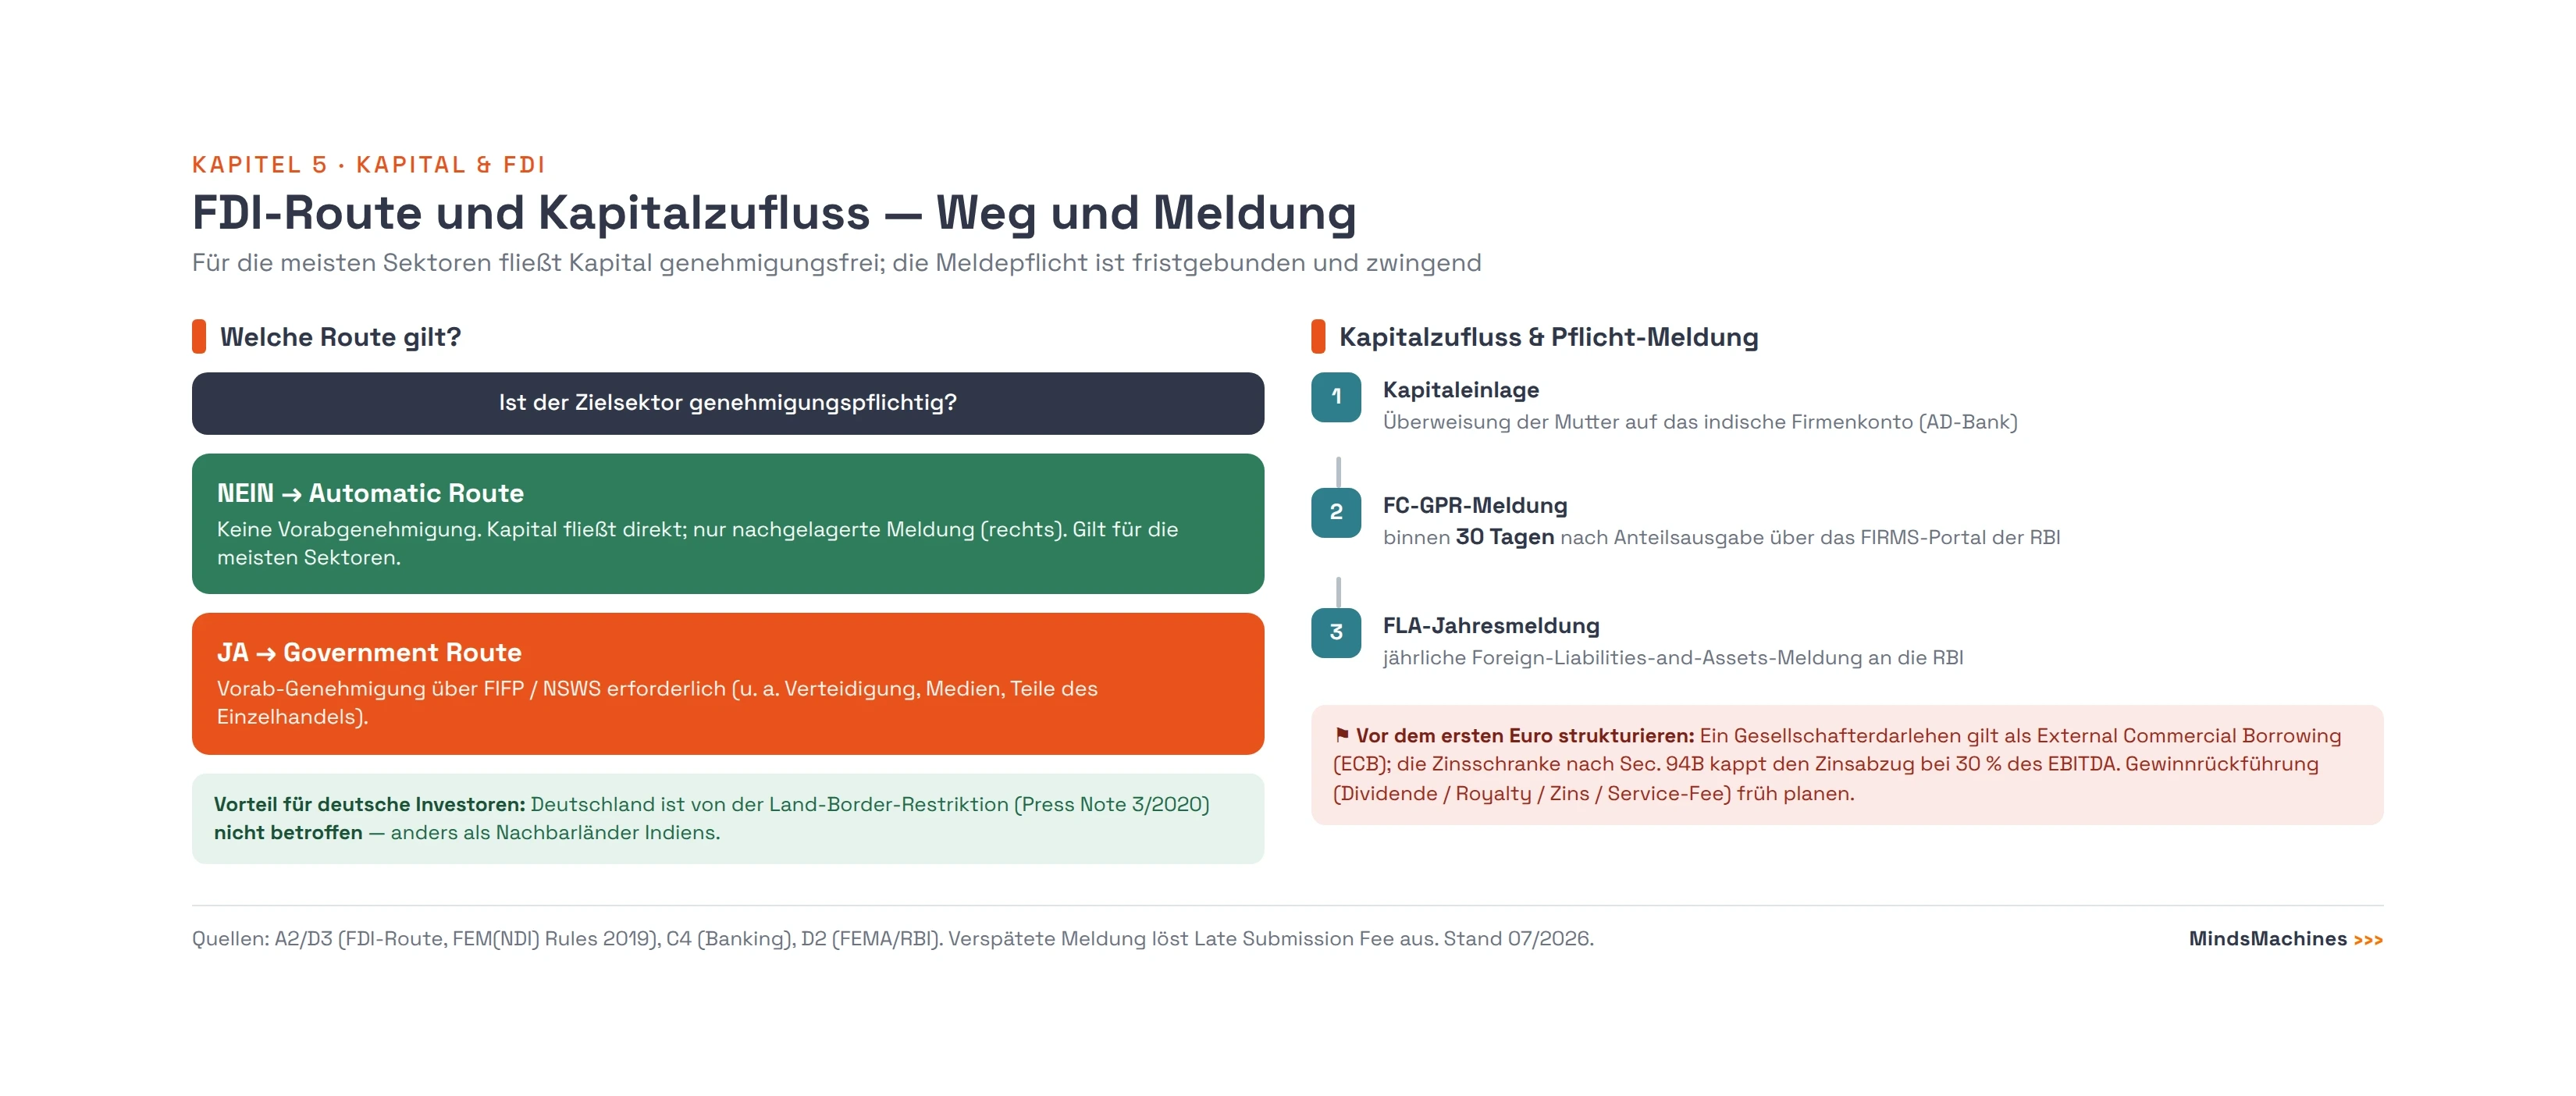
In den meisten Sektoren fließt ausländisches Kapital über die Automatic Route ohne vorherige Regierungsgenehmigung in eine indische Tochtergesellschaft; nur genehmigungspflichtige Sektoren laufen über FIFP/NSWS, und Deutschland ist von der Land-Border-Restriktion (Press Note 3/2020) nicht betroffen. Der Kapitalzufluss zieht zwingende, fristgebundene Meldungen nach sich — allen voran die FC-GPR binnen 30 Tagen über das RBI-FIRMS-Portal. Fremdkapital, Bankanbindung und Gewinnrückführung sind früh und strukturiert aufzusetzen, weil das ECB-Rahmenwerk zum Februar 2026 grundlegend reformiert wurde und die steuerliche Zinsschranke (Sec. 94B) Gesellschafterdarlehen belastet.
Rechtlicher Vorbehalt: Dieses Kapitel gibt den Recherchestand Juli 2026 wieder und ersetzt keine Rechts- oder Steuerberatung. Jede FDI-, FEMA- und steuerliche Konstellation ist einzelfallabhängig; vor jeder Kapitalmaßnahme ist eine individuelle Prüfung durch qualifizierte indische Rechts- und Steuerberater sowie die kontoführende Authorised-Dealer-Bank einzuholen.
Orientierung: Lesepfad, Ablauffolge und Service-Landkarte
Dieses Kapitel begleitet den Kapitalweg von der ersten Einlage bis zur Gewinnrückführung. Für die Geschäftsführung ohne Vorkenntnisse genügt zunächst der Grundpfad dieser Orientierung; die Fachfunktionen (Finanzen, Recht, Steuern, Treasury) finden die belegten Detailparameter in den jeweiligen Fachabschnitten.
Essenziell für jeden Markteintritt sind die Abschnitte 5.1 bis 5.4 (Routenzuordnung und Landgrenz-Prüfung), 5.6 (die zwingenden Meldungen, allen voran FC-GPR), 5.8 (Bankanbindung) und 5.13 (Rückführungsplanung). Situativ — nur bei einschlägigem Sachverhalt zu lesen — sind 5.5 (Government Route; nur außerhalb der Automatic Route), 5.7 (Fremdkapital/ECB; nur bei Darlehensfinanzierung) sowie 5.9 bis 5.12 (Working Capital, Zahlungsverkehr, FX-Hedging, EXIM; je nach Geschäftsmodell) und 5.14 (deutsche Finanzierungsquellen; flankierend).
Ablauffolge des Kapital-Setups (kritischer Pfad). Die Reihenfolge ist zwingend, weil jeder Schritt den nächsten terminlich vorbedingt (visualisiert in Grafik 5-E):
- Bankanbindung mandatieren und Konto eröffnen (4–8 Wochen, Abschnitt 5.8) — der zeitkritische Engpass.
- Kapitalzufluss über SWIFT auf das INR-Konto; Zuflussbestätigung/FIRC der AD-Bank (Tag 0, Abschnitt 5.6).
- Anteilsausgabe (Allotment) an die deutsche Muttergesellschaft.
- FC-GPR über FIRMS binnen 30 Tagen ab Zuteilung (Abschnitt 5.6; Voraussetzung: einmalige Registrierung im FIRMS-Entity-Master unmittelbar nach Inkorporation und vor dem Zufluss) — äußere Grenze ein Jahr ab Inkorporation.
- Laufend: Fremdkapital-, Working-Capital- und Zahlungsverkehrsinstrumente sowie FX-Absicherung nach Bedarf (Abschnitte 5.7, 5.9 bis 5.11).
- Jährlich wiederkehrend: FLA-Meldung bis 15. Juli (Abschnitt 5.6).
Service-Landkarte — kostenfrei versus bezahlt. Die staatlichen Melde- und Antragsportale sind ohne Nutzungsgebühr zugänglich; die fachliche Begleitung und die Bankdienstleistungen sind kostenpflichtig:
| Kostenfrei (staatliche Portale, Eigenleistung grundsätzlich möglich) | Bezahlt (zwingend oder faktisch erforderlich) |
|---|---|
| RBI-FIRMS-Portal (Einreichung FC-GPR/FC-TRS und weiterer Formulare); FIFP, NSWS und DPIIT-Informationsportale; RBI-Master-Directions und FDI-Policy im Volltext | Chartered Accountant / SEBI-registrierter Merchant Banker (Fair-Value-Zertifikat — zwingend bei Ausgabe/Transfer); Company Secretary (Meldebegleitung); Rechts- und Steuerberatung; AD-Bank (Konto, FX, LC/BG, ECB-Reporting — Gebühren/Provisionen); Payment Aggregator (MDR) |
Kosten entstehen mithin nicht durch den Zugang zu den Portalen, sondern durch die verspätete Meldung (Late Submission Fee) und durch die zwingend hinzuzuziehenden Fachleute — insbesondere die testierte Fair-Value-Bewertung sowie die Melde- und Registrierungsbegleitung.
Schlüsselbegriffe (im Kapitel verwendete Abkürzungen). AD-Bank = Authorised-Dealer-Bank (devisenrechtlich lizenzierte Bank); FDI = ausländische Direktinvestition (Foreign Direct Investment); FEMA = Foreign Exchange Management Act, 1999; FEM(NDI) Rules = Foreign Exchange Management (Non-Debt Instruments) Rules, 2019; FC-GPR = Foreign Currency – Gross Provisional Return (Meldung der Anteilsausgabe); FC-TRS = Foreign Currency – Transfer of Shares (Meldung der Anteilsübertragung); FIRMS = Foreign Investment Reporting and Management System (RBI-Meldeportal); FIFP = Foreign Investment Facilitation Portal; NSWS = National Single Window System; ECB = External Commercial Borrowing (Fremdkapital von außerhalb Indiens); LRN = Loan Registration Number; MAMP = Minimum Average Maturity Period (Mindestlaufzeit); PROI = Person Resident Outside India; UBO = Ultimate Beneficial Owner (wirtschaftlich Berechtigter); FLA = Foreign Liabilities and Assets (Jahresmeldung); LSF = Late Submission Fee; MDR = Merchant Discount Rate.
5.1 Die Grundarchitektur: Wer regelt was
Der ausländische Kapitalzufluss nach Indien wird von zwei getrennten, aber ineinandergreifenden Regelwerken gesteuert. Ihre Trennung zu verstehen ist die Voraussetzung dafür, die richtige Behörde für die richtige Frage anzusprechen.
Die Politikebene (DPIIT). Das Department for Promotion of Industry and Internal Trade (DPIIT) formuliert die inhaltliche FDI-Politik. Maßgeblich ist die Consolidated FDI Policy Circular of 2020, in Kraft seit dem 15. Oktober 2020 (DPIIT File Number 5(2)/2020-FDI Policy). Eine neuere konsolidierte Gesamtfassung existiert bis zum Recherchestand nicht; sämtliche Änderungen seit 2020 erfolgen über einzelne Press Notes und Amendments. Die Konsolidierung von 2020 „subsumes and supersedes all Press Notes/Press Releases/Clarifications/Circulars issued by the DPIIT, which were in force as on October 15, 2020". Wer die aktuelle Rechtslage rekonstruieren will, liest daher die Policy von 2020 plus alle danach ergangenen Press Notes.
Die Rechtsebene (DEA/FEMA). Die DPIIT-Politik wird rechtlich verbindlich erst durch ihre Umsetzung in die Foreign Exchange Management (Non-Debt Instruments) Rules, 2019 — kurz FEM(NDI) Rules 2019 —, notifiziert vom Department of Economic Affairs (DEA) am 17. Oktober 2019 unter dem Foreign Exchange Management Act, 1999 (FEMA). Der DPIIT-Jahresbericht formuliert das Zusammenspiel selbst: Die politischen Pronouncements werden „notified by the Department of Economic Affairs (DEA) … as amendments to the Foreign Exchange Management (Non-Debt Instruments) Rules, 2019". Praktische Konsequenz: Eine Press Note entfaltet Rechtswirkung regelmäßig erst mit der zugehörigen FEMA-Notifikation — ein Punkt, der bei Press Note 2/2026 (Abschnitt 5.4) entscheidend wird.
Die Aufsichts- und Meldeebene (RBI). Die Reserve Bank of India (RBI) überwacht den Devisenverkehr, betreibt das Meldeportal FIRMS (Foreign Investment Reporting and Management System) und lizenziert die Banken, über die der gesamte Zahlungsverkehr abzuwickeln ist (Authorised-Dealer-Banken, Abschnitt 5.8).
Für die FDI-Abgrenzung definieren die FEM(NDI) Rules 2019 den Begriff der ausländischen Direktinvestition präzise: Als FDI gilt jede Investition einer „person resident outside India" in ein nicht börsennotiertes indisches Unternehmen oder in 10 Prozent oder mehr des voll verwässerten, ausgegebenen Grundkapitals eines börsennotierten Unternehmens. Investiert wird in Equity Instruments — nach Rule 2(k) „equity shares, convertible debentures, preference shares and share warrants issued by an Indian company". Die Investitionswege sind in Schedules gegliedert: Schedule I regelt die klassische FDI in Equity Instruments einer Gesellschaft, Schedule VI die Kapitaleinlage in eine LLP, Schedule II die Foreign Portfolio Investment, Schedule VII die FVCI und Schedule VIII die Investment Vehicles (AIF/REIT/InvIT). Für die typische deutsche Tochtergesellschaft in der Rechtsform der Private Limited Company ist Schedule I einschlägig.
5.2 Automatic Route versus Government Route — und die entscheidende Residualregel
Das gesamte FDI-System kennt genau zwei Einstiegswege.
Automatic Route. Weder der ausländische Investor noch die indische Gesellschaft benötigen eine vorherige Genehmigung der indischen Regierung. Der Wortlaut der Policy (Para 3.4.1): „Under the Automatic Route, the non-resident investor or the Indian company does not require any approval from Government of India for the investment." Das Kapital fließt, die Anteile werden ausgegeben, und die Transaktion wird nachträglich bei der RBI gemeldet (Abschnitt 5.6). Eine Vorabprüfung findet nicht statt.
Government Route. Hier ist die vorherige Zustimmung der jeweils zuständigen Fachverwaltung (Administrative Ministry/Department) zwingend. Der Wortlaut: „Under the Government Route, prior approval of the Government of India is required. Proposals for foreign investment under Government Route, are considered by respective Administrative Ministry/Department." Das Verfahren läuft über das FIFP-Portal (Abschnitt 5.5).
Die Residualregel — der wichtigste einzelne Satz für den deutschen Mittelstand. Para 5.2(a) der Consolidated FDI Policy 2020 bestimmt: „In sectors/activities not listed below, FDI is permitted up to 100% on the automatic route, subject to applicable laws/regulations; security and other conditionalities." Alles, was nicht ausdrücklich in der Sektorliste mit einem abweichenden Cap oder einer Genehmigungspflicht aufgeführt ist, steht damit zu 100 Prozent unter der Automatic Route offen. Für weite Teile des deutschen Mittelstands — IT, Software, SaaS, KI-Dienste, Cloud, Data Processing, IT-enabled Services, aber auch das produzierende Gewerbe — bedeutet dies: keine Vorabgenehmigung, sondern lediglich die nachgelagerten Meldepflichten.
Der häufigste Irrtum besteht darin, für einen nicht gelisteten Servicesektor nach einer „FDI-Genehmigung" zu suchen. Eine solche existiert für die Automatic Route nicht. Die einzige zwingende Interaktion mit den Behörden ist die nachträgliche FC-GPR-Meldung über FIRMS.
5.3 Sektor-Cap-Matrix
Die folgende Matrix fasst die belegten prozentualen Obergrenzen (Caps) und Routen zusammen. Zu beachten: IT, Software, SaaS, KI-Services, Cloud, Data-Center, Data Processing und BPO sind keine eigens gelisteten Sektoren — sie fallen unter die Residualregel des Para 5.2(a) und stehen damit zu 100 Prozent unter der Automatic Route offen.
| Sektor / Aktivität | FDI-Cap | Route | Fundstelle (Consolidated FDI Policy 2020, soweit nicht anders vermerkt) |
|---|---|---|---|
| IT / Software / SaaS / KI-Services | 100 % | Automatic | nicht gelistet → Para 5.2(a) (Residualregel) |
| Cloud / Data-Center / Data Processing | 100 % | Automatic | nicht gelistet → Para 5.2(a) |
| BPO / IT-enabled Services | 100 % | Automatic | nicht gelistet → Para 5.2(a) |
| Manufacturing (produzierendes Gewerbe) | 100 % | Automatic | Para 5.2.5 |
| E-Commerce — Marketplace-Modell | 100 % | Automatic | Para 5.2.15.2 |
| E-Commerce — Inventory-based-Modell | 0 % (für FDI verboten) | — | Para 5.2.15.2.3(ii) |
| Cash & Carry Wholesale / B2B-E-Commerce | 100 % | Automatic | Para 5.2.15.1 |
| Single-Brand Retail Trading (SBRT) | 100 % | Automatic | Para 5.2.15.3 |
| Multi-Brand Retail Trading (MBRT) | 51 % | Government | Para 5.2.15.4 |
| Telecom Services | 100 % | Automatic (seit 7.10.2021 vollständig Automatic; zuvor nur bis 49 % Automatic, darüber Government — angehoben durch FEM(NDI) (Fourth Amendment) Rules 2021; Telecom-FDI aus Landgrenz-Ländern bleibt Government) | Para 5.2.14 i. d. F. S.O. 4242(E) v. 12.10.2021 |
| Defence | 100 % | Automatic bis 74 %, Government darüber (bei Zugang zu moderner Technologie) | Para 5.2.6 |
| Banking — Private Sector | 74 % | Automatic bis 49 %, Government 49–74 % | Para 5.2.18 |
| Banking — Public Sector | 20 % | Government | Para 5.2.19 |
| Insurance Company | 74 % (Grundwert 49 % lt. Policy 2020, angehoben auf 74 % durch Press Note 1/2022; Press Note 1/2026 eröffnet 100 % für bestimmte Konstellationen — s. u. sowie Abschnitt 5.4) | Automatic | Para 5.2.22.1 |
| Insurance Intermediaries | 100 % | Automatic | Para 5.2.22.2 |
Ergänzende Präzisierungen aus dem Policy-Wortlaut:
- Manufacturing (Para 5.2.5.1): Ausländische Investition in das produzierende Gewerbe steht unter der Automatic Route; ein Hersteller darf seine in Indien gefertigten Produkte zudem im Groß- und Einzelhandel einschließlich E-Commerce ohne Regierungsgenehmigung verkaufen.
- E-Commerce: Zulässig ist ausschließlich das Marketplace-Modell (IT-Plattform als Vermittler zwischen Käufer und Verkäufer, 100 % Automatic); das Inventory-based-Modell (die E-Commerce-Entität besitzt die Ware und verkauft direkt an Endkunden) ist für FDI verboten. E-Commerce-Entitäten mit FDI dürfen nur B2B, nicht B2C betreiben.
- Insurance: Die Fassung von 2020 nennt für die Insurance Company noch 49 Prozent; Press Note 1 (2022 Series) hob den Cap auf 74 Prozent an. Press Note 1 (2026 Series) vom 9. Februar 2026 eröffnet zudem 100 Prozent FDI unter der Automatic Route für bestimmte Konstellationen (vgl. Abschnitt 5.4 sowie Quellenverzeichnis); der konkrete Anwendungsbereich ist vor der Strukturierung sektorrechtlich zu prüfen.
- Telecom: Die Fassung von 2020 stellte die Telecom Services zwar bereits auf 100 Prozent, die Automatic Route jedoch nur bis 49 Prozent (darüber Government Route). Diese Schwelle ist überholt: Die FEM(NDI) (Fourth Amendment) Rules 2021 (S.O. 4242(E) vom 12.10.2021) stellten den Sektor wirksam zum 7. Oktober 2021 vollständig unter die Automatic Route (100 Prozent). FDI aus Ländern mit gemeinsamer Landgrenze zu Indien bleibt gleichwohl genehmigungspflichtig (Government Route, Abschnitt 5.4).
Hinweis: Die in der Matrix genannten Caps folgen der Consolidated FDI Policy 2020 als Basisstand; einzelne Sektoren wurden durch spätere Press Notes angehoben (Beispiel Insurance, s. o.). Vor der Strukturierung ist daher der aktuelle Stand des betroffenen Sektors gegen die seit 2020 ergangenen Press Notes zu verifizieren (Methodik wie in Abschnitt 5.1). Zudem ist die Sektor-Einordnung im Einzelfall auslegungsbedürftig (Abgrenzung z. B. zwischen „B2B-E-Commerce" und „Marketplace" oder zwischen reiner Softwarelieferung und regulierter Aktivität); die konkrete Geschäftstätigkeit ist rechtlich zu qualifizieren.
5.4 Die Land-Border-Restriktion: Press Note 3/2020 und Press Note 2/2026 — und warum Deutschland nicht betroffen ist
Ein Sonderregime überlagert die Routenzuordnung: die Land-Border-Restriktion. Sie ist für deutsche Investoren im Regelfall nicht einschlägig — muss aber verstanden werden, weil sie über die Struktur der wirtschaftlich Berechtigten mittelbar greifen kann.
Press Note 3 (2020 Series) vom 17. April 2020 änderte Para 3.1.1 der FDI-Politik: Eine Entität eines Landes mit gemeinsamer Landgrenze zu Indien — oder eine Investition, deren wirtschaftlich Berechtigter („beneficial owner") in einem solchen Land ansässig oder Staatsbürger eines solchen Landes ist — kann ausschließlich über die Government Route investieren. Betroffen sind die Nachbarländer mit Landgrenze: China, Pakistan, Bangladesch, Nepal, Bhutan, Myanmar und Afghanistan (sowie in Hongkong inkorporierte Entitäten). Für Staatsbürger oder Entitäten Pakistans gelten zusätzliche Sektorverbote (u. a. Defence, Space, Atomic Energy). Rechtskraft erlangte PN3/2020 durch die FEM(NDI) Amendment Rules 2020 vom 22. April 2020 (Rule 6(a)).
Deutschland teilt keine Landgrenze mit Indien. Ein deutsches Mittelstandsunternehmen ist damit von der Land-Border-Restriktion nicht direkt betroffen und investiert für die meisten Sektoren über die Residualregel zu 100 Prozent unter der Automatic Route. Die einzige denkbare Berührung entsteht mittelbar: Wenn ein wirtschaftlich Berechtigter der deutschen Gesellschaft selbst Staatsbürger oder Entität eines Landgrenz-Landes ist (praktisch relevant vor allem bei China), kann die Restriktion über die Beneficial-Ownership-Kette greifen. Diese Prüfung der Eigentümerstruktur sollte vor dem Kapitalzufluss dokumentiert erfolgen.
Press Note 2 (2026 Series) — korrekte Einordnung. Hier ist besondere Sorgfalt geboten, weil zu dieser Press Note in Umlauf befindliche Angaben teils fehlerhaft sind. Der verifizierte Stand:
- Herausgeber und Datum: DPIIT, F. No. 5(5)/2020-FDI Policy (Pt-1), datiert 15. März 2026. Die vorausgehende Kabinettsbilligung wurde per PIB-Release vom 10. März 2026 kommuniziert. (Kursierende Datierungen wie „12.07.2026" sind unzutreffend.)
- Gegenstand: PN2/2026 überarbeitet die Land-Border-Regel des Para 3.1.1 und definiert den „beneficial owner" nunmehr über Section 2(1)(fa) des Prevention of Money-laundering Act, 2002 in Verbindung mit Rule 9(3) der PML (Maintenance of Records) Rules, 2005. Zusätzlich führt sie eine Meldepflicht nach einem von DPIIT festzulegenden Standard-Operating-Procedure-Format ein.
- Die „10-Prozent-Schwelle": Für nicht-kontrollierende wirtschaftlich Berechtigte aus Landgrenz-Ländern von bis zu 10 Prozent wird die Automatic Route (innerhalb der geltenden Sektor-Caps) eröffnet. Diese konkrete 10-Prozent-Zahl steht nicht im Text der Press Note selbst — sie erscheint ausschließlich im PIB-Kabinettsrelease (10.03.2026) und leitet sich sachlich aus der 10-Prozent-Definitionsschwelle der PMLA Rule 9(3) ab. Der PN2-Text verweist lediglich auf die „applicable thresholds prescribed under Rule 9(3) of the PML Rules". Der Beneficial-Ownership-Test wird auf Ebene der Investor-Entität angewandt; Mehrheit und Kontrolle der Zielgesellschaft müssen in diesen Fällen jederzeit bei resident Indian citizens/entities verbleiben.
- Rechtswirksamkeit: PN2/2026 ist nicht selbstvollziehend; der Text bestimmt ausdrücklich: „The above decision will take effect from the date of FEMA notification." Diese Kodifikation ist erfolgt — durch die Foreign Exchange Management (Non-Debt Instruments) (Amendment) Rules 2026, S.O. 2174(E) vom 1. Mai 2026 (ergänzt durch S.O. 2186(E) vom 02.05.2026 und S.O. 3030(E) vom 12.06.2026). Press Note 2/2026 ist damit seit dem 1. Mai 2026 rechtlich in Kraft.
- Keine Nummernlücke: Press Note 1 (2026 Series) existiert — sie datiert vom 9. Februar 2026 und betrifft den Versicherungssektor (100 % FDI unter Automatic Route für bestimmte Konstellationen). Die Sequenz PN1 → PN2 ist intakt.
- Beschleunigte Bearbeitung für bestimmte Fertigungssektoren: Für LBC-Investitionen in spezifizierte Manufacturing-Aktivitäten (Capital Goods, Electronic Capital Goods, Electronic Components, Polysilicon sowie Ingot-Wafer) sagt die Kabinettsentscheidung eine Bearbeitung binnen 60 Tagen zu.
Für den typischen deutschen Investor ohne Landgrenz-Bezug ändert PN2/2026 nichts an der Grundlage: 100 Prozent Automatic Route über die Residualregel. Die Reform ist gleichwohl im Buch zu führen, weil sie die Beneficial-Ownership-Prüfung schärft und deutsche Konzerne mit chinesischen Minderheitsgesellschaftern unmittelbar berührt.
Rechtlicher Vorbehalt: Die Beneficial-Ownership-Analyse nach PMLA/PML-Rules ist komplex und einzelfallabhängig. Bei Beteiligung von Gesellschaftern aus Landgrenz-Ländern (insbesondere China/Hongkong) ist vor jeder Kapitalmaßnahme eine rechtliche Prüfung der gesamten Eigentümerkette zwingend.
5.5 Die Government Route in der Praxis: FIFP, NSWS und die SoP-Fristen
Investitionen, die tatsächlich der Government Route unterliegen (für den deutschen Mittelstand die Ausnahme, etwa Multi-Brand Retail oder Landgrenz-Konstellationen), laufen über zwei Portale.
FIFP — Foreign Investment Facilitation Portal. Das FIFP ist die zentrale Online-Schnittstelle für Anträge unter der Approval Route und wird von der DPIIT administriert. Der Antrag wird an die zuständige Fachverwaltung weitergeleitet und nach der Standard Operating Procedure (SoP) bearbeitet. Die kumulierte SoP-Gesamtdauer beträgt bis zu 12 Wochen — nicht die häufig genannten „8 bis 10 Wochen".
| Aktionsschritt der SoP | Frist | Kumuliert |
|---|---|---|
| Weiterleitung des Antrags durch DPIIT an Ministerien / RBI / MHA / MEA | 2 Tage | — |
| Erstprüfung und Nachforderung fehlender Unterlagen | 12 Tage | 2 Wochen |
| DPIIT-Klärung spezifischer FDI-Policy-Fragen | 2 Wochen | 4 Wochen |
| Stellungnahmen von MHA, MEA, ggf. RBI / Regulator / Stakeholdern | 6 Wochen | 8 Wochen |
| Genehmigung durch die Competent Authority | 4 Wochen | 12 Wochen |
| Zusatzfrist bei geplanter Ablehnung / Auflagen | 2 Wochen | — |
Die SoP enthält einen wesentlichen Vorbehalt: „Time-limits allocated shall exclude time taken by applicants in removing deficiencies in the proposals or in supplying additional information." Die 12 Wochen laufen faktisch nur bei vollständigen Unterlagen; jede Nachforderung verlängert die Dauer. Für Investitionen aus Landgrenz-Ländern gelten gesonderte Fristen nach Annexure VII der SoP.
NSWS — National Single Window System. Das NSWS ist die digitale Meta-Plattform der indischen Regierung, über die Investoren erforderliche Genehmigungen identifizieren und beantragen. Es hostet Anträge für Genehmigungen von 32 zentralen Departments und 29 Bundesstaaten; „Foreign Direct Investment" ist dort unter dem Ministry of Commerce and Industry gelistet und über „Add To Dashboard" beantragbar. Das NSWS bündelt darüber hinaus Gründungs- und Registrierungsschritte (Company Incorporation, Udyam, Startup-Registrierung).
Für den Automatic-Route-Einstieg — den Regelfall — ist weder eine FIFP- noch eine NSWS-Antragstellung erforderlich. Nur die nachgelagerten RBI-Meldungen (Abschnitt 5.6) sind zu erledigen.
5.6 Kapitalzufluss und die zwingenden Meldungen: FC-GPR, FC-TRS und FIRMS
Sobald das Kapital fließt, beginnt die eigentliche operative Pflicht. Die Meldungen sind nicht optional, fristgebunden und werden über das FIRMS-Portal der RBI eingereicht. Verspätete Meldungen ziehen eine Late Submission Fee (LSF) nach sich. Deren Berechnung folgt dem A.P. (DIR Series) Circular Nr. 16 vom 30.09.2022 und ist additiv aufgebaut: Für periodische (Nicht-Fluss-)Meldungen — etwa APR, FLA oder FC-GPR(B) — beträgt die LSF pauschal INR 7.500 je Return. Für Transaktions- bzw. Fluss-Meldungen (u. a. FC-GPR, FC-TRS, Form ECB, Form ODI) gilt die Formel INR 7.500 + (0,025 % × A × n), wobei A der verspätet gemeldete Betrag (in INR) und n der Verzug in Monaten ist; die LSF ist dabei auf 100 Prozent von A gedeckelt. Die LSF-Option besteht bis zu drei Jahre ab Fälligkeit der Meldung, die Zahlung hat binnen 30 Tagen zu erfolgen.
Vorgeschaltete Registrierung im FIRMS-Entity-Master. Bevor eine indische Gesellschaft überhaupt eine FDI-Meldung einreichen kann, muss sie sich einmalig im Entity Master des FIRMS-Portals registrieren; erst danach ist die eigentliche Meldung über die Single Master Form (SMF) möglich, deren Bestandteil die FC-GPR ist. Diese einmalige Entity-Registrierung ist der stille erste Schritt jeder FDI-Meldung: Gesellschaften ohne Entity-Master-Eintrag gelten als nicht meldefähig und können ausländische Investitionen — auch mittelbare — nicht wirksam erfassen. Die Registrierung ist daher unmittelbar nach der Inkorporation und vor dem geplanten Kapitalzufluss anzulegen, damit sie die enge FC-GPR-Frist nicht zusätzlich verkürzt.
5.6.1 Der Kapitalfluss-Grundzyklus
Der idealtypische Ablauf einer Eigenkapitaleinlage in eine bereits inkorporierte indische Tochtergesellschaft:
- Zufluss: Die deutsche Muttergesellschaft überweist den Investitionsbetrag über den regulären Bankweg (SWIFT) auf das INR-Konto der indischen Tochter bei deren Authorised-Dealer-Bank. Die Bank stellt hierüber die devisenrechtliche Zuflussbestätigung aus (in der Praxis das FIRC — Foreign Inward Remittance Certificate — bzw. die entsprechende Bestätigung der AD-Bank).
- Anteilsausgabe (Allotment): Die indische Gesellschaft gibt innerhalb der gesellschaftsrechtlich vorgesehenen Frist die Equity Instruments an die deutsche Mutter aus.
- Meldung FC-GPR: Die indische Gesellschaft meldet die Ausgabe über die Single Master Form (SMF) des FIRMS-Portals (Entity-Master-Registrierung vorausgesetzt).
5.6.2 Die Meldeformulare und ihre Fristen
| Formular | Anlass | Frist | Meldepflichtiger |
|---|---|---|---|
| FC-GPR (Foreign Currency – Gross Provisional Return) | Ausgabe von Equity Instruments an eine Person Resident Outside India (FDI) | binnen 30 Tagen ab Zuteilung der Anteile | Indische Gesellschaft |
| FC-TRS (Foreign Currency – Transfer of Shares) | Übertragung von Equity Instruments zwischen Resident ↔ Non-Resident | binnen 60 Tagen ab Übertragung bzw. Zahlungseingang (das frühere Datum zählt) | Resident Transferor/Transferee bzw. PROI (Non-Repat) |
| Form LLP (I) | Kapitaleinlage / Gewinnanteilserwerb einer LLP durch PROI | binnen 30 Tagen ab Erhalt der Consideration | LLP |
| Form LLP (II) | Disinvestment / Transfer von Kapitaleinlage oder Gewinnanteil Resident ↔ Non-Resident | binnen 60 Tagen ab Zahlungseingang | Resident Transferor/Transferee |
| Form DI | Downstream Investment (indirekte ausländische Investition, Rule 22) | binnen 30 Tagen ab Zuteilung | Indische Entität / Investment Vehicle |
| Form ESOP | Ausgabe von ESOPs an PROI | binnen 30 Tagen ab Ausgabe | Indische Gesellschaft |
| Form CN | Ausgabe / Transfer von Convertible Notes eines Startups an/von PROI | binnen 30 Tagen | Startup / Resident-Partei |
| Form InVI | Ausgabe von Units eines Investment Vehicle an PROI | binnen 30 Tagen ab Ausgabe | Investment Vehicle |
| Annual Return FLA (Foreign Liabilities & Assets) | Jährlich, sofern FDI empfangen wurde | bis 15. Juli jedes Jahres | Indische Gesellschaft / LLP |
Der maßgebliche Wortlaut zur zentralen Meldung: „An Indian company issuing equity instruments to a person resident outside India and where such issue is reckoned as Foreign Direct Investment … shall report such issue in Form FC-GPR, not later than thirty days from the date of issue of equity instruments." Die RBI Master Direction Foreign Investment in India ergänzt eine äußere Grenze: Die FC-GPR ist „within thirty days from the date of issue of equity instruments but not later than one year from the date of incorporation" einzureichen.
Für die spätere Anteilsübertragung gilt: „The form FCTRS shall be filed within sixty days of transfer of equity instruments or receipt / remittance of funds whichever is earlier." Die jährliche FLA-Meldung ist „on or before the 15th day of July of each year" abzugeben — ein Datum, das mit dem Recherchestand dieses Buches (15. Juli) zusammenfällt und im Betriebsjahreskalender fest zu verankern ist.
Wählt das Unternehmen statt der Private Limited Company die Rechtsform der LLP, treten Form LLP (I) (30 Tage) und Form LLP (II) (60 Tage) an die Stelle von FC-GPR und FC-TRS.
5.6.3 Pricing Guidelines — die Fair-Value-Bindung bei Anteilsübertragungen
Bei Anteilsübertragungen zwischen Resident und Non-Resident gelten verbindliche Preisgrenzen, die einen Kapitalabfluss zulasten Indiens verhindern sollen. Rechtsgrundlage ist Rule 9(2) der FEM(NDI) Rules 2019 in Verbindung mit den Pricing Guidelines der FDI Policy (Annexure-2).
- Bei nicht börsennotierten indischen Gesellschaften ist der Fair Value durch einen SEBI-registrierten Merchant Banker oder einen Chartered Accountant nach international anerkannter Methodik auf Arm's-Length-Basis zu bestimmen und zu zertifizieren.
- Transfer Resident → Non-Resident: Der Preis darf nicht unter dem zertifizierten Fair Value liegen.
- Transfer Non-Resident → Resident: Der Preis darf nicht über dem Fair Value liegen (Rule 9(2)).
- Zu jeder FC-TRS-Meldung ist ein „Certificate indicating fair value of shares from a Chartered Accountant" beizufügen.
- Bei Wandelinstrumenten ist der Preis bzw. die Wandlungsformel bereits im Zeitpunkt der Ausgabe festzulegen; der Wandlungspreis darf den bei Ausgabe ermittelten Fair Value nicht unterschreiten.
Die Regel ist bewusst asymmetrisch: Der ausländische Käufer darf Anteile einer indischen Tochter nicht unter dem testierten Fair Value erwerben, und beim Rückverkauf an einen Residenten nicht über diesem Wert veräußern.
Rechtlicher Vorbehalt: Fair-Value-Bewertung und Meldeinhalte sind formstreng. Fehler bei FC-GPR/FC-TRS lösen Late Submission Fees und im Wiederholungs- oder Dauerfall Compounding-Verfahren aus. Die Bewertung ist stets durch einen SEBI-registrierten Merchant Banker oder Chartered Accountant vorzunehmen; die Meldung sollte durch einen erfahrenen Company Secretary begleitet werden.
5.7 Fremdkapital: ECB, Eigenkapital und Gesellschafterdarlehen — das reformierte Rahmenwerk 2026
Neben der Eigenkapitalzuführung kann die indische Tochter über Fremdkapital finanziert werden. Zentral ist hier das Regime der External Commercial Borrowings (ECB), das zum Februar 2026 grundlegend reformiert wurde.
5.7.1 Die ECB-Reform 2026 im Überblick
Rechtsgrundlage: Die Foreign Exchange Management (Borrowing and Lending) (First Amendment) Regulations, 2026 — Notification FEMA 3(R)(5)/2026-RB vom 9. Februar 2026 — ändern die FEM (Borrowing and Lending) Regulations, 2018 und verdrängen die ECB-Bestimmungen der bisherigen Master Direction vom 26. März 2019 (mit Ausnahme der Trade Credits). Die Regelungen treten „from the date of their publication in the Official Gazette" in Kraft; der Amtstext der Official Gazette Nr. 97 datiert die Veröffentlichung auf den 10. Februar 2026. Bereits vor Inkrafttreten mit Loan Registration Number registrierte ECB laufen unter dem alten Recht weiter (lediglich das Reporting folgt neuem Recht).
Präzisierung zur oft falsch dargestellten Systematik: Das frühere Track-I/II/III-System wurde bereits 2019 durch ein einheitliches ECB-Framework abgeschafft — es ist kein Gegenstand der Reform von 2026. Die Reform 2026 ersetzt vielmehr das präskriptive Einheits-Regime der Master Direction 2019 durch ein prinzipien- und nettovermögensbasiertes Regime. Darstellungen, die die Track-Abschaffung der Reform 2026 zuschreiben, sind sachlich unzutreffend. — Ebenfalls zu beachten: Als amtliches Wirksamkeitsdatum kursiert vielfach der 16.02.2026; der Gazette-Text nennt jedoch die Veröffentlichung am 10.02.2026 (Notification unterzeichnet in Mumbai am 09.02.2026). Für das amtliche Inkrafttreten ist das Gazette-Datum maßgeblich.
Die Kernparameter des Frameworks ab Februar 2026:
| Parameter | Wert |
|---|---|
| Eligible Borrower | Person resident in India (außer natürliche Personen), inkorporiert unter einem Central/State Act; eine FDI-Eligibility ist nicht mehr erforderlich |
| Recognised Lender | (a) Person resident outside India; (b) Auslandsniederlassung eines von der RBI regulierten Kreditgebers; (c) Finanzinstitut (oder dessen Niederlassung) im IFSC |
| Borrowing-Limit | Der höhere Wert aus: (a) ausstehende ECB bis USD 1 Mrd. oder (b) Gesamtverschuldung (extern + inländisch) bis 300 % des Net Worth laut letzter geprüfter Einzelbilanz. Kein Limit für von Finanzregulatoren regulierte Kreditnehmer |
| MAMP (Minimum Average Maturity Period) | 3 Jahre (Standard). Für das produzierende Gewerbe sind 1 bis 3 Jahre möglich, sofern der ausstehende Betrag USD 150 Mio. nicht übersteigt |
| All-in-Cost | „In line with prevailing market conditions" — der frühere fixe Benchmark-plus-Aufschlag-Deckel (der alte „Benchmark + 550 bps") entfällt. Bei ECB mit MAMP unter 3 Jahren gilt das Cost-Ceiling für Trade Credit |
| Hedging-Pflicht | Entfällt (nach altem Regime teils zwingend) |
| Währung | FCY oder INR; Währungswechsel FCY↔FCY, FCY↔INR und INR↔FCY erlaubt |
| Route | Die AD-Bank-Zustimmung für Kreditgeberwechsel, Konditionsänderungen und Besicherung entfällt — deutliche Liberalisierung zugunsten der Automatic Route |
| Registrierung | Ein Drawdown ist erst nach Erteilung der Loan Registration Number (LRN) durch die RBI über die Designated AD Category I Bank zulässig |
| Reporting | Form ECB 1 (LRN-Antrag), Revised Form ECB 1 (Änderungen) und Form ECB 2 (Mittelzufluss und Kapitaldienst) — jeweils binnen 7 Kalendertagen nach Monatsende |
| Sicherheiten | Charge auf immaterielle, materielle und finanzielle Assets zugunsten des nicht-ansässigen Kreditgebers/Security Trustee zulässig; die vorherige AD-Genehmigung der Besicherung entfällt |
| Kapitaldienst / Repatriierung | Kapital, Zinsen und sonstige Kosten sind remittierbar |
Das Trade-Credit-Cost-Ceiling, das für ECB mit einer Laufzeit unter 3 Jahren gilt, ist im Reformtext nicht numerisch quantifiziert.
Die numerischen Obergrenzen ergeben sich aus dem fortgeltenden RBI-Trade-Credit-Rahmenwerk, das die Reform 2026 ausdrücklich unberührt lässt (Trade Credits sind von der Neuregelung ausgenommen). Das generelle All-in-cost-Ceiling für ECB ist abgeschafft; die Kostenbestimmung erfolgt marktkonform. Ausnahme ist die ECB mit einer MAMP von unter 3 Jahren, für die die Trade-Credit-Preisobergrenzen gelten: FCY = Benchmark + 300 Basispunkte, INR = Benchmark + 250 Basispunkte. Das Trade-Credit-Betragslimit beträgt USD 150 Mio. je Import-Transaktion.
5.7.2 Das Gesellschafterdarlehen der deutschen Mutter ist regulatorisch eine ECB
Für den deutschen Mittelstand entscheidend: Ein Darlehen der deutschen Muttergesellschaft an die indische Tochter ist devisenrechtlich keine freie Finanzierung, sondern eine ECB — denn der Kreditgeber (die Mutter) ist eine „Person resident outside India" und damit „recognised lender". Die deutsche Mutter als „foreign equity holder" bzw. „related party" ist als Kreditgeber ausdrücklich zulässig; das Darlehen muss jedoch auf Arm's-Length-Basis erfolgen und unterliegt vollständig dem ECB-Regime (LRN-Pflicht, MAMP, All-in-Cost, Form-ECB-Reporting). Ein „Gesellschafterdarlehen" im deutschen Verständnis, das formlos gewährt und zurückgeführt wird, existiert in dieser Konstellation nicht.
MAMP-Ausnahmen (kein MAMP erforderlich) bestehen u. a. bei Rückzahlung aus Erlösen von Non-Debt-Instruments, bei Refinanzierung, Debt-Waiver sowie Corporate Actions (Merger, Closure, Liquidation).
5.7.3 Der Drei-Wege-Vergleich: ECB vs. Eigenkapital vs. Gesellschafterdarlehen
| Kriterium | Eigenkapital (Equity) | Gesellschafterdarlehen der Mutter = ECB (related party) | ECB von Drittkreditgeber |
|---|---|---|---|
| Regulatorische Einordnung | FDI, Schedule I FEM(NDI) Rules 2019 | ECB, FEM (Borrowing & Lending) Regs 2018 i. d. F. 2026 | ECB, FEM (Borrowing & Lending) Regs 2018 i. d. F. 2026 |
| Vorab-/Registrierungspflicht | keine Vorabgenehmigung (Automatic Route), nachträglich FC-GPR | LRN vor Drawdown; Form-ECB-Reporting | LRN vor Drawdown; Form-ECB-Reporting |
| Meldung | FC-GPR binnen 30 Tagen (FIRMS) | Form ECB 1/2, 7 Kalendertage nach Monatsende | Form ECB 1/2, 7 Kalendertage nach Monatsende |
| Rückführung | Dividende nach Gewinnbesteuerung | Zins + Tilgung remittierbar (Kapitaldienst) | Zins + Tilgung remittierbar |
| Preis-/Kostenbindung | Fair-Value-Pricing bei Transfers | All-in-Cost marktbasiert; Arm's-Length zwingend | All-in-Cost marktbasiert |
| Laufzeitbindung | keine | MAMP i. d. R. 3 Jahre (Manufacturing 1–3 J. bis USD 150 Mio.) | MAMP i. d. R. 3 Jahre |
| Steuerliche Nebenwirkung | Dividende beim Empfänger steuerpflichtig (DBA DE-Indien) | Sec. 94B Zinsschranke (30 % EBITDA) — s. u. | Sec. 94B Zinsschranke (30 % EBITDA) |
5.7.4 Die steuerliche Zinsschranke: Section 94B
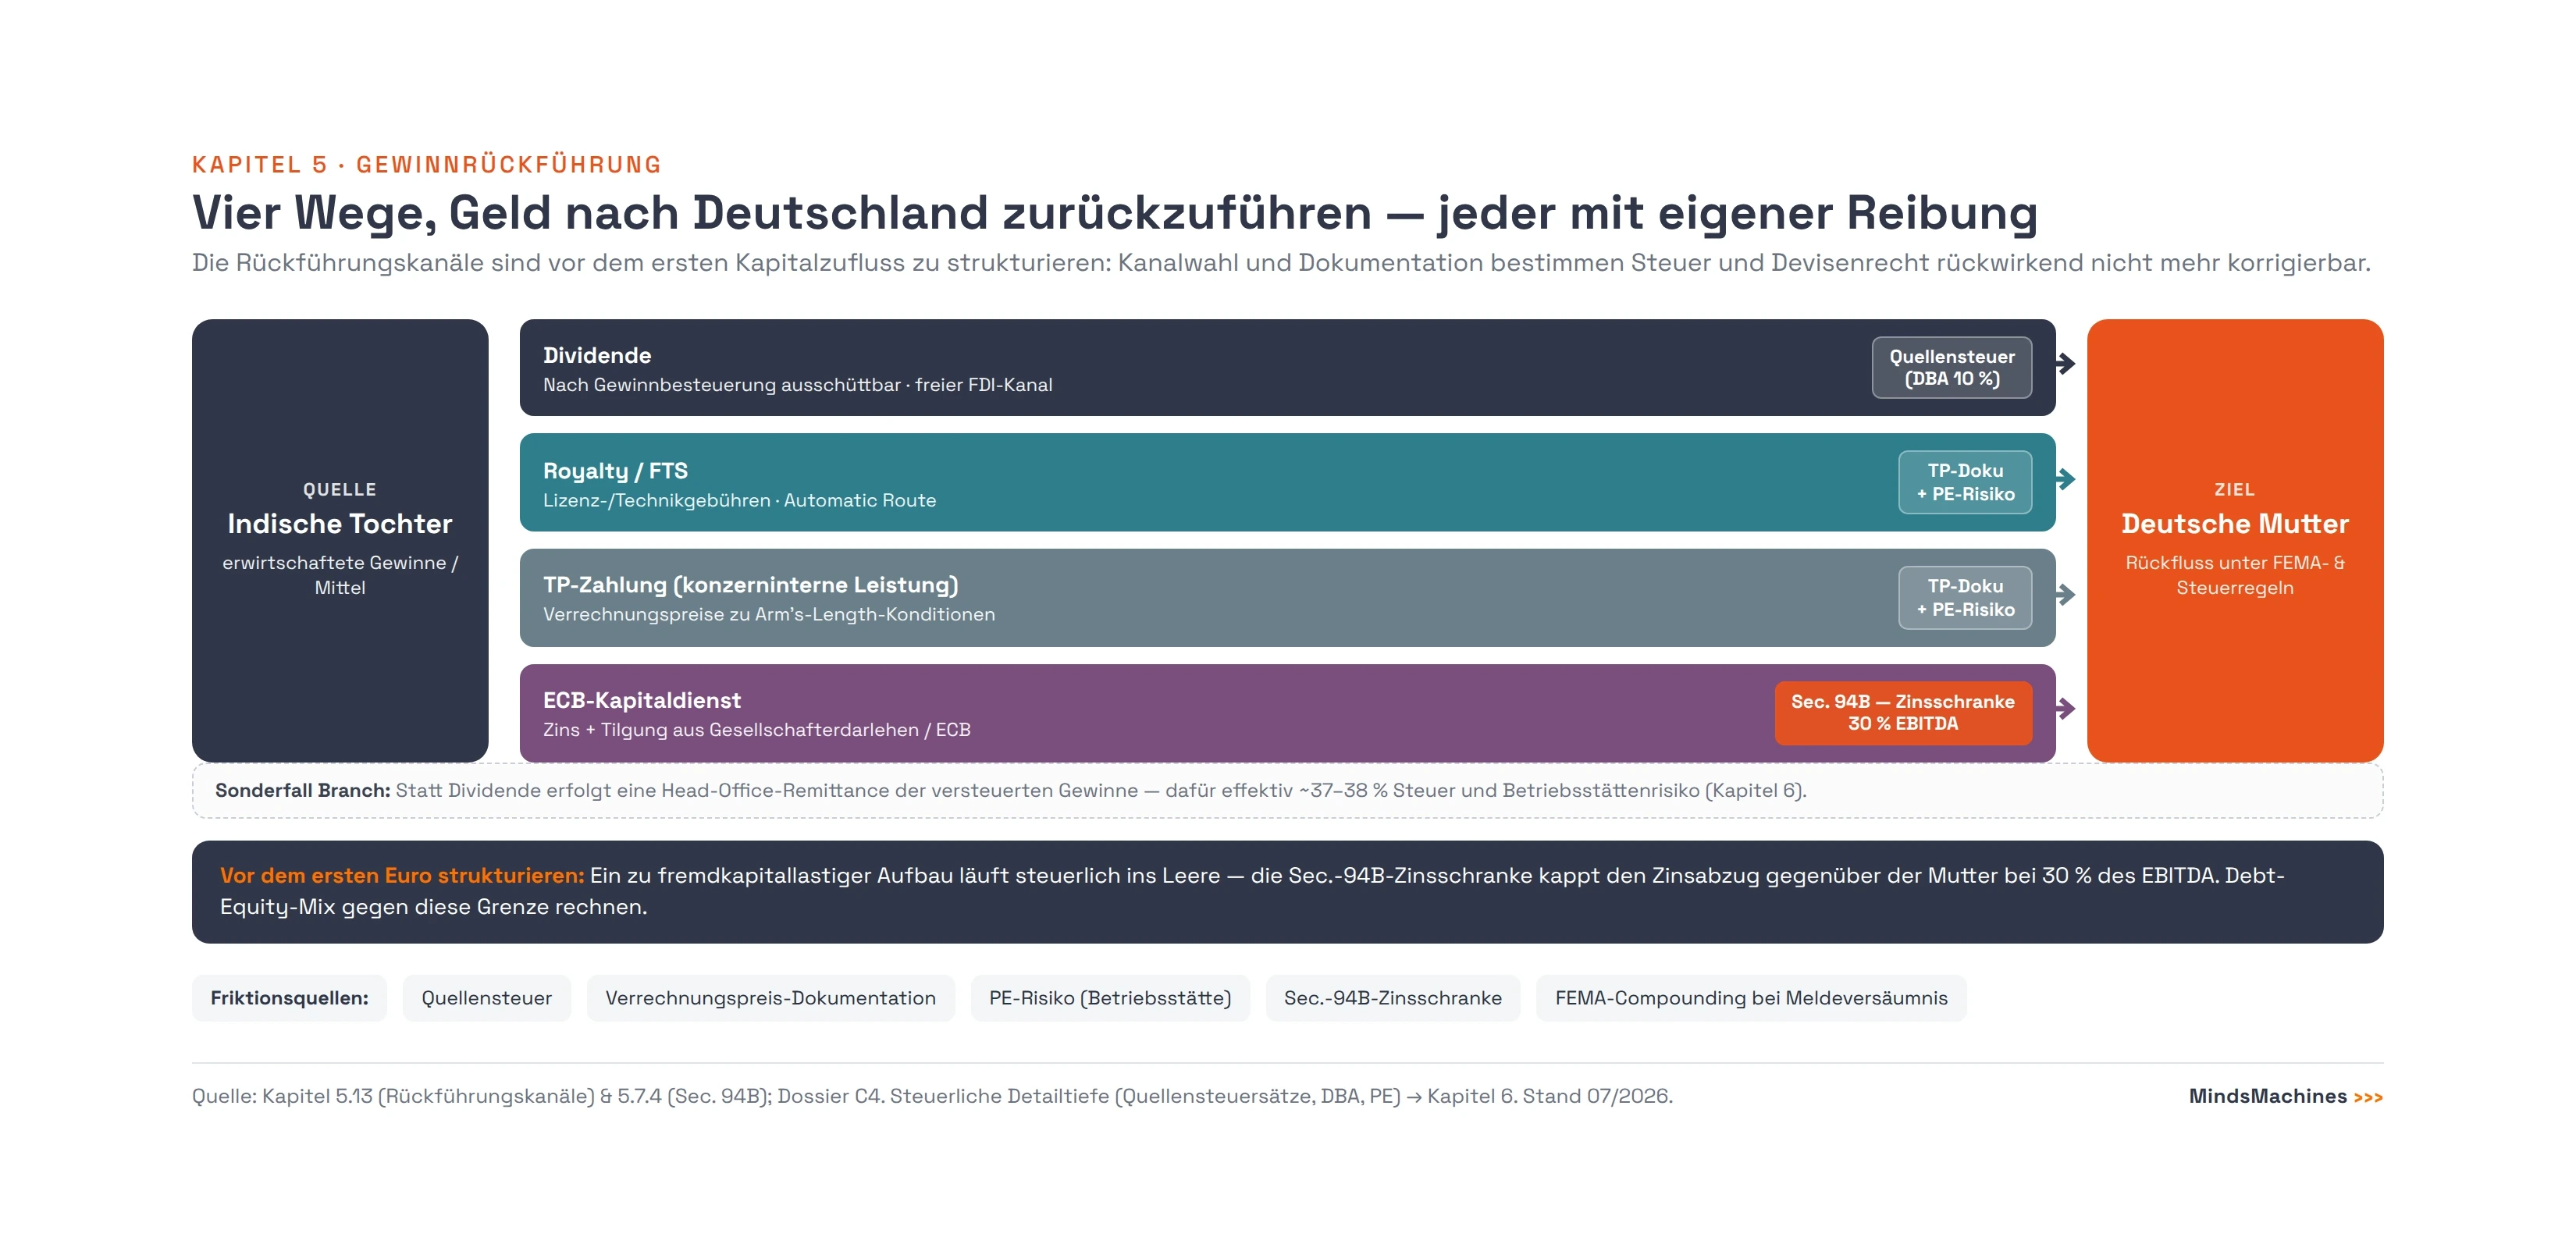
Zinszahlungen aus einer ECB an eine verbundene ausländische Partei — also insbesondere aus einem Gesellschafterdarlehen der Mutter — unterliegen der indischen Zinsschranke nach Section 94B des Income Tax Act, 1961. Diese begrenzt die steuerliche Abzugsfähigkeit von Zinsen gegenüber verbundenen Unternehmen auf 30 Prozent des EBITDA. Eine hohe Fremdfinanzierung über die Mutter kann daher steuerlich ins Leere laufen, weil der Zinsabzug gekappt wird. Diese Wechselwirkung ist bei der Wahl zwischen Eigen- und Fremdkapital von Beginn an einzukalkulieren.
Die vertiefte steuerliche Behandlung (Sec. 94B, GAAR, Quellensteuern, DBA Deutschland-Indien, Verrechnungspreise) ist Gegenstand von Kapitel 6. An dieser Stelle genügt der Hinweis, dass die Kapitalstruktur nicht allein nach FEMA-, sondern immer auch nach steuerlichen Gesichtspunkten zu strukturieren ist.
Rechtlicher Vorbehalt: Die Optimierung der Kapitalstruktur (Debt-Equity-Mix) ist eine steuer- und devisenrechtlich sensible Einzelfallentscheidung. Sec. 94B, Verrechnungspreisdokumentation und die ECB-Registrierung sind vor der ersten Mittelzuführung mit Steuerberatung und AD-Bank abzustimmen.
5.8 Banking-Setup: die Authorised-Dealer-Bank, Kontoeröffnung und KYC
Ohne funktionsfähige Bankanbindung fließt kein Kapital und keine Meldung. Der Bankprozess ist der zeitkritische Engpass des gesamten Setups und daher früh zu starten.
5.8.1 Was eine AD-Category-I-Bank leistet
Eine Authorised-Dealer-Bank (AD) ist nach § 10 Abs. 1 FEMA 1999 zur Abwicklung von Devisengeschäften autorisiert. AD-Category-I-Banken sind vollständig für Devisentransaktionen lizenziert — Handelsfinanzierung, Auslandsüberweisungen, ECB-Reporting, FX-Derivate. Die vom Kreditnehmer benannte Designated AD Category I Bank ist die für ECB- und Trade-Credit-Reporting zuständige Bank. Sämtliche relevanten Meldewege (FC-GPR-Zuflussbestätigung, LRN-Antrag, Form ECB) laufen über die AD-Bank.
5.8.2 Deutsche Bank India und die Bankenauswahl
Für deutsche Mittelständler ist die Deutsche Bank AG India der naheliegende Ansprechpartner. Sie ist seit 1980 in Indien präsent, unterhält derzeit Standorte in 16 Städten und betreibt seit 2022 eine IFSC-Banking-Unit in GIFT City (Gujarat). Ihr Kern ist das Global Transaction Banking (Cash Management, Trade Finance). Als deutsche Konzernbank bietet sie die unmittelbare Anbindung an die Muttergesellschaft in Deutschland und ist der einzige Anbieter, für den ein dediziertes Betreuungsprofil für den deutschen Mittelstand primärquellenbelegt ist.
| Bank | Corporate-Fokus | Deutschland-Bezug |
|---|---|---|
| Deutsche Bank India | Global Transaction Banking (Cash Mgmt., Trade Finance); seit 1980, 16 Städte, IFSC GIFT City seit 2022 | Ja — deutsche Konzernbank, primärer Ansprechpartner mit HO-Anbindung Deutschland |
| HDFC Bank | größte Privatbank Indiens, breites Firmenkundennetz | kein dediziertes DE-Desk bestätigt |
| ICICI Bank | starke Trade Finance / Global Trade Services (LC, BG, Import-/Exportfinanzierung) | internationale Präsenz |
| Axis Bank | Corporate & Trade Finance, Cash Management | — |
| State Bank of India (SBI) | Staatsbank, großes Filialnetz, für Government-nahe Deals | — |
| Citibank India | multinational-fokussiert, Global Subsidiaries Group | für MNCs |
| HSBC India | Trade & Receivables Finance, MNC-Banking | international |
| Standard Chartered India | Trade Finance, Transaction Banking | international |
| BNP Paribas India | Corporate & Institutional Banking, Trade | europäische Bank |
| DBS Bank India | Corporate/SME-Banking, Trade Finance | — |
Ein dediziertes „German Desk" außerhalb der Deutschen Bank ist nicht primärquellenbelegt.
5.8.3 Der Kontoeröffnungsprozess und das KYC-Dossier
Die Kontoeröffnung für eine Tochter mit ausländischem wirtschaftlich Berechtigten ist dokumentenintensiv. Realistischer Zeitbedarf: 4 bis 8 Wochen; bei ausländischem UBO verlängert die KYC-Prüfung (Apostille, Legalisierung, Fernidentifikation) den Prozess. Das typische KYC-Dossier für ein Corporate Account:
- Certificate of Incorporation (CoI)
- Memorandum & Articles of Association (MoA/AoA)
- Board Resolution zur Kontoeröffnung und Benennung der Zeichnungsberechtigten
- PAN (Permanent Account Number) der Gesellschaft
- GST-Registrierungszertifikat
- Beneficial-Owner-/UBO-Declaration
- Adress- und Identitätsnachweis der Direktoren; bei ausländischen Direktoren apostilliert bzw. notariell beglaubigt (Reisepass, Adressnachweis)
Für ausländische Gesellschafter und Direktoren gelten die verschärften KYC-/AML-Anforderungen der RBI Master Direction — Know Your Customer (KYC) Directions. Video-KYC (V-CIP) und digitales Onboarding über DigiLocker sind primär für ansässige Direktoren nutzbar; für Nicht-Residenten bleibt der Prozess dokumentengebunden. Manche Banken stellen vor Vorlage des CoI einen In-Principle Approval Letter aus, um den Start zu beschleunigen — dies ist Bankpraxis, nicht regulatorisch normiert.
Praxishinweis (in dritter Person): Da die Kontoeröffnung die FC-GPR-Meldung terminlich vorbedingt (ohne Konto kein Zufluss, ohne Zufluss keine Anteilsausgabe, ohne Anteilsausgabe keine FC-GPR), ist der Bankprozess der erste operative Schritt nach der Inkorporation und parallel zur Beschaffung von PAN und GST zu betreiben.
5.9 Working-Capital-Instrumente
Für die laufende Betriebsfinanzierung der indischen Tochter stehen die üblichen Instrumente der AD-Banken zur Verfügung.
| Instrument | Eignung | Konditionen / Regulierung |
|---|---|---|
| Cash Credit / Overdraft (CC/OD) | laufender Betriebskredit gegen Sicherheiten (Vorräte, Forderungen) | EBLR-orientierter Spread, jährliche Erneuerung, besichert (Drawing Power auf Basis des Umlaufvermögens) |
| Bill Discounting / Rechnungsdiskontierung | Vorfinanzierung von Forderungen, relevant bei DSO von 60–90 Tagen | Diskontsatz je Bonität; mit oder ohne Rückgriff |
| Letter of Credit (LC) | Import von Rohstoffen/Maschinen aus Deutschland | Ausstellungs-/Bestätigungsgebühren; unterliegt der RBI Master Direction Import (bis 30.09.2026), danach FEM (Export/Import) Regulations 2026 |
| Bank Guarantee (BG) / SBLC | Kunden-Vorschüsse, Tender-EMD, Performance-Garantien | Provision p. a. auf Garantiebetrag; bei Cross-Border FEM (Guarantees) Regulations 2026 |
| Buyer's Credit / Supplier's Credit (Trade Credit) | Kurzfrist-Handelskredit für Import (z. B. aus Deutschland) | an Trade-Credit-Cost-Ceiling gekoppelt; Original-Laufzeit bis 3 Jahre gilt nicht als ECB |
| Factoring / TReDS | Forderungsverkauf über elektronische Plattformen | auktionsbasierte Diskontsätze, oft ohne Rückgriff |
Zwei Präzisierungen sind operativ bedeutsam:
- Trade Credit mit einer Original-Laufzeit bis zu 3 Jahren gilt nicht als ECB — hier greift das ECB-Registrierungsregime des Abschnitts 5.7 also nicht.
- TReDS-Pflicht: Alle unter dem Companies Act 2013 registrierten Gesellschaften mit einem Umsatz von über INR 250 Cr sowie alle CPSEs müssen sich als Käufer auf einer TReDS-Plattform registrieren. Die Schwelle wurde per Notifikation S.O. 4845(E) vom 7. November 2024 von INR 500 Cr auf INR 250 Cr halbiert; die Onboarding-Frist lief zum 31. März 2025. Fünf TReDS-Betreiber sind aktiv: RXIL, M1xchange, Invoicemart (A.TReDS), C2treds und KredX. MSME-Verkäufer erhalten Mittel gegen genehmigte Rechnungen typischerweise innerhalb von 24 Arbeitsstunden, ohne Rückgriff.
5.10 Payment Aggregators und Payment Gateways
Für Tochtergesellschaften mit digitalem Zahlungsverkehr (B2C oder B2B-Digital) ist das Regime der Payment Aggregators (PA) relevant.
Rechtsgrundlage: Die Reserve Bank of India (Regulation of Payment Aggregators) Directions, 2025 vom 15. September 2025 konsolidieren und verdrängen die früheren Guidelines von 2020. Non-Bank-Payment-Aggregatoren benötigen eine RBI-Autorisierung (Certificate of Authorisation) unter dem Payment & Settlement Systems Act, 2007. Banken benötigen keine PA-Autorisierung; reine Payment Gateways, die keine Kundengelder halten, ebenfalls nicht.
Kapitalanforderung (Non-Bank-PA): Mindest-Net-Worth von ₹15 Cr bei Antragstellung, ansteigend auf ₹25 Cr bis zum Ende des dritten Geschäftsjahres nach Autorisierung; dieser Wert ist danach dauerhaft zu halten. Der PA muss eine in Indien inkorporierte Gesellschaft sein und ein Escrow-Konto bei einer Scheduled Commercial Bank führen. Die Directions kennen drei Kategorien: PA-Physical (PA-P), PA-Cross Border (PA-CB) und PA-Online (PA-O). Für den grenzüberschreitenden Zahlungsverkehr (PA-CB) gilt ein Höchstwert je Einheit Ware/Dienstleistung von INR 25 Lakh.
| Anbieter | Domestic MDR (Standard) | Cross-Border / International | PA-Lizenzstatus |
|---|---|---|---|
| Razorpay | Karten/UPI/Netbanking ab ~2 %; EMI/Premium 3 % + GST | International cards 3 % + GST | Final-PA-Lizenz (Online-PA) 19.12.2023 |
| Cashfree | UPI/Karten/Netbanking ~1,95 % | International Visa/Mastercard ~2,99 % | Final-PA-Lizenz (Online-PA) 19.12.2023 |
| PayU | ~2 %-Bereich | International ~3 % | Final-PA-Lizenz Mai 2025 |
| CCAvenue (Infibeam Avenues) | ~2 %-Bereich, multi-currency-fähig | Multi-Currency / International ~3 % | PA-lizenziert |
Für internationale Karten liegen die Gebühren typischerweise bei ~2,5 bis 3,5 Prozent (Cross-Border-/Conversion-Aufschläge zusätzlich); die UPI-MDR ist im P2M-Segment regulatorisch weitgehend null. Große Corporates verhandeln die Listensätze regelmäßig nach unten.
5.11 FX-Hedging: INR-EUR-Absicherung
Der Kapital- und Zahlungsverkehr zwischen Deutschland und Indien erzeugt ein Wechselkursrisiko (INR gegen EUR/USD). Auch wenn das reformierte ECB-Framework die frühere Hedging-Pflicht abgeschafft hat (Abschnitt 5.7), bleibt Absicherung Risikomanagement-Standard.
Rechtsgrundlage: Die RBI Master Direction – Risk Management and Inter-Bank Dealings (FMRD Master Direction, Stand 16. April 2025), erlassen u. a. unter den FEM (Foreign Exchange Derivative Contracts) Regulations (FEMA 25/2000).
Zentrale Schwelle: Ein Nutzer darf über alle Authorised Dealer hinweg Positionen bis zu USD 100 Mio. Nominalvolumen (jederzeit ausstehend) zur Absicherung kontrahierter Exposure buchen, ohne das Bestehen eines Underlyings gesondert nachweisen zu müssen. (Ein valides kontrahiertes Underlying muss gleichwohl vorgehalten werden können.)
Verbindliche Korrektur / Warnhinweis für Folgeauflagen: Ältere Zusammenstellungen nannten hier eine Schwelle von „USD 10 Mio." — dieser Wert ist um den Faktor 10 falsch. Maßgeblich ist die Schwelle von USD 100 Mio. nach der aktuellen Master Direction (Stand 16.04.2025).
Die AD-Bank klassifiziert den Nutzer als Retail oder Non-Retail. Non-Retail-Nutzer (u. a. große Corporates) haben Zugang zu allen Derivatprodukten einschließlich Covered Options; Retail-Nutzer nur zu Forwards, gekauften europäischen Call-/Put-Optionen, Call-/Put-Spreads und Swaps. Für Residenten ist der Onshore-Markt über die AD-Bank der Standardweg; Non-Deliverable Derivative Contracts (NDDC) mit INR gegenüber Nicht-Residenten sind an IFSC-Banking-Units (IBUs) berechtigter Banken gebunden. In der Marktpraxis sichern typische Corporates 50 bis 100 Prozent ihrer Fremdwährungsverbindlichkeiten ab (Erfahrungswert, nicht regulatorisch vorgegeben).
5.12 EXIM-Regelwerk: der Übergang zum 1. Oktober 2026
Für Tochtergesellschaften mit Warenverkehr (Import von Maschinen/Rohstoffen aus Deutschland, Export aus Indien) ist der bevorstehende Wechsel des Außenwirtschafts-Regelwerks in die Setup-Planung einzubeziehen.
Die Foreign Exchange Management (Export and Import of Goods and Services) Regulations, 2026 — Notification FEMA 23(R)/2026-RB vom 13. Januar 2026 — treten zum 1. Oktober 2026 in Kraft und lösen die FEM (Export of Goods & Services) Regulations 2015 ab. Kernpunkte:
- Realisierungsfrist Exporterlöse: 15 Monate ab Verschiffung (Waren) bzw. ab Rechnung (Dienstleistungen); 18 Monate bei INR-Fakturierung.
- Import-Zahlungsziele: keine feste Frist mehr (die frühere 6-Monats-Regel entfällt) — Zahlung nach den vertraglichen Konditionen, überwacht durch die AD-Bank über IDPMS.
- Konsolidierung: ein einheitliches Regime für Export und Import von Waren, Dienstleistungen und Software; einheitliches EDF (ersetzt SOFTEX).
Übergangskonstellation (planungsrelevant): Bis zum 30.09.2026 gelten noch die Regeln von 2015, deren Export-Realisierungsfrist zwischenzeitlich per FEMA 23(R)/(8)/2026-RB vom 05.06.2026 auf 9 Monate zurückgesetzt wurde; ab dem 01.10.2026 gilt dann die 15-Monats-Frist der neuen Konsolidierung. Diese zeitlich gestaffelte Doppelfrist ist bei Setup und Vertragsgestaltung im zweiten Halbjahr 2026 sauber abzubilden.
Rechtlicher Vorbehalt: Die gestaffelten EXIM-Fristen und ihre Anwendung auf laufende Verträge sind mit der AD-Bank abzustimmen; die Regelungen sind zum Recherchestand teils noch nicht in Kraft.
5.13 Gewinnrückführung: Wege und Friktion
Die Rückführung erwirtschafteter Mittel an die deutsche Mutter ist von Beginn an zu strukturieren — nicht erst, wenn Gewinne anfallen, denn Kanalwahl und Dokumentation determinieren die spätere steuerliche und devisenrechtliche Reibung. Es bestehen mehrere Kanäle, jeweils unter Beachtung der FEMA- und Steuerregeln:
- Dividendenausschüttung. Nach der Gewinnbesteuerung auf Ebene der indischen Tochter ausschüttbar; unter den FDI-Regeln ein freier Kanal. Die Dividend Distribution Tax (DDT) wurde abgeschafft; die Dividende ist nunmehr beim Empfänger steuerpflichtig, wobei das Doppelbesteuerungsabkommen Deutschland-Indien greift.
- Royalty / Fees for Technical Services (FTS). Lizenz- und Technikgebühren an die Mutter sind unter der Automatic Route zulässig; Voraussetzung ist eine belastbare Verrechnungspreisdokumentation.
- Verrechnungspreis-Zahlungen (Transfer Pricing). Konzerninterne Leistungsverrechnungen an die Mutter auf Arm's-Length-Basis, mit indischer TP-Dokumentation.
- ECB-Kapitaldienst. Zins und Tilgung aus einem Gesellschafterdarlehen/ECB sind remittierbar (Abschnitt 5.7).
- Head-Office-Zahlung. Bei einer Zweigniederlassung (Branch) statt einer Tochter.
Friktionsquellen. Jeder Kanal erzeugt eigene Reibung: Dividenden setzen versteuerte Gewinne voraus und lösen Quellensteuer aus; Royalty/FTS und TP-Zahlungen erfordern Verrechnungspreisdokumentation und bergen Betriebsstätten-(PE-)Risiken; ECB-Zinsen stoßen an die Sec. 94B-Zinsschranke (30 % EBITDA, Abschnitt 5.7.4). FEMA-Verstöße — insbesondere verspätete oder unterlassene Meldungen — können über das RBI-Compounding-Verfahren geregelt werden (die Compounding-Regeln wurden 2024 aktualisiert); verspätete Form-ECB-Meldungen ziehen Late Submission Fees nach sich, dauerhafte Nichtmeldung führt zur Einstufung als „untraceable borrower". Die detaillierte steuerliche Behandlung der Rückführungskanäle (Quellensteuersätze, DBA, PE) ist Gegenstand von Kapitel 6.
Rechtlicher Vorbehalt: Die steuerlich und devisenrechtlich optimale Rückführungsstruktur ist einzelfallabhängig und vor Aufnahme des operativen Geschäfts mit Steuer- und Rechtsberatung festzulegen. Die hier genannten Kanäle sind nur teilweise primärquellenvertieft; die steuerliche Detailtiefe liefert Kapitel 6.
5.14 Deutsche Finanzierungsquellen mit Indien-Bezug
Neben der indischen Bankenlandschaft stehen deutsche und deutschstämmige Finanzierungs- und Absicherungsinstrumente zur Verfügung, die den Markteintritt flankieren können.
- KfW / DEG (Deutsche Investitions- und Entwicklungsgesellschaft). Entwicklungs-, Beteiligungs- und Kreditfinanzierung für Investitionen deutscher Unternehmen in Schwellenländern einschließlich Indiens. (Im Rahmen dieses Kapitels nicht primärquellenvertieft.)
- AKA Ausfuhrkredit-Gesellschaft mbH. Spezialbank für Export- und Handelsfinanzierung (seit 1952). Produktbereiche: ECA-covered Finance (staatlich gedeckte Exportkredite), Structured Finance & Syndication (u. a. Asset-based Financing, Working-Capital-Lines, Receivables Solutions) sowie Acquisition Finance & Midcap Loans; die AKA verweist ausdrücklich auf „reliable structures … especially in emerging markets".
- Euler Hermes / Allianz Trade. Private Kreditversicherung zur Absicherung von Forderungsausfällen im Export- und Liefergeschäft.
- Hermes-Bürgschaften des Bundes (Exportkreditgarantien). Staatliche Exportkreditgarantien der Bundesrepublik zur Absicherung politischer und wirtschaftlicher Risiken bei Exporten; häufig mit AKA-ECA-covered-Finance kombiniert.
- Commerzbank Trade Finance. Deutsche Hausbank-Option mit internationaler Handelsfinanzierung (Foreign Trade / Trade Finance für Corporate Clients).
Ergänzend flankierend, jedoch mit Einschränkungen für den gehobenen Mittelstand:
- SIDBI (Small Industries Development Bank of India): Refinanzierung und Direktkredite ausschließlich für MSMEs. Die MSME-Klassifikation wurde mit Wirkung zum 1. April 2025 angehoben (Notifikation S.O. 1364(E) vom 21.03.2025, ersetzt S.O. 2119(E) vom 26.06.2020); die Medium-Grenze liegt seither bei Investition ≤ ₹125 Cr und Umsatz ≤ ₹500 Cr. Eine Tochter oberhalb dieser Grenzen ist in der Regel nicht förderfähig.
- ECGC (Export Credit Guarantee Corporation of India): staatliche indische Exportkreditversicherung (deckt kommerzielles und politisches Käuferausfallrisiko).
5.15 Nützliche Adressen & Ansprechpartner
(Nur belegte Institutionen und Portale.)
Regulierung & Meldeportale
- Reserve Bank of India (RBI) — Aufsicht Devisenverkehr, ECB-Notifikationen, Master Directions. rbi.org.in
- RBI FIRMS-Portal — Foreign Investment Reporting and Management System (FC-GPR, FC-TRS, Form DI etc.). firms.rbi.org.in
- DPIIT — Department for Promotion of Industry and Internal Trade; FDI-Politik, Press Notes. dpiit.gov.in
- FIFP — Foreign Investment Facilitation Portal (Government/Approval Route). fifp.gov.in
- NSWS — National Single Window System. nsws.gov.in
Authorised-Dealer-Category-I-Banken
- Deutsche Bank India — Global Transaction Banking; seit 1980, 16 Städte, IFSC GIFT City seit 2022; primärer Ansprechpartner für den deutschen Mittelstand. country.db.com/india · Kontakte: country.db.com/india/company/contacts
- ICICI Bank — Global Trade Services (LC/BG/Trade Finance). icicibank.com/corporate/globaltradeservice
- Weitere AD-Cat-I-Banken mit Corporate-Portal: HDFC, Axis, SBI, Citibank India, HSBC India, Standard Chartered India, BNP Paribas India, DBS Bank India.
Payment / TReDS
- RXIL — TReDS-Plattform (Forderungsdiskontierung). rxil.in/treds
Deutsche Finanzierungs- und Absicherungsquellen
- AKA Ausfuhrkredit-Gesellschaft mbH — ECA-covered Finance, Structured Finance, Emerging Markets. akabank.de
- Commerzbank Trade Finance. commerzbank.com/financing-foreigntrade/products/foreigntrade/trade-finance
- KfW / DEG (Deutsche Investitions- und Entwicklungsgesellschaft) — Investitionsfinanzierung Schwellenländer inkl. Indien. KfW Office New Delhi, 46 Paschimi Marg, Vasant Vihar, 110057 New Delhi; +91 11 4253 4253; kfw.newdelhi@kfw.de; Büroleiter Wolf Muth (Office Director India); kfw-entwicklungsbank.de. DEG — Representative Office New Delhi; Zentrale Köln +49 221 4986-0, info@deginvest.de, deginvest.de (ein DEG-Landesdirektor für Indien ist nicht öffentlich benannt).
- Hermes-Bürgschaften des Bundes — staatliche Exportkreditgarantien, administriert durch die Euler Hermes AG als Mandatar des Bundes; exportkreditgarantien.de, +49 40 8834-9090. Indien ist der OECD-Länderkategorie 3 zugeordnet (keine Deckungseinschränkung).
- Allianz Trade (ehem. Euler Hermes) — private Warenkreditversicherung zur Absicherung von Forderungsausfällen; allianz-trade.de, +49 40 8834 3536; India Country Rating B1 (Low Risk).
5.16 Kritischer Erfolgsfaktor
Gewinnrückführung früh strukturieren; ECB-Reform 2026 und Sec.-94B-Zinsschranke bei Gesellschafterdarlehen beachten.
Der häufigste teure Fehler besteht darin, die Kapitalstruktur allein nach dem Zuflussbedarf zu bauen und die Rückführung erst zu bedenken, wenn Gewinne anfallen. Drei Punkte entscheiden über die spätere Reibung:
- Die Rückführungskanäle (Dividende, Royalty/FTS, TP-Zahlung, ECB-Kapitaldienst) sind vor dem ersten Kapitalzufluss festzulegen — sie bestimmen Verrechnungspreisdokumentation, Quellensteuer und Betriebsstättenrisiko rückwirkend nicht mehr korrigierbar.
- Ein Gesellschafterdarlehen der deutschen Mutter ist regulatorisch eine ECB (recognised lender = Person resident outside India) — mit LRN-Pflicht vor Drawdown, Standard-MAMP von 3 Jahren, Arm's-Length-Bindung und Form-ECB-Reporting binnen 7 Kalendertagen nach Monatsende. Das reformierte Framework (FEMA 3(R)(5)/2026-RB, in Kraft seit Gazette-Veröffentlichung 10.02.2026) hat die All-in-Cost marktbasiert gestellt, die Hedging-Pflicht abgeschafft und das Limit auf USD 1 Mrd. bzw. 300 % Net Worth angehoben — aber die Registrierungs- und Meldedisziplin bleibt zwingend.
- Die Sec.-94B-Zinsschranke kappt den steuerlichen Zinsabzug gegenüber der Mutter bei 30 % des EBITDA. Eine zu fremdkapitallastige Struktur läuft steuerlich ins Leere (Detail → Kapitel 6).
Und über allem: FC-GPR binnen 30 Tagen über FIRMS. Die Bankanbindung ist der Engpass — ohne Konto kein Zufluss, ohne Zufluss keine Anteilsausgabe, ohne Anteilsausgabe keine fristgerechte Meldung.
5.17 Typische Fehler und Gegenmaßnahmen
(Verdichtung der im Kapitel belegten Stolperfallen; keine neuen Sachverhalte.)
| Typischer Fehler | Folge | Gegenmaßnahme (Fundstelle) |
|---|---|---|
| Suche nach einer „FDI-Genehmigung" für einen nicht gelisteten Servicesektor | verlorene Zeit; falsche Behördeninteraktion | Residualregel Para 5.2(a) anwenden — 100 % Automatic, nur nachträgliche FC-GPR (Abschnitt 5.2) |
| Gesellschafterdarlehen der Mutter als „freies" Darlehen geführt | FEMA-Verstoß; fehlende LRN; Meldeversäumnis | Darlehen als ECB behandeln: LRN vor Drawdown, MAMP, Arm's-Length, Form-ECB (Abschnitt 5.7.2) |
| Kapitalstruktur allein nach Zuflussbedarf gebaut, Rückführung erst später bedacht | rückwirkend nicht korrigierbare TP-, Quellensteuer- und PE-Reibung | Rückführungskanäle vor dem ersten Zufluss festlegen (Abschnitt 5.13, Erfolgsfaktor-Box) |
| Hohe Fremdfinanzierung über die Mutter ohne Steuerblick | Zinsabzug bei 30 % EBITDA gekappt (Sec. 94B) | Debt-Equity-Mix gegen die Sec.-94B-Grenze rechnen (Abschnitt 5.7.4) |
| FC-GPR-Frist am Zufluss- statt am Zuteilungsdatum gerechnet | Fristversäumnis; Late Submission Fee | 30-Tage-Frist ab Allotment; äußere Grenze 1 Jahr ab Inkorporation (Abschnitt 5.6.2) |
| Bankanbindung zu spät gestartet | Zufluss verzögert, FC-GPR-Frist gefährdet | AD-Bank als ersten operativen Schritt mandatieren, 4–8 Wochen Vorlauf (Abschnitt 5.8.3) |
| Veraltete Parameter übernommen (Track I/II/III; Hedging USD 10 Mio.; Gazette 16.02.) | Fehlberatung; falsche Strukturannahmen | verifizierten Stand nutzen: Track-System bereits 2019 abgeschafft; Hedging-Schwelle USD 100 Mio.; Gazette-Datum 10.02.2026 (Abschnitte 5.7.1, 5.11) |
5.18 Musteranschreiben
(Ausnahme von der Regel der dritten Person: Geschäftskorrespondenz in direkter Anrede. Platzhalter in [eckigen Klammern] sind fallbezogen zu ersetzen. Die Muster ersetzen keine rechtliche Prüfung im Einzelfall.)
Muster A — Kontoeröffnungs- / KYC-Anschreiben an die AD-Category-I-Bank
[Briefkopf der indischen Tochtergesellschaft — Firmenname, CIN, eingetragene Adresse]

An
[Name der AD-Category-I-Bank]
[Corporate / Trade Services Branch, Adresse]

Datum: [TT.MM.JJJJ]

Betreff: Antrag auf Eröffnung eines Corporate Current Account (Resident) und
 Benennung als Authorised Dealer / Designated AD Category I Bank

Sehr geehrte Damen und Herren,

[Firmenname der Tochter] ist eine unter dem Companies Act, 2013 in Indien
inkorporierte Private Limited Company (CIN: [___]) und eine
100-%-Tochtergesellschaft der [deutsche Muttergesellschaft, Rechtsform, Sitz].
Hiermit beantragen wir die Eröffnung eines Corporate Current Account sowie die
Benennung Ihres Hauses als unsere Authorised Dealer Category I Bank für den
Devisen- und Kapitalverkehr unter FEMA, 1999, einschließlich der
FIRMS-Meldungen (FC-GPR) und — soweit erforderlich — des ECB-Reportings.

Zur Erfüllung der KYC-/AML-Anforderungen fügen wir bei:
 1. Certificate of Incorporation (CoI)
 2. Memorandum & Articles of Association (MoA/AoA)
 3. Board Resolution zur Kontoeröffnung und Benennung der Zeichnungsberechtigten
 4. PAN der Gesellschaft
 5. GST-Registrierungszertifikat
 6. Beneficial-Owner-/UBO-Declaration
 7. Identitäts- und Adressnachweise der Direktoren; für die im Ausland
 ansässigen Direktoren in apostillierter/notariell beglaubigter Form
 (Reisepass, Adressnachweis)

Wir bitten um Mitteilung, ob vor Vorlage sämtlicher Unterlagen ein
In-Principle Approval Letter ausgestellt werden kann, um die anschließende
Kapitalzuführung und die fristgebundene FC-GPR-Meldung zeitgerecht zu
ermöglichen. Für Rückfragen und die Fern-Identifikation der ausländischen
wirtschaftlich Berechtigten stehen wir kurzfristig zur Verfügung.

Mit freundlichen Grüßen
[Name], [Funktion / Director / Authorised Signatory]
[Kontakt]
Muster B — FC-GPR-Meldungs-Anschreiben (Begleitschreiben zur FIRMS-Einreichung)
[Briefkopf der indischen Tochtergesellschaft]

An
[Name der AD-Category-I-Bank]
[FEMA / FDI Reporting Cell]

Datum: [TT.MM.JJJJ]

Betreff: Meldung der Ausgabe von Equity Instruments an eine Person Resident
 Outside India — Einreichung Form FC-GPR über das RBI-FIRMS-Portal

Sehr geehrte Damen und Herren,

hiermit übermitteln wir zur Weiterleitung an die Reserve Bank of India die
Form FC-GPR betreffend die Ausgabe von Equity Instruments unserer Gesellschaft
an unsere ausländische Gesellschafterin im Rahmen einer ausländischen
Direktinvestition (Automatic Route, Schedule I FEM(NDI) Rules 2019).

Eckdaten der Transaktion:
 - Investor (PROI): [deutsche Muttergesellschaft, Sitz]
 - Art der Instrumente: [Equity Shares / CCPS / CCD / …]
 - Zahl der ausgegebenen Anteile / Betrag: [___]
 - Datum des Mittelzuflusses: [TT.MM.JJJJ]
 - Datum der Zuteilung (Allotment): [TT.MM.JJJJ]
 - Ausgabepreis je Anteil: [___] (mindestens Fair Value gem. Rule 9(2))

Die Meldung erfolgt fristgerecht binnen 30 Tagen ab dem Zuteilungsdatum.
Beigefügt sind:
 1. FIRC / Zuflussbestätigung Ihres Hauses
 2. Bewertungs-/Fair-Value-Zertifikat des SEBI-registrierten Merchant Bankers
 bzw. Chartered Accountant
 3. Board Resolution über die Anteilsausgabe
 4. KYC-Bestätigung des Investors
 5. Company-Secretary-Zertifikat

Wir bitten um Bestätigung der Einreichung und Vergabe der FIRMS-Referenznummer.

Mit freundlichen Grüßen
[Name], [Director / Company Secretary]
[Kontakt]
5.19 Checkliste & Prüffragen zum Kapitelende
Umsetzungscheckliste
FDI-Route & Struktur
- Sektor der geplanten Tätigkeit rechtlich qualifiziert; Cap und Route bestimmt (Residualregel Para 5.2(a) geprüft)
- Beneficial-Ownership-Kette auf Landgrenz-Länder (>10 %) geprüft und dokumentiert (PN3/2020, PN2/2026)
- Bei Government Route: FIFP/NSWS-Antrag vorbereitet, SoP-Frist (bis 12 Wochen) eingeplant, Unterlagen vollständig
Banking & Konto
- AD-Category-I-Bank ausgewählt (Deutsche Bank India o. a.); Kontoeröffnung 4–8 Wochen früh gestartet
- KYC-Dossier vollständig, ausländische Direktorendokumente apostilliert/beglaubigt
- Designated AD Category I Bank für FIRMS-/ECB-Reporting benannt
Kapitalzufluss & Meldung
- Entity Master im FIRMS-Portal registriert (Voraussetzung jeder FDI-Meldung; vor dem Kapitalzufluss anzulegen)
- Zufluss über SWIFT auf INR-Konto; FIRC/Zuflussbestätigung erhalten
- Anteilsausgabe (Allotment) dokumentiert
- FC-GPR binnen 30 Tagen ab Zuteilung über FIRMS (äußere Grenze 1 Jahr ab Inkorporation)
- Fair-Value-Zertifikat (SEBI-Merchant-Banker/CA) beigefügt
- FLA-Jahresmeldung bis 15. Juli im Betriebskalender verankert
- Bei Transfers: FC-TRS binnen 60 Tagen + CA-Fair-Value-Zertifikat
Fremdkapital
- Debt-Equity-Mix unter Berücksichtigung von Sec. 94B (30 % EBITDA) festgelegt
- Gesellschafterdarlehen der Mutter als ECB behandelt: LRN vor Drawdown, MAMP, Arm's-Length
- Form ECB 1 (LRN) / Form ECB 2 — 7 Kalendertage nach Monatsende terminiert
Working Capital, Zahlungsverkehr, Absicherung
- Working-Capital-Linien (CC/OD, LC, BG, Trade Credit) mit AD-Bank abgestimmt
- TReDS-Registrierungspflicht geprüft (Umsatz > INR 250 Cr)
- Payment-Aggregator-Bedarf geprüft (PA-Directions 2025; PA-CB bei Cross-Border)
- FX-Hedging-Strategie festgelegt (Schwelle USD 100 Mio. ohne Underlying-Nachweis)
- EXIM-Übergang 01.10.2026 in Vertragsgestaltung berücksichtigt
Gewinnrückführung
- Rückführungskanäle (Dividende/Royalty/FTS/TP/ECB) vor Geschäftsaufnahme strukturiert
- Verrechnungspreisdokumentation aufgesetzt; steuerliche Detailprüfung → Kapitel 6
Prüffragen
- Unter welche Route (Automatic/Government) fällt der konkrete Sektor — und stützt sich das auf die Residualregel oder auf einen ausdrücklich gelisteten Cap?
- Ist ein wirtschaftlich Berechtigter (>10 %) der deutschen Gesellschaft Staatsbürger oder Entität eines Landgrenz-Landes? Falls nein: Ist dokumentiert, dass die Land-Border-Restriktion nicht greift?
- Ist der 30-Tage-FC-GPR-Fristbeginn (Zuteilungsdatum, nicht Zuflussdatum) im Team eindeutig verstanden?
- Wird ein Darlehen der Mutter korrekt als ECB (mit LRN und Form-ECB-Reporting) behandelt — oder droht es fälschlich als „freies" Gesellschafterdarlehen geführt zu werden?
- Wurde die Sec.-94B-Zinsschranke (30 % EBITDA) bei der Höhe des Gesellschafterdarlehens berücksichtigt?
- Ist die AD-Category-I-Bank früh genug (4–8 Wochen Vorlauf) mandatiert, damit die Kontoeröffnung die FC-GPR-Frist nicht gefährdet?
- Sind alle Rückführungskanäle vor Geschäftsaufnahme strukturiert und verrechnungspreisseitig dokumentiert?
- Ist die FLA-Jahresmeldung (15. Juli) als wiederkehrende Pflicht im Compliance-Kalender hinterlegt?
5.20 Quellen & Links
(Primärquellen mit Abruf-/Veröffentlichungsdatum, soweit in den zugrunde liegenden Primärquellen belegt. Recherchestand Juli 2026.)
FDI-Politik & Press Notes (DPIIT / PIB)
- DPIIT — Consolidated FDI Policy Circular of 2020 (in Kraft 15.10.2020): https://www.dpiit.gov.in/static/uploads/2025/07/6457fc2703ee6082366c4a958b6473a8.pdf
- DPIIT — Foreign Direct Investment Policy (Übersicht): https://dpiit.gov.in/foreign-direct-investment/foreign-direct-investment-policy
- DPIIT — Press Note 3 (2020 Series), 17.04.2020 (Land-Border): https://www.dpiit.gov.in/static/uploads/2025/07/c7586a2dee61bf88f73512a46d8a9ab1.pdf
- DPIIT — Press Note 2 (2026 Series), 15.03.2026 (Land-Border-Review): https://www.dpiit.gov.in/static/uploads/2026/03/b9da5830b052c2f2d788593e97d07c63.pdf
- DPIIT — Press Note 1 (2026 Series), 09.02.2026 (Versicherung): https://www.dpiit.gov.in/static/uploads/2026/02/4eddf849f19d658e3a74dc32d344b5f9.pdf
- DPIIT — Press Note 1 (2022 Series), Insurance → 74 %: https://www.dpiit.gov.in/static/uploads/2025/07/c0f7d12dff9f3faecbfbae27c0c2fd2d.pdf
- PIB — Cabinet-Mitteilung zu PN2/2026, 10.03.2026 (PRID 2237806): https://www.pib.gov.in/PressReleasePage.aspx?PRID=2237806
Government Route (FIFP / NSWS)
- FIFP — Foreign Investment Facilitation Portal: https://www.fifp.gov.in/
- FIFP — Standard Operating Procedure (SoP): https://fifp.gov.in/Forms/SOP.pdf
- NSWS — National Single Window System: https://www.nsws.gov.in/
FEMA-Rechtsgrundlagen & Meldungen (DEA / RBI)
- DEA — FEM (Non-Debt Instruments) Amendment Rules 2024: http://dea.gov.in/files/gazette_notification_documents/ForeignExchangeManagement_NondebtInstruments_AmendmentRules_2024.pdf
- RBI — FEM(NDI) Mode of Payment & Reporting Regulations (Master Direction): https://rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=11723
- RBI — Master Direction Foreign Investment in India: https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=11200
- RBI — FIRMS-Portal: https://firms.rbi.org.in/
- RBI — Single Master Form (SMF) / Entity Master (FIRMS): Registrierungs- und Meldeframework (die Entity-Master-Registrierung ist Voraussetzung jeder FDI-Meldung), User Manual: https://rbidocs.rbi.org.in/rdocs/FEMAMASTER/PDFs/SMF-FIRMS347E34AF5938415DAD0904E0584FB5A1.PDF
- DEA — FEM (Non-Debt Instruments) (Fourth Amendment) Rules 2021, S.O. 4242(E) vom 12.10.2021 (Telecom Services → 100 % Automatic Route, wirksam 07.10.2021), Referenz: https://investmentpolicy.unctad.org/investment-policy-monitor/measures/3746/
- FEM (NDI) (Amendment) Rules 2026 — S.O. 2174(E), 01.05.2026 (FEMA-Kodifikation PN2/2026), amtlicher eGazette-Volltext (CG-DL-E-02052026-272196): https://egazette.gov.in/WriteReadData/2026/272196.pdf · zusätzlich S.O. 2186(E), FEM(NDI) (Second Amendment) Rules 2026, 02.05.2026: https://egazette.gov.in/WriteReadData/2026/272206.pdf (amtlicher eGazette-Volltext als Primärquelle)
ECB-Reform 2026 (RBI)
- RBI — Notification FEMA 3(R)(5)/2026-RB, 09.02.2026 (ECB First Amendment), Id 13306: https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=13306&Mode=0
- RBI — ECB-Notification-PDF: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/FEMA3RA16022026D88E275FB01B422FBA98D391984C828D.PDF
- RBI — Official Gazette Nr. 97 (ECB, Veröffentlichung 10.02.2026): https://rbidocs.rbi.org.in/rdocs/content/pdfs/Gazette16022026_E.pdf
Payment Aggregators, FX-Hedging, EXIM (RBI)
- RBI — (Regulation of Payment Aggregators) Directions, 2025, 15.09.2025 (Id 12896): https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=12896
- RBI — Master Direction Risk Management and Inter-Bank Dealings (Stand 16.04.2025; FEMA 25), Id 10485: https://www.rbi.org.in/scripts/BS_ViewMasDirections.aspx?id=10485
- RBI — Notification FEMA 23(R)/2026-RB, 13.01.2026 (EXIM, wirksam 01.10.2026), Id 13277: https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=13277&Mode=0
Banking & Finanzierung
- Deutsche Bank India — Home: https://country.db.com/india/ · Kontakte: https://country.db.com/india/company/contacts
- ICICI Bank — Global Trade Services: https://www.icicibank.com/corporate/globaltradeservice
- RXIL — TReDS: https://www.rxil.in/treds/
- AKA Ausfuhrkredit-Gesellschaft mbH: https://www.akabank.de/en/
- Commerzbank — Trade Finance: https://www.commerzbank.com/financing-foreigntrade/products/foreigntrade/trade-finance/
- MSME — Notifikation S.O. 1364(E) vom 21.03.2025 (revidierte MSME-Klassifikation, wirksam 01.04.2025; Medium-Grenze ≤ ₹125 Cr Investition / ≤ ₹500 Cr Umsatz; ersetzt S.O. 2119(E) vom 26.06.2020), Referenz: https://acuitylaw.co.in/revision-of-msme-classification-criteria-enhanced-investment-and-turnover-limits-effective-april-1-2025/
Kapitel 5 — Recherchestand Juli 2026. Alle Regulierungsangaben aus den zugrunde liegenden Primärquellen (DPIIT, RBI, DEA/FEMA, PIB) sowie laufenden Korrekturen (Stand Juli 2026). Rechtliche und steuerliche Aussagen sind einzelfallabhängig und ersetzen keine individuelle Rechts- oder Steuerberatung.
Häufige Fragen zu diesem Thema
Wie fließt ausländisches Kapital nach Indien?
Für die meisten Sektoren fließt FDI über die Automatic Route ohne Vorabgenehmigung; genehmigungspflichtige Sektoren laufen über die Government Route (FIFP/NSWS). Deutschland ist von der Land-Border-Restriktion nicht betroffen. Kapitalzuflüsse sind über FC-GPR/FIRMS zu melden.
Wie wird Gewinn aus Indien zurückgeführt?
Gewinnrückführung erfolgt über Dividenden, Zinsen, Lizenz- oder Service-Gebühren; die Struktur ist bereits vor dem ersten Kapitalzufluss zu planen, da ein Gesellschafterdarlehen als External Commercial Borrowing gilt und die Zinsschranke greift.