Welche Einfuhrabgaben fallen in Indien an?
Der Import von Maschinen, Anlagen und Komponenten nach Indien unterliegt dem Basiszoll (Basic Customs Duty, BCD) nach § 12 Customs Act 1962 sowie der Integrated GST (IGST) auf die Einfuhr nach § 3(7) Customs Tariff Act 1975; bei…
Worum es geht
Der Import von Maschinen, Anlagen und Komponenten nach Indien unterliegt dem Basiszoll (Basic Customs Duty, BCD) nach § 12 Customs Act 1962 sowie der Integrated GST (IGST) auf die Einfuhr nach § 3(7) Customs Tariff Act 1975; bei Lieferungen zwischen der indischen Tochter und der deutschen Mutter tritt regelmäßig die verpflichtende Zollwertprüfung durch die Special Valuation Branch (SVB) hinzu. Die Wahl der Incoterms entscheidet mit über die Nachverfolgbarkeit der IGST-Vorsteuer — FOB dominiert in der indischen Importpraxis, von DDP wird ausdrücklich abgeraten. Hafendurchlaufzeiten schwanken erheblich, der Status als Authorised Economic Operator (AEO) verkürzt die Abfertigung messbar, und mit der Fertigstellung des westlichen Dedicated Freight Corridor am 31. März 2026 hat sich die Schienenanbindung der Westhäfen ans Binnenland grundlegend verbessert.
Schlüsselbegriffe und Abkürzungen dieses Kapitels (Kurzschlüssel zum Nachschlagen):
BCD = Basic Customs Duty (Basiszoll) · SWS = Social Welfare Surcharge (10 % Sozialabgabe auf den BCD) · IGST = Integrated GST auf die Einfuhr · ITC = Input Tax Credit (Vorsteueranrechnung) · BoE = Bill of Entry (Einfuhr-Zollanmeldung) · Zollwert = Customs Value nach § 14(1) Customs Act · SVB = Special Valuation Branch (Zollwertprüfung verbundener Parteien) · IEC = Importer-Exporter Code · FTP = Foreign Trade Policy 2023 · EPCG = Export Promotion Capital Goods Scheme · EO = Export Obligation (Exportverpflichtung) · RoDTEP = Remission of Duties and Taxes on Exported Products · AEO = Authorised Economic Operator · ART = Average Release Time (durchschnittliche Hafendurchlaufzeit) · RMS = Risk Management System (risikobasierte Abfertigungssteuerung) · OOC = Out of Charge (zollamtlicher Freigabevermerk) · DPD = Direct Port Delivery · CFS = Container Freight Station · FTWZ = Free Trade & Warehousing Zone · MOOWR = Manufacture and Other Operations in Warehouse Regulations 2019 · DTA = Domestic Tariff Area (indischer Zollraum) · WOS = Wholly Owned Subsidiary (100-%-Tochter) · DFC = Dedicated Freight Corridor (W = West, E = Ost) · MFN = Most Favoured Nation (Regelzollsatz ohne Präferenz) · HS-Code = harmonisierte Zolltarifnummer · CVR 2007 = Customs Valuation Rules 2007 · EPR = Extended Producer Responsibility · CPCB = Central Pollution Control Board · EEE = Electrical and Electronic Equipment.
8.1 Einfuhrabgaben: Basiszoll und IGST auf die Einfuhr
Die Einfuhrbelastung einer Maschinen- oder Hardwarelieferung nach Indien setzt sich aus zwei rechtlich getrennten Komponenten zusammen: dem Basiszoll (BCD) als eigentlicher Zollabgabe und der IGST auf die Einfuhr als indirekter Steuer, die den inländischen GST-Mechanismus auf den Importvorgang spiegelt. Beide werden beim Zollclearing über die Bill of Entry erhoben, folgen aber unterschiedlicher Logik: Der BCD ist echter, nicht rückholbarer Kostenfaktor der Landing Costs, die IGST ist bei GST-registrierten Importeuren als Vorsteuer verrechenbar und damit primär ein Cashflow-, kein Kostenposten.
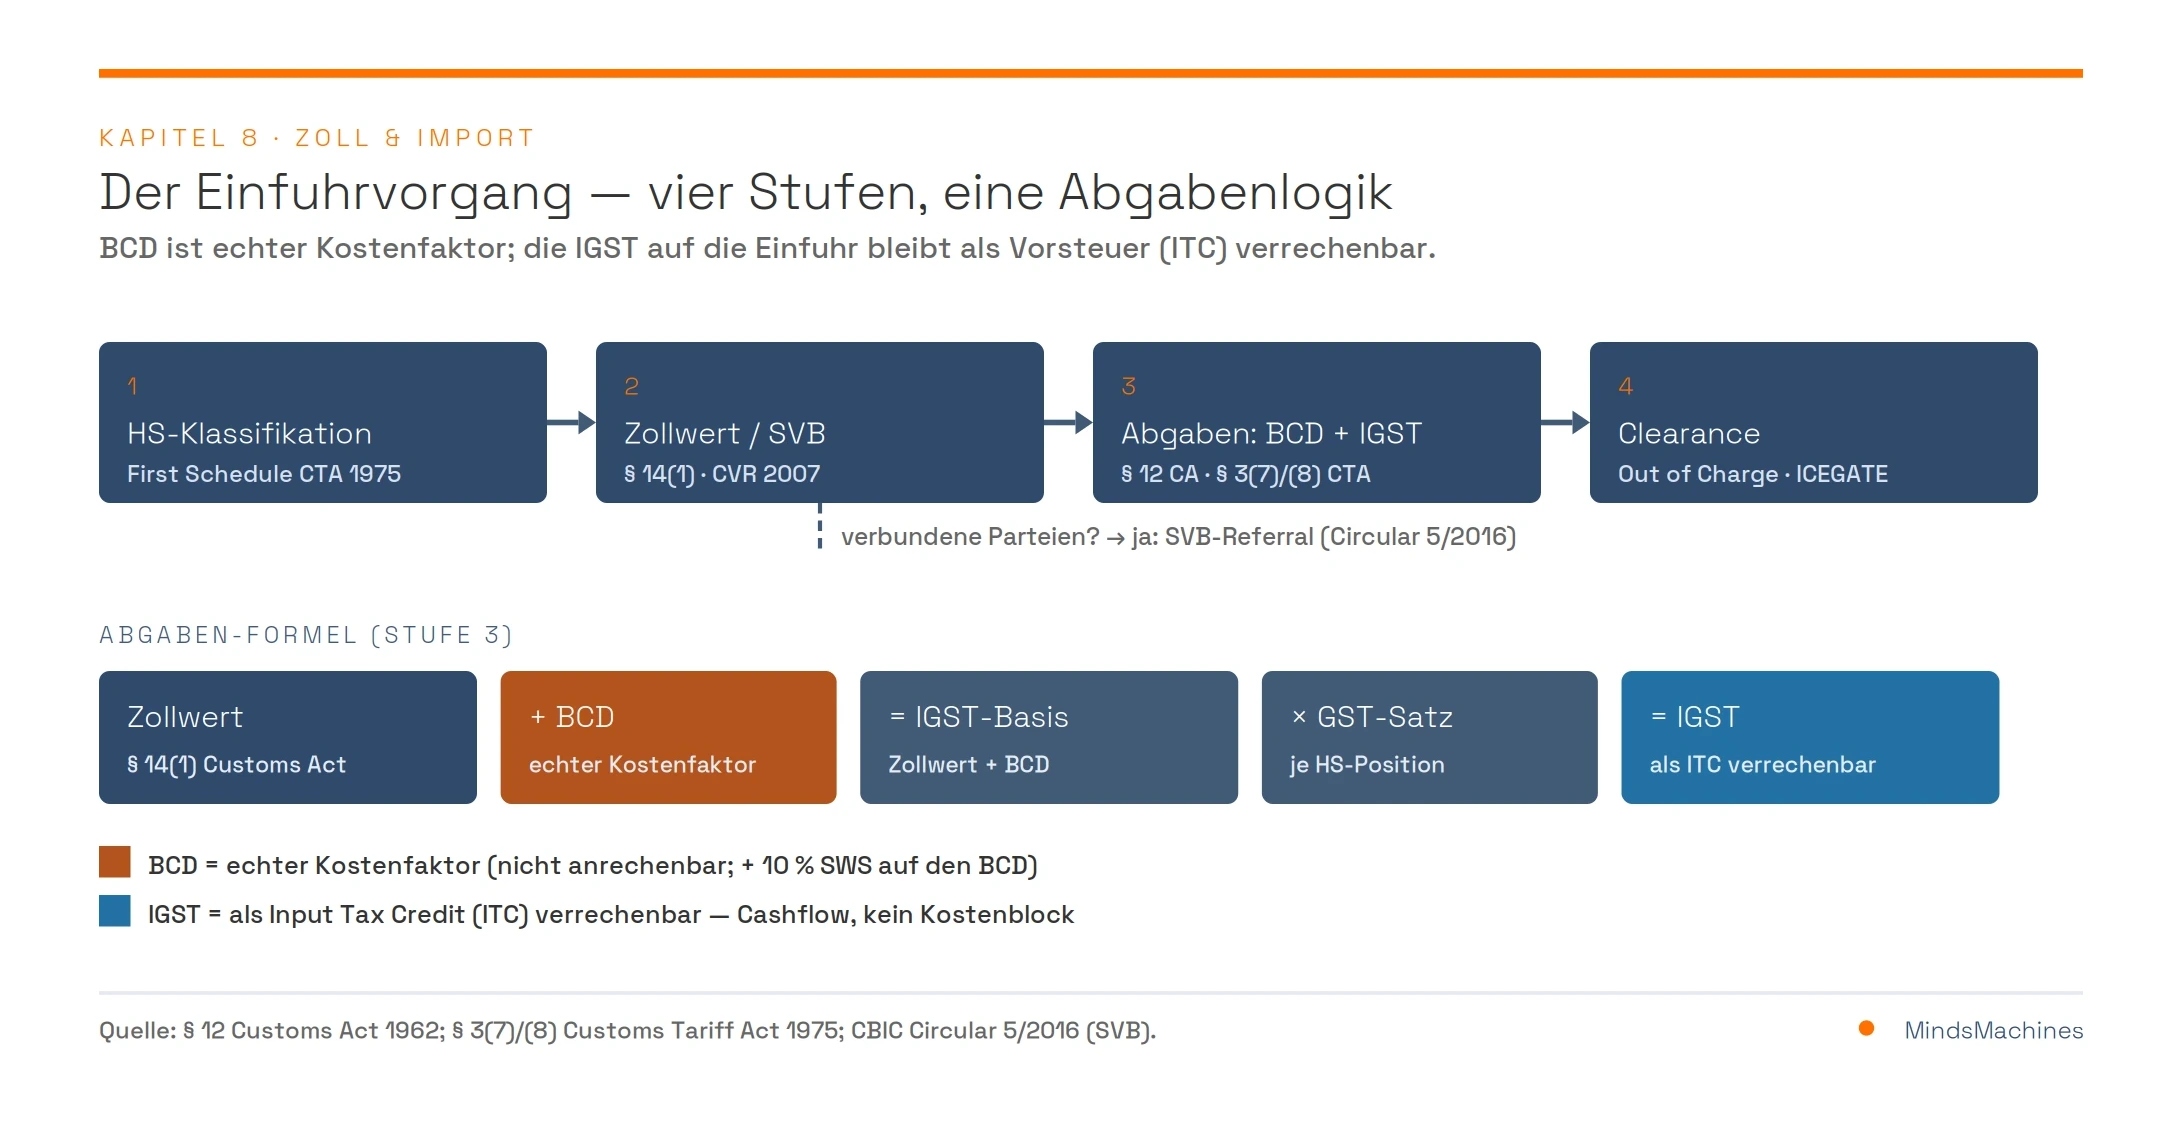
Der Einfuhrvorgang folgt operativ vier Stufen (vgl. Grafik 8.1): Jede Einfuhr wird über die elektronische Zollanmeldung — die Bill of Entry (BoE) nach § 46 Customs Act 1962 — im Customs Automated System (ICEGATE) abgewickelt. Die Stufen sind (1) HS-Klassifikation der Ware, (2) Zollwertermittlung nach § 14(1) Customs Act — bei verbundenen Parteien mit vorgeschalteter SVB-Prüfung (Abschnitt 8.3) —, (3) Abgabenberechnung aus BCD und IGST (Kaskadenlogik in 8.1.3) sowie (4) Freigabe mit dem Vermerk Out of Charge (OOC). Die Bill of Entry kann als Prior/Advance Bill of Entry bereits vor Ankunft der Ware eingereicht werden, was Liegezeiten verkürzt; die Anmeldung erfolgt im Wege der Selbstveranlagung (Self-Assessment, § 17 Customs Act), und das Risk Management System (RMS) steuert, ob eine Sendung ohne Prüfung freigegeben (Facilitation) oder zur Kontrolle ausgesteuert wird. Die Abgaben (BCD, IGST) werden elektronisch entrichtet. Für die Anmeldung sind regelmäßig Handelsrechnung, Packliste und Transportdokument (Bill of Lading bzw. Air Waybill) beizubringen, bei verbundenen Parteien zusätzlich die Verbundenheits-Deklaration (Rule 2(2) CVR 2007); die operative Abwicklung übernimmt in der Praxis ein lizenzierter Customs Broker (CHA) (Kontaktweg: Abschnitt 8.10).
8.1.1 Basiszoll (Basic Customs Duty)
Rechtsgrundlage des Basiszolls ist die Charging Section § 12 Customs Act, 1962; die konkreten Sätze ergeben sich aus dem First Schedule (Import Tariff) des Customs Tariff Act, 1975 (CTA). § 2 CTA bestimmt: „The rates at which duties of customs shall be levied under the Customs Act, 1962 … are specified in the First and Second Schedules." Der BCD wird ad valorem (prozentual auf den Zollwert) oder spezifisch (betragsbezogen je Einheit) je nach HS-Code des First Schedule erhoben.
Für den Mittelstand entscheidend ist die korrekte HS-Klassifikation der eingeführten Ware: Maschinen fallen überwiegend unter Kapitel 84, Elektrotechnik und Elektronik unter Kapitel 85 der Zollnomenklatur, und innerhalb dieser Kapitel variieren die BCD-Sätze je nach Unterposition erheblich. Die Klassifikation determiniert damit unmittelbar die Höhe der Einfuhrabgaben und ist der erste — und häufig streitanfällige — Schritt jeder Importplanung.
Für Lieferungen aus Deutschland gilt derzeit in aller Regel kein Präferenzsatz: Ein Freihandelsabkommen EU–Indien ist noch nicht in Kraft, sodass Importe aus Deutschland zum MFN-Satz (Most Favoured Nation) abgefertigt werden. Präferenzregelungen nach § 4/§ 5 CTA (Handelsabkommen) sind auf Deutschland-Importe insoweit nicht anwendbar. In Einzelfällen können zusätzlich Ausgleichsabgaben (z. B. Antidumping- oder Countervailing Duties) auf bestimmte Warenpositionen anfallen; ob eine solche Abgabe für die konkrete HS-Position greift, ist im Einzelfall zu prüfen.
Hinweis zur Einzelfallprüfung: Die konkreten BCD-Sätze der einschlägigen HS-Positionen (Kap. 84/85) sind zoll- und produktabhängig und daher stets vor dem Erstimport anhand des aktuellen First Schedule CTA bzw. des ICEGATE-Zolltarifs und ggf. über ein verbindliches Klassifikationsverfahren (Advance Ruling) zu verifizieren. Als Orientierung: Industriemaschinen und -elektronik der Kapitel 84/85 unterliegen überwiegend 7,5 % BCD; zuzüglich 10 % Social Welfare Surcharge (auf den BCD) und 18 % IGST ergibt sich eine gesamte Einfuhrabgabenlast von 27,735 % des Zollwerts — davon 19,485 Prozentpunkte IGST, die bei GST-Registrierung als ITC verrechenbar sind; der kostenwirksame Anteil (BCD + SWS) beträgt somit rund 8,25 %. Einzelne Elektroartikel liegen höher (10–20 % BCD; z. B. Mobiltelefone und Fernsehgeräte bei 20 %).
8.1.2 IGST auf die Einfuhr (§ 3(7)/(8) Customs Tariff Act)
Rechtsgrundlage der Einfuhr-IGST ist § 3(7) CTA (eingefügt zum 01.07.2017 mit Einführung der GST): „Any article which is imported into India shall, in addition, be liable to integrated tax at such rate, not exceeding forty per cent. as is leviable under section 5 of the Integrated Goods and Services Tax Act, 2017 on a like article on its supply in India, on the value of the imported article as determined under sub-section (8) …"
Die Regelung koppelt den Import damit an den inländischen GST-Satz: Die IGST auf die Einfuhr entspricht dem GST-Satz, der bei einer inländischen Lieferung („like article on its supply in India") desselben Gutes anfiele. Der konkrete Satz folgt also der HS-Klassifikation und dem GST-Tarif; die materiellen GST-Sätze und die Vorsteueranrechnung (Input Tax Credit) sind in Kapitel 6 dargestellt. Für die Einordnung: Nach der GST-2.0-Reform (seit 22.09.2025) gelten im Kern zwei Hauptsätze (5 % / 18 %) sowie ein 40-%-De-Merit-Satz; die genaue Zuordnung der jeweiligen Maschinen-/Hardwareposition erfolgt über den GST-Tarif und ist in Kapitel 6 zu prüfen.
Der Import gilt GST-rechtlich als inter-State supply; es besteht kein Schwellenwert. Die IGST wird beim Zollclearing über die Bill of Entry erhoben und ist als Input Tax Credit (ITC) verrechenbar, sofern der Importeur GST-registriert ist. Ein Compensation Cess nach § 3(9) CTA fällt für die meisten Maschinen und die typische IT-Hardware nicht an.
8.1.3 Bemessungsgrundlage und Landing-Cost-Logik
Die Bemessungsgrundlage der Einfuhr-IGST ist in § 3(8) CTA definiert: Der IGST-Wert setzt sich zusammen aus (a) dem Zollwert nach § 14(1) Customs Act 1962 zuzüglich (b) des BCD und sonstiger als Zoll erhobener Abgaben — ohne die IGST selbst und ohne Compensation Cess. Vereinfacht:
IGST = GST-Satz × (Zollwert nach § 14(1) + BCD + sonstige Zölle)
Daraus folgt die Kaskadenlogik der Landing Costs: Der BCD wird auf den Zollwert aufgeschlagen und erhöht seinerseits die Bemessungsgrundlage der IGST. Der BCD ist echter Kostenfaktor; die IGST hingegen ist bei ausreichender Ausgangssteuer als ITC neutralisierbar und damit cashflow-, nicht kostenrelevant. Für die Investitionsrechnung eines Maschinenimports bedeutet das: Kostenwirksam sind primär BCD und etwaige Ausgleichsabgaben, während die IGST vorfinanziert und später verrechnet wird — ein Working-Capital-, kein Ergebnisposten (Details zur ITC-Anrechnung in Kapitel 6).
Hinweis zur Einzelfallprüfung: Zusammensetzung und Höhe der Einfuhrabgaben (BCD, IGST, etwaige Ausgleichsabgaben) sind produkt-, wert- und ursprungsabhängig und vor jedem Erstimport konkret zu kalkulieren.
8.2 Grundvoraussetzung Außenhandel: IEC und die Instrumente der FTP 2023
8.2.1 Importer-Exporter Code (IEC)
Keine Ein- oder Ausfuhr ohne IEC: Der Importer-Exporter Code ist nach der Regelung der DGFT „mandatory for export from India or Import to India. No export or import shall be made by any person without obtaining an IEC unless specifically exempted". Für die indische Tochtergesellschaft ist der IEC damit die zwingende Grundvoraussetzung jedes Warenimports von der Mutter.
Wesentliche Merkmale:
- Format: zehnstelliger Code; seit Einführung der GST ist der IEC identisch mit der PAN (Permanent Account Number) der Gesellschaft.
- Voraussetzungen: PAN, ein Bankkonto auf den Firmennamen sowie eine gültige Adresse; anwendbar u. a. für Limited Company, LLP, Partnership, Proprietorship.
- Antrag: vollständig online über das DGFT-Portal; zuständige Behörde ist das Directorate General of Foreign Trade (DGFT) im Ministry of Commerce & Industry.
- Gültigkeit: lebenslang gültig, keine Erneuerung erforderlich — aber jährlich zwischen April und Juni auf dem DGFT-Portal zu bestätigen/aktualisieren. Wird diese jährliche Bestätigung versäumt, droht die Deaktivierung des IEC; die Wiederaktivierung ist möglich, kann aber laufende Einfuhren blockieren.
8.2.2 Foreign Trade Policy 2023 (FTP 2023)
Die Foreign Trade Policy 2023 wurde am 31.03.2023 (Notification No. 1/2023 der DGFT) notifiziert und trat am 01.04.2023 in Kraft. Anders als die früheren Fünf-Jahres-Politiken hat sie kein Enddatum: Sie „shall come into force with effect from 1st April, 2023 and shall continue to be in operation unless otherwise specified or amended". Die FTP 2023 bildet den Rahmen für die beiden für den Maschinen-/Anlagenbau relevanten Förderinstrumente EPCG und RoDTEP.
8.2.3 EPCG — zollfreier Kapitalgüterimport gegen Exportverpflichtung
Das Export Promotion Capital Goods (EPCG) Scheme erlaubt den Import von Kapitalgütern (für Vor-, Produktions- und Nachproduktionsphasen) zu 0 % Zoll, einschließlich Befreiung von IGST und Compensation Cess. Im Gegenzug ist eine Exportverpflichtung (Export Obligation, EO) in Höhe des Sechsfachen der eingesparten Zölle innerhalb des vorgeschriebenen Zeitraums zu erfüllen; hinzu kommt eine jährliche Average Export Obligation.
Neuerungen unter der FTP 2023: Die Autorisierung ist 24 Monate ab Ausstellung gültig (keine Revalidierung nötig), es besteht ein Anreiz für frühzeitige EO-Erfüllung, und bei indigener Beschaffung (Bezug der Kapitalgüter im Inland) reduziert sich die EO um 25 %.
Für die deutsche Tochter ist EPCG dann interessant, wenn importierte Produktionsanlagen zugleich einer Exportfertigung dienen — der Zollvorteil ist an die Exportverpflichtung gebunden und daher nur bei belastbarer Exportperspektive sinnvoll. Die Entscheidung zwischen regulärem verzolltem Import, EPCG und einem zollverzögerten Regime (MOOWR/FTWZ, siehe 8.7) ist eine Einzelfallabwägung zwischen Zollersparnis, Bindungswirkung und administrativem Aufwand.
8.2.4 RoDTEP — für den Warenexport
RoDTEP (Remission of Duties and Taxes on Exported Products) erstattet einen notifizierten Prozentsatz des FOB-Werts (ggf. mit Value-Cap je Einheit) für Exportgüter unter notifizierten achtstelligen HS-Codes; die Sätze stehen in Appendix 4R auf dem DGFT-Portal. RoDTEP wurde mehrfach verlängert und für Advance-Authorisation-Inhaber, SEZs und EOUs ab 01.06.2025 wiederhergestellt (DGFT Notification vom 26.05.2025). RoDTEP ist ein reines Warenexport-Schema und für den Import-Seitenblick dieses Kapitels vor allem als flankierendes Exportinstrument relevant (etwa bei einer späteren Re-Export-/Exportfertigung der Tochter).
Digitale Übermittlungen / Software-Import: Das WTO-Moratorium auf Zölle für elektronische Übermittlungen ist am 31.03.2026 ausgelaufen. Damit besteht kein multilateraler Schutz mehr gegen Zölle auf reine digitale Downloads; Indien erhebt praktisch derzeit keine, doch der Schutz ist entfallen und die Entwicklung ist zu beobachten. Die GST auf importierte digitale Dienstleistungen (OIDAR) bleibt hiervon unberührt. Für den klassischen Maschinen-/Hardwareimport ist dieser Punkt nachrangig, für begleitende Software-/Steuerungslieferungen jedoch relevant.
8.3 Special Valuation Branch (SVB): Zollwertprüfung bei verbundenen Parteien
Für die typische Konstellation dieses Handbuchs — die indische 100-%-Tochter (Wholly Owned Subsidiary, WOS) importiert Anlagen, Komponenten und Hardware von der deutschen Muttergesellschaft — ist die Prüfung durch die Special Valuation Branch der zentrale, häufig unterschätzte Engpass der Importplanung. Sie ist bei verbundenen Parteien regelmäßig verpflichtend und muss frühzeitig eingeplant werden.
8.3.1 Auslöser und Rechtsgrundlage
Rechtsgrundlage ist das CBIC Circular No. 5/2016-Customs vom 09.02.2016 in Verbindung mit Rule 2(2) und Rule 3 der Customs Valuation (Determination of Value of Imported Goods) Rules, 2007. Ein SVB-Referral kommt in Betracht bei:
- Transaktionen zwischen verbundenen Parteien (Käufer und Verkäufer sind „related" — z. B. Tochter ↔ deutsche Mutter), sofern die Beziehung den Preis beeinflusst haben könnte; und
- möglichen Zuschlägen zum Transaktionswert aus Royalties/Lizenzgebühren, technischer Kollaboration, Management Fees oder Verrechnungspreisgestaltungen.
Der Kern der Prüfung ist eine Zollwertkontrolle aus Verrechnungspreis-Perspektive: Die SVB untersucht, ob der in der Bill of Entry deklarierte Transaktionswert bei verbundenen Importen dem „true value" entspricht — also eine verstärkte Prüfung der Verrechnungspreise aus Zollsicht, die parallel und unabhängig zur ertragsteuerlichen Transfer-Pricing-Prüfung läuft. Für die deutsche Gruppe bedeutet das zwei getrennte Prüfstränge auf dieselben konzerninternen Preise: einkommensteuerliches Transfer Pricing (Kapitel 6) und zollrechtliche SVB-Bewertung.
8.3.2 Verfahren, Fristen und Sicherheitsleistung
- Deklaration: Die Verbundenheit ist in der Bill of Entry zu deklarieren (Rule 2(2) CVR 2007); der jurisdiktionelle Commissioner entscheidet über das SVB-Referral.
- Extra Duty Deposit (EDD) abgeschafft: Das früher übliche EDD wurde durch Circular 5/2016 abgeschafft. Stattdessen kann — nur wenn der Importeur die angeforderten Unterlagen nicht binnen 60 Tagen einreicht — eine Sicherheitsleistung von bis zu 5 % des deklarierten Werts für die Dauer von drei Monaten verlangt werden. Die fristgerechte Vorlage der Unterlagen vermeidet diese Sicherheitsleistung.
- Ziel-Bearbeitungsdauer: Die SVB soll die Untersuchung „as far as possible … complete … in two months from the date of receipt of initial information and documents" — also rund zwei Monate / 60 Tage ab vollständiger Unterlagenvorlage; eine Verlängerung ist nur mit Genehmigung des Commissioner/Chief Commissioner zulässig. Praxis: Trotz der Zwei-Monats-Vorgabe dauern SVB-Verfahren real oft mehrere Monate; bis zum Abschluss läuft die provisorische Veranlagung der Einfuhren.
- Bindungswirkung und Abschluss: Der Investigation Report (IR) ist portübergreifend für dasselbe Importeur-Lieferanten-Paar bindend. Wird der deklarierte Wert akzeptiert, folgt die Finalisierung (und ggf. Rückerstattung geleisteter Beträge); wird er abgelehnt, ergeht eine Show Cause Notice mit anschließendem Adjudication-Verfahren.
8.3.3 Praxisrelevanz für die deutsche Tochter
Da die WOS Anlagen und Hardware von der deutschen Mutter importiert, ist ein SVB-Verfahren beim Erstimport zwischen den verbundenen Parteien wahrscheinlich verpflichtend. Daraus folgt für die operative Planung:
- Die Transfer-Pricing-Dokumentation und Preisnachweise (Preislisten, konzerninterne Vereinbarungen, Nachweise zur Fremdvergleichskonformität) sind frühzeitig — vor dem Erstimport — bereitzuhalten.
- Die 60-Tage-Frist zur Vermeidung der 5-%-Sicherheitsleistung ist strikt einzuhalten.
- Der Zeitbedarf der SVB (Zielwert zwei Monate, real häufig länger) ist in den Projektzeitplan des Markteintritts einzukalkulieren — insbesondere, wenn die Erstlieferung von Produktionsanlagen den Anlauf der Fertigung terminiert.
Hinweis zur Einzelfallprüfung: Ob und in welchem Umfang ein SVB-Verfahren ausgelöst wird, hängt von der konkreten Beziehung, Preisgestaltung und etwaigen Zuschlagstatbeständen (Royalties, Fees) ab und ist zoll- und verrechnungspreisrechtlich sensibel; eine Einzelfallprüfung mit zollrechtlicher Beratung ist geboten.
8.4 E-Waste-EPR beim Import von Hardware und Elektronik
Wer Elektro- und Elektronikgeräte (EEE) — etwa IT-Hardware — nach Indien importiert und in Verkehr bringt, gilt nach den E-Waste (Management) Rules, 2022 (G.S.R. 801(E), in Kraft seit 01.04.2023) als „Producer" und unterliegt der Extended Producer Responsibility (EPR). Die Definition des „Producer" erfasst Importeure ausdrücklich — sie umfasst denjenigen, der „offers to sell imported electrical and electronic equipment …" sowie denjenigen, „who imports used electrical and electronic equipment".
Rechtsfolgen für die importierende Tochter:
- CPCB-EPR-Registrierung vor Marktzutritt: Producer/Importeure müssen sich auf dem CPCB-EPR-Portal registrieren — ohne Registrierung ist keine Geschäftstätigkeit zulässig.
- EPR-Recycling-Ziele: Die Schedule-III-Recyclingziele sind zu erfüllen; hinzu kommen Registrierungs- und Jahresgebühren nach Kapazität, der Erwerb von EPR-Zertifikaten und regelmäßige Berichterstattung.
- Sanktion bei Nichteinhaltung: Entzug der Registrierung und Umweltentschädigung (Environmental Compensation) durch die CPCB.
Abzugrenzen ist die reine Eigennutzung von Betriebsanlagen (Import einer Maschine für den eigenen Produktionsbetrieb) vom Inverkehrbringen importierter Elektronik zum Verkauf: Nur letzteres löst die vollen Producer-Pflichten aus. Die Klassifikation im Grenzbereich ist im Einzelfall zu prüfen.
Querverweis: Die umwelt- und zulassungsrechtliche Seite der CPCB — insbesondere das Farbkategorien-Regime, Consent-to-Establish/Operate und die CPCB-Registrierungslogik — ist in Kapitel 7 (Umwelt, Zulassung, CPCB) ausführlich behandelt. Dieses Kapitel betrachtet die EPR-Pflicht ausschließlich aus der Import-/Zollperspektive.
8.5 Incoterms 2020: FOB dominiert — die DDP-Warnung
Die Wahl der Lieferklausel ist für Indien-Importe nicht nur eine Frage der Kostenverteilung, sondern hat unmittelbare steuerliche Konsequenzen für die Nachverfolgbarkeit der IGST-Vorsteuer. In der indischen Importpraxis sind fünf Incoterms-2020-Klauseln gebräuchlich: EXW, FOB, CIF, DAP und DDP.
- FOB dominiert. Für indische Importeure bietet FOB „clean cost transparency, supplier handles their own export, you control the freight and destination side". Der Käufer kontrolliert Fracht und Bestimmungsseite, der Lieferant wickelt nur seinen Export ab.
- CIF ist bequem, birgt aber das Risiko von „freight padding" (aufgeblähter Frachtanteil) und einer schwachen Versicherung (häufig nur die Minimaldeckung ICC(C)).
- DAP ist nützlich, wenn Herkunft und Fracht lieferantenseitig gesteuert werden sollen, ohne dass der Lieferant in die Verzollung verwickelt wird — der Käufer trägt den Einfuhrzoll und tritt als Importer of Record auf.
- Von DDP wird für Indien in der Regel abgeraten. Drei Gründe: (1) der Lieferant kann den Zoll „padden"; (2) es kommt zum Bruch der IGST-Vorsteuer-Nachverfolgbarkeit, wenn die Bill of Entry auf den Namen des ausländischen Lieferanten läuft; (3) der Audit-Trail bricht. Die Kurzformel der Praxis lautet: „Most accountants advise against DDP for India."
Für die deutsch-indische Konstellation folgt daraus: Für den deutschen Exporteur sind FOB/CIF vorteilhaft (Verantwortung endet am Verladehafen); die indische Tochter als Importeur bevorzugt FOB — eigene Frachtkontrolle und eine saubere, auf sie lautende Bill of Entry, die die IGST-Vorsteuer zweifelsfrei ihr zuordnet. DDP kommt allenfalls in Betracht, wenn die deutsche Seite über eine indische Registrierung selbst als Importer of Record auftreten kann und will — in der Regelkonstellation (Import durch die WOS) ist DDP zu vermeiden.
Der praktische Zusammenhang zu Abschnitt 8.1: Läuft die Bill of Entry — wie bei DDP droht — nicht auf die WOS, sondern auf den ausländischen Verkäufer, kann die WOS die auf die Einfuhr entrichtete IGST nicht als Input Tax Credit ziehen. Aus einem reinen Cashflow-Posten wird dann ein echter, verlorener Kostenblock. Die Incoterm-Wahl ist damit unmittelbar ITC-relevant.
Incoterm-Eignung für den Import Deutschland → Indien
| Incoterm | Frachtkontrolle | Importer of Record | IGST-Vorsteuer für WOS | Eignung |
|---|---|---|---|---|
| FOB | Käufer (WOS) | WOS | ja — BoE lautet auf WOS | empfohlen (dominant) |
| CIF | Verkäufer bis Hafen | WOS | ja | geeignet; Risiko „freight padding" / schwache Versicherung |
| DAP | Verkäufer | WOS (trägt Einfuhrzoll) | ja | geeignet, wenn Fracht lieferantenseitig gesteuert |
| EXW | Käufer (ab Werk) | WOS | ja | geeignet bei voller Käuferkontrolle |
| DDP | Verkäufer | ausländischer Verkäufer | nein — Bruch der Vorsteuer-Nachverfolgbarkeit | ⚠️ abgeraten |
8.6 Hafendurchlaufzeiten und der AEO-Status
8.6.1 Average Release Time nach NTRS 2025
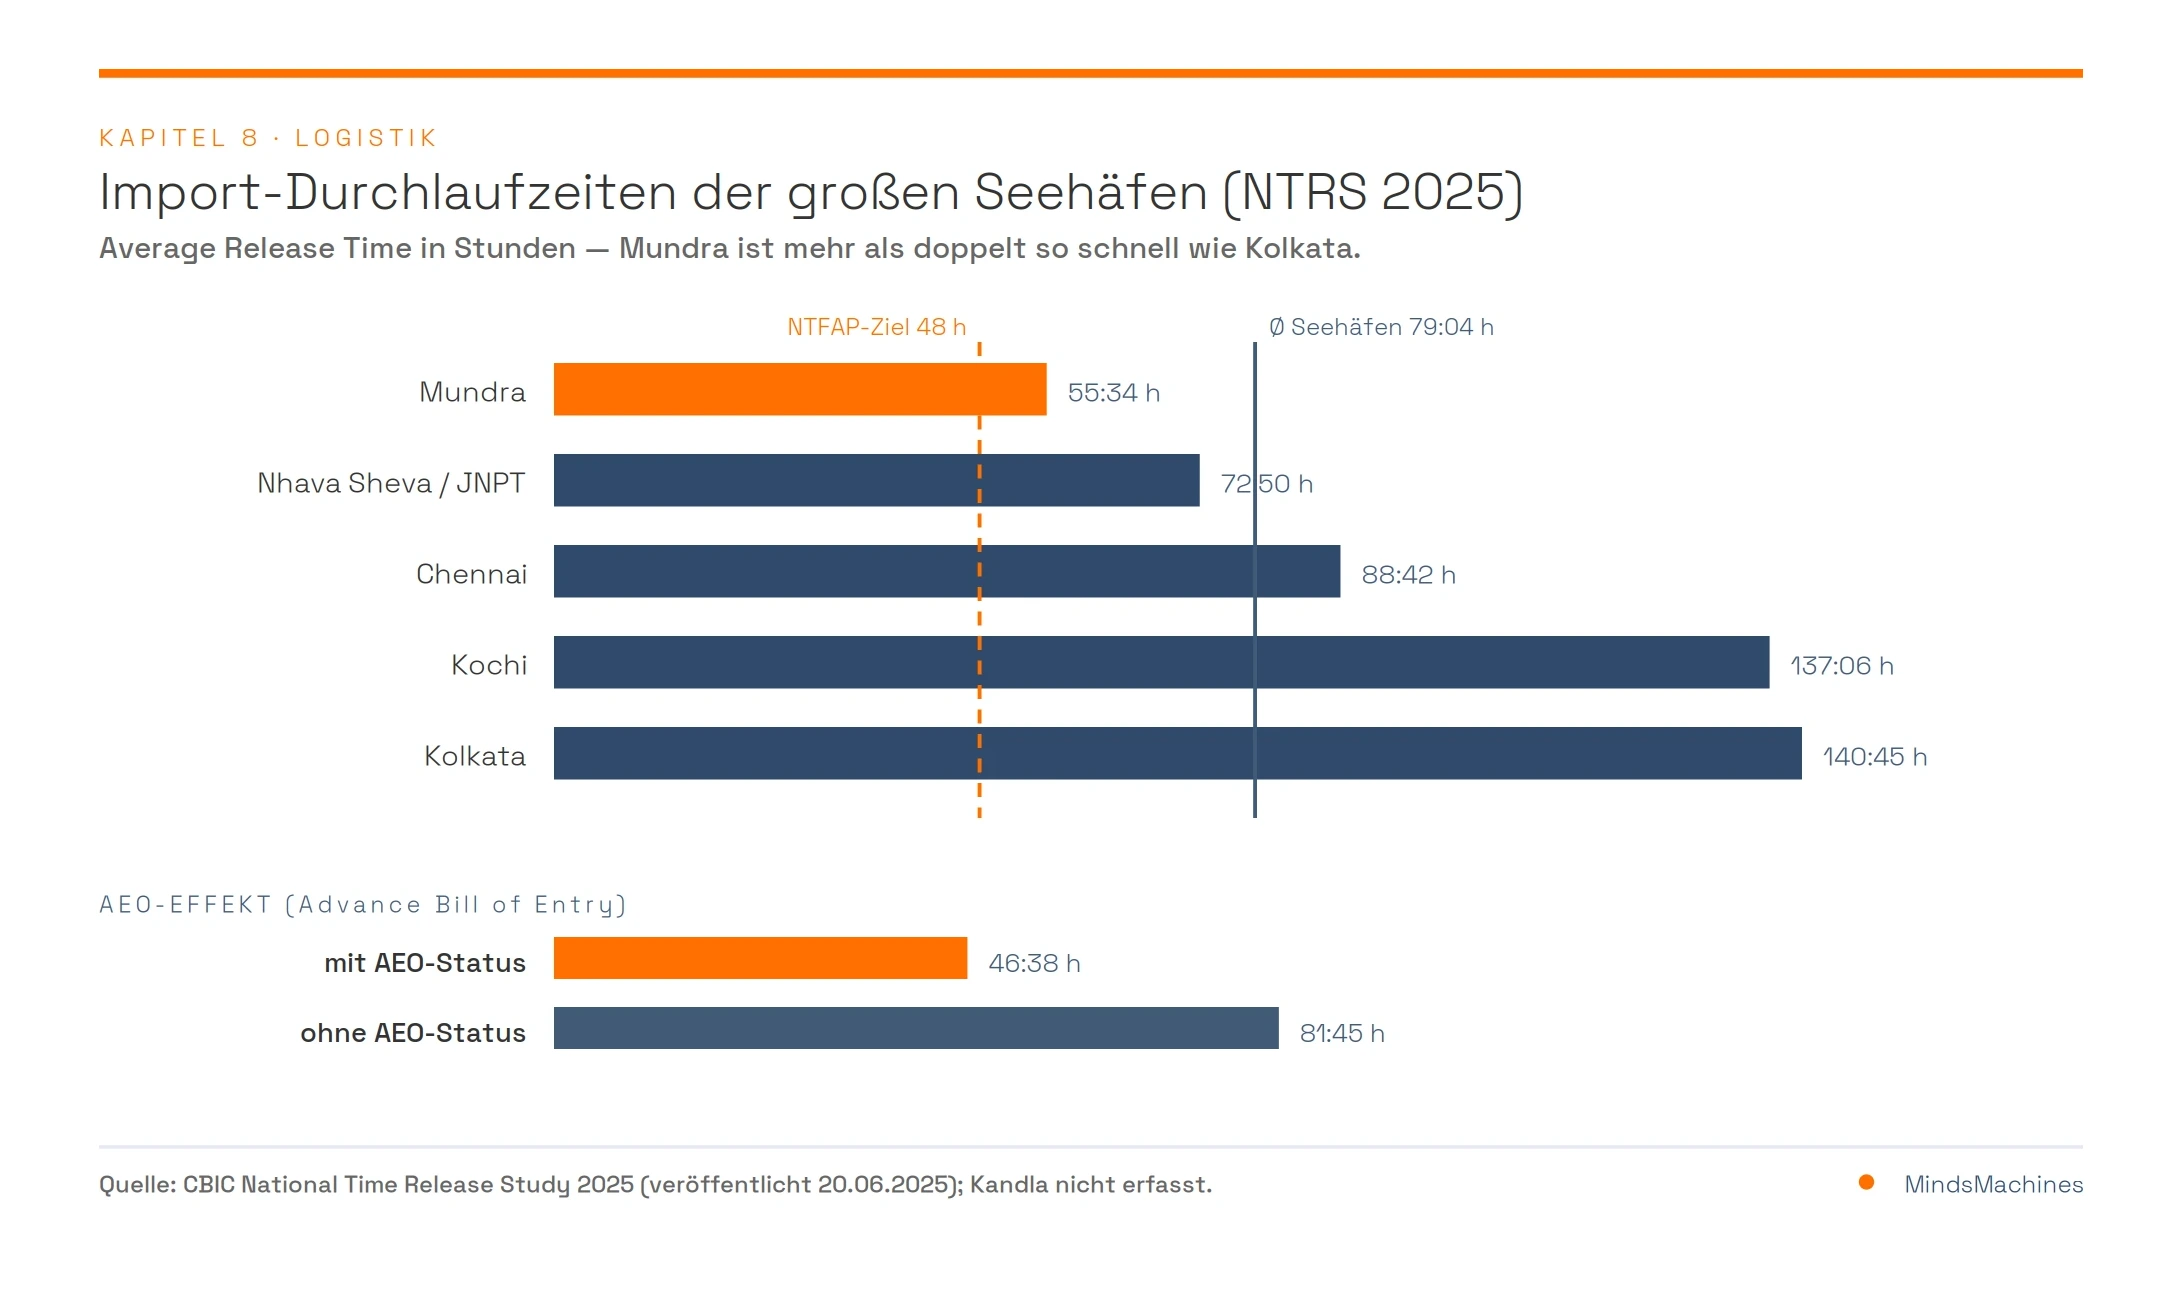
Autoritative Datenquelle ist die National Time Release Study (NTRS) 2025 der CBIC (5. Ausgabe, veröffentlicht am 20.06.2025; Datenbasis: Customs Automated System). Die Import Average Release Time (ART) misst die Zeit von der Cargo-Ankunft am Zollstandort bis zur Freigabe („Out of Charge").
| Seehafen | Import-ART 2025 | Einordnung |
|---|---|---|
| Mundra | 55:34 h (~2,3 Tage) | Bestwert; stark verbessert von 91:15 h (2024) |
| Nhava Sheva / JNPT (Mumbai) | 72:50 h (~3,0 Tage) | zweitbester Großhafen |
| Chennai | 88:42 h (~3,7 Tage) | über dem Seaport-Schnitt |
| Kochi (Cochin) | 137:06 h (~5,7 Tage) | hohe ART trotz schneller Regulatory Clearance (< 10 h) |
| Kolkata | 140:45 h (~5,9 Tage) | höchste ART aller Kategorien; verschlechtert von 121:15 h (2024) |
| Seaport-Durchschnitt (national) | 79:04 h (~3,3 Tage) | verbessert von 87:32 h (2024), > 8 h schneller |
Die Bandbreite ist erheblich: Zwischen dem schnellsten (Mundra, ~55 h) und dem langsamsten erfassten Seehafen (Kolkata, ~141 h) liegt ein Faktor von rund 2,5. Die Standortwahl des Einfuhrhafens ist damit ein harter Zeit- und Working-Capital-Faktor.
Ergänzende Kennzahlen der NTRS 2025:
- NTFAP-3.0-Zielwerte: Freigabe < 48 h an Seaports/ICDs/ICPs bzw. < 24 h an ACCs. Zielerreichung im Import: ICPs 93,33 %, ACCs 55,03 %, Seaports 51,76 %, ICDs 43,70 % — an Seehäfen wird das 48-Stunden-Ziel also erst in gut der Hälfte der Fälle erreicht.
- Direct Port Delivery (DPD) vs. CFS: DPD-Container erreichten eine ART von 65:33 h gegenüber 84:03 h im Container-Freight-Station-Durchschnitt (2025) — DPD spart rund 19 Stunden.
Hinweis: Für Kandla (Deendayal Port) liegt keine NTRS-2025-Einzel-ART vor; Kandla zählt nicht zu den fünf detailliert erfassten Seehäfen der Studie. Ein kandla-spezifischer ART-2025-Wert bleibt damit n. a. — die NTRS 2025 weist hierfür nur nationale Durchschnitte aus (der Import-Seaport-Durchschnitt sank 2025 auf 79:04 h — rund 8 Stunden unter dem Vorjahr 2024 und rund 6 Stunden unter 2023). Der kandla-spezifische ART-2025-Wert ist bei Bedarf über cbic.gov.in bzw. die hafeneigene Statistik nachzuziehen.
8.6.2 Der AEO-Status als Beschleuniger
Das AEO-Programm (Authorised Economic Operator) ist das vertrauensbasierte Risikomanagement der CBIC: Akkreditierte Importeure erhalten Priority Processing, reduzierte Zollinterventionen und — in den Stufen T2/T3 — aufgeschobene Zollzahlung (Deferred Duty). Der Zeitvorteil ist messbar:
- AEO-Advance-Bills-of-Entry wurden 2025 in ~46:38 h freigegeben — gegenüber ~81:45 h für Nicht-AEO-Advance-BoE. An Seehäfen lagen AEO-Kunden im Schnitt rund 9 Stunden unter den Nicht-AEO-Werten.
- Das Liberalised MSME AEO Package bündelt weitere Vorteile: Direct Port Delivery (DPD), Direct Port Entry (DPE) für Exporte, Befreiung von der Bankgarantie, Priorität bei Refund/Rebate/Drawback, einen Client Relationship Manager am Hafen sowie Deferred Duty. Über den AEO-T1-Antrag wird binnen 15 Tagen entschieden.
Handlungsempfehlung für die deutsche Firma mit WOS: Den AEO-Status (mindestens T1) frühzeitig beantragen und DPD nutzen — das Ergebnis ist eine messbar schnellere Freigabe (AEO-Advance-Bills-of-Entry wurden 2025 rund 35 Stunden schneller freigegeben als ohne AEO — 46:38 h gegenüber 81:45 h —, DPD spart gegenüber der CFS-Abwicklung rund 19 Stunden; Abschnitt 8.6.1), und Deferred Duty schont das Working Capital.
AEO-Zulassungsvoraussetzungen und Antragsweg. Grundvoraussetzungen für alle Tiers sind eine Geschäftstätigkeit über mindestens 3 abgeschlossene Finanzjahre, mindestens 25 Zolldokumente im Vorjahr, ein Verhältnis „duty demanded / duty paid + drawback" von ≤ 10 %, eine Records-Aufbewahrung von ≥ 5 Jahren sowie das Fehlen eines laufenden Insolvenzverfahrens. Die Zertifizierung gilt für T1 und T2 drei Jahre, für T3 fünf Jahre. Ablauf: Antrag (Annexure A nebst Dokumenten — Incorporation Certificate, IEC, PAN, GSTIN, Financials der letzten 3 Jahre, B/E- und S/B-Listen, Directors mit DIN, Authorisation Letter) → Prüfung/Verifikation (T1 dezentral auf Zonal-Ebene, T2/T3 mit On-site-Verification) → Zertifizierung. Portal: aeoindia.gov.in.
8.7 Zoll-Sonderregime: FTWZ und MOOWR
Neben der regulären verzollten Einfuhr bestehen zwei Sonderregime, die den Zeitpunkt der Zollentstehung nach hinten verlagern (Duty Deferment) und damit das Working Capital schonen — für Ersatzteilpuffer, Distributionshubs und die Montage aus importierten Komponenten sind sie strategisch bedeutsam.
8.7.1 Free Trade & Warehousing Zone (FTWZ)
FTWZs gelten zoll- und lagerrechtlich als „Deemed Foreign Territory". Units dürfen Bestand auf Rechnung ausländischer Lieferanten oder inländischer Käufer halten. Kernvorteile:
- Duty Deferment: Zoll fällt erst bei Auslieferung in den indischen Zollraum (Domestic Tariff Area, DTA) an.
- Zero-Rated IGST auf für den Re-Export bestimmte Waren.
- Mehrfache Eigentumsübertragung innerhalb der Zone ohne Warenbewegung und ohne Steuerkaskade.
- GST-Befreiung auf Dienstleistungen innerhalb der Zone.
Eignung: ideal für regionale Distributionshubs, Ersatzteilpuffer und Import-Konsolidierung — insbesondere für deutsche Anbieter, die von Indien aus auch Nachbarmärkte bedienen.
8.7.2 Bonded Warehouse und MOOWR (§ 65 Customs Act)
Die Bonded-Warehouse-Regelungen (§ 57–73A Customs Act 1962) erlauben die zollverzögerte Einlagerung: § 57/58/58A regeln die Lizenzierung von Public/Private/Special Bonded Warehouses, § 59 den Warehousing Bond, § 60–73A Verwahrung, Manipulation, Zoll auf eingelagerte Ware und Clearance. Der Zoll fällt erst bei der Ex-Bond-Clearance an.
Das MOOWR-Schema — Manufacture and Other Operations in Warehouse Regulations, 2019 auf Grundlage von § 65 Customs Act — erlaubt darüber hinaus Fertigung und Operationen im Zolllager mit Duty Deferment auf die Importinputs: Bei Re-Export entfällt der Importzoll vollständig; bei Auslieferung in den DTA wird er fällig. MOOWR ist damit ein starkes Instrument für die „Make in India"-Montage aus importierten Komponenten — die importierten Bauteile werden erst dann (und nur insoweit) verzollt, wie das montierte Produkt in den indischen Markt geliefert wird.
8.7.3 Einordnung für die Ersatzteil- und Montagelogistik
Für das After-Sales-Geschäft und die Montage ergibt sich ein Entscheidungsraster: Fast-Moving-Ersatzteile lassen sich zollverzögert im FTWZ oder Bonded Warehouse (MOOWR) vorhalten (Zoll erst bei Auslieferung, working-capital-schonend), während seltener benötigte, teure Teile eher „on demand" importiert werden. Die Wahl zwischen regulärem Import, FTWZ und MOOWR ist eine steuer- und zollrechtlich sensible Einzelfallentscheidung zwischen Zoll-Cashflow, Bindungswirkung und administrativem Aufwand.
Querverweis: Die immobilien- und standortseitige Betrachtung des Warehousing — Grade-A-Mietniveaus (2025 je nach Markt rund INR 18,6–28,0 pro sq ft/Monat), Flächenverfügbarkeit und Standortwahl — ist Gegenstand von Kapitel 9 (Warehousing/Immobilie).
Zoll-Sonderregime im Vergleich: FTWZ vs. MOOWR
| Merkmal | FTWZ | MOOWR (§ 65 Customs Act) |
|---|---|---|
| Rechtsnatur | „Deemed Foreign Territory" | Bonded Warehouse mit Fertigungserlaubnis |
| Zoll-Deferment | ja — Zoll erst bei DTA-Auslieferung | ja — Zoll erst bei DTA-Auslieferung |
| Fertigung/Montage erlaubt | Lagerung/Handling (kein Manufacturing) | ja — Manufacture & Other Operations |
| Re-Export | Zero-Rated IGST | Importzoll entfällt bei Re-Export |
| Besonderheit | mehrfacher Eigentumsübergang in der Zone ohne Steuerkaskade; GST-Befreiung auf Services in der Zone | Duty Deferment auf Importinputs; „Make in India"-Montage |
| Typischer Einsatz | Distributionshub, Ersatzteilpuffer, Konsolidierung | Montage aus importierten Komponenten |
8.8 Infrastruktur: Dedicated Freight Corridors und Landanbindung
Die letzte Meile zwischen Hafen und Binnenland entscheidet über Transitzeit und -kosten. Zwei Systeme prägen die Landanbindung:
- Golden Quadrilateral (GQ): rund 5.846 km Autobahnnetz, das Delhi–Mumbai–Chennai–Kolkata verbindet; weitgehend fertiggestellt und operativ.
- Dedicated Freight Corridors (DFC): dediziertes Güterschienennetz, getrennt vom Passagierverkehr.
- Eastern DFC (EDFC): Ludhiana → Sonnagar, 1.337 km, seit Oktober 2023 vollständig operativ.
- Western DFC (WDFC): JNPT → Dadri, 1.506 km, am 31.03.2026 vollständig fertiggestellt — die letzte 102-km-Sektion JNPT–New Saphale (Vaitarna) wurde per Trial-Run in Betrieb genommen.
- Gesamtnetz: 2.843 km DFC (EDFC + WDFC), vollelektrifiziert (2×25 kV AC), ausgelegt auf 32,5-t-Achslast (gegenüber 25 t konventionell), Double-Stack-Containerzüge und bis zu 100 km/h.
Realitätsabgleich Mitte 2026: Der WDFC ist operationell fertig; die volle kommerzielle Auslastung braucht noch mehrere Monate Ramp-up (Slot-Allocation, hafenseitige Anbindung, Shipper-Verträge). Auf rund 90 % der WDFC lief kommerzieller Verkehr bereits vor März 2026. Als Ausblick ist im Budget 2026–27 ein East-West DFC (Dankuni–Surat, ~2.052 km) angekündigt.
Implikation für den Mittelstand: Die WDFC-Fertigstellung senkt die Transitzeiten und -kosten von den Westhäfen JNPT und Mundra ins nordindische Binnenland deutlich — durch Double-Stack-Betrieb und den Wegfall von Konflikten mit dem Passagierverkehr. Für die Ersatzteil- und Fertigwarendistribution aus den Westhäfen ins Landesinnere verbessert sich damit die Planbarkeit spürbar.
8.9 Nützliche Adressen & Ansprechpartner
Service-Klassifikation — Priorität: ● essenziell (ohne diesen Schritt kein regulärer Import) · ◐ fallabhängig (nur in bestimmter Konstellation) · ○ empfohlen/optional. Art der Stelle: [behördlich] = staatliche Stelle/Portal · [Gebühr] = im Kapitel ausdrücklich als gebührenpflichtig belegt · [Dienstleistung] = kostenpflichtige externe Leistung.
● CBIC — Central Board of Indirect Taxes and Customs [behördlich] (Zoll, BCD, IGST-on-Import, AEO-Programm, MOOWR)
Portal: cbic.gov.in · Elektronische Zollabwicklung/Bill of Entry über ICEGATE. — Essenziell: jeder Import läuft über die Bill of Entry im Customs Automated System.● DGFT — Directorate General of Foreign Trade [behördlich] (Ministry of Commerce & Industry) — für IEC-Antrag, FTP 2023, EPCG, RoDTEP
IEC / Profile Management: dgft.gov.in/CP/?opt=iec-profile-management · RoDTEP (Appendix 4R/4RE): dgft.gov.in/CP/?opt=rodtep. — Essenziell: ohne IEC kein Import; jährliche April–Juni-Bestätigung nicht versäumen.○ AEO-Programm [behördlich] (CBIC) — Authorised Economic Operator, Antrag über die CBIC/AEO-Strukturen; AEO-T1-Entscheid binnen 15 Tagen; Gültigkeit T1/T2 drei Jahre, T3 fünf Jahre; Liberalised MSME AEO Package (DPD/DPE, Bankgarantie-Befreiung, Deferred Duty). — Empfohlen, nicht Pflicht: freiwilliges Vertrauensprogramm mit messbarem Zeit- und Working-Capital-Vorteil (siehe 8.6.2).
◐ CPCB-EPR-Portal [behördlich · Gebühr] — für die verpflichtende Producer-/Importeur-Registrierung bei Import von Elektro-/Elektronikgerät (E-Waste Rules 2022)
eprewaste.cpcb.gov.in (siehe auch Kapitel 7). — Nur bei Inverkehrbringen importierter Elektronik (nicht bei reiner Eigennutzung); Registrierungs- und Jahresgebühren nach Kapazität, EPR-Zertifikate.◐ MOOWR-Anlaufstelle [behördlich] — zuständige Customs Commissionerate am Standort (Beispiel-Referenzdokument: Bangalore Customs, MOOWR-Merkblatt, bangalorecustoms.gov.in). — Nur bei Wahl des zollverzögernden Regimes (Montage/Bonded Warehouse, siehe 8.7).
● Customs Broker (Customs House Agent, CHA) [Dienstleistung] — praktisch essenziell für die operative Zollabwicklung; kostenpflichtige externe Leistung.
Ein konkreter Customs Broker (Customs House Agent) ist einzelfallabhängig zu wählen und in den Primärquellen dieses Kapitels nicht benannt. Lizenzierte Customs Broker sind über das amtliche CBLMS-Suchportal (cblms.gov.in) bzw. je Custom House (z. B. JNCH) auffindbar; ein Referral ist über die AHK Indien möglich.
8.10 Kritischer Erfolgsfaktor
◆ Bei Import von der Mutter: SVB früh einplanen und DDP vermeiden.
Zwei Weichenstellungen entscheiden über Zeitplan und Steuerwirkung des Erstimports zwischen der deutschen Mutter und der indischen Tochter:
- SVB-Bewertung frühzeitig einplanen. Der Import zwischen verbundenen Parteien löst regelmäßig ein verpflichtendes SVB-Verfahren aus (Circular 5/2016). Transfer-Pricing-Dokumentation und Preisnachweise vor dem Erstimport bereithalten, die 60-Tage-Frist einhalten (sonst Sicherheitsleistung bis 5 %), und den Zeitbedarf (Zielwert 2 Monate, real oft länger) in den Projektzeitplan einrechnen.
- DDP vermeiden. Läuft die Bill of Entry bei DDP auf den ausländischen Verkäufer, bricht die IGST-Vorsteuer-Nachverfolgbarkeit — die Tochter verliert den Input Tax Credit. FOB wählen, damit die BoE auf die WOS lautet und die IGST als ITC verrechenbar bleibt.
Beide Punkte sind zoll- und steuerrechtlich sensibel und im Einzelfall mit fachlicher Beratung abzusichern.
◆ Erfolgsmuster und typische Fehler (Import von der Mutter — Schnellprüfung)
Das folgende Raster fasst die im Kapitel belegten Weichenstellungen als Fehler-/Gegenmaßnahmen-Übersicht zusammen — ohne neue Sachverhalte, als Kurzabgleich vor dem Erstimport.
| Typischer Fehler | Folge | Gegenmaßnahme (Fundstelle) |
|---|---|---|
| DDP vereinbart — Bill of Entry läuft auf den ausländischen Verkäufer | Bruch der IGST-Vorsteuer-Nachverfolgbarkeit; ITC verloren, die IGST wird echter Kostenblock | FOB wählen; BoE lautet auf die WOS (8.5) |
| SVB-Verfahren erst beim Import erkannt | Provisorische Veranlagung, verzögerter Fertigungsanlauf | SVB vor dem Erstimport einplanen; TP-Dokumentation bereithalten (8.3) |
| SVB-Unterlagen später als 60 Tage eingereicht | Sicherheitsleistung bis 5 % des deklarierten Werts für drei Monate | 60-Tage-Frist terminlich absichern (8.3) |
| Jährliche IEC-Bestätigung (April–Juni) versäumt | Deaktivierung des IEC, blockierte laufende Einfuhren | Wiedervorlage im Compliance-Kalender (8.2) |
| HS-Code unsicher oder falsch klassifiziert | Falsche Abgabenhöhe, Streit, Nachforderung | Verbindliches Advance Ruling vor dem Erstimport (8.1) |
| Importierte Elektronik ohne CPCB-EPR-Registrierung in Verkehr gebracht | Entzug der Registrierung, Umweltentschädigung | EPR-Registrierung vor Marktzutritt (8.4) |
| Langsamer Einfuhrhafen ohne AEO/DPD gewählt | Lange Freigabezeiten, hohe Working-Capital-Bindung | Hafenwahl nach ART; AEO-T1 plus DPD nutzen (8.6) |
8.11 Musteranschreiben (zur direkten Verwendung)
Hinweis: Die folgenden Vorlagen sind Textgerüste zur Anpassung an den Einzelfall; Aktenzeichen, Werte und Anlagen sind vor Verwendung zu prüfen. Ausnahmsweise ist hier die direkte Anrede zulässig.
(a) SVB-Fragebogen-Begleitschreiben
An
Der/die Deputy/Assistant Commissioner of Customs
Special Valuation Branch (SVB)
[Zuständige Custom House / Commissionerate]
[Ort]

Datum: [TT.MM.JJJJ]

Betreff: Vorlage der Unterlagen zur Zollwertprüfung verbundener Parteien
 – Importeur [Firmenname der WOS], IEC [10-stelliger IEC/PAN]
 – Bill of Entry Nr. [BoE-Nr.] vom [Datum]
 – Bezug: CBIC Circular No. 5/2016-Customs vom 09.02.2016

Sehr geehrte Damen und Herren,

als hundertprozentige Tochtergesellschaft der [Muttergesellschaft, Deutschland]
zeigen wir die Verbundenheit von Käufer und Verkäufer im Sinne der Customs
Valuation Rules 2007 (Rule 2(2)) an. Die eingeführten Waren [Maschinen/
Komponenten/Hardware – kurze Bezeichnung, HS-Code] wurden von der genannten
Muttergesellschaft bezogen.

Fristgerecht innerhalb von 60 Tagen übersenden wir zur Zollwertprüfung:

 1. den vollständig ausgefüllten SVB-Fragebogen,
 2. die Transfer-Pricing-Dokumentation der Gruppe,
 3. die konzerninterne Preis-/Liefervereinbarung sowie Preislisten,
 4. Nachweise zur Fremdvergleichskonformität der Verrechnungspreise,
 5. Angaben zu etwaigen Royalties/Lizenzgebühren, Management Fees und
 technischer Kollaboration [falls zutreffend].

Wir bestätigen, dass die deklarierten Transaktionswerte dem tatsächlichen
Wert entsprechen und durch die Beziehung nicht beeinflusst sind. Um die
Erhebung einer Sicherheitsleistung zu vermeiden, erfolgt diese Vorlage
innerhalb der 60-Tage-Frist; wir bitten um Abschluss der Untersuchung
innerhalb der in Circular 5/2016 vorgesehenen Zielfrist von zwei Monaten
ab vollständigem Unterlageneingang.

Für Rückfragen und ergänzende Unterlagen stehen wir jederzeit zur Verfügung.

Mit freundlichen Grüßen
[Name, Funktion]
[Firmenname der WOS] · [Adresse] · [Kontakt]
Anlagen: 1–5 wie oben
Hinweis zur Feldstruktur: Der amtliche SVB-Fragebogen ist die Annexure zum CBIC Circular 5/2016. Annexure A erfasst u. a. die Verbundenheit (Rule 2(2)), den Transfer Price (§ 5) und Lizenzgebühren/Royalties (Rule 10, § 6); Annexure B enthält Zusatzfragen für Fälle mit besonderen Umständen. Die Extended-Duty-Deposit-Praxis (EDD) ist seit 2016 abgeschafft, Zielrahmen der Prüfung sind zwei Monate. Der aktuelle Vordruck ist vor Einreichung auf cbic.gov.in abzugleichen.
(b) IEC-Antrags-Checkliste
CHECKLISTE — IEC-Antrag (Importer-Exporter Code), DGFT-Portal

Zuständigkeit: DGFT (Directorate General of Foreign Trade),
 Ministry of Commerce & Industry
Antragsweg: online über dgft.gov.in
Grundsatz: Ohne IEC kein Import/Export (Pflicht, sofern nicht befreit)

[ ] PAN der Gesellschaft vorhanden (IEC = PAN seit GST-Einführung)
[ ] Bankkonto auf den Firmennamen (Kontonachweis/Cancelled Cheque)
[ ] Gültige, nachweisbare Geschäftsadresse
[ ] Rechtsform geklärt (Limited Company / LLP / Partnership / Proprietorship
 / Trust / HUF / Society – hier i. d. R. Private Limited [WOS])
[ ] Digitale Signatur / Portal-Login für die DGFT-Antragstellung
[ ] Antragsdaten im DGFT-Portal erfasst und eingereicht
[ ] IEC (10-stellig) erhalten und dokumentiert

WIEDERKEHRENDE PFLICHT:
[ ] Jährliche Bestätigung/Aktualisierung des IEC im DGFT-Portal
 ZWISCHEN APRIL UND JUNI → sonst Deaktivierung des IEC!
 (Wiedervorlage im internen Compliance-Kalender eintragen)
8.12 Checkliste und Prüffragen
Abgaben & Klassifikation
- HS-Code jeder Importposition (Kap. 84/85 u. a.) bestimmt und — bei Unsicherheit — über Advance Ruling abgesichert?
- BCD-Satz je Position aus dem First Schedule CTA verifiziert (kein EU-Präferenzsatz — MFN)?
- Etwaige Ausgleichsabgaben (Antidumping/Countervailing) für die Position geprüft?
- IGST-Satz über die GST-Klassifikation des „like article" ermittelt (Kapitel 6) und ITC-Anrechnung sichergestellt?
- Landing-Cost-Kalkulation nach § 3(8) CTA gerechnet (Zollwert + BCD → IGST-Basis)?
IEC & Förderinstrumente
- IEC beantragt/vorhanden (= PAN)? Jährliche April–Juni-Bestätigung im Compliance-Kalender?
- EPCG geprüft, falls Kapitalgüterimport mit Exportperspektive (EO = 6× eingesparte Zölle)?
- Bei begleitender Software/Digitallieferung: WTO-Moratorium (ausgelaufen 31.03.2026) und OIDAR-GST beachtet?
SVB (verbundene Parteien)
- Verbundenheit in der Bill of Entry deklariert (Rule 2(2) CVR 2007)?
- TP-Dokumentation, Preislisten und Fremdvergleichsnachweise vor Erstimport bereit?
- 60-Tage-Frist zur Unterlagenvorlage terminiert (Vermeidung der 5-%-Sicherheitsleistung)?
- Zeitpuffer für SVB (Ziel 2 Monate, real länger) im Projektplan?
E-Waste-EPR
- Bei Import von Elektro-/Elektronikgerät zum Inverkehrbringen: CPCB-EPR-Registrierung vor Marktzutritt veranlasst (siehe Kapitel 7)?
- Eigennutzung vs. Inverkehrbringen abgegrenzt?
Incoterms & Logistik
- Einfuhrdokumentation für die Bill of Entry vollständig zusammengestellt (u. a. Handelsrechnung, Packliste, Transportdokument — Bill of Lading bzw. Air Waybill — sowie ggf. Ursprungs- und Versicherungsnachweis)?
- FOB (oder CIF/DAP) statt DDP vereinbart — BoE lautet auf die WOS?
- Einfuhrhafen mit Blick auf ART gewählt (Mundra ~55 h vs. Kolkata ~141 h)?
- AEO-Status (mind. T1) beantragt und DPD genutzt?
- Zollverzögernde Regime (FTWZ/MOOWR) für Ersatzteilpuffer/Montage geprüft?
- Landanbindung über WDFC/GQ in die Transitplanung einbezogen?
Übergreifende Prüffragen
- Ist der Erstimport von der Mutter als SVB-Fall erkannt und zeitlich vorgezogen worden?
- Ist sichergestellt, dass keine Lieferklausel gewählt wird, die den ITC bricht?
- Sind die zoll-/steuersensiblen Punkte (SVB, EPCG-Bindung, MOOWR-Wahl) im Einzelfall fachlich abgesichert?
8.13 Quellen & Links (Primärquellen mit Datum)
Einfuhrabgaben (BCD/IGST)
- Customs Act 1962, § 12 (Charging Section) i. V. m. Customs Tariff Act 1975, § 2, § 3(7)/(8)/(9) — India Code: https://www.indiacode.nic.in/bitstream/123456789/8774/1/a197551.pdf
- GST Council, Flyer „Imports in GST Regime": https://gstcouncil.gov.in/sites/default/files/e-version-gst-flyers/Imports_in_GST_Regime.pdf
Special Valuation Branch (SVB)
- CBIC Circular No. 5/2016-Customs vom 09.02.2016 (SVB-Verfahren) — CBIC-Direktlink derzeit 404; wortgetreue Fachspiegel: KPMG https://assets.kpmg.com/content/dam/kpmg/pdf/2016/04/KPMG-Flash-News-Revised-procedure-for-valuation-of-imports-from-related-party-by-SVB-1.pdf · PwC https://customs.pwc.com/en/recent-developments/assets/in-svb-processes-stramlined-and-revamped.pdf
- Customs Valuation (Determination of Value of Imported Goods) Rules, 2007 — Rule 2(2)/Rule 3
E-Waste-EPR
- E-Waste (Management) Rules, 2022 — G.S.R. 801(E), in Kraft ab 01.04.2023: https://www.thc.nic.in/Central%20Governmental%20Rules/E%20Waste%20(Management%20Rules,%202022.pdf
- CPCB-EPR-Portal, SOP zur Producer-Registrierung: https://eprewaste.cpcb.gov.in/assets/landingpage%20PDF/SOP_for_grant_of_Registration_to_Producer_on_under_Ewaste_Rules_2022.pdf
IEC & FTP-Instrumente
- DGFT — IEC Profile Management: https://www.dgft.gov.in/CP/?opt=iec-profile-management
- Foreign Trade Policy 2023 (Notification 1/2023, in Kraft 01.04.2023) — Invest India: https://static.investindia.gov.in/s3fs-public/2025-01/foreign_trade_policy_2023_1_1.pdf
- DGFT — RoDTEP (Appendix 4R/4RE; für AA/SEZ/EOU wiederhergestellt ab 01.06.2025, Notification 26.05.2025): https://www.dgft.gov.in/CP/?opt=rodtep
- WTO E-Commerce-Moratorium (ausgelaufen 31.03.2026) — PwC WTO E-Commerce Developments; White & Case, WTO Extends E-Commerce Tariff Moratorium
Hafenzeiten & AEO
- CBIC National Time Release Study (NTRS) 2025 (veröffentlicht 20.06.2025) — Volltext: https://static.pib.gov.in/WriteReadData/specificdocs/documents/2025/jun/doc2025620574401.pdf · PIB PRID 2138073: https://www.pib.gov.in/PressReleasePage.aspx?PRID=2138073
- CBIC/PIB, Liberalised AEO (PRID 1686826): https://www.pib.gov.in/PressReleasePage.aspx?PRID=1686826
Zoll-Sonderregime & Warehousing
- MOOWR (§ 65 Customs Act 1962; Manufacture and Other Operations in Warehouse Regulations, 2019) — Bangalore Customs: https://bangalorecustoms.gov.in/wp-content/uploads/2023/11/MOOWR.pdf
- Bonded Warehouse: §§ 57–73A Customs Act 1962 (India Code)
- FTWZ Benefits (Sekundärquelle): https://www.scribd.com/document/797441348/FTWZ-Benefits
- Knight Frank, India Warehousing Market Report 2025 (Grade-A-Mieten): https://content.knightfrank.com/research/3084/documents/en/india-warehousing-market-report-2025-12733.pdf
Incoterms
- „Incoterms 2020 for the Indian Importer" (Sekundärquelle, Praxis): https://aurumglobal.in/pages/knowledge/incoterms-2020-india-importer.html
Infrastruktur (Corridor)
- Western DFC vollständig fertiggestellt 31.03.2026 — Economic Times, 31.03.2026; DFCCIL/PIB PRID 2112843: https://www.pib.gov.in/PressReleasePage.aspx?PRID=2112843
- Eastern DFC vollständig operativ seit Oktober 2023 (PIB PRID 2112843)
Cross-Referenzen: Kapitel 6 (IGST-Satz/GST-Anrechnung, Transfer Pricing ertragsteuerlich) · Kapitel 7 (E-Waste/CPCB-Registrierung, Umwelt-Zulassung) · Kapitel 9 (Warehousing/Immobilie, Grade-A-Mieten, Standortwahl).
Rechtsstand der Angaben: Juli 2026. Alle abgaben-, zoll- und verrechnungspreisrechtlich sensiblen Punkte bedürfen der Einzelfallprüfung mit fachlicher Beratung.
Häufige Fragen zu diesem Thema
Welche Einfuhrabgaben fallen in Indien an?
Jede Einfuhr wird über die Bill of Entry im System ICEGATE abgewickelt; es fallen Basiszoll (BCD) und IGST auf die Einfuhr an. Für den Außenhandel ist eine IEC-Nummer Pflicht; bei verbundenen Parteien prüft die Special Valuation Branch (SVB) den Zollwert.
Welcher Incoterm ist für den Indien-Import sinnvoll?
In der Praxis dominiert FOB; von DDP wird gewarnt, weil der Verkäufer dabei indische Einfuhr- und Steuerpflichten übernimmt. Ein lizenzierter Customs Broker wickelt die Abfertigung ab.