Welche Vertriebsmodelle passen für Indien?
Der indische B2B-Vertrieb trifft auf familien- und eigentümergeführte Business Houses mit langen Entscheidungswegen und einem „Chairman's Office" als letzter Instanz; sieben Vertriebsmodelle sind nach Produkt, Servicetiefe und Kontrolle…
Worum es geht
Der indische B2B-Vertrieb trifft auf familien- und eigentümergeführte Business Houses mit langen Entscheidungswegen und einem „Chairman's Office" als letzter Instanz; sieben Vertriebsmodelle sind nach Produkt, Servicetiefe und Kontrolle zu wählen. Öffentliche Aufträge folgen der Public-Procurement-(Make-in-India)-Order mit Local-Content-Klassen und einer 20-Prozent-Purchase-Preference, wobei unterhalb von 5 Lakh Rupien eine Ausnahme greift. Vertriebs- und Distributorverträge bergen deutsche Fallstricke — nachlaufende Wettbewerbsverbote sind nichtig, und es gibt keinen gesetzlichen Ausgleichsanspruch wie nach § 89b HGB.
Rechtlicher und steuerlicher Hinweis (gilt für das gesamte Kapitel): Die folgenden Ausführungen zu Vertrags-, Wettbewerbs-, Steuer- und Vergaberecht geben den Stand der ausgewerteten Quellen wieder und ersetzen keine Rechts- oder Steuerberatung im Einzelfall. Schwellenwerte, Notifizierungen und Gesetzeslage ändern sich in Indien häufig per Amendment/Order; jede Vertrags- und Angebotsgestaltung ist vor Abschluss anwaltlich bzw. steuerlich im konkreten Einzelfall zu prüfen.
12.3 Käufertypologie, Vertriebsmodelle, After-Sales, Vertragsrecht, öffentliche Aufträge und Erfolgsmuster
12.3.1 Käufertypologie und Buying-Center
Indische Enterprise-Käufer sind heterogen. Wer sie über einen Kamm schert, wählt die falsche Ansprache und das falsche Vertriebsmodell. Fünf Käufertypen sind für den deutschen Mittelstand relevant.
Familienunternehmen / Business Houses (Tata, Mahindra, Bajaj, Godrej, Reliance, Adani, Aditya Birla)
Familiengeführte Unternehmen (Family-Owned Businesses, FOB) tragen mehr als 75 Prozent des indischen BIP; ihr Anteil dürfte laut McKinsey bis 2047 auf 80 bis 85 Prozent steigen. Über den Zeitraum 2017 bis 2022 wuchsen sie im Umsatz rund 2,3 Prozentpunkte schneller als Nicht-FOBs, und ihr Total Shareholder Return lag über 2012 bis 2022 doppelt so hoch (McKinsey, „Five differentiators of outperforming family-owned businesses in India", 02.08.2024). Der Familienpatriarch bzw. das „Chairman's Office" bleibt bei Großentscheidungen die zentrale Instanz.
Entscheidend für die Vertriebsansprache ist die konkrete Governance-Struktur des Zielhauses. McKinsey unterscheidet drei Archetypen:
- Family-run — die Promoterfamilie ist Operator und im Tagesgeschäft involviert. Kürzeste Wege zum letzten Entscheider, aber persönlicher Zugang zum Patriarchen ist nötig.
- Family-governed — die Familie verantwortet nur Gesamtstrategie und Governance, professionelle Manager führen operativ. Deals bis zu einer Schwelle entscheidet das Management, große/strategische Deals gehen ins Board bzw. an die Familie.
- Family-ownership — die Familie ist passiver Investor, professionelle Führung entscheidet operativ und strategisch. Das Buying-Center ähnelt einem westlichen Konzern.
Das „Chairman's Office" ist mehr als eine Metapher: Bei Tata steuert das zentrale Holding-Board im Bombay House über das Chairman's Office Konzernstrategie und Großinvestitionen konzernübergreifend; strategische Prioritäten und Governance-Fragen werden dort verhandelt (ANI News, 12.06.2026; Reuters, 24.02.2026). In gelisteten FOBs reichen die Promoter-Beteiligungen von unter 20 Prozent bis über 70 Prozent; die Trennung von Chair und CEO ist inzwischen die Norm bei großen FOBs (etwa Wipro mit nicht-familiären CEOs unter familiärer Executive-Chairmanship, Mahindra mit nicht-familiärem MD & CEO unter Chairman Anand Mahindra). Der SEBI-/Companies-Act-Rahmen verlangt bei einer Promoter-Chairperson 50 Prozent unabhängige Direktoren.
Vertriebs-Implikation: Bei family-run Häusern ist der Zugang zum Promoter bzw. Chairman's Office deal-entscheidend; bei family-governed und family-ownership Häusern dominieren professionelle Buying-Center. Die Governance-Struktur des Zielhauses ist stets vorab zu klären.
Public Sector Undertakings (PSU) — anders als der Privatsektor
Der öffentliche Sektor — Zentral- und Landesregierungen sowie Public Sector Undertakings (PSU) — ist ein großer, regelgebundener Beschaffungsblock der rund 4 Billionen USD großen indischen Wirtschaftsleistung (nominales BIP, 2025). Der oben genannte FOB-Anteil von über 75 Prozent und Kennzahlen zum öffentlichen Sektor stammen aus unterschiedlichen Quellen mit abweichender Abgrenzung und sind nicht additiv zu lesen. Quellenbelegte Schätzungen beziffern die öffentliche Beschaffung in Indien auf rund 20 Prozent des BIP und die Government Final Consumption Expenditure (GFCE) auf rund 10 Prozent des BIP (DPIIT Public Procurement Data; Weltbank, India Procurement Assessment; Abruf 07/2026). PSU-Beschaffung ist regelgebunden (General Financial Rules 2017, CVC-Richtlinien) und läuft über Tender/Ausschreibung, während der Privatsektor frei verhandelt. Die Beschaffung von auf dem Government e-Marketplace (GeM) verfügbaren Waren und Dienstleistungen ist für Ministerien, Behörden und PSUs nach Rule 149 GFR 2017 verbindlich über das GeM-Portal abzuwickeln.
Der typische Tender-Ablauf: Bedarfsdefinition → NIT (Notice Inviting Tender) → Publikation auf dem CPPP-Portal bzw. dem PSU-e-Procurement-System → Bid-Einreichung (technisch und finanziell) → Öffnung zuerst der Technical Bid, Financial Bid nur für qualifizierte Vendoren → Bewertung nach L1 (niedrigster Preis) oder QCBS (Quality & Cost Based Selection) → LOI/Purchase Order → Ausführung. Bidding-Typen sind offenes, beschränktes/limitiertes, zweistufiges (technisch plus finanziell) sowie Single-Source-/Spot-Purchase (nur in Ausnahmen wie Notfall/Naturkatastrophe). Die Timelines liegen je nach Komplexität in der Regel bei 6 bis 15 Monaten. Die Vergaberegeln der Public-Procurement-(Make-in-India)-Order werden in Abschnitt 12.3.5 im Detail behandelt. Das früher als zentrales Beschaffungsorgan tätige Directorate General of Supplies and Disposal (DGS&D) wurde zum 31.10.2017 geschlossen (Gazette-Notification S.O. 77(E)) und vollständig durch den Government e-Marketplace (GeM) ersetzt; die Beschaffung läuft seither primär über GeM (Rule 149 GFR 2017).
MNC-Tochtergesellschaften (Siemens India, ABB India, Bosch India) — Cross-Selling-Kanal
Große MNC-Töchter betreiben in Indien Global-in-house-Center (GIC/Captives) und lokale Engineering-Kapazitäten. Sie sind zugleich Käufer und potenzieller Cross-Selling-/Bündelungspartner für komplementäre deutsche Anbieter: Der India-ER&D-Markt (rund 27 Mrd. USD) verteilt sich auf Drittanbieter (HCL, TCS, Wipro, LTTS) und die Global-in-house-Center aller großen Engineering-Player. Deutsche und europäische Konzerntöchter können als „Landing Partner" dienen (gemeinsames Büro, geteilte Field-Force, Referenzkunden); Cross-Selling-Vereinbarungen sind für erklärungsbedürftige Komponenten üblich, sofern kein Wettbewerb besteht.
Indische Konzerne und Startups
Indische Großkonzerne (Infosys, TCS, Wipro, Reliance Jio) haben professionalisierte, mehrstufige Buying-Center mit klarer Trennung von User, Procurement (Buyer), technischen Influencern, Decider (VP/Head) und Finance-Approver. Der Ansatz gleicht westlichen Enterprise-Deals: frühes Multithreading über drei und mehr Stakeholder, Referenzen und Proof-of-Concept sind ausschlaggebend. Startups und neue Enterprises (Zomato, Swiggy, Ola, Byju's, Freshworks) haben schnellere Zyklen und flachere Buying-Center (Gründer/CXO oft zugleich Decider und Approver), sind aber hochgradig preissensibel. Hier ziehen TCO-/ROI-Argumentation, aggressive Einstiegspreise und OPEX-/SaaS-Modelle statt CAPEX — Verhandlungsrunden sind gleichwohl zu erwarten.
Buying-Center-Rollen (Webster/Wind, adaptiert für Indien)
Webster & Wind (1972) definieren das „Buying Center" als die Decision-Making-Unit (DMU): alle Personen und Gruppen im Kaufprozess, die gemeinsame Ziele und Risiken teilen. Bonoma ergänzte 1982 die Rolle des Initiators.
| Rolle | Funktion (Webster/Wind) | Typische Person im indischen B2B |
|---|---|---|
| Initiator | erkennt das Problem, stößt den Kauf an | Fachabteilung/Produktion, F&E |
| User | nutzt Produkt/Dienstleistung, definiert Anforderungen | Techniker in Produktion/F&E |
| Influencer | formt Spezifikationen, liefert Bewertungsinfos | technische Fachabteilungen, Engineering, IT |
| Buyer | formale Autorität zur Lieferantenauswahl, verhandelt Konditionen | Einkauf / Head of Procurement |
| Decider | entscheidet über Anforderungen/Lieferant | VP/Head of Function; bei Großdeals Board/Promoter |
| Approver | autorisiert Aktionen von Decider/Buyer | Finance / CFO |
| Gatekeeper | kontrolliert Informations- und Zugangsfluss | Executive Assistants, Sekretariat, Systems Dept. |
Eine Person kann mehrere Rollen ausfüllen (etwa Purchasing Manager als Buyer, Influencer und Gatekeeper zugleich). Die Zahl der Beteiligten ist hoch: Gartner nennt für komplexe B2B-Käufe typischerweise 6 bis 10 Entscheider, neuere Buying-Committee-Benchmarks reichen bis rund 13 — ein globaler Richtwert, kein indienspezifischer Messwert. Der Kaufprozess durchläuft im Buygrid-Modell acht Phasen (Problemerkennung, Bedarfsbeschreibung, Spezifikation, Lieferantensuche, Angebotseinholung/RFP, Lieferantenauswahl, Bestellroutine, Performance-Review) in drei Aufgabentypen (New Task, Modified Rebuy, Straight Rebuy).
Indien-Spezifika im Kaufprozess
- Preisverhandlung erwartet, oft in mehreren Runden. Indien ist ein stark preissensibler Markt; Beziehungsaufbau und Vertrauen sind Erfolgsvoraussetzung.
- Entscheidungsdauer variabel. Als Orientierung gilt (globale ACV-Benchmarks, auf INR-Schwellen übertragen): Deals bis rund INR 50 Lakh im Bereich 3 bis 12 Monate, Deals über INR 5 Cr häufig 18 Monate und mehr. : Diese Werte sind eine Benchmark-Übertragung; die INR-Schwellen sind Richtwerte, keine indienspezifische Primärmessung. Belastbare indienspezifische Sales-Cycle-Primärdaten (sektorale Zykluslängen für Investitionsgüter) sind nicht Indien-spezifisch primärquellenseitig belegbar (n.a.). Als beste — nicht indienspezifische — Näherung gelten rund 12 Monate für Kapitalgüter und rund 63 Tage für den allgemeinen B2B-Vertrieb; belastbarere Zyklusdaten sind allenfalls über die Mitglieder-Benchmarks von VDMA India oder CII (nur für Mitglieder zugänglich) zu erhalten (Abruf 07/2026).
- Referenzen und Case Studies sind essenziell — insbesondere andere indische Kunden. Geschäftserfolg hängt in Indien stark an Vertrauen und lokaler Anpassung.
- Gatekeeper sind wichtiger als in Deutschland. Executive Assistants und Sekretariate kontrollieren den Zugang zum Decider bzw. Promoter — im Chairman's-Office-Kontext deal-kritisch.
- Zahlungsziele 60 bis 90 Tage sind üblich. Für Enterprise-Kunden empfiehlt sich eine schriftliche Formalisierung auf Net 60. Für registrierte MSME-Lieferanten gilt der MSMED Act 2006: Die vereinbarte Zahlungsfrist darf 45 Tage nicht überschreiten; fehlt eine schriftliche Vereinbarung, ist binnen 15 Tagen zu zahlen. Diese 15-/45-Tage-Fristen sind eine MSMED-Sonderregel zum Schutz registrierter MSME-Lieferanten, kein allgemeiner Vertragsdefault; die Durchsetzung erfolgt über das MSME-Samadhaan-Portal. Details zur Preis- und Zahlungsgestaltung siehe Kapitel 13 (Preis).
12.3.2 Die sieben Vertriebsmodelle
Für den deutschen Mittelstand stehen sieben Vertriebsmodelle zur Wahl. Die Modellwahl hängt von Produkttyp, Sektor und Kundensegment ab.
| Modell | Eignung | Kosten | Kontrolle | Time-to-Market | Beispiel |
|---|---|---|---|---|---|
| A. Direct Sales (WOS + eigene Sales-Force) | erklärungsbedürftige Investitionsgüter, Enterprise-Deals > INR 1 Cr, hochmargig | höchste Fixkosten (Team, Büro, Reisen); WOS-Setup 6–10 Wochen + Kapital | höchste | 12+ Monate | German-Manufacturer-WOS-Cases |
| B. Distributor / Reseller / Channel | Konsumgüter, Standard-B2B, MSME-Kunden | Marge 15–35 % an Distributor | mittel; Distributor kann Konkurrenzprodukte führen | 3–6 Monate | IndiaMART-/TradeIndia-gelistete Distributoren |
| C. System Integrator (SI) / VAR | komplexe Lösungen (Industrie 4.0, Automation, SW+HW) | 20–40 % des Deal-Werts an SI | mittel; SI bündelt oft mit Wettbewerbsprodukten | 6–9 Monate | LTTS, Tata Elxsi, Wipro, HCL, KPIT, Cyient, Persistent |
| D. Joint Venture (JV) | Sektoren mit Government-Route, lokal starke Marken, compliance-intensiv | Gewinnteilung, Governance-Aufwand | geteilt; hohe Konfliktwahrscheinlichkeit | 12–24 Monate | Suzuki–Maruti, Fiat–Tata, Bayer–Zydus |
| E. Franchise / Master Franchise | B2C, Retail, Food & Beverage, Bildung | Franchise-Fee + laufende Royalty | gering–mittel | 6–12 Monate | McDonald's–Westlife, Starbucks–Tata |
| F. Licensing / Technology Transfer | Patente/IP mit lokalem Produzenten | Royalty typisch 3–8 % | gering | 3–9 Monate | Technologietransfer-Lizenznehmer |
| G. Contract Manufacturing (CM) | Produktionsauslagerung ohne eigenes Werk | 8–15 % Marge des CM | mittel | 6–12 Monate | Dixon Technologies; Foxconn/Wistron/Pegatron |
Hinweis zu den Margen- und Zeitbändern: Die genannten Fixkostenaussagen und Beispiele sind quellenbelegt. Die exakten Margen-, Royalty- und Time-to-Market-Bänder (Distributor 15–35 %, SI 20–40 %, CM 8–15 %, Licensing-Royalty 3–8 %) folgen der Marktkonvention und sind Branchenrichtwerte. Sektorspezifische Primärbelege wären zur Präzisierung nachzuziehen.
Modell A — Direct Sales (Wholly Owned Subsidiary, WOS)
Für ein deutsches Unternehmen ist die Private Limited Company (WOS) mit dem deutschen Mutterkonzern als Alleingesellschafter die praktikable Struktur für eigene Operationen. Die Registrierung über SPICe+ dauert nach Dokumentenvorbereitung (Apostille des Handelsregisterauszugs, Satzung, Board-Resolution) etwa 7 bis 14 Tage; ein resident-indischer Director ist erforderlich. Vorteil ist die höchste Kontrolle über Marke, Preisgestaltung und Kundenbeziehung sowie die volle Marge; Nachteil sind die höchsten Fixkosten und die längste Time-to-Market. Zur Wahl des Markteintrittsmodus und den steuerlichen Folgen (Betriebsstätte) siehe Kapitel 3.
Modell B — Distributor / Reseller / Channel
Empfohlener Ablauf: (1) Partnerschaft mit dem richtigen indischen Distributor für Compliance und Vertrieb, (2) Wahl der Markteintrittsstrategie, (3) Supply-Chain-/Warehousing-Optimierung, (4) Retail-/E-Commerce-Strategie. Zentrales Risiko: Der Distributor kann konkurrierende Linien führen; Exklusivität und Performance-Klauseln sind daher vertraglich zu sichern (Vertragsrecht siehe Abschnitt 12.3.4). Der Buy-Sell-Distributor hat zudem einen steuerlichen Vorteil — er begründet in der Regel keine Betriebsstätte des deutschen Prinzipals (siehe Abschnitt 12.3.4 und Kapitel 6).
Modell C — System Integrator / VAR
Die indische SI-Landschaft für ER&D und Industrie 4.0 ist stark: L&T Technology Services (LTTS) ist der größte indische ER&D-Pure-Play (FY25-Umsatz 1,259 Mrd. USD, rund 23.700 Mitarbeiter, 74-Prozent-Tochter von L&T, breite Vertikalen von Transport über Industrial Products und Prozessindustrie bis Medical). Tata Elxsi deckt Automotive/ADAS/EV, Media und Healthcare mit Industrie-4.0-Lösungen (digital manufacturing, AI/ML, IoT, AR/VR) ab. Hinzu kommen KPIT Technologies (Pure-Play Automotive-Software, ADAS/AD, Elektrifizierung), Cyient (Aerospace, Rail, Industrial), Persistent Systems, Wipro, HCL und Tata Technologies. Risiko: Der SI bündelt oft mit Wettbewerbsprodukten; klare Solution-Ownership und Preisschutz sind zu vereinbaren.
Modell D — Joint Venture (JV)
Erfolgsbeispiel ist Suzuki–Maruti (Maruti Suzuki), ein Langfrist-JV und Marktführer im indischen PKW-Segment. Als Konfliktbeispiel dient Fiat–Tata: 2005 als Distributions-/Service-Allianz gestartet, 2007 zum 50:50-Industrie-JV (Fiat India Automobiles Ltd., Ranjangaon) mit gemeinsamem Vertriebsnetz und Co-Manufacturing ausgebaut, wurde das Car-Sales-JV 2012 beendet. Der Fall Tata–DoCoMo (NTT DoCoMo suchte 2014/15 den Exit aus dem verlustreichen Tata-Teleservices-JV, die „messy divorce" endete in einem langwierigen Schiedsverfahren) ist der Musterfall für JV-Instabilität und die Bedeutung von Ausstiegsklauseln. Compliance-Hinweis: Oberhalb einer notifizierten Schwelle können ausländische Unternehmen im Government-Tender zum JV mit einem indischen Partner verpflichtet werden (PPP-MII-Amendment 16.09.2020, siehe Abschnitt 12.3.5).
Modell E — Franchise / Master Franchise
McDonald's–Westlife: Westlife FoodWorld betreibt McDonald's-Restaurants in West- und Südindien über die Tochter Hardcastle Restaurants (Master-Franchise-Struktur). Starbucks–Tata: Tata Starbucks ist ein 50:50-JV zwischen Tata Consumer Products und Starbucks — ein hybrides Franchise/JV-Modell für die Retail-Expansion. Die Fee-/Royalty-Dynamik illustriert der Fall McDonald's, dessen Zentrale höhere Royalties von der India-Einheit verlangte.
Modell F — Licensing / Technology Transfer
Geeignet für Patente und IP mit lokalem Produzenten; Royalty typisch 3 bis 8 Prozent (Marktkonvention, Branchenrichtwert). Das Modell bietet die geringste Kontrolle und den geringsten Kapitaleinsatz bei schneller Time-to-Market und monetarisiert IP über laufende Lizenzgebühren.
Modell G — Contract Manufacturing (CM)
Dixon Technologies ist der führende indische EMS-/CM-Player („India's Foxconn") und profitiert von der PLI-Förderung (Production Linked Incentive) für Elektronik; das Unternehmen war die erste Firma mit ausgezahltem Smartphone-PLI-Incentive. 2026 wurden 22 Elektronik-Komponenten-PLI-Anträge (u. a. Dixon, Tata Tech) mit einem Volumen von INR 41.863 Cr genehmigt — starker Rückenwind für „Make in India"-CM. Vergaberelevanter Vorteil: PLI-geförderte Hersteller gelten für das geförderte Item als „deemed Class-II local supplier" (bei ausreichendem Local Content sogar Class-I) und damit für Government-Tender bevorzugt (siehe Abschnitt 12.3.5).
Auswahlmatrix Vertriebsmodell (Produkt-Typ × Sektor × Kunden-Segment)
| Produkt-Typ | Sektor | Kunden-Segment | Empfohlenes Modell | Begründung |
|---|---|---|---|---|
| Erklärungsbedürftige Investitionsgüter (Werkzeug-/Sondermaschinen) | Maschinenbau | große Familienunternehmen/Konzerne, Enterprise > INR 1 Cr | A. Direct/WOS | höchste Kontrolle, direkter Zugang zu Promoter/Chairman's Office, hohe Marge rechtfertigt Fixkosten |
| Komplexe Automations-/Industrie-4.0-Lösungen (SW+HW) | Automotive-Zulieferer, Prozessindustrie, Elektrotechnik | Konzerne, MNC-Töchter | C. System Integrator | Bündelung mit lokaler Integration/Support; LTTS/Tata Elxsi/KPIT/Cyient decken die Vertikalen ab |
| Standard-B2B-Komponenten, Ersatzteile | Elektrotechnik, Maschinenbau | MSME-Kunden, breite Streuung | B. Distributor/Channel | schnelle Marktabdeckung, geringe Fixkosten, Distributor kennt die lokale MSME-Landschaft |
| Government-/PSU-relevante Güter (Local-Content-Pflicht) | Prozessindustrie, Elektrotechnik, Medizintechnik | PSU / Government-Buyer | D. JV oder G. CM | Class-I-Local-Supplier-Status (≥ 50 % LC) für Tender-Vorzug; oberhalb Schwelle JV-Pflicht möglich |
| Verbrauchsgüter, Diagnostika, Pharma-Produkte | Chemie/Pharma, Medizintechnik, Konsumgüter | B2C/Retail, Kliniken, Handel | E. Franchise / B. Distributor | skalierbare Reichweite im preissensiblen Retail-Markt |
| Patent-/IP-getriebene Produkte, lokal produzierbar | Chemie/Pharma, Elektrotechnik | Lizenznehmer/lokale Produzenten | F. Licensing | geringer Kapitaleinsatz, schnelle Marktpräsenz, IP-Monetarisierung über Royalty |
| Massenfertigungsgüter / Elektronik ohne eigenes Werk | Elektrotechnik, Konsumgüter | Marken/OEMs, PLI-Nutzung | G. Contract Manufacturing | „Make in India"/PLI-Rückenwind (Dixon), deemed Class-II-Local-Supplier-Status |
| Erklärungsbedürftige Nischen-Komponenten mit komplementärem MNC | Automotive-Zulieferer, Medizintechnik | MNC-Töchter (Siemens/ABB/Bosch India) | Cross-Selling / Landing Partner (Variante A) | Nutzung bestehender Field-Force und Referenzkunden, kein Wettbewerb |
Einordnung der Gesamtmatrix. Die Modellzuordnung folgt der belegten Modelllogik; einzelne Sektor-Segment-Kombinationen sind analytische Ableitung, keine 1:1-Primärquelle.
12.3.3 After-Sales und Servicenetz
Für erklärungsbedürftige Investitionsgüter (Werkzeug-/Sondermaschinen, Medizintechnik, Automation) ist das Service-Netz oft margenstärker als das Erstgeschäft und entscheidend für Referenzen im indischen Beziehungsmarkt.
AMC versus CMC/CAMC — die indischen Marktnormen
- AMC (Annual Maintenance Contract): deckt die Arbeitsleistung — vorbeugende (preventive) und korrektive (corrective) Wartung sowie Serviceeinsätze; Ersatzteile werden separat berechnet.
- CMC / CAMC (Comprehensive [Annual] Maintenance Contract): deckt Arbeitsleistung und alle Ersatzteile ab, mit Ausnahme definierter Verbrauchsmaterialien (Consumables wie PM-Kits, Lampen, Filter, Sonden, Spritzen).
Beide sind Jahresverträge. Typische Laufzeit ist ein Jahr ab Vertrags-/Warranty-Ende mit jährlicher Verlängerung; in Investitionsgüter-Tendern werden häufig 3- bis 5-Jahres-Verträge (bzw. „3½ Jahre") mit hinterlegter Performance-Bank-Garantie vereinbart. Eine marktübliche Kündigungsklausel lautet, dass jede Partei mit drei Monaten schriftlicher Kündigungsfrist vor Ablauf kündigen kann.
Preisspanne (Prozent des Anschaffungswerts p. a.)
| Vertragstyp | Preisspanne p. a. | Einordnung |
|---|---|---|
| AMC (labour-only) | ~1–5 % des Anschaffungswerts | hoch/mittel (Tender-Belege: JIPMER 2 %, ACCF 1 %, Adinocs-Survey 2–5 %) |
| CMC / CAMC (inkl. Teile) | ~5–10 % (bis ~15 % bei alten/komplexen Geräten) | hoch (GMSCL-Cap 10 %, AIIMS Raipur ≤ 7 %, JIPMER 5 %) |
Für deutsche Anbieter gilt: AMC-/CMC-Preise separat vom Kaufpreis ausweisen (eigenes Schedule/Annexure), um Zoll-/Bewertungsprobleme zu vermeiden. Uptime-/Breakdown-Penalties sind marktüblich und teuer (Beispiel GMSCL-CMC: bei Breakdown über 18 Tage im Kalenderjahr Strafe von 0,1 Prozent plus GST pro Extratag) — das macht lokale Teileverfügbarkeit ökonomisch oft zwingend.
Ersatzteil-Logistik und Servicetechniker-Modell
Bei der Ersatzteil-Bevorratung sind drei Optionen abzuwägen: das lokale Ersatzteillager (kurze Reaktionszeit, Uptime-Zusage erfüllbar, aber Kapitalbindung), der Import on Demand (keine Kapitalbindung, aber lange Lead Time und SLA-Bruchrisiko) und der Hybrid (Fast-Moving-Teile lokal, Slow-Moving on demand) als Best Practice. Ersatzteile lassen sich unter Zollaufschub (Duty Deferment) in einer FTWZ oder einem Bonded Warehouse (MOOWR) lagern. Beim Servicetechniker-Modell stehen eigenes Serviceteam (über die WOS; volle Kontrolle, höchste Fixkosten), Multi-Brand-Servicepartner (schnelle Fläche, variable Qualität) und Hybrid (Kernkompetenz eigen, Fläche über zertifizierte Partner — Regelfall für den Mittelstand) zur Wahl. Die vollständige Logistik-, Zoll- und Warehousing-Betrachtung findet sich in Kapitel 8 (After-Sales/Logistik).
Hinweis: Belastbare indienspezifische Primär-Benchmarks für die Kostenstruktur eigenes Team versus Multi-Brand-Servicepartner liegen nicht als Einzelquelle vor; die Modelllogik ist analytisch abgeleitet. Sektorale Servicetechniker-Kostenbenchmarks (eigenes Team versus Multi-Brand-Servicepartner) sind für Indien öffentlich nicht ausgewiesen (n.a.): VDMA India unterhält zwar ein Benchmarking-Programm, publiziert konkrete Loaded Rates aber nur mitgliederexklusiv (Abruf 07/2026). Mitglieder-Benchmarks lassen sich gezielt bei VDMA India (Managing Director Rajesh Nath; info@vdmaindia.org; Head Office Kolkata) sowie ergänzend über ein CII-Operational-Cost-Assessment anfragen.
Regulierung: Consumer Protection Act 2019
Der Consumer Protection Act, 2019 (Act No. 35 of 2019) schützt „consumers", definiert als Personen, die Waren/Dienstleistungen für den Eigengebrauch kaufen — ausdrücklich nicht für „resale or commercial purpose". Daraus folgt die zentrale Abgrenzung:
- B2C: Wird an Endverbraucher verkauft (z. B. Consumer-Diagnostik, Haushaltsgeräte), ist die Warranty-Pflicht zwingend; es bestehen Produkthaftung (Product Liability, Kap. VI) und Sanktionen für irreführende Werbung. Verbraucher können vor die Consumer-Foren (District/State/National Commission) ziehen; vertragliche Haftungsausschlüsse greifen dann nur eingeschränkt.
- B2B: Weil „commercial purpose"-Käufe aus der Consumer-Definition ausgenommen sind, greift der CPA 2019 im reinen B2B-Verhältnis regelmäßig nicht. Gewährleistung und Garantie richten sich dann allein nach dem Vertrag und dem Sale of Goods Act 1930 (implied conditions/warranties, Sec. 14–17). Für deutsche Maschinenbauer und Medizintechnik im B2B ist die Warranty damit vertraglich frei gestaltbar (Umfang, Dauer, Haftungsbegrenzung).
Steuerbehandlung: AMC/CMC unter GST — SAC 998716
AMC/CMC laufen unter dem SAC-Code 998716 („Maintenance and repair services of fabricated metal products, machinery and equipment"), übergeordnetes Heading 9987. Der Regelsatz beträgt 18 Prozent für B2B-Reparatur/-AMC/-CMC (IGST 18 % bzw. CGST 9 % + SGST 9 %), mit Input Tax Credit für den berechtigten Empfänger. Bei Fernwartung oder Ersatzteil-Support aus Deutschland ohne lokale Registrierung greift gegebenenfalls Reverse Charge beim indischen Empfänger bzw. „Import of Service"; das PE-Risiko bei vor Ort eingesetzten Technikern ist zu beachten (siehe Abschnitt 12.3.4 und Kapitel 6).
12.3.4 Distributor- und Vertriebsvertragsrecht — die deutschen Fallstricke
Einzelfall-Hinweis: Dieser Abschnitt behandelt rechtlich sensible Punkte. Die Darstellung ist allgemein und ersetzt keine anwaltliche Prüfung des konkreten Vertrags. Sämtliche Klauselgestaltung ist vor Abschluss durch einen im indischen Recht qualifizierten Berater zu prüfen.
Indian Contract Act 1872 — Kernnormen
Ein Vertrag ist nach Sec. 10 wirksam, wenn er auf freier Zustimmung geschäftsfähiger Parteien, einer rechtmäßigen Gegenleistung und einem rechtmäßigen Gegenstand beruht. Nach Sec. 23 ist ein Vertrag mit gesetzeswidrigem oder „public policy"-widrigem Gegenstand nichtig; Sec. 23 verweist ausdrücklich auf die Sec. 26, 27 und 28 als Anwendungsfälle.
Sec. 27 — Restraint of Trade: nachlaufende Wettbewerbsverbote sind nichtig
Der wörtliche Gesetzestext lautet: „Every agreement by which any one is restrained from exercising a lawful profession, trade or business of any kind, is to that extent void." Die einzige praktisch relevante Ausnahme im Contract Act ist der Sale of Goodwill (Exception 1): Wer den Goodwill eines Geschäfts verkauft, darf sich gegenüber dem Käufer verpflichten, innerhalb angemessener örtlicher Grenzen kein gleichartiges Geschäft zu betreiben.
Die Rechtsfolge ist für deutsche Standardverträge gravierend, weil Indien strenger als England und die EU ist: Es gibt keinen allgemeinen Reasonableness-Test. Jede Beschränkung — total oder partiell, zeitlich oder räumlich begrenzt — ist insoweit nichtig (void pro tanto), sofern sie nicht unter eine der wenigen gesetzlichen Ausnahmen fällt (Sale of Goodwill in Sec. 27 Exception 1; Partnership Act 1932). Konkret:
- Ein Restraint während der Vertragslaufzeit (etwa Exklusivität des Distributors während der Vertragsdauer) ist zulässig.
- Ein nachvertragliches Wettbewerbs- oder Gebietsverbot ist void ab initio und nicht per Injunction durchsetzbar (Supreme Court, Percept D'Mark v. Zaheer Khan; Superintendence Co. v. Krishna Murgai).
- Eine Klausel wie „der Distributor/Handelsvertreter darf zwei Jahre nach Vertragsende keine Konkurrenzprodukte im Gebiet X vertreiben" ist in Indien nicht durchsetzbar.
Absicherung stattdessen über: (a) Exklusivität während der Laufzeit, (b) eine Sale-of-Goodwill-Konstruktion bei Übernahme, (c) IP-, Vertraulichkeits- und Kundendatenschutz (durchsetzbar unabhängig von Sec. 27), (d) eine angemessene Vertragslaufzeit statt eines Nachlaufverbots. Bestimmte franchiseartige, „in advancement of trade" wirkende Klauseln fallen nach Gujarat Bottling Co. v. Coca Cola nicht unter Sec. 27.
Agentur versus Distribution — rechtliche Unterscheidung und PE-Folge
| Kriterium | Agentur (Agent) | Distribution (Distributor) |
|---|---|---|
| Rechtsgrundlage | Contract Act 1872, Sec. 182–238 (Agency); Sale of Goods Act 1930 | Kauf/Verkauf zwischen unabhängigen Parteien; Sale of Goods Act 1930 |
| Verhältnis | Principal-Agent: der Agent handelt für und im Namen des Prinzipals | der Distributor kauft auf eigene Rechnung und verkauft weiter |
| Eigentum an der Ware | bleibt beim Prinzipal bis zum Verkauf an Dritte | geht auf den Distributor über (Sale, Sec. 4 SGA) |
| Vergütung | Provision/Commission | Handelsmarge |
| Steuerfolge (PE) | Agent = PE-Risiko (Dependent Agent PE) für den ausländischen Prinzipal | Distributor = kein PE (unabhängige Partei, Kauf/Verkauf) |
Nach Art. 5(5) DBA Deutschland–Indien begründet ein abhängiger Agent mit Vollmacht, im Namen des deutschen Unternehmens Verträge abzuschließen, eine Betriebsstätte (PE) in Indien — mit der Folge der indischen Besteuerung der zurechenbaren Gewinne. Ein unabhängiger Buy-Sell-Distributor begründet kein PE. Wer das PE-Risiko vermeiden will, wählt das Distributor-Modell; beim Handelsvertreter-/Agenturmodell ist darauf zu achten, dass der Agent keine Vertragsabschlussvollmacht erhält (bloße Vermittlung/„marketing agent") und wirtschaftlich unabhängig agiert. Vertiefung siehe Kapitel 3 (Modus/Distributor-PE) und Kapitel 6 (GST/PE).
Keine Kündigungsentschädigung — anders als in der EU
Anders als in der EU (Handelsvertreter-Richtlinie, § 89b HGB) kennt das indische Recht keinen gesetzlichen Ausgleichs- oder Kündigungsanspruch des Handelsvertreters oder Distributors bei Vertragsende. Es gilt allein, was im Vertrag vereinbart ist. Daher sind Kündigungsmechanik, Notice Period, Behandlung von Restbeständen und Ersatzteilen, offene Provisionen und Nach-Vertrags-Support explizit zu regeln — es gibt kein gesetzliches Auffangnetz.
Competition Act 2002 — Exklusivität, Resale Price Maintenance, Fusionskontrolle
Nach Sec. 3(1) ist jede Vereinbarung nichtig, die eine „appreciable adverse effect on competition" (AAEC) in Indien verursacht oder verursachen kann. Sec. 3(4) unterwirft vertikale Vereinbarungen — Tie-in, Exclusive Supply, Exclusive Distribution, Refusal to Deal und Resale Price Maintenance (RPM) — dem AAEC-Test. Diese Klauseln sind nicht per se verboten, sondern nur dann rechtswidrig, wenn sie einen AAEC bewirken; die CCI wägt nach Sec. 19(3) ab (Markteintrittsbarrieren, Verbraucherwohl, Effizienzgewinne). Wichtige Konsequenzen:
- Resale Price Maintenance ist der klassische AAEC-Risikofall. Eine unverbindliche Preisempfehlung (UVP) ist zulässig; die Durchsetzung oder der Zwang zu Mindest-/Festpreisen ist als RPM problematisch und zu vermeiden.
- Exklusiv-Distribution und Gebietsschutz sind gestaltbar, sofern sie den AAEC-Test bestehen (kein Marktverschluss). Bei marktbeherrschender Stellung ist zusätzlich Sec. 4 (Abuse of Dominance) zu beachten.
- Auf eine Vereinbarung zwischen einem Unternehmen und einem Endverbraucher ist Sec. 3(4) nicht anwendbar (Proviso).
In der Fusionskontrolle (Sec. 5/6) sind Combinations (Akquisition/Merger/Amalgamation) oberhalb der Asset-/Turnover-Schwellen vorab bei der CCI anzumelden. Ein deutsch-indisches JV oder die Akquisition eines indischen Distributors kann meldepflichtig sein — die CCI-Freigabe ist vor Vollzug in Timeline und Deal-Struktur einzuplanen. Maßgeblich sind (Stand 2026, cci.gov.in): die Enterprise-Schwellen von INR 2.000 Cr Vermögen bzw. 6.000 Cr Umsatz in Indien (Gruppen-Schwellen 8.000 bzw. 24.000 Cr); der Deal Value Threshold von INR 2.000 Cr (seit 10.09.2024, bei „substantial business operations" in Indien); sowie die De-minimis-Ausnahme für Kleinziele bis INR 450 Cr Vermögen / 1.250 Cr Umsatz (notifiziert per S.O. 1131(E)). Da sich diese Werte per Notification ändern, sind sie vor Transaktionsvollzug portalseitig zu bestätigen.
Gerichtsstand und Schiedsort — Arbitration and Conciliation Act 1996
Für DE-IN-Verträge und -JV empfiehlt sich ein institutioneller Schiedsort außerhalb Indiens — SIAC (Singapore International Arbitration Centre) oder LCIA (London Court of International Arbitration) —, Verfahrenssprache Englisch, anwendbares materielles Recht wählbar (häufig indisches materielles Recht bei Indien-Bezug). Ein Sitz außerhalb Indiens vermeidet die Anwendbarkeit von Part I des Arbitration Act (u. a. den Sec.-34-Aufhebungsweg vor indischen Gerichten) und begrenzt die indische gerichtliche Intervention. Der ausländische Schiedsspruch (foreign award) ist gleichwohl über die New York Convention 1958 (Sec. 44–52 Arbitration Act) in Indien vollstreckbar; nach Sec. 49 gilt er dann als Dekret des vollstreckenden Gerichts. Ein rein indischer Sitz öffnet dagegen den Sec.-34-Aufhebungsweg und den einstweiligen Rechtsschutz nach Part I.
12.3.5 Öffentliche Aufträge — Public Procurement (Make-in-India) Order und GeM
Einzelfall-Hinweis: Vergaberechtliche Schwellen und Local-Content-Regeln werden häufig per Order/Amendment geändert. Vor jeder Angebotsabgabe sind die aktuell notifizierten Werte und die für das Produkt zuständige Nodal-Ministry-Regel portalseitig zu prüfen.
Portale
- GeM (gem.gov.in) — Government e-Marketplace, seit August 2016; verpflichtend nach Rule 149 GFR 2017; über 23 Lakh (2,3 Mio.) registrierte Verkäufer/Dienstleister und mehr als 10.900 Produkt- (plus rund 330 Service-)Kategorien (Stand Mai 2025; die offiziell ausgewiesenen Zahlen wachsen laufend und variieren je nach Abgrenzung/Stichtag — vor Nutzung auf gem.gov.in/statistics zu prüfen). Beschaffung bis INR 25.000 direkt; darüber Preisvergleich/Bidding/Reverse Auction nach L1.
- CPPP-Portal (eprocure.gov.in) — Central Public Procurement Portal; Pflicht-e-Procurement für alle Central-Government-Ministerien, nachgeordneten Ämter, CPSEs und autonomen Bodies bei Beschaffung ab INR 2 Lakh (seit 01.04.2016); erfordert ein Class-III Digital Signature Certificate (Signing + Encryption).
- State-Tender-Portale — jeder Bundesstaat betreibt ein eigenes System; viele nutzen NIC-e-Procurement-Instanzen. Ein zentrales Verzeichnis aller 28 State-Portale mit Direktlinks besteht nicht; Anlaufstelle ist das NIC Government eProcurement System (eprocure.gov.in / nic.gov.in), aus dem je Ziel-Bundesstaat gezielt die zuständige Instanz zu ermitteln ist.
Rechtsgrundlage und Local-Content-Definition
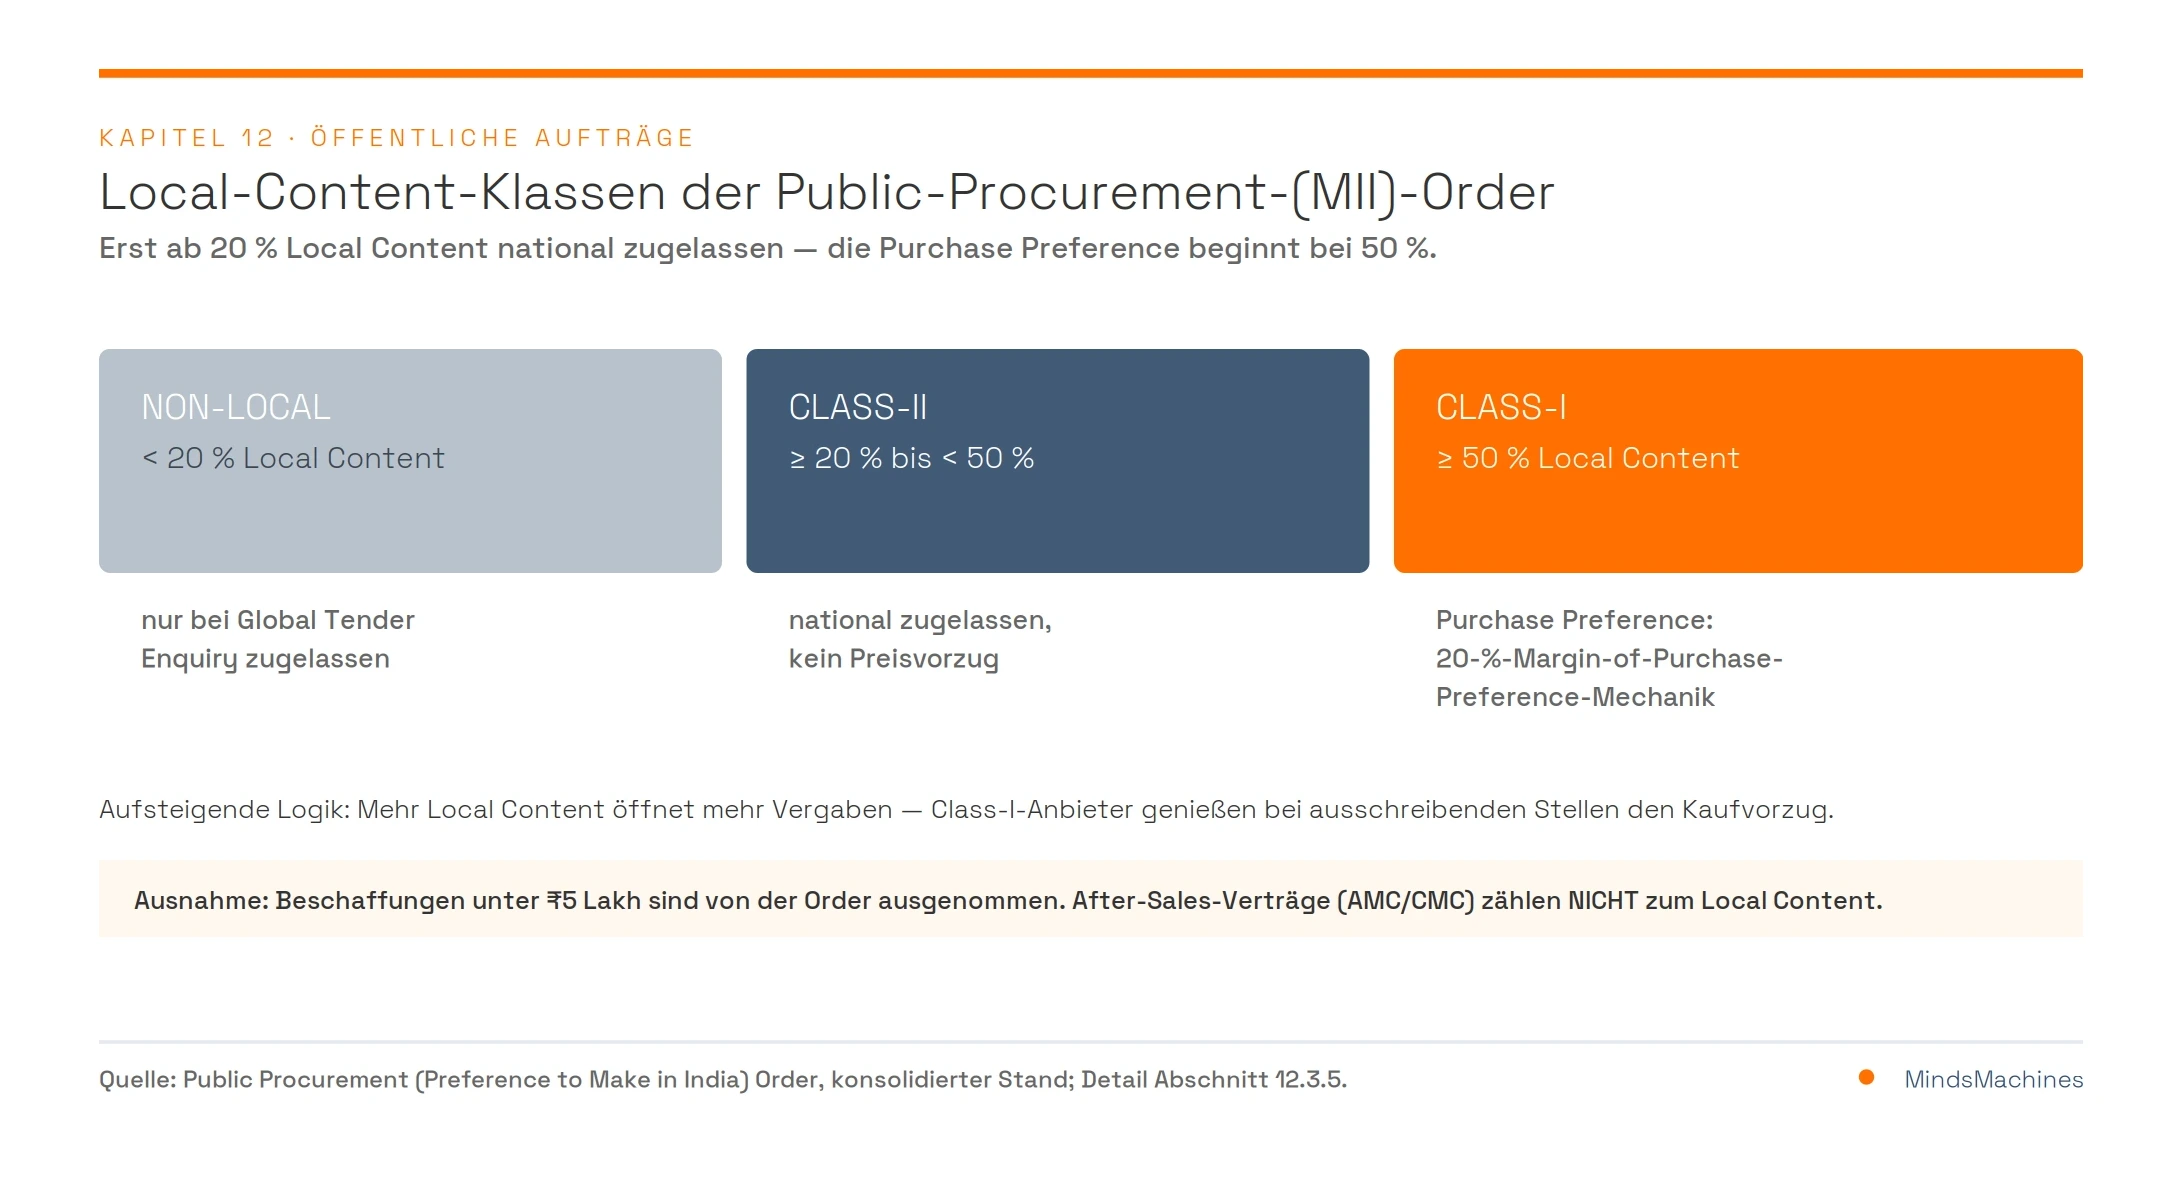
Rechtsgrundlage ist die Public Procurement (Preference to Make in India) Order 2017, erlassen unter Rule 153(iii) GFR 2017, revidiert 2018, 2019, 2020 und zuletzt konsolidiert am 19.07.2024. Der Local Content berechnet sich als (Verkaufspreis − Wert importierter Anteile) × 100 / Verkaufspreis (Verkaufspreis exklusive inländischer indirekter Steuern; importierter Anteil inklusive aller Zölle). Nicht zum Local Content zählen Transport, Versicherung, Installation, Inbetriebnahme, Schulung und After-Sales (AMC/CMC) — das ist bei Local-Content-Angeboten zwingend zu beachten (Verzahnung mit Abschnitt 12.3.3). Das 2024-Amendment schließt zusätzlich importierte Waren, die lokal von Resellern/Distributoren bezogen werden, im Ausland gezahlte Royalties/technische Gebühren sowie repackaged/refurbished/rebranded Importwaren aus der Local-Content-Berechnung aus.
Local-Content-Klassen
| Kategorie | Local Content | Eligibility |
|---|---|---|
| Class-I Local Supplier | ≥ 50 % | Vorzug (Purchase Preference); bei ausreichender lokaler Kapazität/Wettbewerb ausschließlich zugelassen |
| Class-II Local Supplier | ≥ 20 % und < 50 % | zugelassen in nationalen Tendern, aber kein Purchase-Preference-Vorzug |
| Non-local Supplier | < 20 % | nur in Global Tender Enquiry zugelassen |
Wo eine Nodal Ministry keinen höheren Mindest-Local-Content vorgeschrieben hat, gilt die Default-Regel 50 Prozent / 20 Prozent; DPIIT hat 21 Nodal Ministries für die verschiedenen Produktkategorien notifiziert.
Purchase Preference, Schwellen und Verifizierung
- Margin of Purchase Preference: 20 Prozent. Ist der L1-Bieter kein Class-I-Supplier, wird bei teilbaren Aufträgen 50 Prozent an L1 vergeben und der niedrigste Class-I-Bieter eingeladen, für die restlichen 50 Prozent den L1-Preis zu matchen — sofern sein Gebot innerhalb der 20-Prozent-Marge liegt.
- Global-Tender-Restriktion: Für Beschaffungen mit geschätztem Wert unter rund INR 200 Cr darf grundsätzlich keine Global Tender Enquiry ausgeschrieben werden (GFR Rule 161(iv), OM vom 15.05.2020), außer mit Genehmigung der zuständigen Behörde bzw. bei nachgewiesener Nichtverfügbarkeit im Inland.
- JV-Verpflichtung: Oberhalb einer notifizierten Schwelle können ausländische Firmen verpflichtet sein, für die Teilnahme an Government-Tendern ein JV mit einem indischen Unternehmen einzugehen (PPP-MII-Amendment 16.09.2020); die konkrete Schwelle ist tender- bzw. nodal-ministry-spezifisch. Ein einheitlicher notifizierter JV-Schwellenwert besteht nicht; jede Nodal Ministry setzt für ihren Sektor einen eigenen „upper threshold" fest. Rechtsgrundlage der JV-/Local-Beteiligungsvorgabe ist die Public Procurement (Preference to Make in India) Order 2017 (revidiert 16.09.2020, DPIIT No. P-45021/2/2017-PP (BE-II)), erlassen unter GFR Rule 153, Para 13A (Abruf 07/2026).
- Small-Purchase-Ausnahme: Beschaffung mit geschätztem Wert unter INR 5 Lakh (Rs 500.000) ist vom Order ausgenommen (Para 4). Ein künstliches Splitting zur Umgehung ist untersagt. Achtung vor einer verbreiteten Verwechslung: Die Ausnahmeschwelle beträgt INR 5 Lakh (Rs 500.000) — nicht INR 5 Mio.; die Grenze von 50 Lakh betrifft ausschließlich den Sonderfall der Forschungsinstitute (siehe unten) und die separate Advertised-Tender-Enquiry-Pflicht (siehe Abschnitt-Ende).
- Sonderfall 2025: Für wissenschaftliche Geräte/Verbrauchsmaterialien von Forschungs- und Wissenschaftsinstituten (inklusive Hochschulen mit Doktorandenprogrammen) wurde die Kleinbeschaffungs-Ausnahmegrenze per OM vom 08.07.2025 von Rs 5 Lakh auf Rs 50 Lakh angehoben; die allgemeine Schwelle bleibt bei Rs 5 Lakh.
- Local-Content-Verifizierung: Selbstzertifizierung bei der Bid; für Werte über INR 10 Cr zusätzlich ein Zertifikat des Statutory/Cost Auditors bzw. eines praktizierenden CA/CMA. Eine Falschangabe wird mit einer Strafe von bis zu 10 Prozent des Contract Value geahndet (der Vertrag wird jedoch nicht gekündigt); zusätzlich gilt sie als Verstoß gegen den Code of Integrity (GFR Rule 175) und kann eine Sperre (Debarment) von bis zu zwei Jahren über alle Beschaffungsstellen hinweg nach sich ziehen (PPP-MII Order, Para 9).
- PLI-Bonus: Unter PLI geförderte Hersteller gelten für das geförderte Item als „deemed Class-II local supplier" (bzw. Class-I bei ausreichendem Local Content).
- Bietsicherheiten: Government-Tender verlangen regelmäßig eine Bid Security / EMD (bzw. eine Bid-Security-Declaration) und nach Zuschlag eine Performance Security / PBG; Rechtsgrundlage sind GFR 2017 Rule 170/171 und die jeweilige Tender-Bedingung. Die Sätze wurden mehrfach per Office Memorandum angepasst. Die aktuellen Sätze (Prozent des Auftragswerts) je Beschaffungsstelle: nach GFR 2017 Rule 170 eine EMD von 2 bis 5 Prozent und nach Rule 171 eine Performance Security von 3 bis 5 Prozent (ältere bzw. MSME-Quellen nennen bis 5 bis 10 Prozent); auf dem GeM (GTC v1.10) EMD 1 Prozent (Spanne 1 bis 5 Prozent) und PBG 2 Prozent (Spanne 2 bis 10 Prozent); bei der Indian Railways (GCC 2018) EMD 2 Prozent sowie Security Deposit 5 Prozent plus Performance Guarantee 5 Prozent; in der Verteidigungsbeschaffung (DAP 2020) eine Performance-cum-Warranty-Bank-Guarantee (PWBG) von 5 Prozent (Startups/MSME 3 Prozent). Quellen: GFR 2017 (doe.gov.in), GeM GTC v1.10, Railway GCC 2018, DAP 2020 (Abruf 07/2026).
Abgrenzung weiterer Schwellen: Die Advertised Tender Enquiry ist nach GFR Rule 161(i) ab Rs 50 Lakh Pflicht — eine separate Schwelle, die nicht mit der PPP-MII-Ausnahmeschwelle (Rs 5 Lakh) zu verwechseln ist.
Praxis für ausländische Bieter
Ausländische Firmen setzen häufig lokale Repräsentanten ein, die mit der indischen Bürokratie vertraut sind; Verhandlungen ziehen sich über mehrere Bürokratieebenen. Bei Verteidigungsbeschaffung kann die Spanne von RFP bis Contract Award mehrere Jahre betragen. Pricing, Payment Terms und Financing sind ausschlaggebend.
12.3.6 Erfolgs- und Fehlermuster im Überblick
Die in diesem Kapitel belegten Fälle und Regeln verdichten sich zu wiederkehrenden Mustern. Die folgende Synthese fasst zusammen, was jeweils den Ausschlag gibt und mit welcher Gegenmaßnahme das zugehörige Fehlermuster vermieden wird; die Belege stehen in den Abschnitten 12.3.1 bis 12.3.5.
| Feld | Erfolgsmuster (belegt) | Fehlermuster / Risiko | Gegenmaßnahme |
|---|---|---|---|
| Buying-Center | Frühes Multithreading über mehrere Stakeholder; bei family-run Häusern gesicherter Zugang zum Chairman's Office | Ansprache allein von Fachabteilung/Einkauf, während der letzte Entscheider im Chairman's Office sitzt | Governance-Archetyp vorab bestimmen; Gatekeeper und Decider getrennt adressieren |
| Joint Venture | Suzuki–Maruti: Langfrist-JV und PKW-Marktführer | Tata–DoCoMo: „messy divorce" mit langem Schiedsverfahren; Fiat–Tata: Car-Sales-JV 2012 beendet | Ausstiegs-, Bewertungs- und Governance-Klauseln vor Abschluss regeln |
| Vertragsschutz | Exklusivität während der Laufzeit, Goodwill-Konstruktion, IP-/Vertraulichkeitsschutz | Nachvertragliches Wettbewerbsverbot (nach Sec. 27 nichtig); Vertrauen auf einen § 89b-HGB-Ausgleich, den es nicht gibt | Schutz auf die vier durchsetzbaren Säulen stützen (Box 12.6); Kündigungsfolgen explizit regeln |
| Steuer/PE | Buy-Sell-Distributor — kein PE des Prinzipals | Agent mit Abschlussvollmacht — Dependent-Agent-PE (Art. 5(5) DBA) | Keine Abschlussvollmacht erteilen; im Zweifel Distributor-Modell wählen |
| Öffentliche Aufträge | Class-I-Local-Supplier (≥ 50 % LC); PLI-Status als „deemed Class-II" | After-Sales/Transport fälschlich in den Local Content gerechnet; Global-Tender-Restriktion übersehen | Local Content sauber abgrenzen; Schwellen (< INR 5 Lakh, < ~INR 200 Cr, JV-Pflicht) vorab prüfen |
| After-Sales | Lokale Teileverfügbarkeit sichert Uptime-Zusagen ab | Import-on-Demand bricht das SLA; teure Uptime-Penalty (Beispiel GMSCL: 0,1 % je Extratag) | Hybrid-Ersatzteillogistik; AMC/CMC getrennt vom Kaufpreis ausweisen |
12.4 Nützliche Adressen & Ansprechpartner
Government-/eProcurement-Portale (Pflichtkanäle für öffentliche Aufträge — Registrierung vor Angebotsabgabe)
- GeM — Government e-Marketplace: gem.gov.in (verpflichtend nach Rule 149 GFR 2017; > 23 Lakh / 2,3 Mio. registrierte Verkäufer/Dienstleister, > 10.900 Produktkategorien, Stand Mai 2025 — offizielle Zählungen variieren je nach Stichtag/Abgrenzung, portalseitig zu prüfen; direkte Beschaffung bis INR 25.000).
- CPPP-Portal / eProcurement: eprocure.gov.in (Pflicht-e-Procurement ab INR 2 Lakh; Class-III DSC erforderlich).
- State-Tender-Portale: über das NIC Government eProcurement System (eprocure.gov.in / nic.gov.in); ein zentrales Verzeichnis aller State-Portale besteht nicht — je Ziel-Bundesstaat gezielt die zuständige Instanz ermitteln.
B2B-Marktplätze und Partnersuche (Distributor-/Reseller-Identifikation und Lead-Generierung)
- IndiaMART: corporate.indiamart.com/partner-with-us — Indiens größter B2B-Marktplatz (~60 % Marktanteil online-B2B-Classifieds; 21,9 Cr Buyer, 86 Lakh Supplier, 12,4 Cr Produkte; Käuferseite kostenlos).
- TradeIndia: tradeindia.com — B2B-Marktplatz mit 4,5 Mio.+ verifizierten Verkäufern; Suche nach Business-Typ/Ort/Firma (Freemium).
- FIEO Member Directory — verifizierte Exportfirmen über Branchen (öffentliches Mitgliedsverzeichnis).
Verbände / Kammern (Matchmaking, Delegationen, Marktzugang)
- CII (Confederation of Indian Industry) — Member-Matchmaking, Delegationen, Events; Helpline 1800-103-1244.
- FICCI — Business-Matching, Sektorkomitees.
- ASSOCHAM — branchenübergreifender Sektorverband.
- PHDCCI — Sektorverband mit Nordindien-Fokus, KMU-orientiert.
- AHK Indien / EEPC — Deutsch-Indische Handelskammer bzw. Engineering Export Promotion Council; Partnervermittlung und Marktzugang.
Due Diligence / Registerauskunft (Partnerprüfung vor Vertragsschluss)
- MCA V3 (mca.gov.in) — autoritatives Register für Companies/LLPs. Company/LLP Master Data (CIN, Gründungsdatum, Active-Status, Registered Office, Directors/DINs, Charges) ist seit Dezember 2025 login-pflichtig (Abruf nur mit MCA-V3-User-ID; zuvor ohne Login einsehbar); die Public Documents (MoA/AoA, Financials — Form AOC-4 = Financial Statements, MGT-7 = Annual Return) sind über „View Public Documents V3" kostenpflichtig zu INR 100 pro Company/LLP. Zusätzlich „Check Annual Filing Status" und „Index of Charges" prüfen; stets das offizielle Portal statt Aggregatoren nutzen und Datum/Uhrzeit des Abrufs dokumentieren.
Beschaffungsorgan Government (Status: DGS&D zum 31.10.2017 geschlossen — Beschaffung über GeM)
- Directorate General of Supplies and Disposal (DGS&D) — zum 31.10.2017 geschlossen (Gazette-Notification S.O. 77(E)) und vollständig durch den Government e-Marketplace (GeM) ersetzt; die zentrale Government-Beschaffung läuft seither über GeM (Rule 149 GFR 2017, siehe oben unter „Government-/eProcurement-Portale").
Hinweis: Ein spezifisches „Invest India — Government Business"-Angebot ist in den ausgewerteten Quellen nicht belegt und daher hier nicht als eigene Anlaufstelle aufgeführt.
12.5 Kritischer Erfolgsfaktor
Nachlauf-Wettbewerbsverbote sind in Indien nichtig — der Schutz muss anders gebaut werden.
Sec. 27 Indian Contract Act 1872 macht jede Klausel, die einen Partner nach Vertragsende an der Ausübung seines Gewerbes hindert, insoweit nichtig — ohne Reasonableness-Test, den deutsche und englische Juristen erwarten. Ein „der Distributor darf zwei Jahre nach Vertragsende keine Konkurrenzprodukte vertreiben" ist damit wertlos. Der Schutz des deutschen Anbieters muss stattdessen auf vier durchsetzbaren Säulen ruhen:
- Exklusivität während der Laufzeit (zulässig) statt Nachlaufverbot (nichtig).
- Goodwill-Konstruktion bei Übernahme (Sec. 27 Exception 1) als einziger anerkannter Weg zu einem beschränkten nachvertraglichen Wettbewerbsschutz.
- IP-, Vertraulichkeits- und Kundendatenschutz, der unabhängig von Sec. 27 durchsetzbar bleibt und über das Vertragsende hinaus wirkt.
- Agency-PE vermeiden: kein Agent mit Vertragsabschlussvollmacht (Art. 5(5) DBA begründet sonst eine Betriebsstätte) — im Zweifel das Buy-Sell-Distributor-Modell wählen. Und weil es keinen § 89b-HGB-Ausgleichsanspruch gibt, sind Kündigungsmechanik, Restlager-Rückkauf und offene Provisionen ausdrücklich zu regeln.
12.6 Musteranschreiben
Hinweis: Die folgenden Muster sind copy-paste-Vorlagen und bewusst mit Leseransprache/Platzhaltern gehalten. Sie sind keine Rechtsberatung. Die verbindliche Vertragsfassung sollte in englischer Sprache erstellt und vor Unterzeichnung anwaltlich im indischen Recht geprüft werden. Platzhalter in eckigen Klammern sind zu ersetzen.
12.7.1 Term Sheet — Distributor-/Handelsvertretervertrag (Indien)
TERM SHEET — [EXKLUSIV-]DISTRIBUTIONSVERTRAG INDIEN
(unverbindlich, vorbehaltlich definitiver Vereinbarung / "subject to contract")

1. Parteien: [Deutsche GmbH] ("Prinzipal") und [Indischer Partner Pvt Ltd] ("Distributor")
2. Modell: Buy-Sell-Distribution (Kauf auf eigene Rechnung; Eigentumsübergang
 nach Sale of Goods Act 1930, Sec. 4). — Hinweis: bewusst KEINE Agentur
 mit Abschlussvollmacht, um Dependent-Agent-PE (Art. 5(5) DBA) zu vermeiden.
3. Vertragsprodukte:[Produktliste/Sortiment]
4. Territorium: [Bundesstaat(en)/Region]; Vertriebskanäle: [B2B/Retail/E-Commerce]
5. Exklusivität: Exklusiv WÄHREND der Laufzeit (zulässig). KEIN nachvertragliches
 Wettbewerbs-/Gebietsverbot (Sec. 27 Contract Act — wäre nichtig).
6. Laufzeit: [x] Jahre ab Unterzeichnung; Verlängerung nur bei Erreichen der Ziele.
7. Mindestabnahme / Performance:
 MOQ [Menge/Wert] p. a.; Umsatzziele [Meilensteine]; Folge bei Verfehlung:
 Wegfall der Exklusivität / Kündigungsrecht.
8. Preis & Marge: Listenpreis [EXW/FOB]; Distributormarge [__] % (Richtwert 15–35 %,
 Marktkonvention). Preisgestaltung siehe separates Pricing-Annex (Kapitel 13).
9. Wiederverkaufspreis: UVP zulässig (unverbindlich). KEINE Mindest-/Festpreisbindung
 (Resale Price Maintenance — AAEC-Risiko nach Sec. 3(4) Competition Act).
10. Zahlungsbedingungen: Net 60 (schriftlich fixiert). Bei registrierten MSME-Lieferanten
 gilt MSMED Act 2006: max. 45 Tage (ohne schriftliche Regelung 15 Tage;
 MSMED-Sonderregel, kein allgemeiner Vertragsdefault).
11. Eigentum/Gefahr: Übergang [FOB-Verladehafen/…]; Incoterms 2020 [FOB/CIF].
12. IP & Vertraulichkeit: Marken-/IP-Nutzung nur lizenziert; Geheimhaltung und Kundendaten-
 schutz überdauern das Vertragsende (durchsetzbar unabhängig von Sec. 27).
13. After-Sales: Zuständigkeit für AMC/CMC, Ersatzteilbevorratung, Uptime-/SLA-Zusagen [ja/nein].
14. Kündigung: Ordentlich mit [x] Monaten Frist; außerordentlich bei [Gründen].
 WICHTIG (kein § 89b-HGB-Äquivalent): ausdrücklich regeln —
 Restlager-/Ersatzteil-Rückkauf, offene Provisionen/Pipeline,
 Nach-Vertrags-Support, Übergabe.
15. Compliance: Einhaltung Competition Act 2002, Anti-Bribery, Exportkontrolle.
16. Anwendbares Recht / Streitbeilegung:
 Materielles Recht: [indisches/…] Recht. Schiedsverfahren: [SIAC Singapur /
 LCIA London], Sitz außerhalb Indiens, Sprache Englisch; Vollstreckung in
 Indien über New York Convention (Sec. 44–52 Arbitration Act 1996).
17. Due Diligence: Vor Abschluss MCA-Filings (AOC-4/MGT-7), Annual Filing Status, Index of
 Charges des Distributors prüfen.
12.7.2 Memorandum of Understanding (MOU) mit Vertriebspartner
MEMORANDUM OF UNDERSTANDING (MOU)
zwischen [Deutsche GmbH] und [Indischer Vertriebspartner]

Präambel: Die Parteien beabsichtigen eine Vertriebspartnerschaft für [Produkte] im
 Territorium [Region] und regeln in diesem MOU die Eckpunkte bis zum Abschluss
 eines definitiven Vertriebsvertrags.

1. Zweck & Umfang: unverbindliche Absichtserklärung ("non-binding heads of terms").
2. Vorgesehenes Modell: [Distributor Buy-Sell / System-Integrator / Vermittlungsagent
 ohne Abschlussvollmacht].
3. Exklusivitätsabsicht: [exklusiv/nicht-exklusiv] während der geplanten Laufzeit.
4. Meilensteine: (a) gegenseitige Due Diligence (u. a. MCA-Registerauszug), (b) Pilot/
 Proof-of-Concept mit [indischem Referenzkunden], (c) Zeitplan bis Definitivvertrag [Datum].
5. Bindende Klauseln (abweichend vom unverbindlichen Charakter): Vertraulichkeit,
 Exklusivitäts-Verhandlungsfenster, anwendbares Recht/Streitbeilegung.
6. Kein Anspruch: Aus diesem MOU entsteht keine Liefer-/Abnahmepflicht und kein
 gesetzlicher Ausgleichsanspruch (indisches Recht kennt kein § 89b HGB).
7. Anwendbares Recht / Streitbeilegung: [indisches Recht]; Schiedsort [SIAC/LCIA],
 Sprache Englisch.
8. Laufzeit MOU: bis [Datum] oder bis Abschluss des Definitivvertrags.

Ort/Datum, Unterschriften beider Parteien.
12.7.3 Angebotskopf AMC/CMC (After-Sales-Service)
ANGEBOT — [AMC / CMC (CAMC)] WARTUNGSVERTRAG
Anbieter: [Deutsche GmbH / indische WOS] Angebots-Nr.: [___] Datum: [___]

Kunde/Betreiber: [___]
Anlage/Equipment: [Typ, Serien-Nr., Anschaffungswert INR ___]
Vertragstyp: [ ] AMC (labour-only; Ersatzteile separat berechnet)
 [ ] CMC/CAMC (Arbeitsleistung + alle Ersatzteile außer Consumables)
Ausgeschlossene Consumables (nur CMC): [PM-Kits, Lampen, Filter, Sonden,...]
Laufzeit: 1 Jahr ab [Warranty-Ende/Datum], verlängerbar auf [3–5] Jahre
Kündigung: beidseitig mit 3 Monaten schriftlicher Frist
Preis p. a.: INR [___] (= [1–5 % AMC / 5–10 % CMC] des Anschaffungswerts)
 — GETRENNT vom Kaufpreis ausgewiesen (eigenes Annexure)
Steuer: GST auf 100 % des Vertragswerts; SAC 998716; Satz 18 %
 (IGST 18 % bzw. CGST 9 % + SGST 9 %); ITC für berechtigten Empfänger
Uptime/SLA: [z. B. min. 95 %]; Breakdown-Penalty [z. B. 0,1 % + GST je Extratag
 über zulässigem Ausfall]
Ersatzteil-Logistik: [lokales Lager / FTWZ-Bonded / Import on Demand]
Performance-Garantie: [PBG __ % des Vertragswerts, falls Tender/Government]
Hinweis Government-Tender: AMC/CMC zählen NICHT zum Local Content (PPP-MII Order).
12.7 Checkliste und Prüffragen
Checkliste Markterschließung
- Governance-Archetyp des Zielkunden bestimmt (family-run / family-governed / family-ownership) und Zugang zum letzten Entscheider (Chairman's Office vs. professionelles Buying-Center) geklärt.
- Buying-Center gemappt: Initiator, User, Influencer, Buyer, Decider, Approver, Gatekeeper identifiziert und Multithreading gestartet.
- Lokale indische Referenzkunden/Case Studies verfügbar; mehrere Preisverhandlungsrunden eingeplant.
- Realistische Sales-Cycle-Erwartung gesetzt (bis ~INR 50 Lakh 3–12 Monate; > INR 5 Cr 18+ Monate.
- Vertriebsmodell (A–G) anhand Produkt-Typ × Sektor × Kunden-Segment gewählt; Margen-/Royalty-Bänder als Richtwerte behandelt.
- PE-Risiko geprüft: Buy-Sell-Distributor (kein PE) vs. Agent mit Abschlussvollmacht (Dependent-Agent-PE, Art. 5(5) DBA) — siehe Kapitel 3/6.
- Vertrag frei von nachvertraglichen Wettbewerbsverboten (Sec. 27); Schutz über Exklusivität während Laufzeit, Goodwill-Konstruktion, IP/Vertraulichkeit.
- Keine Resale Price Maintenance (nur UVP); Exklusivität/Gebietsschutz gegen AAEC-Test (Sec. 3(4) Competition Act) geprüft.
- Kündigungsmechanik explizit geregelt (kein § 89b-HGB-Auffangnetz): Notice Period, Restlager/Ersatzteile, offene Provisionen, Nach-Vertrags-Support.
- Schiedsort außerhalb Indiens vereinbart (SIAC/LCIA), Vollstreckbarkeit über New York Convention gesichert.
- Zahlungsziele fixiert (Net 60 schriftlich; MSMED-45-Tage bei registrierten MSME-Lieferanten beachtet).
- After-Sales konzipiert: AMC vs. CMC, Preis 1–5 % / 5–10 % p. a., getrennt vom Kaufpreis, SAC 998716 @ 18 % GST, Uptime-Penalty und Ersatzteil-Logistik.
- B2C-Fall geprüft: bei Verkauf an Endverbraucher greift Consumer Protection Act 2019 (zwingende Warranty); im B2B vertragsfrei.
- Für Government-Tender: Local-Content-Klasse (Class-I ≥ 50 % / Class-II 20–<50 %) bestimmt; AMC/CMC/Transport/Installation aus LC herausgerechnet; PLI-Status geprüft.
- Vergabe-Schwellen beachtet: Ausnahme < INR 5 Lakh; keine Global Tender < ~INR 200 Cr; JV-Pflicht oberhalb Schwelle; Audit-Zertifikat > INR 10 Cr.
- GeM-/CPPP-Registrierung inkl. Class-III DSC vorbereitet; ggf. State-Portal; Bid Security/EMD und Performance Security/PBG je Tender eingeplant.
- Partner-Due-Diligence über MCA V3 durchgeführt (AOC-4/MGT-7, Annual Filing Status, Index of Charges).
Prüffragen
- Ist der Zielkunde family-run (Zugang zum Promoter nötig) oder professionell gesteuert — und wer ist der wahre Decider?
- Welche Rolle spielt der Gatekeeper, und ist der Zugang zum Chairman's Office abgesichert?
- Rechtfertigt die Marge des Produkts die Fixkosten eines Direct/WOS-Modells, oder ist ein Channel-/SI-Modell wirtschaftlicher?
- Enthält der Vertragsentwurf ein nachvertragliches Wettbewerbsverbot — das nach Sec. 27 nichtig wäre?
- Erhält ein Agent Vertragsabschlussvollmacht und löst damit ein PE aus?
- Ist eine Preisbindung des Wiederverkäufers vorgesehen (RPM-Risiko), obwohl nur eine UVP zulässig ist?
- Sind Kündigungsfolgen (Restlager, Provisionen, Support) geregelt, da kein gesetzlicher Ausgleichsanspruch besteht?
- Ist der Schiedsort neutral (Singapur/London) und der Award in Indien vollstreckbar?
- Für Government-Aufträge: Erreicht das Angebot Class-I (≥ 50 % LC) — und sind After-Sales/Transport korrekt aus dem Local Content herausgerechnet?
- Liegt der Auftragswert unterhalb INR 5 Lakh (Order-Ausnahme) oder unterhalb ~INR 200 Cr (keine Global Tender)?
- Ist die AMC/CMC-Vergütung separat ausgewiesen und mit SAC 998716 @ 18 % korrekt versteuert?
- Wurde der Partner über MCA-Filings auf finanzielle Gesundheit und Belastungen geprüft?
12.8 Quellen und Links (mit Datum)
Buying-Center und Käufertypologie
- McKinsey, „Five differentiators of outperforming family-owned businesses in India", 02.08.2024.
- IJFMR, „Corporate Governance Practices of Family-Owned Listed Companies", 2026.
- ANI News, „Tata Sons Board reviews strategic priorities at Bombay House", 12.06.2026; Reuters, „Tata Group Chair Chandrasekaran", 24.02.2026.
- Prospeo, „Buying Center Definition"; ITB (Webster 1972); innovation.world, „The Buying Center Model" — Webster/Wind-Rollen; Gartner (Buying-Group-Größe 6–10 Entscheider) und Buying-Committee-Benchmarks 2025 (bis ~13 Beteiligte).
- KNM, „India Entry Strategy", 09.05.2025 (Preissensibilität, Referenzen); Allston Labs / Pulse RevOps (Sales-Cycle-Benchmarks.
- Treelife, „Net 30/60/90 Payment Terms in India", 08.06.2026 (Zahlungsziele, MSMED 45 Tage).
Vertriebsmodelle
- Beacon Filing, „Set Up WOS in India from Germany", 2026; Stratrich Market Entry (Direct/WOS).
- tepa.swiss, India-Entry; IndiaMART Corporate (Distributor/Channel).
- SITSI LTTS Vendor Profile, 13.01.2025; Tata Elxsi Industry 4.0; Moneycontrol/LTTS-Report (System Integrator).
- Case Centre, „Fiat in India"; Mint, „Tata Motors, Fiat end car sales JV", 02.05.2012; Bloomberg, „Tata's Messy Divorce", 03.11.2016; Economic Times (Suzuki–Maruti) — JV.
- Westlife FoodWorld, „Our Subsidiary"; Business Standard, „McDonald's seeks higher royalty", 29.01.2013 (Franchise/Licensing).
- The Ken, „India's Foxconn/Dixon", 20.02.2025; Financial Express, „Rs 41.863 crore … 22 electronics PLI proposals", 02.01.2026; ETTelecom, 10.09.2022 (Contract Manufacturing/PLI).
Kanalpartner, Due Diligence
- IndiaMART Corporate; TradeIndia; FIEO; CII Membership Dossier 2026 (Helpline 1800-103-1244); FICCI; ASSOCHAM; PHDCCI; EEPC/AHK.
- MCA Company Search V3 (Legal Suvidha 2026; cspratik; Inspex 2026) — Master Data kostenlos, Dokumente INR 100.
After-Sales
- Adinocs Healthcare, „AMC or CMC for medical equipment in 2026"; JIPMER-Tender; ACCF-Corrigendum; GMSCL CMC (19.07.2023); AIIMS Raipur CMC; C-DOT CAMC; IIT Jammu AMC — AMC/CMC-Spannen und Klauseln.
- findGST SAC 998716; BUSY SAC 9987; TaxGuru „Maintenance, Repair and installation under GST" — GST 18 %.
- NCDRC, Consumer Protection Act 2019 (Act No. 35 of 2019); Sale of Goods Act 1930 (indiacode).
Vertriebsvertragsrecht
- The Indian Contract Act, 1872 — indiacode.nic.in (Sec. 10, 23, 27, 182–238).
- The Sale of Goods Act, 1930 — indiacode.nic.in (Sec. 4).
- The Competition Act, 2002 — indiacode.nic.in (Sec. 3, 3(4), 5/6); CCI (cci.gov.in).
- The Arbitration and Conciliation Act, 1996 — indiacode.nic.in (Sec. 34, 44–52); New York Convention 1958.
- King Stubb & Kasiva; Vidhi Judicial; ipleaders — Sec.-27-Rechtsprechung (Percept D'Mark v. Zaheer Khan; Superintendence Co. v. Krishna Murgai; Gujarat Bottling Co. v. Coca Cola).
- DBA Deutschland–Indien, Art. 5(5)/5(6) — Agency-PE (Verweis Kapitel 3/6).
Öffentliche Aufträge
- DPIIT, Public Procurement (Preference to Make in India) Order 2017, revidierte konsolidierte Fassung 19.07.2024 (Para 4/5/6/3(b)) — Ausnahme < INR 5 Lakh, Class-I ≥ 50 %, Class-II ≥ 20 %, 20 % Purchase Preference, GTE < INR 200 Cr.
- DPIIT PPP-MII FAQs 2025; DPIIT OM 08.07.2025 (Forschungsinstitute Rs 50 Lakh).
- GFR 2017 Rule 161 (Advertised Tender Enquiry ab Rs 50 Lakh; GTE Rule 161(iv), OM 15.05.2020); PIB PPP-MII Amendment, 16.09.2020 (JV-Verpflichtung).
- trade.gov, Country Commercial Guide India — „Selling to the Public Sector", 2026; PwC News Alert, 09.06.2020.
- CPPP General Guidelines / eProcurement System (eprocure.gov.in, ab INR 2 Lakh, Class-III DSC); PIB GeM-Factsheet; DPE, 09.10.2024 (GeM Rule 149); NIC Government eProcurement System (State-Portale).
Hinweis: Sämtliche Schwellenwerte, Notifizierungen und Gesetzesfassungen sind vor Anwendung im Einzelfall portalseitig (dpiit.gov.in, gem.gov.in, eprocure.gov.in, indiacode.nic.in, cci.gov.in, mca.gov.in) auf Aktualität zu prüfen.
Kapitel 12 — Querverweise: Kapitel 3 (Markteintrittsmodus / Distributor-PE), Kapitel 6 (GST / Betriebsstätte), Kapitel 8 (After-Sales / Logistik / Zoll), Kapitel 13 (Preis).
Häufige Fragen zu diesem Thema
Welche Vertriebsmodelle passen für Indien?
Je nach Produkt und Reife: Distributor/Handelsvertreter als schneller Markttest (PE-Risiko beachten), eigener Vertrieb über die Tochter oder Partnerschaften. After-Sales (AMC/CMC) ist ein eigener Werthebel; öffentliche Aufträge folgen speziellen Regeln.
Wie funktioniert das Buying-Center in Indien?
Indische Kaufentscheidungen sind oft mehrstufig und beziehungsgetrieben; das Kapitel beschreibt Käufertypologie, Vertriebsmodelle, Vertragsrecht und Erfolgsmuster.